Margarita Chinkova | Legal


Гео и язык канала: Россия, Русский
Категория: Право


Юридический эксперт
📝@MargaritaChinkovaLegalBot
📨legal.chinkova@gmail.com
🎥https://youtube.com/@margaritachinkova
📊Инвестиции
🏢M&A / JV / Корпоративное право
😎Бизнес и предпринимательство
🌎Международные сделки

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Право
Статистика
Фильтр публикаций


PIKK: когда деньги за выкуп?
В июле писала, что принудительный выкуп миноров PIKK был бы логичным завершением. Сейчас это и происходит: 551,4 руб. за акцию, как мы с вами и ожидали. Чуда оценщика не случилось - он вообще оценил PIKK в 500 руб.

Одновременно здесь нарисовался выкуп из-за делистинга по 537,9 руб. И тут началась путаница двух процедур 🤯 Даже «Коммерсантъ» представил это как исправление одной цены на другую.

Наведем порядок🧹

Вкратце, выкуп из-за делистинга по 537,9 руб. можете игнорировать - до этого не должно дойти при нормальном стечении обстоятельств. О [не]нормальном стечении обстоятельств ниже👇

Итак, еще раз подчеркну: при нормальном стечении обстоятельств нас всех принудительно выкупят по 551,4 руб. еще раньше делистинга.

И для того, чтобы быть принудительно выкупленным, ничего делать не надо - все произойдет автоматически🤖

Но хотя сам принудительный выкуп автоматический, с налогами расслабляться не надо!👍 Чуть позднее уточните у своего брокера, кто учтет расходы на покупку акций PIKK и нужны ли от вас налоговые документы. Без подтверждения расходов НДФЛ могут удержать со всей выплаты (551,4 руб.), а это неприятно❗️

Как будет происходить принудительный выкуп при нормальном стечении обстоятельств?⏱
➡️ Торги в стакане Т+1 завершатся 15 октября - МосБиржа подтвердила.
➡️ 20 октября фиксируют список под принудительный выкуп.
➡️ Деньги за принудительный выкуп рассчитываем получить не позднее ~14 ноября.

Таким образом, если условно взять покупку PIKK по 536,90 руб. сегодня, 8 сентября 2026 г., то получается по итогам выкупа +14,50 руб. с акции, +2,70% за 67 дней, или 14,71% годовых.

Другими словами, заходить сейчас специально в PIKK под принудительный выкуп с такой доходностью смысла нет 🤷‍♂️ Если только вы не энтузиаст, который планирует потом попробовать посудиться за заниженную цену выкупа.

Если вы уже сидите в PIKK, то можете продолжать сидеть до получения денег по принудительному выкупу. Или, если ликвидность позволяет выйти в стакане с вашими объемами, можете уже сейчас освободить деньги под другие истории 💸

Однако если вы продолжаете сидеть в PIKK под принудительный выкуп, то, помимо документов НДФЛ, учитывайте следующее:
➡️ В какой-то момент (скоро, думаю) брокеры начнут исключать PIKK из списка ликвидных активов.
➡️ Есть маловероятный и теоретический риск срыва принудительного выкупа😬 Именно поэтому я выше делала оговорку про нормальное стечение обстоятельств.

Дело в том, что у PIKKа за последний год после всех этих схем с отмененной консолидацией, попыткой направить обязательную оферту по заниженной средневзвешенной цене и пр. подпортилась репутация🤡 Если бы это был принудительный выкуп в отношении среднестатистического эмитента "X", я бы даже и не стала какие-то такие серые схемы подозревать и озвучивать. Но здесь речь о PIKK, поэтому, к сожалению, приходится. Не пугайтесь, это просто теоретизирование, но с учетом предыстории, к сожалению, нам приходится здесь обо всяком подумать.

Так вот, загвоздка в том, что принудительный выкуп ничем типа банковской гарантии не обеспечен, то есть не гарантирован. В этой связи теоретически неприятный сценарий - это остаться на руках с акциями при сорвавшемся выкупе и при одновременно ограниченной возможности продать их на бирже по причине делистинга.

Поэтому если вы намерены продолжать сидеть в PIKK до получения денег за принудительный выкуп, то хотя бы подстелите себе соломку на случай такого очень-очень маловероятного и беспрецедентного сценария - срыва принудительного выкупа.
А подстелить себе соломку можно следующим образом - проверьте, что вы также попадете в список на выкуп под делистинг по 537,9 руб. (а для этого нужно удерживать PIKK в портфеле до конца дня 17 сентября, чт.).
В этом случае, даже если вдруг неожиданно вместо принудительного выкупа нам устроят очередной цирк, у вас останется несколько дней, чтобы успеть податься на выкуп по делистингу за 537,9 руб. То есть вы таким образом создаете себе еще один back-up сценарий выхода🚪
Еще раз - это маловероятно, все должно бы быть хорошо!

#PIKK #PIKK_выкуп #PIKK_делистинг


GLRX: 44,57 руб. цена выкупа у акционеров, несогласных с решениями на ВОСА 5 октября 2026 г.
Цена оказалась в рамках ожиданий - средневзвес за 6 мес. Никакого чуда оценщика🔮
Список под выкуп уже сформирован (31 августа 2026 г.), то есть покупать под выкуп поздно❗️

#GLRX #GLRX_выкуп


Вот серьезно, документ оферты UGLD опубликован, а сущ. факта о раскрытии его содержания до сих пор нет.

А у нас, между прочим, прямо запрещено раскрывать содержание предложения иными способами, включая размещение документа на странице, до публикации сообщения в ленте новостей.

Кстати, по оферте PIKK была точно такая же ситуация. Сначала документ, а только потом сущ. факт.

Пора обратить внимание ЦБ? Или еще потерпим?
Т - терпиловость😂

#UGLD_оферта #UGLD
#PIKK_оферта #PIKK


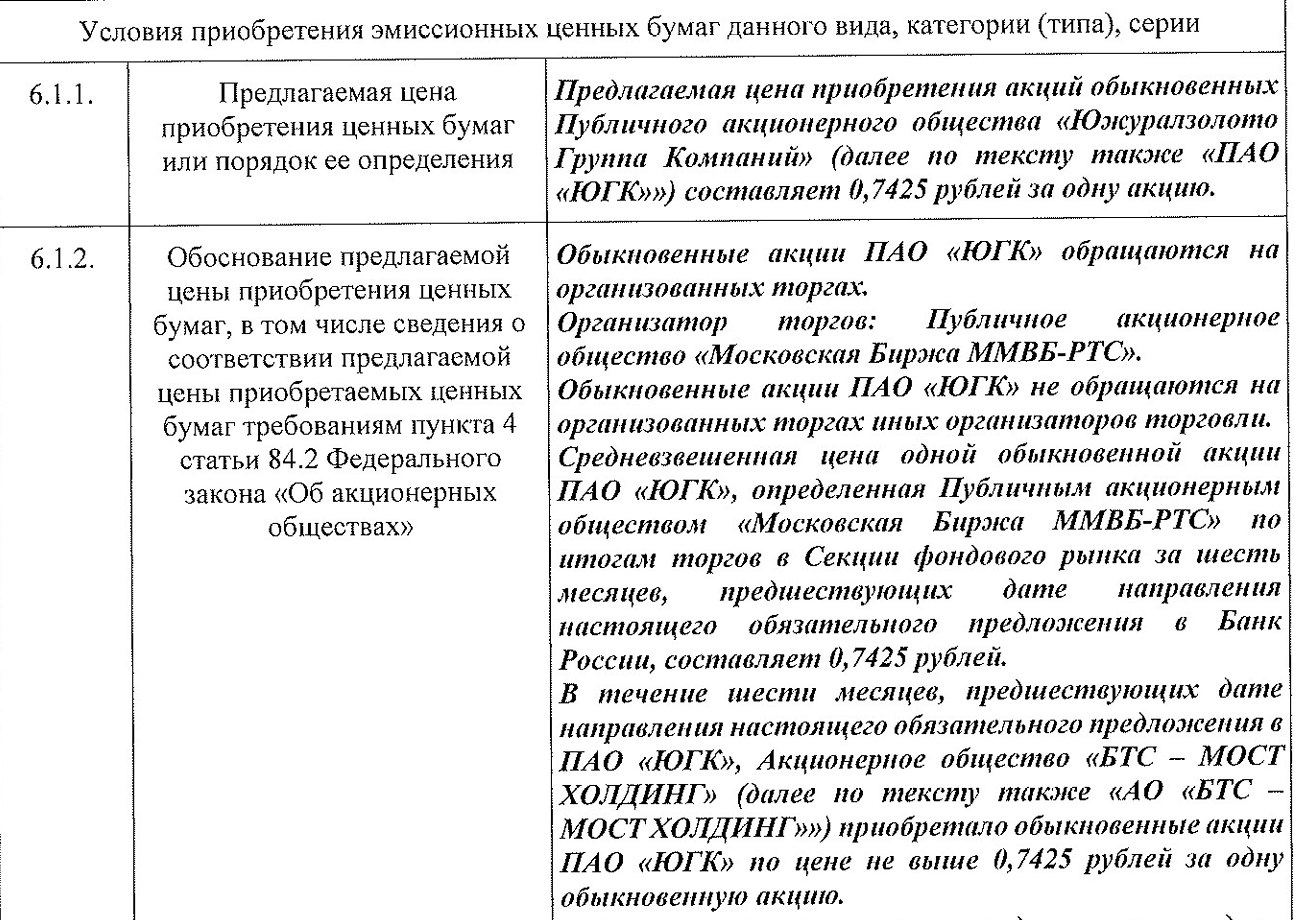
UGLD: оферта по средневзв. 0,7425 руб.

Не понимаю, что это за новая мода публиковать сначала документ, еще до публикации сущ. факта.

#UGLD_оферта #UGLD


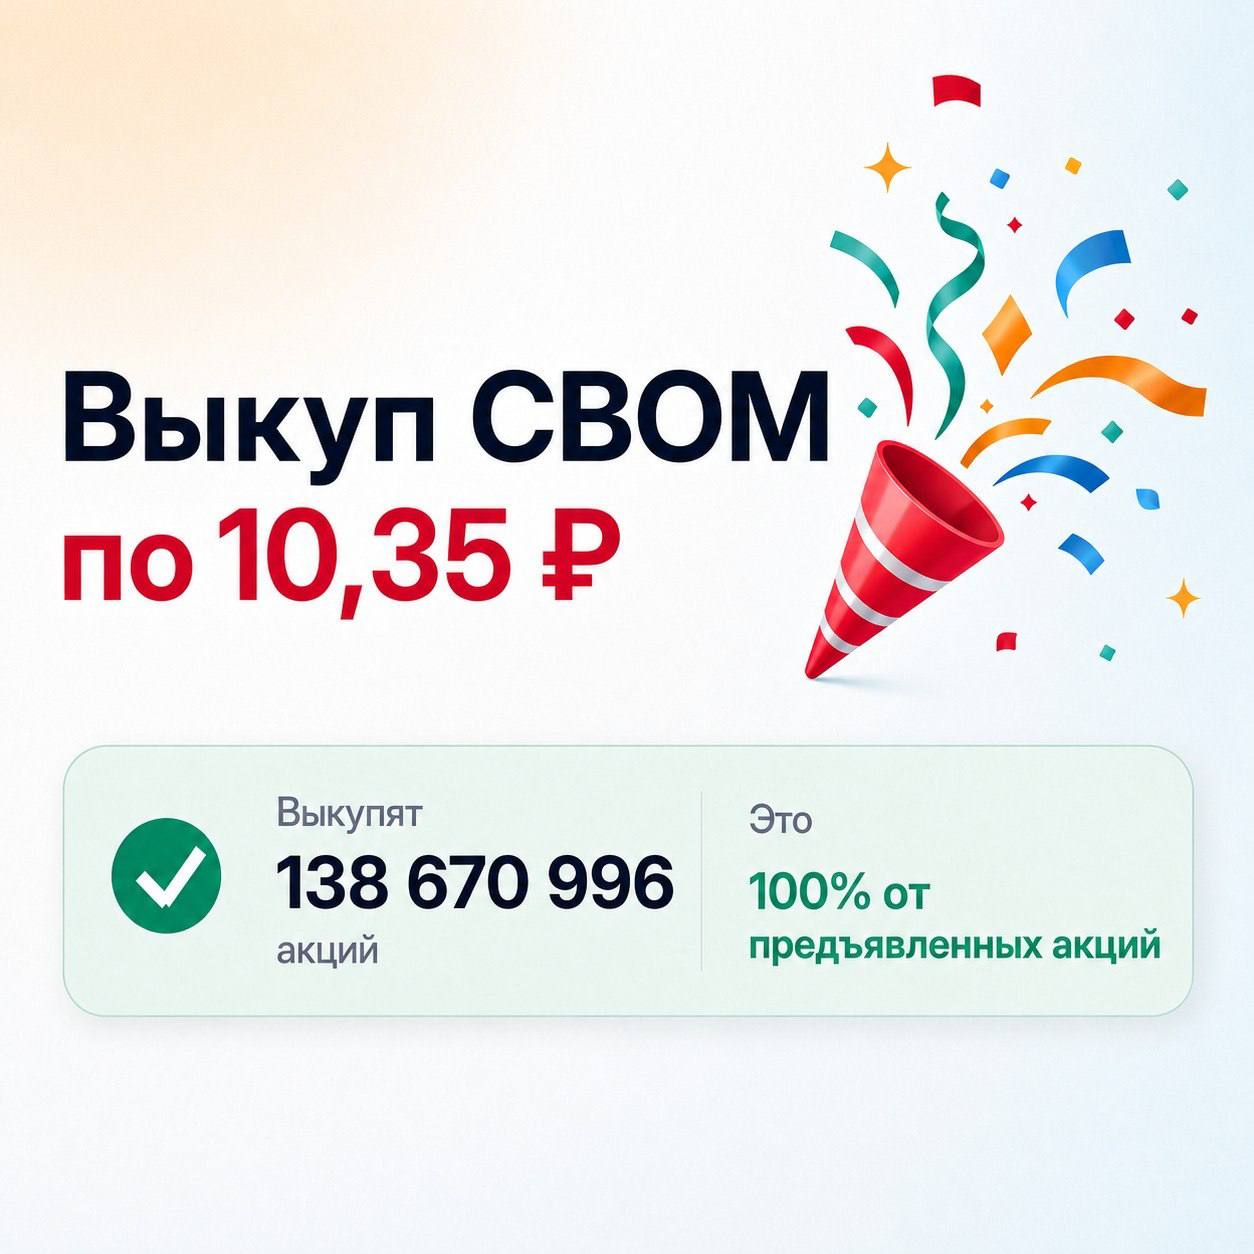
Выкуп CBOM по 10,35 ₽ — рулетка удачно сыграла🎰
Для участников выкупа (уже закончившегося, на всякий случай!) отличные новости: МКБ выкупит все 138 670 996 предъявленных акций — 100% объема*. Никакого пропорционального понижающего коэффициента: сколько акций предъявили, столько и выкупят✌️

*за исключением совсем небольшого количества акций, которые предъявили к выкупу в отсутствие самого права на участие в выкупе. Но это частность.


Совокупно МКБ потратит на выкуп 1,435 млрд ₽. Для ориентира: это всего лишь ≈4% от максимальной суммы, которую МКБ в принципе вправе потратить на выкуп. Иными словами, запас оказался огромным: сумма выкупа по итогу оказалась почти в 25 раз меньше предельного разрешенного по закону лимита.

Полная карточка этого события на моем Событийном деске https://margaritachinkova.legal/events/bids-cbom-2026 🖥

И доходность, конечно, получается потрясающая😍

На Событийном деске расчет сейчас зафиксирован по 8,117 ₽ — цене закрытия вечерней сессии 02.07.2026, то есть в последний практически доступный день откупа акций себе в портфель, чтобы успеть предъявить их к выкупу.

А это получается ≈27,5% валовой доходности за ожидаемые 39 дней до денег, или ≈257,5% годовых🔭

Указанная доходность на Событийном деске, конечно, условная: она рассчитана до комиссий и налогов, а ваша фактическая цена и дата входа по факту отличаются.

Однако теперь, самое главное, эту математику не портит понижающий коэффициент — выкупят все предъявленные акции. Да, хотя у каждого участника выкупа своя точка входа и цифры доходности будут немного другими, но сам по себе крышесносный порядок доходности у всех примерно одинаковый🥹

Хотя первоначальные опасения про пропорциональный выкуп не реализовались, но понимать и учитывать их в моменте было просто необходимо, поскольку всякое возможно👆

Теперь просто ждем деньги — ориентир до ≈10.08.2026. Надеюсь, и здесь все пройдет без сюрпризов.

Вообще просто прекрасно, что в этот раз биржа решила нас положительно удивить💜

И ещё — IR МКБ молодцы. Я несколько раз задавала им достаточно нудные вопросы. Отвечали подробно и ни один из моих вопросов не оставили без ответа👏

Я в MAX 📺

PS. А раз все предъявленные акции выкупят, то это еще и значит, что в стакане не будет навеса от невыкупленных акций📊

#CBOM #CBOM_выкуп


PIKK: похоже, скоро на выход
АО "Недвижимые активы" в любой момент юридически вправе сделать принудительный выкуп миноров PIKK. Осталось миноров совсем мало - всего лишь 1,99%.

Сильно пугаться и паниковать не надо. Если такое произойдет, это будет не одномоментно - процедура будет растянута во времени больше чем на 2 месяца с момента, как АО "Недвижимые активы" заявят о своем намерении реализовать свое право всех сквизаутнуть.

Не факт, впрочем, что они этим правом принудительно всех выкупить воспользуются.

Хотя, с другой стороны - а к чему был весь этот цирк, который мы наблюдали с осени 2025 г. (псевдоконсолидация, игры с дивполитикой, попытка протолкнуть в ЦБ обязательное предложение по заниженной цене)?
Принудительный выкуп был бы логичным завершением всей этой истории. Как будто бы случайно к этому вот так пришло🤡

В любом случае, выкуп, если он и будет, будет не ниже 551,4 руб. (цена завершившейся оферты). Это как минимальный гарантированный ориентир.

Теперь вопрос только в том, какой будет цена PIKK согласно отчету оценщика - ниже этой цены выкуп тоже быть не должен.

В этом контексте очень понятно, почему PIKK не валится на фоне крушения рынка. Здесь 551,4 руб. как минимальная поддержка, а в остальном - широкое поле для предугадывания оценки оценщика, инсайдов и иных фантазий, почему цена может быть выше.

#PIKK #PIKK_оферта

2.6k 1 18 34 40

KMAZ: первая допка за историю
Планируемое размытие до 24,9%.

Допка закрытая - выкупить допку вправе, по сути, РФ (помимо, конечно, акционеров по преимущественному праву).

Оплата деньгами.

Цена пока неизвестна - будет определяться позднее. Но не ниже номинала 50 рублей, в любом случае.

Допку, для начала, должен еще утвердить ГОСА 26 июня.

#KMAZ #KMAZ_допэмиссия


MVID: очередные премправа
Очередное уже традиционное напоминание, что сегодня, 25 мая, последний день удерживать MVID в портфеле, чтобы в очередной раз заполучить премправа на покупку акций из новой закрытой допэмиссии. Для фанатов, так сказать😄

С другой стороны, прикольно, что мы с вами проживаем такой интересный прецедент. Однажды же он чем-то да завершится.

Время летит, конечно 😨 вот ровно (ровно!) год (год!) назад расписывала логику по премправам по предыдущей их закрытой подписке, которая в итоге не состоялась. Примерно эту же логику можно использовать и сейчас - все равно все та же неизвестность.

Кажется, это тема либо для инвесторов, либо для очень терпеливых спекулянтов, которые готовы делать одно и то же снова и снова да еще и с неопределенным негарантированным результатом (цена, возможный объем участия, сроки - все это пока неизвестно).

Также:
🔸это закрытая допка, а там свои ограничивающие особенности участия
🔸это уже четвертый заход MVID на допку, предыдущие три были (или будут - при условии одобрения на ОСА) отменены (там было так: открытая - закрытая - открытая - и сейчас снова закрытая). Тема с отменами, как ни крути, тоже повышает неопределенность.

#мвидео_докапитализация
#MVID


По Европлану выкуп пока тютелька-в-тютельку развивается так, как я рассказывала. Четко в последний день успели сделать нам сущфакт, чтобы не зайти в нарушение сроков🎉

Минимально возможная цена в 677,9 руб. также подтвердилась.

Теперь до 4 июня ждем открытия участия в выкупе.

Обновила мелочи в Событийном деске 🖥, но в целом обстановка развивается в соответствии с изначальным прогнозом.

#LEAS #LEAS_выкуп


Кто рассматривает GEMC по ПремПраву за 766,2 руб., сейчас как раз оптимальное время подавать заявку.

В карточке моего Событийного деска доступны все детали🖥

Апсайд к текущей котировке GEMC не такой уж большой, поэтому, кажется, что ПремПрава здесь - это скорее не самостоятельный повод участвовать, а дополнительный плюс для тех, кто и так рассматривает GEMC в среднесрок/долгосрок.

#GEMC #GEMC_премправа


Корпоративные события окончательно перестали помещаться в посты.

Слишком много там всего прекрасного: сроки, брокеры, документы, налоги, права, риски и отдельный жанр искусства — «ответ поддержки».

Поэтому теперь посты превращаются… превращаются посты…
в карточки корпоративных событий!

В карточках буду собирать и обновлять сроки, брокеров, документы, риски, кто на что имеет право и главное — что сейчас происходит.

Да там даже есть блок «что пока неизвестно». Потому что иногда именно там скрывается самое важное.

В общем, для ситуаций, когда брокер прислал длинное сообщение, эмитент что-то раскрыл, в чате уже 48 версий происходящего, а вы сидите с мыслью:
«Я просто купил акцию. Почему я теперь юрист-депозитарщик?» 😂

Событийный деск имени меня 🖥


LEAS: выкуп после выкупа

Это редкий для торгуемых компаний выкуп. Он длинный и необычный по процедуре выплаты денег. Подробно про него рассказываю здесь‼️❓
В течение полугода после запуска процедуры Альфа-Банк будет находиться в режиме постоянной выплаты денег по выкупу🤑 Согласитесь, чисто процедурно это звучит обременительно для них.

Поэтому мне интересно, как так получилось, что Альфа-Банк дошел до жизни такой (вляпался в эту процедуру, проще говоря)🤨
То ли они действительно строго исполняют закон (молодцы! реально очень круто!), то ли они в принципе и сами рады продолжить выкупать акции LEAS побольше и подольше, чтобы пересечь 96%, 97% пороги и т.д.

Я прикинула, что если Альфа-Банк пересек 95% порог 15 апреля (ну лично у меня акции списали в адрес Альфа-Банка именно тогда), то:
❗️не позднее 21 мая Европлан должен сделать нам сущфакт, где мы увидим финальную цену выкупа
❗️не позднее 4 июня должна открыться процедура участия.

Но все это может произойти раньше (да хоть на неделе с 12 мая) или же, напротив, позднее, если ЦБ в ходе предварительной проверки найдет у них очепятку в документах.

И да - цена выкупа будет не ниже 677,9 руб. Будем для простоты презюмировать 677,9 руб.

Самое интересное здесь, что деньги за выкуп должны выплачиваться не всем одномоментно, как мы привыкли.
По каждому акционеру срок выплаты будет исчисляться отдельно: Альфа-Банк должен будет оплачивать акции в течение 15 дней после получения требования о выкупе от каждого конкретного акционера.

Другими словами, ты, подавая требование о выкупе пораньше, а не попозже, сам ускоряешь свой срок получения денег (а не просто выжидаешь окончания общего дедлайна, как это было в предыдущей оферте на выкуп LEAS).

И поскольку окно получения денег будет открыто в течение всех 6 месяцев действия выкупа, то котировка LEAS может на все эти полгода заякорится примерно на одном уровне (в отсутствие других позитивных факторов). Это будет котировочная тихая гавань.

А уровень котировки определится в зависимости от премии, которую рынок заложит за процедурную сложность, а также в зависимости от количества дней, которое на практике будет занимать цикл от “купил на бирже” до “получил деньги по выкупу”🔄

Думаю, на практике этот цикл будет занимать ~25 дней (15 дней на оплату по закону + ~10 дней на процедуру от покупки до подачи требования).
В этом случае, например, если рынок сочтет доходность в 20% годовых адекватной для этого выкупа, то котировка на полгода может заякориться в районе 669 руб. Кстати, она туда и доползла к 18 марта, когда до получения денег по предыдущей оферте на выкуп LEAS по 677,9 руб. оставались те же самые ~25 дней. Разница в поведении котировки, наверное, будет в том, что в предыдущей оферте котировка с каждым днем прижималась вверх все ближе к цене выкупа, так как с каждым днем срок до денег уменьшался. А в текущем выкупе в каждый момент времени срок до денег должен быть для всех примерно одинаковый, значит котировка должна бы быть равномерной.

Пока непонятное с этим выкупом - это процедура участия. То ли участие будет только через брокера, то ли через брокера + Альфа-Банк. Эта процедура (куда кому что нести) может оказаться чуть более витиеватой, чем в других похожих выкупах. Но не должна быть какой-то совсем неисполнимой.

Этот выкуп шаг за шагом, предостережения по особенностям процедуры, иллюстративные расчеты и риски делистинга/принудительного выкупа здесь в событийном деске 🖥 Буду там обновлять информацию❤️

#LEAS #LEAS_выкуп


CBOM выкуп по 10,35 руб.
Все, кто решился пойти/остаться в CBOM под это дело, знают, что сегодня (20.04) надо удерживать CBOM в портфеле до конца дня, чтобы попасть в списки.

Кажется, завтра котировка покажет еще глубже фикс на желающих выйти и перезайти под выкуп позднее (на ожиданиях этого уже и сегодня -7%, или мы еще чего-то не знаем?😂).
CBOM пока не афишировал заградительных противоречащих закону требований про непрерывность удержания акций после фиксации списков (как это сделал SFIN). Хотя еще рано радоваться - теперь такой риск с нами.

Буду мониторить процесс. В частности:
➡️станет ли CBOM, в нарушение закона, требовать непрерывность удержания акций для выкупа?
➡️одобрит ли по итогу мажоритарий реорганизацию на ОСА 25.05.2026? Раньше уже говорили о присоединении ДВБ к МКБ. Но все равно могут и не одобрить (перенести сроки, передумать и пр.) - такое бывает. Тогда плакал выкуп в любой пропорции.
➡️ собственный капитал CBOM?

А с коэффициентом выкупа ничего заранее не поделаешь. Он станет известен лишь после того, как вы подадитесь на выкуп и все ваши акции заблокируются (из которых выкупят все или кусочек)🗿

Цена выкупа в 10,35 руб. нам кажется чем-то экстремальным. С другой стороны, еще год назад котировка тоже показывала больше 10 руб.

Пока мы ждем развязки, это ценообразование можно воспринимать как объективный фактор - а-ля вот такую рыночную стоимость нарисовал оценщик.

А можно пытаться думать о скрытых мотивах. Из теорий заговора мне приходит в голову, что может быть “договорнячок” с кем-то из крупных миноритариев на выход из МКБ по этой цене.

Инфа по составу акционеров CBOM закрытая и путаная. Из обрывков лично я ее поняла так:
➡️71,4785% так или иначе под Судариковым, который также контролирует ДВБ. Поэтому презюмируем, что этот мажоритарный пакет будет голосовать “за” присоединение ДВБ и поэтому в выкупе участвовать не сможет. Не будем зациклироваться на серых схемах, где он тоже будет пытаться откусить кусок от выкупа – всё-таки это банк и особенно поднадзорен ЦБ.
➡️4,5812% – крупные нерезы (ЕБРР и Вангард), которые застряли в МКБ после 2022 г. и под выкуп не пойдут.

Остаются, по моему мнению, две большие категории, конкурирующие за участие в выкупе:
➡️free-float – 22%
➡️Регион Траст - 5,43%

То, что free-float будет толкаться и грызть друг друга за выкуп – это повсюду уже подробно обговорили.

Меня еще смущает Регион Траст (5,43%).
С 2023 г. Регион Траст стал подконтролен Жуйкову, а у Сударикова там осталось всего лишь 17%. И именно с 2023 г. некто с пакетом в 5,43% (Регион Траст?) стал по вопросу нераспределения прибыли на собраниях МКБ голосовать “воздержаться”. То есть по критичным вопросам стал себя вести не в унисон с мажоритарием.
Уж не было ли достигнуто договоренности “выпустить” Регион Траст по 10,35 руб.? Особенно с учетом того, что в результате присоединения ДВБ его пакет в CBOM размоется?

И что в итоге получается с коэффициентом выкупа?

➡️Если предъявится весь free-float (7,354 млрд акций), то у каждого из нас выкупят от 45% предъявленных акций, а остальные вернут.
➡️Если к выкупу предъявится ещё и Регион Траст (1,8 млрд акций), то коэффициент выкупа составит еще меньше — от 36%.

Звучит страшно😨

С другой стороны, вряд ли предъявится прям весь free-float, там же наверняка есть и нерезы, не все физики дойдут из-за документарных сложностей и т.д.

Поэтому можно эту же ситуацию представить и более вдохновляюще — собственный капитал позволяет МКБ сделать полный выкуп, если к выкупу предъявится не больше половины free-float ИЛИ Регион Траст + одна пятая free-float🎉

Да, это очень рискованная тема и вообще может сорваться⚠️ Хотя и имеет право на существование.

Деньги за выкуп ~10.08.2026 г. Но [не]доходность рассчитать сложно🤯

Ведь, главное, неизвестно — выкуп будет полный или частичный в неизвестной пропорции от 36-45%.
И если частичный, то по какой котировке вам придется в середине июля продавать возвращенные вам невыкупленные акции (да, котировка может плюхнуться настолько, что "сожрет" вашу прибыль от выкупленной части акций. Но не обязана).

#CBOM #CBOM_выкуп


PIKK оферта по 551,4 руб.: ВАУ-решение от ЦБ & сроки денег

Я бы даже сказала, что это Исторический и Поворотный Момент в области обеспечения баланса интересов мажора и миноров при выставлении оферт в случае совершения в преддверии оферты некоторых действий, которые приводят к занижению рыночной цены акций. Что, в свою очередь, конечно, занижает и цену оферты😮

В общем, сэкономить на офертах мажоритариям теперь будет сложнее😬 Слишком уж очевидные манёвры могут не прокатить.

Что произошло?
А то, что мажоритарию PIKK прилетела ответочка от ЦБ за цирк с конями отменой дивполитики и псведоконсолидацией 100:1 в октябре 2025 г.

ЦБ обратил внимание, что те действия PIKK привели к существенному снижению рыночной стоимости акций🔽

И оказывается, ЦБ предписал, чтобы цена оферты была не ниже 6мес средневзвеса до принятия СД решения об отмене диволитики и псевдоконсолидации. А это как раз те самые 551,4 руб., которые мы и имеем в итоге.

Этот «доконсолидационный» средневзвес в 551,4 руб. также оказался выше средневзвеса на момент направления оферты в ЦБ (451,5 руб.) и цены покупки акций мажором в январе 2026 г. (465 руб.).

Поэтому цена в 551,4 руб. и была зафиксирована в качестве цены оферты.

Важное:

➡️отсечек нет, то есть покупать под оферту можно и сейчас и позднее.
➡️выкупят в полном объеме все акции, которые решите предъявить (без всяких пропорциональностей).
➡️когда деньги? Сейчас нет возможности прям точно посчитать, так как нет информации, получил ли PIKK оферту (а именно от этой даты запускается течение срока). Да и в принципе дата здесь может плюс-минус несколько дней «плавать».
В качестве ориентировочной даты для расчета доходности можно ±29 июня использовать (70 дней на подачу заявки с момента получения оферты PIKK + 17 дней на перевод денег).
➡️скорее всего, налоговые доки для расчета НДФЛ придется, как обычно, собирать и подавать самостоятельно. Впрочем, вдруг кто-то из брокеров сделает для своих клиентов приятное исключение и сам посчитает НДФЛ, хотя именно в данной оферте я такое не очень ожидаю. В общем, надеемся на чудо, но морально готовимся к неприятному сбору документов.

Остальное подробнее позднее🤲

#PIKK #PIKK_консолидация #PIKK_оферта


PIKK оферта
Реально в документе 551,4 руб

#PIKK #PIKK_консолидация #PIKK_оферта


MVID: ПремПрава VS Открытая Подписка (SPO/FPO)
ПремПрава и открытая подписка (SPO/FPO) — это разные способы купить одно и то же (т.е. новые акции из открытой допки).

Если говорить прицельно об MVID, то сейчас как раз заканчивается прием заявок на покупку новых акций по ПремПраву🏁

Тинёк сегодня, 1 апреля, последний день принимает заявки в чате.
А ВТБ завтра, 2 апреля, до 14:00 мск последний день принимает заявки в офисах с инвест. обслуживанием.


А вот прием заявок на покупку этих же новых акций MVID, но в рамках открытой подписки (SPO/FPO), ещё не начинался🚛

В общем, суть одна и та же — и там и там ты можешь купить новые акции MVID из той самой открытой допки. Однако механика и сроки покупки будут разные. Отсюда и разные торговые стратегии.

☝️В табличке объяснила разницу между покупкой новых акций из допки по ПремПраву VS по Открытой Подписке (SPO/FPO).

И подсветила плюсы
➕ и минусы ⛔️ каждого способа.

👇А ниже вкратце.

Вкратце, что дают ПремПрава?🟢
➡️Право гарантированно (т.е. без риска аллокации) купить акции из допки. 
➡️Право сначала увидеть цену допки, реакцию рынка и даже финальный объем размытия. А лишь потом принимать решение об оплате (или неоплате) акций по ПремПраву (будет 5 раб. дней на оплату). Для долгосрочных инвесторов такое «сначала посмотреть» — особенный плюс.

Вкратце, в чем недостатки ПремПрав?🔴
Однако за эти преимущества вы «платите» технико-документарно-налоговыми сложностями📝 Это раз.

А, во-вторых, за эти преимущества вы «платите» зачислением вам новых акций, купленных по ПремПраву, с некоторой задержкой⏳

Дело в том, что в первую очередь новые акции получат участники открытой подписки (SPO/FPO). И только через несколько дней (±7-10 дней на практике) новые акции зачислят покупателям по ПремПраву☹️

Предположим, что цена допки будет установлена с дисконтом к котировке🛍 Что было бы рыночной нормой, иначе во всех этих SPO/FPO для нас финансово нет смысла.

Однако после зачисления новых акций в первую очередь участникам открытой подписки логично было бы ожидать фиксации ими прибыли.
Это создаст техническое давление на котировку
📉

И к тому моменту как новые акции будут, наконец, зачислены покупателям по ПремПраву, из-за этого технического давления котировка может приблизиться к цене допки, сократив дисконт, или даже схлопнуться с ценой допки. Это в моменте уменьшит/уничтожит прибыль для участников ПремПрав, а то и может увести в минус.

Для долгосрочных инвесторов по ПремПраву это не проблема. А для спекулятивных сделок по ПремПраву это неприятно.

Поэтому, в идеале, ожидать поступление акций по ПремПраву лучше всего, обезопасившись хеджем — шорт фьюча или спота, как мы делали в сделке с ПремПравами VTBR. Однако с MVID сейчас это уже проблематично😭

Шорт спота брокеры в основном убрали (оставили только на удержание), поэтому эта опция отпадает🫡

А фьючерс MVID-6.26 находится в существенной бэквордации к споту уже давно. Размер бэквордации сейчас составляет ~9,4% и как будто «предсказывает» нам ожидаемый дисконт цены допки к котировке🤯

Логика брать шорт в качестве хеджа построена на том, что ты берешь шорт выше ожидаемой цены допки и поступлением акций из допки этот шорт закрываешь, фиксируя дельту.

Но с фьючом MVID-6.26, который, похоже, уже сейчас закладывает дисконт цены допки ~9,4%, такую логику рискованно применять, потому что если вдруг дисконт окажется меньше, то вы можете оказаться в убытке. Ну только если вы уверенно ожидаете еще больший дисконт или еще бОльшую степень размытия, которую рынок не заложил.

Я бы, скорее, теперь подождала с хедж-действиями до объявления ценового диапазона (если таковой будет).

Можно ли заявиться к участию и по открытой подписке, и по ПремПравам?
Да☑️

Можно сейчас подать заявку по ПремПравам и сохранить за собой эту опцию. И потом еще и в открытой подписке поучаствовать, если пожелаете. А после объявления цены допки понять, что участия в открытой подписке вам достаточно, и забить на оплату ПремПрав. Или, напротив, ещё и ПремПрава оплатить. 

Короче, разные вариации возможны🙂

#MVID_докапитализация
#MVID #MVID_ПремПрава #MVID_допэмиссия


ПремПрава на MVID: идёт сбор заявок🏁
Даже уже подходит к концу🔚

Это первый этап в рамках той самой открытой допки на 1,5 млрд новых акций с потенциальным размытием до 9,34 раз. Хотя утверждают, что по факту новых акций разместят кратно меньше.

Если у вас акции MVID были на депо на 19 сентября 2025 🗓, то вы вправе купить новые акции из этой открытой допки по так называемому ПремПраву. Помните, как мы с вами в сентябре это обсуждали?

А все остальные пока ждут, когда стартанёт прием заявок на покупку таких же новых акций из этой открытой допки в рамках стандартного всем привычного биржевого SPO/FPO.

Цена допки пока неизвестна😎
Поэтому сейчас просто подаём заявку на покупку акций MVID по ПремПраву вслепую. 

А зачем? ❓
Эта заявка нас ни к чему не обязывает, зато в будущем создает возможность гарантированно (без всяких аллокаций) купить новые акции MVID из допки по цене допки (и только если эта цена нас устроит).  

Как подать заявку на покупку акций MVID по ПремПраву?
Формально это называется поучаствовать в корп.действии «преимущественное право приобретения» акций MVID  (тип корп.действия PRIO, референс 1091113). 

Порядок подачи заявки (визит в офис, чат, личный кабинет на сайте и пр.) каждый уточняет у своего брокера. Но заявка по ПремПраву точно не в стакане!

Обычно у Тинька - через чат, у ВТБ-брокера - личный визит в офис с инвест.обслуживанием, у БКС и Финам - в личном кабинете на сайте.

Сколько акций MVID указать в своей заявке?
Главное, не превысьте в своей заявке max количество причитающихся вам по ПремПраву акций MVID, иначе брокер может не пропустить вашу заявку. 

Для этого смотрим в выписке по счету депо на конец дня 19 сентября 2025 свои остатки MVID и умножаем на 8,344. Да, умножаем более чем в 8 раз! Вот это и будет ваш max акций MVID по ПремПраву.

Потом округляйте до целого числа в меньшую сторону, чтоб избежать превышения и дробных акций.

Кому нужна абсолютно точная формула расчета со всеми знаками после запятой - смотрите на картинке.


Например, если на 19 сентября 2025 у вас на счете депо в остатке была 1 акция MVID, то по ПремПраву вы можете купить max 8 акций MVID.

Можете в заявке на ПремПраво указать свой max, а потом по факту объявления цены допки оплатить меньшее количество акций.

Или же вы можете заранее предрассчитать свои аппетиты и в заявке сразу указать акций меньше, чем ваш max.

Не прозевать сроки! Узкое окно⏱
Сроки зависят от брокера - уточняйте у своего!

Однако позднее чем примерно середина дня мск 2 апреля (чт.) никто из брокеров точно уже не будет принимать заявки.
А некоторые завершают прием заявок уже сегодня!

Примеры по срокам:
➡️БКС: до 18-00 мск 30 марта (сегодня)
➡️ВТБ: до 14-00 мск 2 апреля (чт.) Сильно рекомендую не затягивать до последнего момента! Вдруг случится техническая неполадка👩‍💻

В этот раз с Тиньком странная ситуация. Обещали начать приём заявок сегодня, но пока ещё не начали.☹️
UPD: 📢Тинек начал в чате принимать заявки 31 марта и завершит 1 апреля.

Оплата акций по ПремПраву позднее🐌
Сейчас мы просто подаем заявку по ПремПраву своему брокеру. И всё. Никакой оплаты акций и блокировки под это д/с пока нет. 
А оплачиваем акции по ПремПраву позднее. А именно, в течение 5 раб. дней с момента, как MVID определит финальную цену допки.
Или же не оплачиваем, если эта цена окажется неинтересна под ваши торговые цели😉

Комиссия за подачу заявки⚠️
Учитывайте, что за подачу заявки по ПремПраву брокеры могут взимать комиссию ±500-1500 руб.
Независимо от того, оплатите ли вы по итогу свои акции по ПремПраву.

Уточняйте у своего брокера размер/наличие комиссии.

Мало ли, вдруг для кого-то это причина вообще не подавать заявку на ПремПраво.

➡️Тинек и ВТБ не берут комиссию, кстати.

📝Что еще надо выяснить?
Вопрос с матвыгодой - будет ли MVID выступать нал. агентом, если матвыгода возникнет.

👇
Следующим постом напишу про разницу между двумя способами покупки новых акций MVID из открытой допки - ПремПрава и биржевое SPO/FPO.
Также там расскажу про плюсы и минусы ПремПрав.
Да, там есть минусы!
😨


#MVID_докапитализация
#MVID #MVID_ПремПрава #MVID_допэмиссия


Видео недоступно для предпросмотра
Смотреть в Telegram
Рассказала про то, как работает наш мозг применительно к страхам и почему рекомендуется идти в страхи.

Хотя не люблю эту фразу - идти в страхи. Заезженная. Лучше сказать - тренировать свой мозг привыкать проживать страхи.

Сама обожаю информацию про то, как мы, люди, функционируем. Вдруг вам тоже нравится.

Правда, ПремПрава MVID застали меня в процессе этого спича, поэтому пришлось выделить на них минутку😄
Но если вам ПремПрава MVID нужны как рыбе зонтик, то пролистывайте сюда 1:40 ➕


Официальная инфографика от MVID про начавшиеся ПремПрава на покупку новых акций из допки по пока что инкогнито цене🥸

Мы с вами эти ПремПрава с сентября прошлого года поджидали - вот здесь можете освежить в памяти основной принцип работы.

Напомню, что независимо от того, есть ли у вас ПремПраво и воспользовались ли вы им, вы всё равно вправе податься на покупку новых акций из допки в рамках основного биржевого размещения (SPO/FPO), но уже с риском аллокации.

Также сразу скажу, что на практике это никакие не 8 рабочих дней для реализации ПремПрава, а меньше.
ВТБ, к примеру, уже 30 марта (пн.) последний рабочий день принимает заявки на ПремПраво. Уточняйте у своих брокеров.

🎥UPD: ВТБ продлил срок приема заявок до 14:00 мск 2 апреля

Это быстрые заметки. А в остальном позднее детально прокомментирую ПремПрава MVID🕘

Пресс-релиз от MVID

#MVID_докапитализация
#MVID #MVID_ПремПрава #MVID_допэмиссия

Показано 20 последних публикаций.