


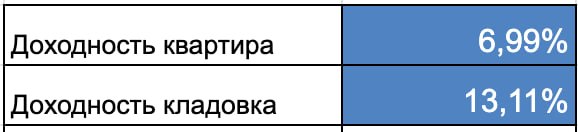
Ну что, прошел почти год моего инвест-проекта в ПИК.
Сначала про квартиру.
Как считал: (доход от аренды - коммуналка-платеж по ипотеке)/(расходы на ПВ+ремонт). То есть чистый доход на инвест. капитал.
Что не учел: страховки и взносы пока не сдал + доходность по этим деньгам, а также амортизацию и постепенное удорожание объекта.
7% выглядит достойно.
Фактически войдя с каким-то капиталом, теперь можно с него получать 7% без учета инфляции (считаем, что квартира растет на инфляцию).
Поздравляю людей, кто набрал три семейки и успел сделать ремонт дешевле, а сдать за столько же.
Квартира стоимостью в 2 раза дороже вряд ли будет сдаваться в 2 раза дороже.
2. Кладовка
Тут интереснее.
Доходность уже выше накопительных счетов с минимальным остатком в большинстве банком. Ну ок, есть где-то 13.5%.
Из плюсов: выше почти в 2 раза, почти нет рисков по амортизации. Из минусов: сразу надо было заплатить весь платеж.
Нужно ли брать было 2? Скорее да. Брать сразу 5? Скорее нет - тяжелее сдать, больше менеджмента.
Выводы:
квартира не вышла хорошую цифру доходности и окупится через 15 лет, если ничего не делать (закладываю обновление в середине срока). Сравните с квартирой за 40 млн., платежом 150 и которая будет сдаваться за 250 тыс. Проше было бы ПВ положить в банк.
Кладовка дает хорошую доходность, однако сильно мало денег - окупаемость 8 лет. Но не факт, что 5 кладовок дали бы такой же эффект (простой даже 1 месяц в году на каждую сильно снизил бы доходность, а плеча кредита нет).