Металл и Минерал


Гео и язык канала: Россия, Русский


Отраслевой блог для обмена новостями, исследованиями и аналитикой рынка горнодобывающей промышленности и металлургии России, СНГ и всего мира. Контакт: @MiningMetals_bot РКН: https://gosuslugi.ru/snet/69313bf25890f9d4c71cbd5f

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


⚠️Российский бизнес всё чаще уходит в минус: за 7м 2026г число убыточных направлений выросло почти в 4 раза-Известия

Самое большое отрицательное сальдо сложилось в металлургии — 269 млрд рублей.


🔋 Наш литий – наша сила: производить в России, держать в стране, вести в будущее!

13 октября в Москве состоится IV форум Литий-2026, организованный CREON Group. Ключевой вопрос мероприятия: как будет развиваться литиевая отрасль России?

За последние годы участники рынка обсудили геополитику, финансирование, сбыт, государственные программы, законодательство и технологические ограничения. Но переход от отдельных инициатив к конкретным промышленным проектам пока не состоялся.

В 2026 году мировая ситуация изменилась. Цена карбоната лития в КНР выросла примерно со 100 до 200 тыс. юаней за тонну. На рынок повлияли геополитические риски, ограничения экспорта сырья, перебои в работе отдельных проектов и проблемы с логистикой. Спрос поддерживают электромобильность и системы накопления энергии. В России дополнительный импульс могут дать проекты коммерческих накопителей на Юге и Дальнем Востоке.

Одновременно меняется подход к сырьевой базе. Помимо рудных месторождений, рассматривается гидроминеральное сырьё, включая попутные воды нефтегазовых предприятий в Оренбургской области и Якутии. Потенциальные преимущества такого направления – использование существующей инфраструктуры и более низкие издержки.

На форуме будут обсуждаться следующие темы:

✅ Руда или гидроминеральное сырьё – что станет основой российской отрасли;
✅ Какие технологии извлечения лития уже доступны в России;
✅ Какого оборудования и технологических решений не хватает;
✅ Сможет ли сотрудничество в рамках ЕАЭС, ШОС и БРИКС снизить внешние ограничения и издержки;
✅ Каковы текущий объём инвестиций, внутренний спрос и потенциал рынка к 2030 году;
✅ Какие меры необходимы со стороны регуляторов для запуска промышленных проектов.

Формат мероприятия - круглый стол и профессиональная дискуссия с участием представителей отрасли, инвесторов, производителей оборудования и регуляторов.

Присоединяйтесь к участию 13 октября!

Екатерина Попова +7 910 614-29-33, ep@creon-group.com
Дина Коршунова +7 926 307-37-33, dk@creon-group.com


🚗 Сколько в % электромобили в РФ составляют в парке легковых машин?
Опрос
  •   2%
  •   12%
  •   0,2%
  •   20%
92 голосов


Сегодня на территории Москвы Топливный дивизион «Росатома» ввел в промышленную эксплуатацию «гигафабрику» по производству литийионных накопителей энергии для электробатарей, мощностью 4 000 МВт·ч (4 ГВт·ч) в год.

Производственная мощность одной «гигафабрики» позволяет выпускать 18 млн аккумуляторных ячеек и 50 тыс. тяговых батарей в год. На московском заводе установлено свыше 450 роботов, уровень автоматизации 95 %


🇨🇱Производство меди в Чили снизилось на 13% в годовом исчислении в августе, по сравнению со снижением на 9% YoY в июле, согласно данным INE. Снижение было вызвано неблагоприятными погодными условиями в северной части Чили и перебоями в работе портов из-за штормов, а также забастовками работников.
Тем временем, за 8 месяцев 2026 года местное производство меди снизилось на 8% в годовом исчислении.

Учитывая негативную динамику в чилийском производстве (около 24% мировых поставок добытой меди), Cochilco недавно пересмотрела свой прогноз производства на 2026 год до 5,3 миллиона тонн, что представляет собой снижение на 3% в годовом исчислении по сравнению с предыдущим прогнозом в 5,6 миллиона тонн (+4% в годовом исчислении). Также был снижен прогноз поставок на 2027 год на 8%, до 5,5 миллионов тонн. Учитывая динамику за 8 месяцев 2026 года, мы считаем, что этот новый прогноз слишком оптимистичен и что существует вероятность недостижения запланированных показателей.

Мы сохраняем позитивный взгляд на медь (с ростом цен), учитывая как краткосрочные, так и долгосрочные проблемы с поставками, растущий мировой спрос на ВИЭ/ЦОД и увеличение инвестиций в инфраструктуру электросетей Китая (~8% мирового спроса на медь).


Россия находится на 6 месте в мире по запасам графита с долей в 4,52%. При этом по производству графита также занимает 6 место, но уже с долей в 1,39%.

Лидирует и по запасам, и по производству, Китай. На страну приходится 32% запасов и 78% производства.

Тотальное доминирование КНР в отрасли связано со стратегическим приоритетом по контролю производственных цепочек в сфере ВИЭ и электромобилей.


ЦВЕТНЫЕ МЕТАЛЛЫ 2026 – время сложных решений

Цветная металлургия столкнулась с серьезными вызовами на фоне нелегитимных ограничений. Кроме них, на отрасль влияют и внутренние факторы, включая финансовые, в ключевых сегментах индустрии – в строительстве, кабельной промышленности и энергетике.
В то же время, мировые цены на ряд цветных металлов, особенно на медь, цинк и никель, бьют рекорды. Спрос подпитывается отсутствием сырья (руды и вторичного сырья), а также «чистой» энергетикой, электротранспортом, дата-центрами и ИИ.

Российская отрасль отвечает на спрос конкретными проектами, такими как ГОК на Малмыже, запуски на Култуминском, Удоканском и Черногорском месторождениях, новый цинковый завод в Челябинской области. Но цепочка добавленной стоимости пока остаётся на стороне посредников, логистики и др. институтов: концентраты цинка, сурьмы и свинца перерабатываются, в основном, за рубежом, как и концентраты никеля, меди, олова и вольфрама. В 2026 году доля КНР в экспорте концентратов цветных и редких металлов уже превысила 90%.
Как расти в таких условиях?

На этот вопрос традиционно ответят участники отраслевой конференции CREON Group «Цветные металлы 2026», которая состоится уже 14 октября в Москве.

В деловой программе:

✅ Что реально двигает мировые цены и как перестраивается география поставок? (участники: Kept, Альфа-Банк, Недра России, Петербургская биржа, Полюс)

✅ Как наращивать экспорт не только концентратов, но и «чистого» металла, снижая зависимость от одного рынка?

✅ Вторичная переработка и техногенные месторождения, обогащение комплексных медных руд, замещение импортных реагентов ( ВИМС, Бия-Хим)

✅ Алюминий как драйвер новой индустриализации, магниевые сплавы с РЗМ, цветмет для ВИЭ (Алюминиевая ассоциация, СМЗ, Финам)

✅ Совместная реализация проектов и кооперация внутри ЕАЭС – риски и возможности.

Ведущие имена отрасли дадут чёткие ответы на ключевые вопросы и представят своё видение рынка на ближайшие годы.

Присоединяйтесь к участию 14 октября!

Регистрация :
Ольга Камзолова +7 916 145-53-25, ok@creon-group.com
Дина Коршунова +7 926 307-37-33, dk@creon-group.com

По вопросам выступления:
Екатерина Попова +7 910 614-29-33, ep@creon-group.com


Индонезия: экспорт угля в сентябре 2026 года стабилизировался после спада из-за Эль-Ниньо засухи
• Причина: Засуха на Калимантане из-за Эль-Ниньо понизила уровень рек, что ограничило движение барж от шахт к портам.
• Август: Экспорт упал на 23% в годовом исчислении. Сильнее всего пострадали Восточный Калимантан (-29,4%) и Южный Калимантан (-18,1%). Крупнейшие порты потеряли до 41% отгрузок.
• Январь–август 2026: Общий экспорт снизился на 8,2% (до 279,33 млн тонн) по сравнению с 2025 годом. Важно, что спад начался еще в феврале-марте, поэтому Эль-Ниньо не является его первопричиной, а лишь усугубил ситуацию.
• Сентябрь: После слабого начала объемы резко выросли. За период с 16 по 25 сентября было отгружено 10,02 млн тонн — это на 50% больше, чем в начале месяца (1–4 сентября). Всего за первые 15 дней было отгружено 11,87 млн тонн. Динамика поставок ускорилась, а уровень воды начал восстанавливаться.
• Прогноз на 4 квартал: Главный риск — продолжительность водного кризиса. Если засуха сохранится, низкая осадка барж продолжит тормозить вывоз угля и приведет к накоплению запасов на шахтах. Однако адаптация логистики в сентябре показывает, что система справляется с кризисом, работая в усложненных условиях.

Мировая торговля коксующимся углем:
• Мировой экспорт вырос на 14% — с 220,1 млн до 251,9 млн тонн.
• Рост обеспечили Монголия и Россия. Австралия и США показали умеренный прирост, тогда как в Канаде, Мозамбике, Польше и Колумбии объемы снизились.
• Усиливается роль наземных поставок и коротких маршрутов.
• Китай: Стал главным бенефициаром, увеличив закупки по суше. Доля Монголии в импорте Китая выросла с 55% до 63% (всего 62,1 млн тонн). Весь монгольский экспорт направлен в КНР. Это помогает Китаю компенсировать дефицит после проверок безопасности на собственных шахтах, снижать транспортные издержки и усиливать позиции в переговорах по цене с морскими поставщиками.
• Инфраструктура: Монголия расширяет пропускную способность, строя новую железную дорогу (30 млн тонн в год).
• Индия: Снижает зависимость от Австралии, закупая уголь у альтернативных поставщиков.
Рост мирового рынка коксующегося угля на 14% в 2026 году обеспечен за счет переориентации Китая на сухопутные поставки из Монголии и России, что укрепляет энергобезопасность КНР и меняет логистику всей азиатской торговли.


🇷🇺Незабываем, что завтра стартует главная конференция по горной добыче в России!
Всем быть! ⏰


⬇️ #Уголь в дальневосточных портах дешевеет т.к. торговая активность на рынке угля Азиатско-Тихоокеанского региона упала из-за праздников в Китае и выжидательной позиции индийских импортеров Ъ


Рашен Коппер; бонусы за медь
В рейтинг Forbes крупнейших плательщиков НДФЛ-2026 попали двое топ-менеджеров «Рашн Коппер Компани Лимитед» (бывшая головная структура #РМК): Всеволод Левин и Роман Горохов. Оба — за дивиденды 2025 года от одной и той же кипро-в-Россию-переехавшей компании РМК

• Всеволод Левин — №6 в рейтинге. Оценка личного дохода — 13,33 млрд руб., НДФЛ — 2 млрд руб. (дивиденды от МКООО «Рашн Коппер Компани Лимитед»).
• Роман Горохов — №7 в рейтинге. Оценка личного дохода — 12,94 млрд руб., НДФЛ — 1,94 млрд руб. (также дивиденды от той же компании).

«Рашн Коппер Компани Лимитед» — это перерегистрированная в спецадминистративный район на о. Русский (Владивосток) бывшая кипрская Russian Copper Company Limited, головная структура группы РМК.

Весной 2023 года она сменила юрисдикцию; тогда же менялась и структура владения: доля Игоря Алтушкина сократилась, а у топ-менеджмента (Левин, Горохов) выросла. К 2024 году компания скрыла структуру капитала, но в 2025-м выплатила 39,2 млрд руб. дивидендов, что и «высветило» бенефициаров в рейтинге Forbes.


Компромисс Минфина и РСПП — главным образом в том, что острые платежи за 2026–2027 годы можно будет частично перенести, а не изъять одним кассовым ударом.
Что именно вводят
Предлагается включить в НК новый налог на сверхдоходы для организаций-пользователей недр, работающий в 2027–2029 годах.
Логика такая:
берётся средняя мировая цена конкретного добываемого сырья;
она сравнивается с базовой ценой 2025 года;
если превышение составляет минимум 10%, появляется облагаемый «сверхдоход»;
налог взимается не с бухгалтерской прибыли и не с EBITDA, а по расчетной формуле, завязанной на объём добычи и ценовую разницу;
ставка — 30% для основной массы охваченных видов сырья и 20% для золота.
То есть это попытка изъять часть дополнительной природной ренты, возникшей вследствие внешней ценовой конъюнктуры

Но предусмотрены важные оговорки.
Индексация базы — существенная деталь. Она означает, что на второй и третий годы Минфин не сравнивает цены буквально с «низкой» базой 2025 года: для 2027 года база повышается на 10%, для 2028 года — на 21%. Это автоматически сужает базу налога в последующие годы.
Пример. Если условная мировая цена сырья в 2025 году была 100, в 2026-м стала 125, а добыто 1 млн тонн, то сверхценовая часть составляет 25 на единицу. При ставке 30% расчетный налог — 7,5 на единицу, до применения ограничения через 15% выручки минус НДПИ. Если в 2027-м цена останется 125, база уже будет не 100, а 110: облагаемый разрыв сокращается с 25 до 15.
В чём компромисс?
Проект устанавливает следующее:
налог за 2026 год подлежит уплате в 2027 году;
если его сумма превысит 4% выручки от реализации, часть сверх этого порога можно заплатить позднее — до 28 апреля 2029 года;
по налогу за 2027 год аналогичный порог составляет 5% выручки; превышение также может быть перенесено до 28 апреля 2029 года;
общая дата уплаты по каждому периоду — не позднее 28 апреля следующего года; декларация — до 25 апреля.
Пик денежного оттока ограничивается.
Какие компании затронет
В контуре:
отдельные руды чёрных и цветных металлов;
алюминий, медь, никель, кобальт, свинец, цинк, олово, вольфрам, молибден, сурьма, магний;
многокомпонентные комплексные руды;
горно-химическое сырьё;
полупродукты с драгметаллами

Кто может не пострадать
Важно не путать производителя металла, удобрений или концентрата с плательщиком именно этого налога. Налог построен вокруг добычи соответствующего полезного ископаемого, а не вокруг выручки всей вертикально интегрированной группы.
Отсюда несколько следствий:
ФосАгро может иметь нулевой эффект по этой конструкции, если налоговая база ограничится добычей сырья и не захватит экономику выпуска удобрений как готового продукта.
РУСАЛ теоретически может избежать или радикально снизить платёж, если под налогом окажется только добыча бокситов, а не алюминиевый передел и мировая цена алюминия как таковая.
Чёрные металлурги, по оценкам аналитиков, могут заплатить сравнительно немного: слабая конъюнктура 2026 года и индексация базы на 10%/21% сужают ценовой разрыв.
Это не общая «раскулачка металлургов» на 30% прибыли, а дополнительный налог на ценовую ренту добытчиков
Главные кандидаты — Норникель и Полюс; далее — отдельные добывающие активы цветной металлургии, золотодобычи и горно-химического сырья.
Компромисс с РСПП пока выглядит как смягчение графика уплаты, а не уменьшение принципа изъятия.


Ищем партнеров и новые возможности для сотрудничества

Наша компания имеет действующие контракты и рабочие контакты с большим количеством предприятий и структур металлургической отрасли в Европе, Азии и других регионах.

За счет уже сформированной сети контактов мы можем выводить партнеров на необходимые заводы, предприятия и представителей различных структур, в том числе на людей, принимающих решения.

Нас интересуют люди и компании, у которых есть:
• конкретные проекты и коммерческие предложения;
• интерес к сотрудничеству с металлургическими предприятиями;
• потребность в выходе на определенные заводы или структуры;
• предложения по сырью, производству, технологиям, оборудованию, финансированию и другим направлениям;
• готовые сделки или перспективные проекты, для реализации которых необходим прямой контакт с нужными лицами.

Не ограничиваемся одним направлением. Если у вас есть интересный проект, возможность или предложение — можем помочь найти соответствующий выход и организовать контакт с нужной структурой или должностным лицом.

Также имеем рабочие контакты и выходы на государственные структуры и профильные организации в различных странах. В зависимости от задачи можем организовать коммуникацию как с представителями бизнеса и промышленности, так и с соответствующими государственными и институциональными структурами.

Рассматриваем новые направления, проекты и взаимовыгодное партнерство.

Для связи: @Alexmetall17


У потребления металла в РФ не видно причин для восстановления Ъ

По итогам января—августа 2026 года потребление металла в РФ сократилось на 16% к уровню 2024 года, подсчитали в «Северстали». Заметного роста спроса не стоит ждать раньше второй половины 2027 года из-за высокой стоимости заемного финансирования, охлаждения жилищного рынка и переноса инфраструктурных проектов


⬆️Цена на российский уголь в портах Балтики достигла трехлетнего максимума. Этому способствовали рост стоимости топлива на мировом рынке, высокий спрос в Турции и увеличение ставок фрахта — Ведомости


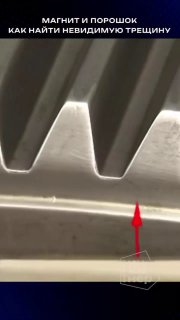
Важность металлических деталей претензионной точности.

Запасы высокоточных шарико-винтовых механизмов в США были истощены из-за войны с Ираном. Поиск этих компонентов увеличивает время производства ракет на месяцы, а то и годы.


В России возвращается масочный режим из-за инцидента с ЧУМОЙ

На Иркутском алюминиевом заводе сотрудников вновь попросили носить маски. Директор мероприятия отметил, что по городу ходит много противоречивой информации.

Ранее стало известно, что жительница Иркутской области скончалась от чумы. Она работала в институте эпидемиологии и микробиологии Иркутска и якобы разбила банку с возбудителем.

Намечается какой-то карантин может быть?


Железная руда в Китае ушла ниже $100/т, а стальной прокат дорожает в США и Японии. Классическая картина конца цикла: сырьё слабеет, готовая продукция держится на дефиците предложения и защитных мерах.

Руда: Китай снова тянет вниз:KORE 62% Fe опустился до $96,6/т CFR Циндао на 25 сентября — ниже психологической отметки $100/т. Давят слабые маржи китайских металлургов, рост портовых запасов и завершение предпраздничных закупок.

В ближайшие недели спрос на руду, вероятно, ослабнет: китайские комбинаты наращивают ремонты доменных печей, а выплавка чугуна может снизиться на фоне вялого стального спроса.

Слябы: география решает всё.Черноморские слябы подорожали до $493/т FOB, тогда как бразильские подешевели до $565/т. Разрыв в $72/т — не «рыночная аномалия», а отражение разных логистических, торговых и конкурентных условий.
Бразильский экспортный ориентир вышел из привычного коридора $570–580/т и продолжает сползать от июньского пика $597/т — антидемпинговые ограничения и давление на экспортные каналы делают своё дело.

Прокат: США и Япония повышают цены
Nucor в четвёртый раз за месяц подняла спот-цену на HRC — до $1220/кор. т, а её калифорнийский актив CSI предлагает $1280/кор. т. Сроки исполнения заказов держатся на уровне 3–5 недель: дефицит спотового предложения работает.

Япония добавила к октябрьским контрактам ¥5000/т на прокат и трубы. В итоге рынок проката фрагментирован: Северная Америка дорожает на ограниченном предложении, Европа пытается поднять цены, а Китай пока не даёт устойчивого сезонного импульса.

Фрахт: логистика стала отдельным фактором
Рост ставки Тубарао–Циндао до $43/т при удешевлении западноавстралийского маршрута до $15,95/т меняет сравнительную экономику бразильской и австралийской руды. Для китайских покупателей бразильский тоннаж дорожает не только в цене товара, но и в доставке — двойной удар по марже.

Рынок не «падает» и не «растёт» — он расслаивается. Руда и бразильские слябы отражают слабый китайский спрос, а американский и японский прокат защищены дефицитом, сроками поставок и торговыми барьерами. Для трейдеров ключевая развилка — сможет ли Китай после праздников конвертировать закупки в устойчивый спрос, или руда продолжит тестировать $95/т.


Где 0,1 % самых богатых владеют больше, чем нижние 80 %?
• В 27 странах 0,1 % самых состоятельных граждан владеют большим объёмом богатства, чем нижние 80 % населения, вместе взятые.
• В эту группу входят некоторые из крупнейших стран мира, в том числе Бразилия, Россия, Индия, Южная Африка и США.

✨Наследство может формировать разрывы в уровне богатства задолго до того, как проявятся различия в годовом доходе.
Владение активами создаёт возможности, которых нет у тех, кто получает только заработную плату. Стоимость жилья может расти, акции — приносить дивиденды, а бизнес — генерировать прибыль. Реинвестирование этих доходов способно ещё больше приумножить богатство.

Яркий пример того, насколько устойчивыми могут быть такие различия, демонстрирует Южная Африка. Одно исследование, охватывающее период с 1993 по 2017 год, показало, что после окончания апартеида не наблюдалось устойчивого снижения неравенства в распределении богатства. Финансовые активы преобладали в портфелях богатейших 0,1 % населения, тогда как основными активами нижних 90 % были жильё и пенсионные накопления.

Страны, выделенные красным, представляют экономики с очень разной историей/институтами — от США и Южной Африки до Индии и Швеции.
Даже в рамках этой группы наблюдается значительный разброс в степени концентрации богатства. Например, в Южной Африке нижние 80 % населения владеют менее чем 5 % богатства страны. При этом богатейшие 0,1 % владеют почти 30 % — эта доля превышена только в России среди этих топ 27 стран по неравенству.

Показано 20 последних публикаций.