


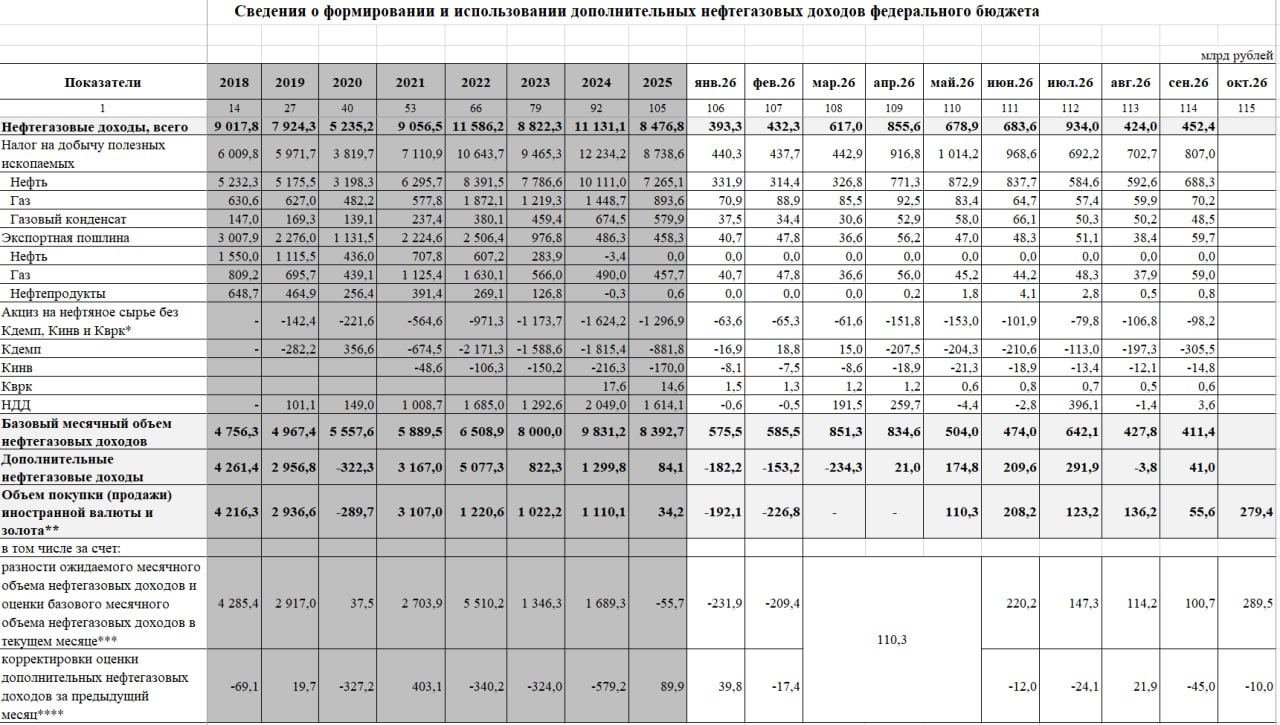
Минфин объявил о покупках валюты в октябре:
По 6 ноября ФНБ будет пополнено на ₽279,4 млрд (по ₽12,7 млрд/день), с учетом продаж операций зеркалирования ЦБ чистые покупки валюты составят ₽12,1 млрд (было ₽1.9 млрд/день).
Причиной значительного роста будут рекордные ожидания по поступлениям НДД из-за роста цен на нефть.
Как и ожидал демпфер принимает циклопические размеры из-за роста экспортной альтернативы. Минфин вернул НПЗ ₽305,5 млрд налогов (в августе было ₽197,3 млрд). Чем дороже бензин в Европе, тем меньше доходов остается в бюджете. Если бы не было НДД, то объем покупок валюты в ФНБ обнулился.
При оценке влияния на курс рубля стоит отметить, что общий объем нефтегазовых доходов вырастет на те же ₽300 млрд (НДД или больше при снижении демпфера), а экспортная выручка от дорогой нефти только начнет приходить на рынок в октябре и будет расти в ноябре из-за временных лагов.
Крупные объемы покупок в ФНБ были и ранее:
- июнь 2026 г. (₽208 млрд.) мощный рост валюты с 10,5 до 11,6 рублей за юань за счет совпадения с атаками на НПЗ и снижением цены на нефть;
- апрель 2024 г. (₽235,3 млрд.) изменений в курсе юаня почти не было с 12,67 до 12,73 рублей за юань;
- декабрь 2023 (₽244,8 млрд.) изменения в курсе юаня незначительны с 12,48 до 12,61 рублей за юань;
Таким образом, текущий рост валюты может быть эмоциональным всплеском, но вряд ли станет долгосрочным. Минфин весь год говорит о том, что не хочет влиять на курс со своим бюджетным правилом, но все выходит наоборот. Люди реагируют на новостные заголовки, даже если они обеспечены валютными поступлениями от нефтяников.
Поддержит ли рост валюты еще и отток капитала из-за роста налогов на «пассивный доход» покажет время, но это наиболее опасная часть пазла.