


🚚Инвестиции в подрядчика ГазпромНефти
Разбор СибАвтоТранс
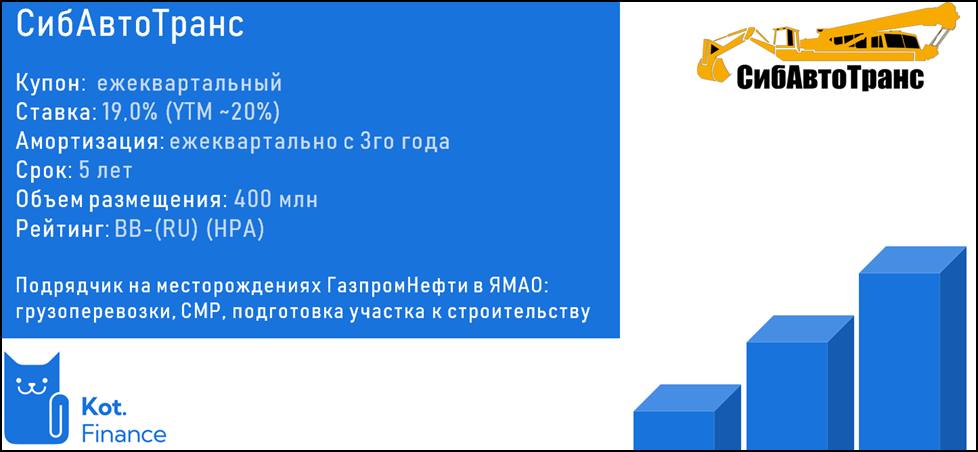
О выпуске
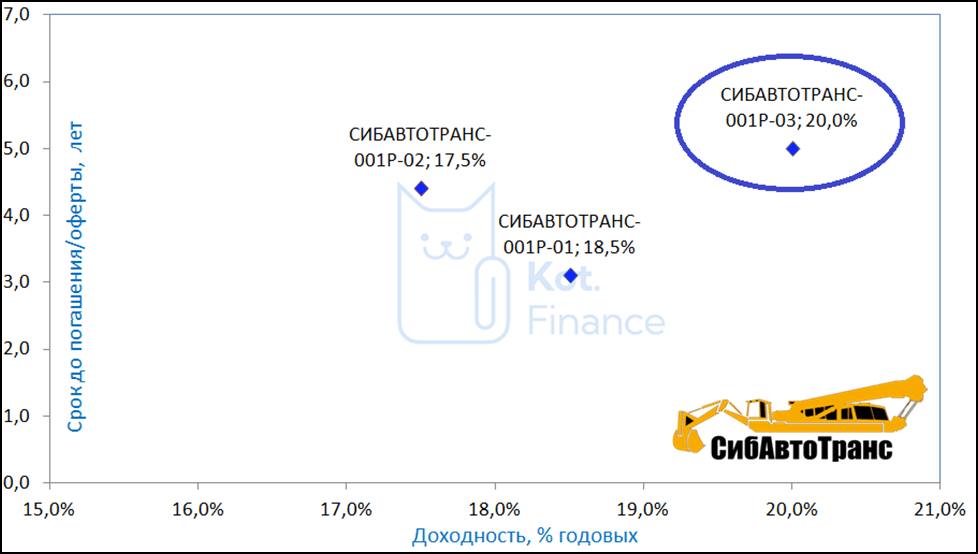
· Купон: 19% (YTM~20%)
· Амортизация: ежеквартально с 3го года
· Срок: 5 лет, без оферт
· Объем: 400 млн (+еще 2 выпуска на 400)
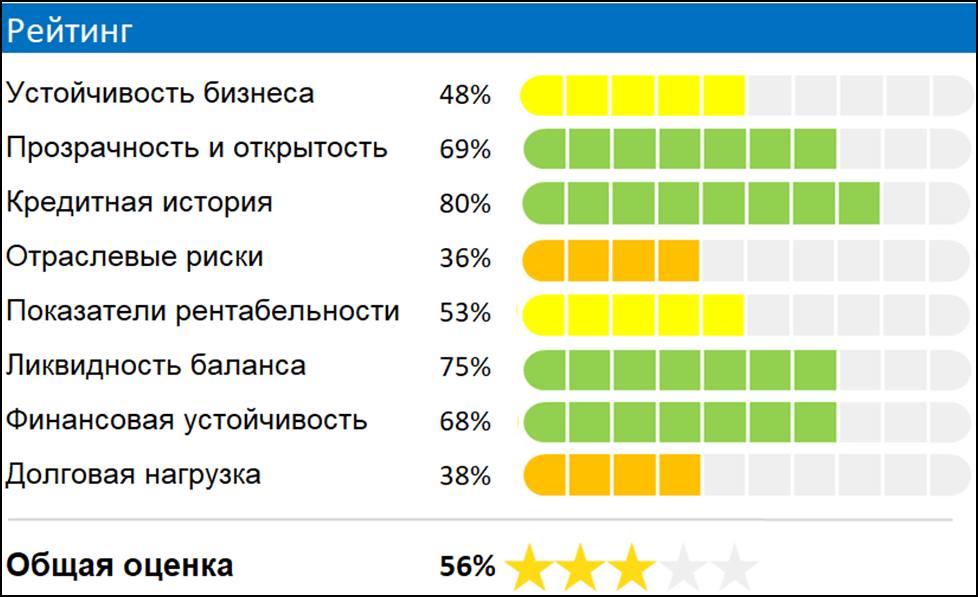
· Рейтинг: ruBB- (НРА)
Действующие выпуски дают 17,5-18,5% с погашением в январе 2027 / мае 2028
О компании
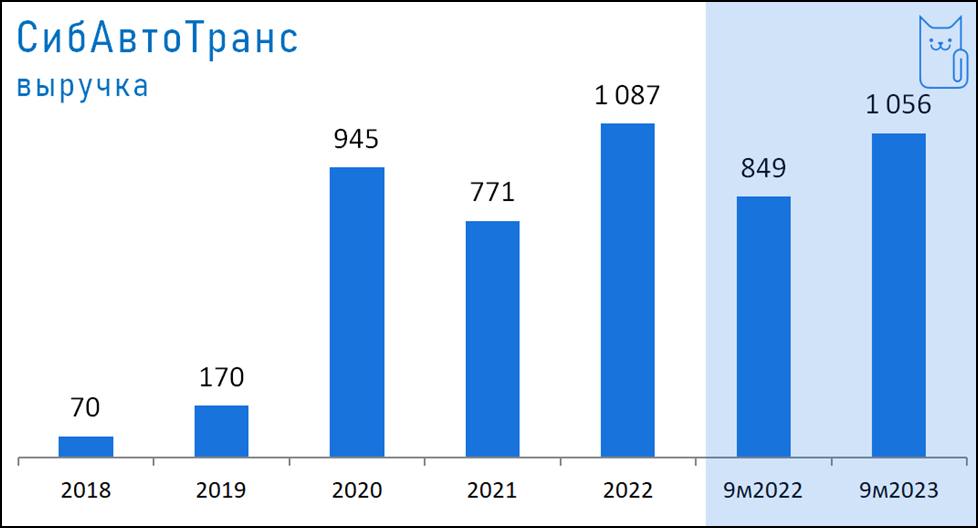
Зарегистрирована в 2016 году, на объемы >200 млн вышла в 2020. Занимается грузоперевозками, СМР на участках ГПН в ЯМАО. В управлении ~200 ед техники. У НРА инфо о контрактах до 2025 года на >5 млрд
⚡️Риски
🔻 Собственник привлечен к субсидиарной ответственности за ЗапСибОйлГрупп. Риск деловой репутации
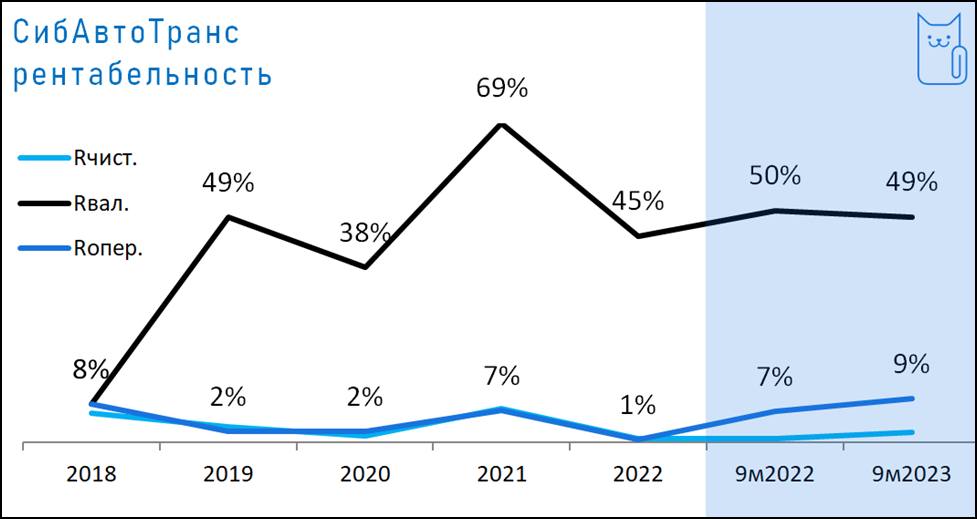
🔻 Зависимость от 1 заказчика. Будут ли заключены новые контракты? Достаточна ли маржинальность?
🔻 Удаленность эксплуатации: из северных месторождений техника не уезжает
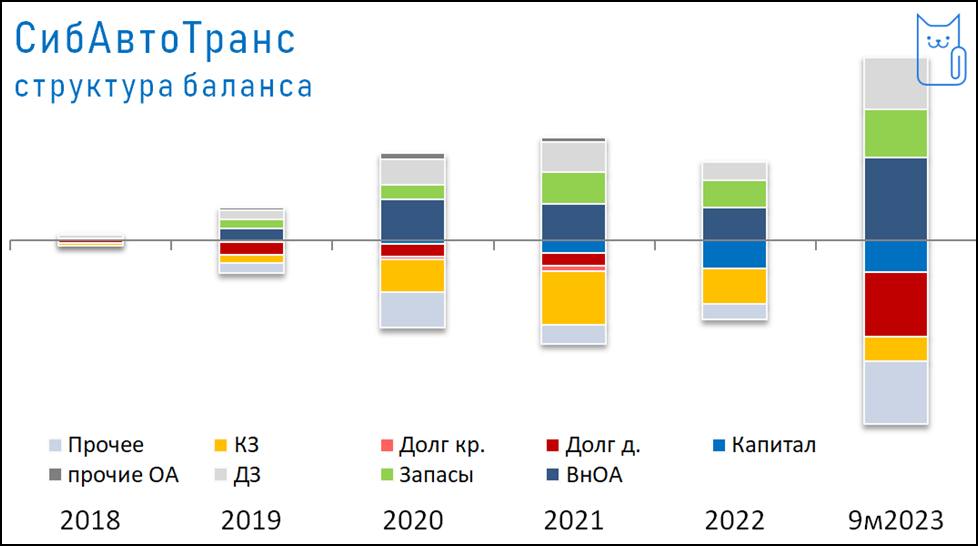
🔻 Высокий долг (с новым выпуском 1,1 млрд.) и нет инфо о цели (новый контракт? замещение лизинга?)
🔻 Низкий рейтинг ruBB-
🔻 Рискованная отрасль: исторически мелкие подрядчики часто дефолтят и банкротятся
✔️Неплохое раскрытии для инвесторов, +/- диверсифицированный долг (лизинг/облигации), ликвидность баланса – все долгосрочное. В 2022 году акционер увеличил УК и не выводит дивиденды
Вывод
Высокий риск и доходность. СибАвтоТранс - классический клиент лизинга, но у ЛК в обеспечении имущество и высокая ставка. В облигациях обеспечения нет. Есть и сценарий успешного развития, и одновременно, если дефолтнет через год – сильно не удивишься😅. Покупка СибАвтоТранс оправданна только при высоко диверсифицированном портфеле, где доля каждого выпуска не больше 1-2%, а риск на эмитента не более 3%.
5-летние облигации без оферты хорошо отыграют снижение КС, если вы верите в прогноз аналитиков. Третий выпуск предлагает доходность выше, чем текущие облигации, что позволит заработать на росте цены.
Мнение Кот.Финанс🐾: мы не покупаем эту компанию, т.к. для концентрированной позиции риски чрезмерные, а вложения по 2-3% мы не любим. В то же время, мы вполне видим портрет инвестора, кому это подойдет. Каждому свое.
Disclaimer
🐾 Кот.Финанс | #облигации