


🐮Сколько корова даёт молока?
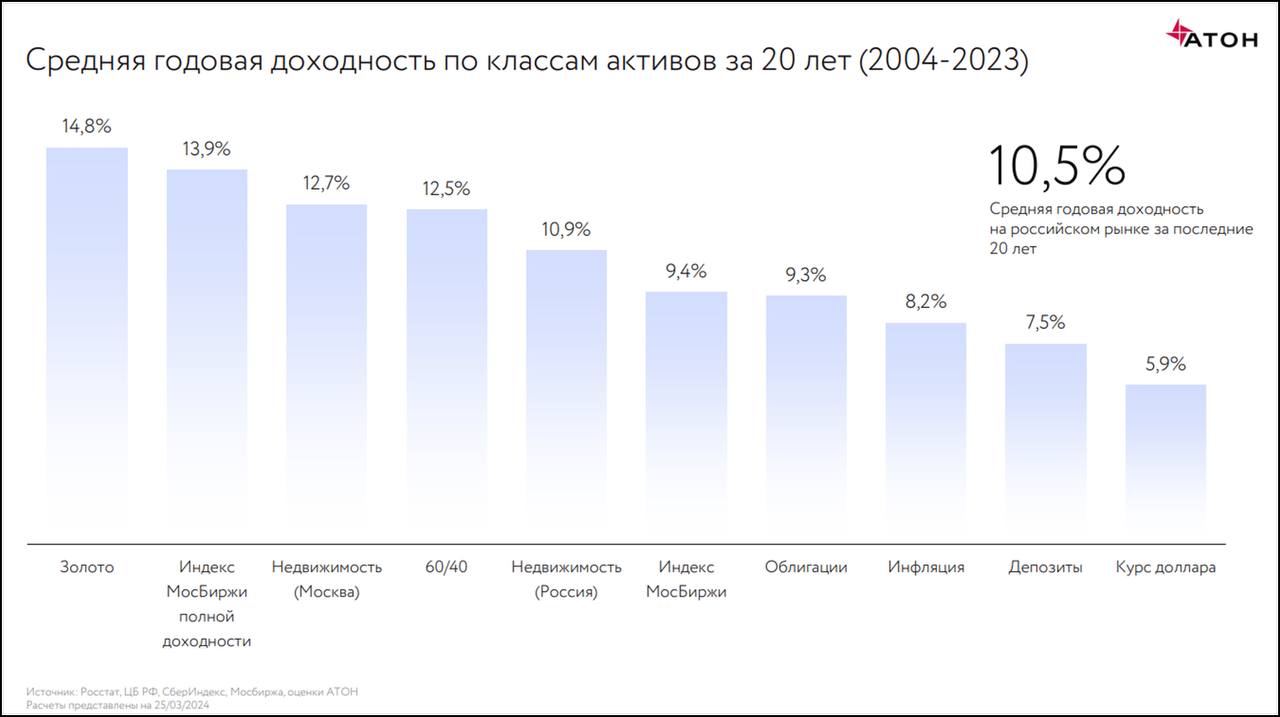
За 20 лет темпы ниже инфляции были только у вкладов и наличных 💲. Если бы доллар держали на вкладе (да, до 2020 по валютным вкладам платили хорошие проценты 🫣), то результат был бы принципиально иным.
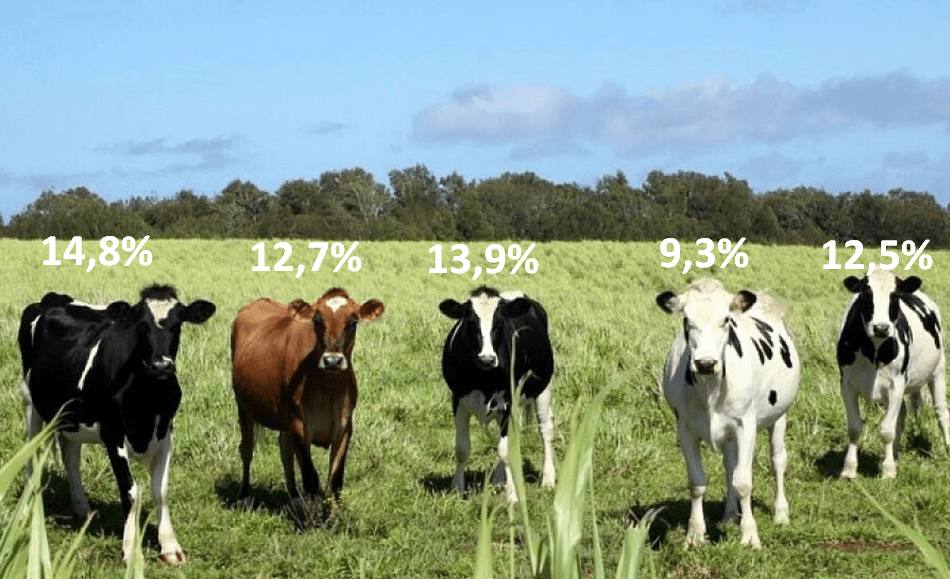
#️⃣1️⃣Золото (14,8%). Его особенности и способы заработать мы разбирали здесь
#️⃣2️⃣Индекс МосБиржи полной доходности (с реинвестированием дивидендов)
#️⃣3️⃣Московская недвижимость, ведь известно, что она всегда растет 😉
С недвижимостью не все так однозначно: если акции с реинвестированием дивидендов, то надо добавить рентный доход в расчет по недвижимости Даже при 4-5% - бетон становится безусловным лидером
#️⃣4️⃣Стратегия 60/40 – это 60% акций, 40% облигаций, чтобы умерить колебания. Подход интересный, заслуживает отдельного рассмотрения
#️⃣7️⃣ Облигации дали всего 9,3%, что всего на 1,1% выше темпов инфляции
Но здесь особенно не хватает конкретики: ранее мы разбирали историческую доходность в зависимости от кредитных рейтингов:
АА и ААА дают минимальную премию за риск к ОФЗ: нет риска – нет премии. Рейтинг А уже дает на 1,5% больше, что в рейтинге АТОН позволило бы догнать недвижимость России
💙За что мы любим статистику – так это за целостный взгляд вне времени и пространства. Если при определенных расчетах недвижимость + рентный доход «уделывают» все классы активов + дают высокую надежность (гос.регистрация, физическое воплощение) – зачем что-то выдумывать ❓
Если золото, недвижимость, акции, среднерискованные облигации дают +/- равную доходность 11-14%, то почему не выбрать диверсифицированный портфель❓
Наш выбор сейчас - облигации👍, которые дают существенно выше средней исторической доходности, но и инфляция (нет, не росстатовская, а реальная) - рекордная
Наши фавориты:
👵портфель бабули
👶портфель внучков
🔕утром без звука
🐾 Кот.Финанс |#акции #облигации #недвижимость
АТОН обновил рейтинг среднегодовой доходности по разным активам и нам надо срочно в нем разобраться
За 20 лет темпы ниже инфляции были только у вкладов и наличных 💲. Если бы доллар держали на вкладе (да, до 2020 по валютным вкладам платили хорошие проценты 🫣), то результат был бы принципиально иным.
#️⃣1️⃣Золото (14,8%). Его особенности и способы заработать мы разбирали здесь
#️⃣2️⃣Индекс МосБиржи полной доходности (с реинвестированием дивидендов)
#️⃣3️⃣Московская недвижимость, ведь известно, что она всегда растет 😉
С недвижимостью не все так однозначно: если акции с реинвестированием дивидендов, то надо добавить рентный доход в расчет по недвижимости Даже при 4-5% - бетон становится безусловным лидером
#️⃣4️⃣Стратегия 60/40 – это 60% акций, 40% облигаций, чтобы умерить колебания. Подход интересный, заслуживает отдельного рассмотрения
#️⃣7️⃣ Облигации дали всего 9,3%, что всего на 1,1% выше темпов инфляции
Но здесь особенно не хватает конкретики: ранее мы разбирали историческую доходность в зависимости от кредитных рейтингов:
Премия за риск к ОФЗ
• у ААА и АА ~1%
• у А ~2,5%
• у ВВВ ~5,1%
АА и ААА дают минимальную премию за риск к ОФЗ: нет риска – нет премии. Рейтинг А уже дает на 1,5% больше, что в рейтинге АТОН позволило бы догнать недвижимость России
💙За что мы любим статистику – так это за целостный взгляд вне времени и пространства. Если при определенных расчетах недвижимость + рентный доход «уделывают» все классы активов + дают высокую надежность (гос.регистрация, физическое воплощение) – зачем что-то выдумывать ❓
Если золото, недвижимость, акции, среднерискованные облигации дают +/- равную доходность 11-14%, то почему не выбрать диверсифицированный портфель❓
Наш выбор сейчас - облигации👍, которые дают существенно выше средней исторической доходности, но и инфляция (нет, не росстатовская, а реальная) - рекордная
Наши фавориты:
👵портфель бабули
👶портфель внучков
🔕утром без звука
🐾 Кот.Финанс |#акции #облигации #недвижимость