


Репост из: Кот.Финанс PRO
🏧М.Видео: суровая реальность и цифры из калькулятора против доп.эмиссии
О компании
Один из крупнейших offline-ритейлеров техники, одна из самых узнаваемых техно-сетей. Сейчас сложно строить рэнкинг из-за смеси online-offline. Телевизор можно купить в Ленте, а сковородку в М.Видео
М.Видео-Эльдорадо имеет >1200 магазинов, свой маркет-плейс, развивает новый формат магазинов-шоурумов
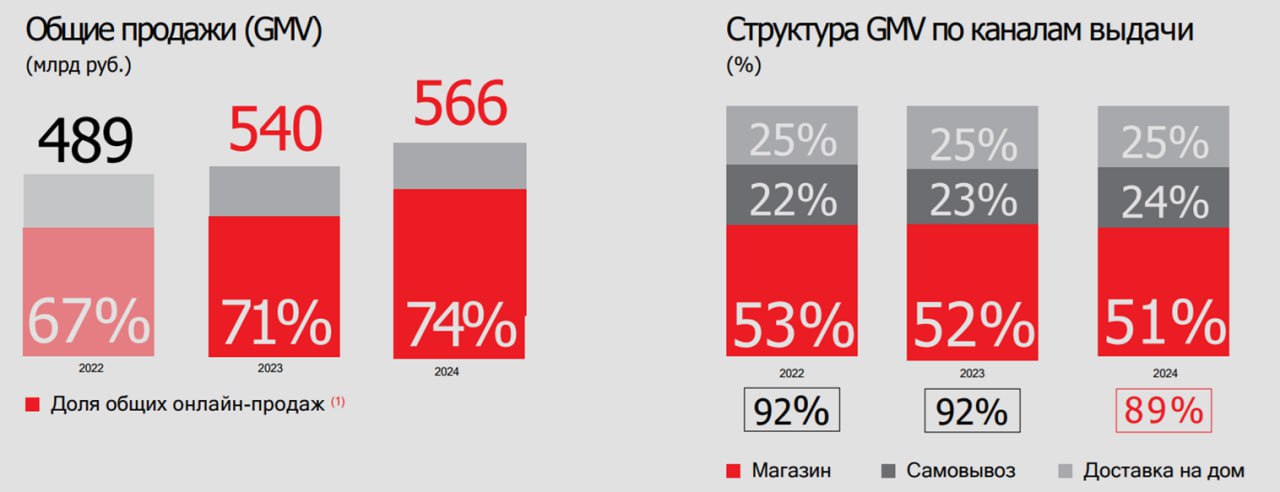
М.Видео творчески считает online👉Как?
👀Слайд по структуре GMV (свои продажи + маркетплейс) по месту выдачи лучше отражает реальность
Финансы
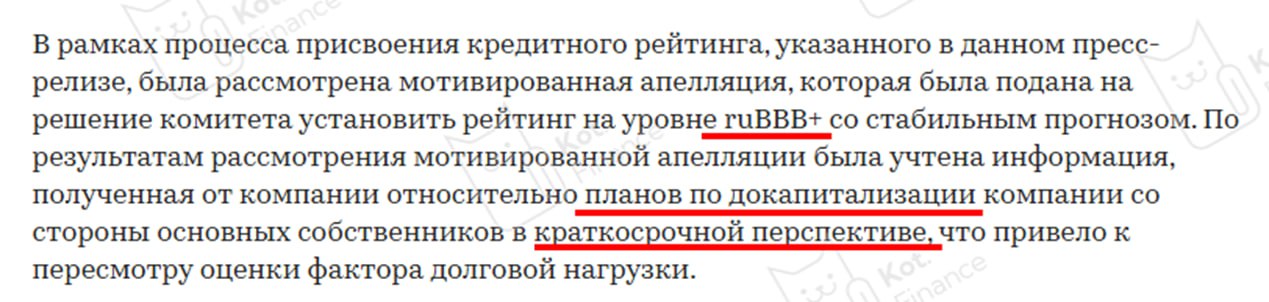
Обычно мы начинаем обзор финансов с аудиторского заключения👉Почему? Но в этот раз интереснее было в рейтинговом заключении Эксперт РА. В начале марта АКРА подтвердила рейтинг А со стабильным прогнозом. Спустя 2 недели Эксперт РА установил тот же А, но с комментарием что без поддержки акционеров был бы ВВВ+
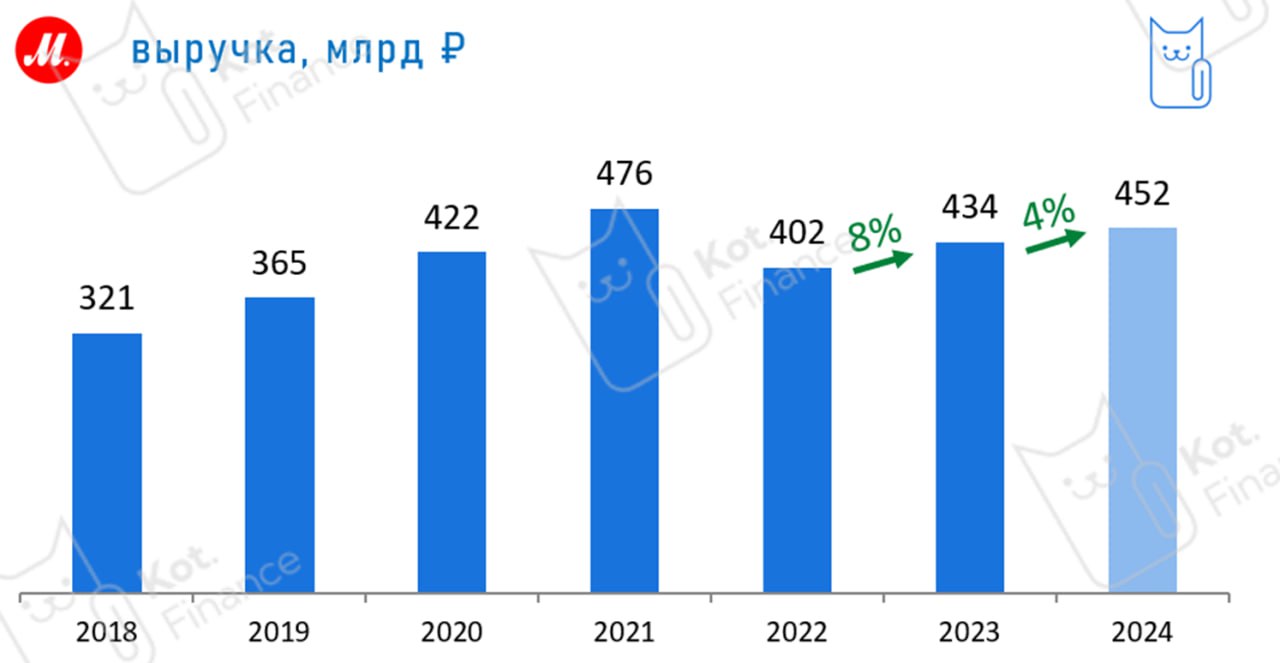
Выручка растет ниже темпов инфляции. Общие продажи – грусть (в IV квартале видим снижение). Уровень 2021 года, даже номинально, выглядит недостижимым
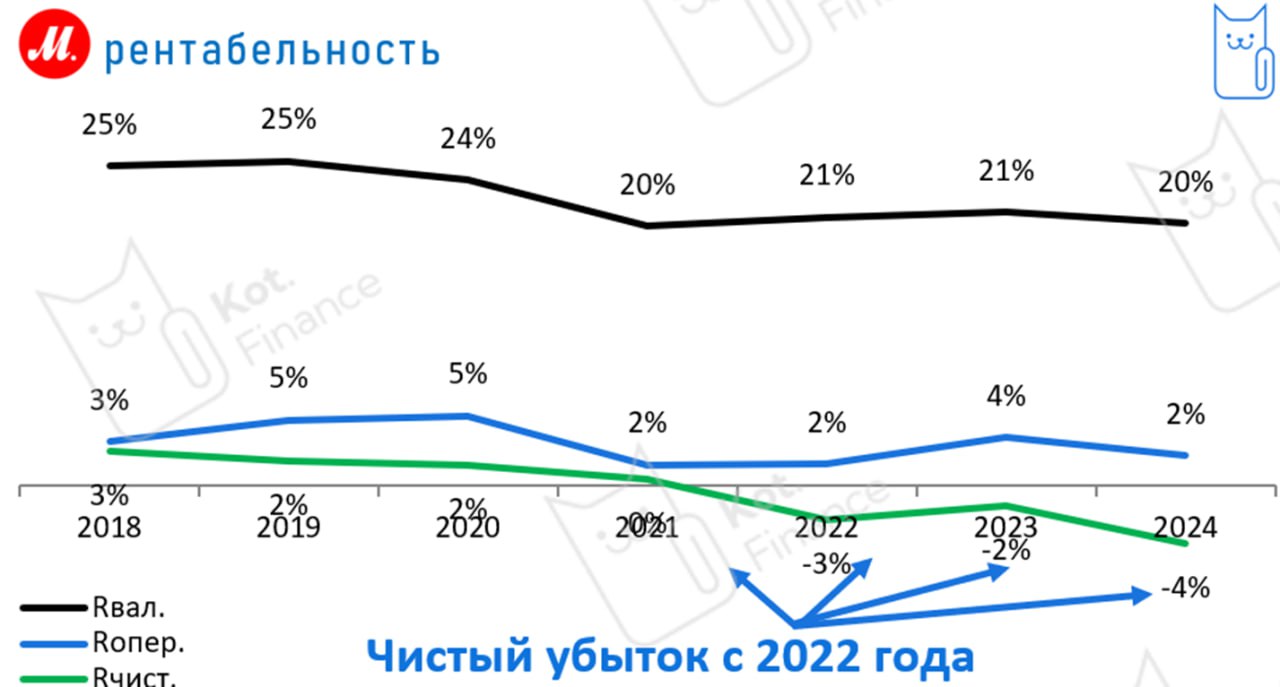
Рентабельность снижается по всем фронтам:
🔘валовая 20% (в среднем за 5 лет 21%)
🔘операционная 2,3% (в среднем 3%)
🔘чистая -4,5% (в среднем -1,3%)
Когда мы в рентабельности после запятой добавляем знак (не 10%, а 2,3%) – это признак глубоко стагнирующего бизнеса
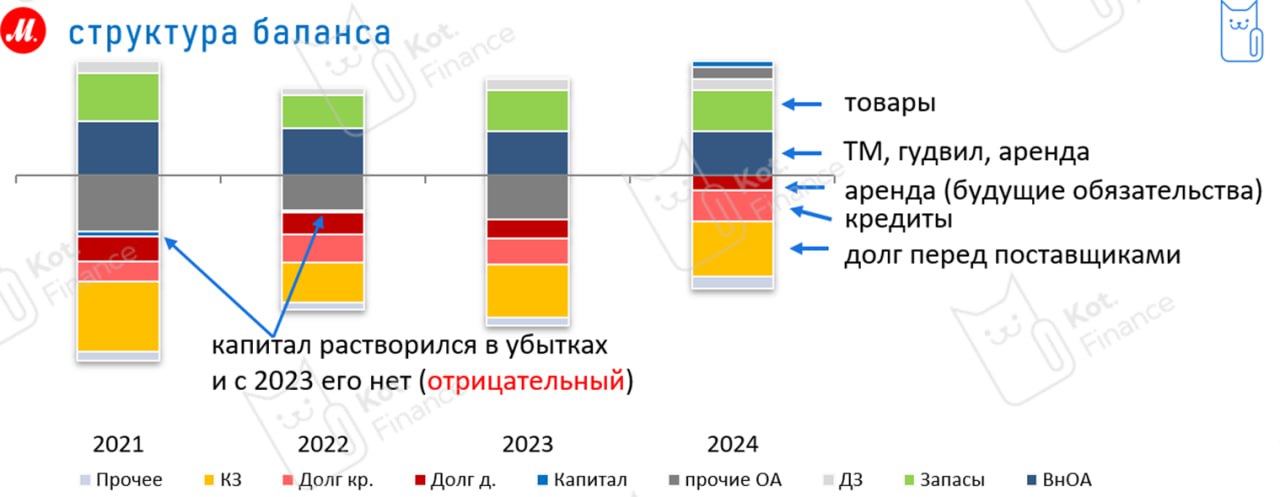
В структуре баланса тоже реализуются негативные тенденции:
🔘капитал отрицательный с 2023 года, и «дыра» растет. На конец 2024 года -20 (минус 20) млрд. Уже май, проценты еще 5-7 млрд убытков добавили в 2025
🔘гудвил (50 млрд) – это превышение стоимости купленных активов над балансовой. Это неосязаемые активы и они имеют ценность только в связке с брендом, сила которого падает (как минимум, выручка в реальном выражении не растет, а бизнес генерит убытки)
🔘долг растет, кредиторы нервничают. Рефинансировать оказалось сложно даже 2 млрд через выпуск 6
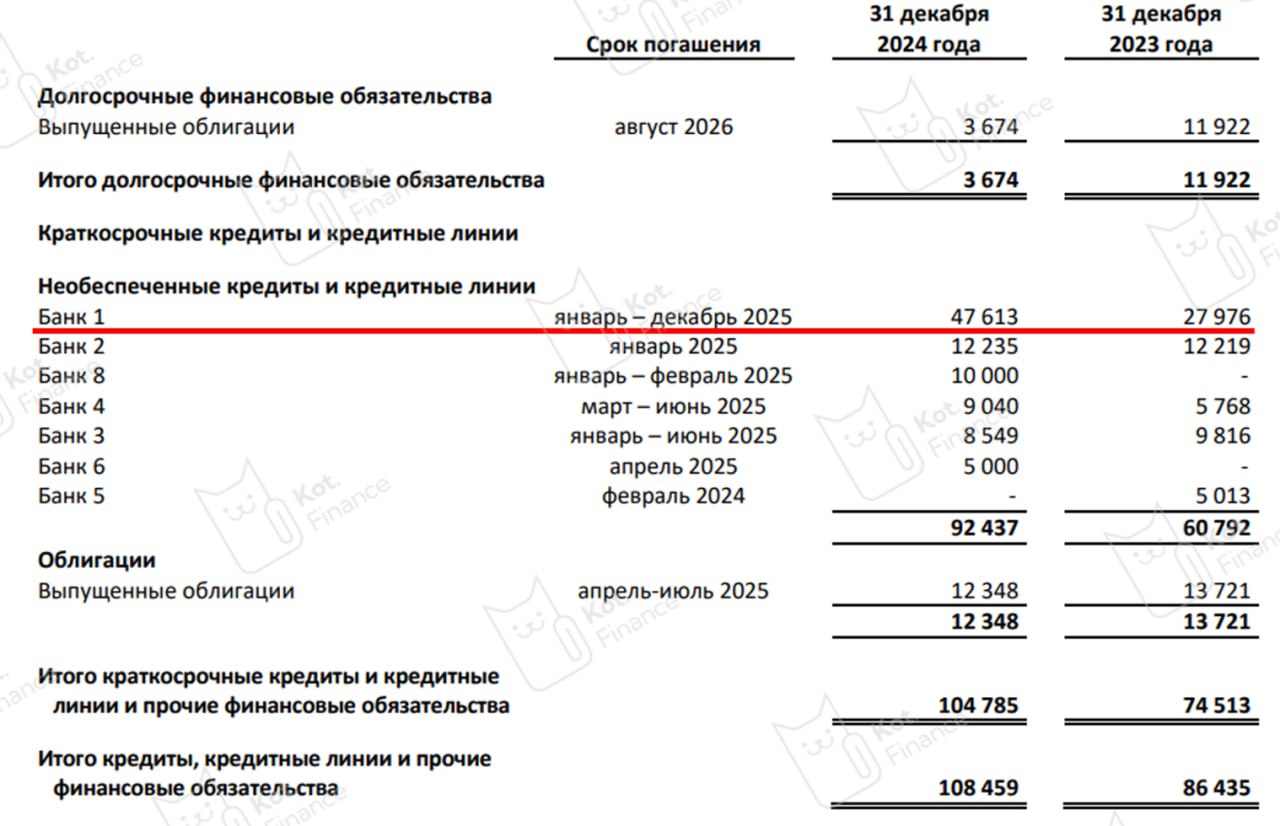
Из 108 млрд долга, 48 в руках одного банка (ПСБ❓) и именно от его воли и зависит продолжение бизнеса М.Видео, потому что с такими финансами рефинансировать 104 млрд краткосрочного❗️ долга (из 108) – очень сложно
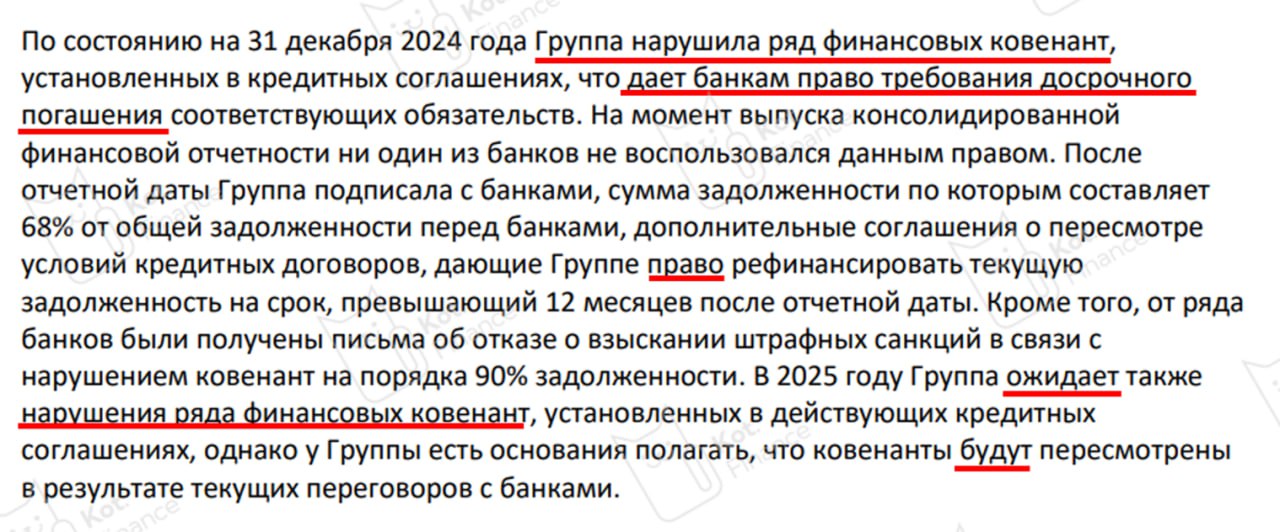
М.Видео регулярно нарушает ковенанты 👀слайд, поэтому банковский долг – под особым вниманием. Сроки погашения облигаций растворяются в масштабах общего долга
Плюсы
+ сильный бренд, хорошие локации в Москве, СПб, миллионниках
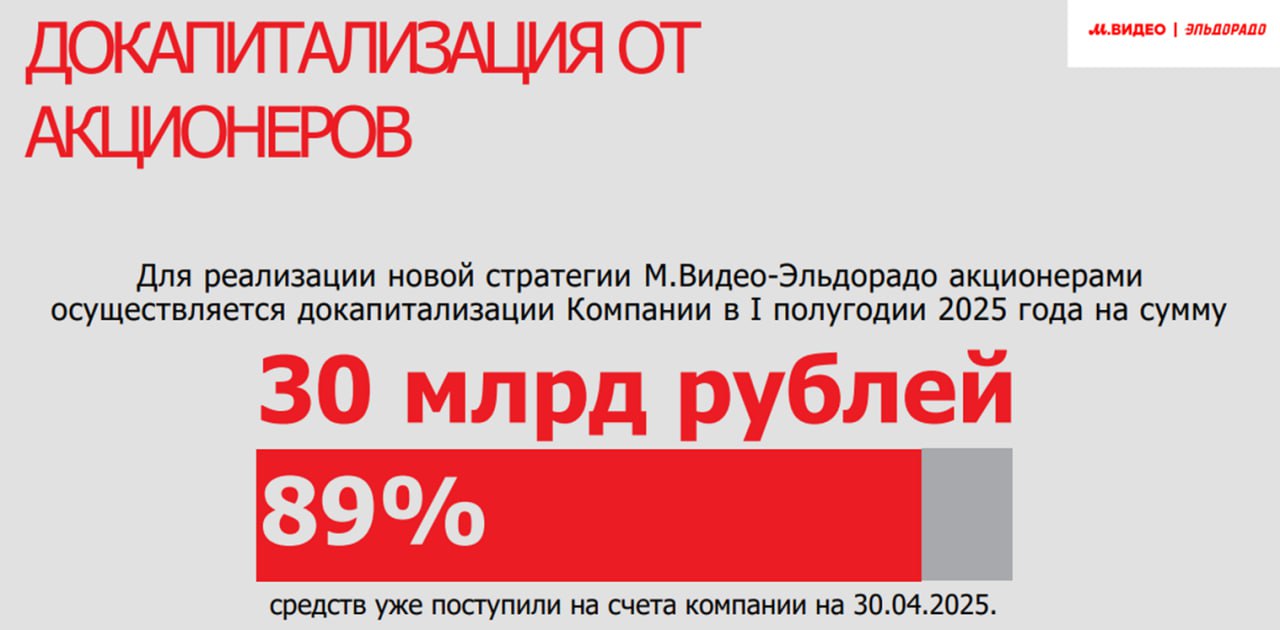
+ upgrade бизнеса деньгами (докапитализация❗️), обновление менеджмента
+ доля кредитных продаж не такая высокая, как мы думали, поэтому кредитное сжатие не сильно влияет на продажи техники и смежных товаров. Но есть и обратная сторона: М.Видео на дне инвестора говорил, что при снижении ставки они ждут экстра-продажи. Экстра-продажи под ❓ (прим: % не учитывает продажи с кредитных карт / BNPL-сервисов типа Долями и Сплит)
Риски
- отрицательный собственный капитал (-20 млрд)
- продолжение трека убытков, «дыра» растет
- жесткая политика ЦБ губительна для М.Видео: из 27 млрд доналогового убытка – 29 млрд процентные расходы
- не до конца понятна форма докапитализации: займ / доп.эмиссия? кто и в какой форме оплачивает банкет?
- снижение темпов роста выручки
❗️ риск рефинансирования ключевой. Нет ни информации о графике погашения, ни инсайда о настроении менеджмента крупнейшего кредитора
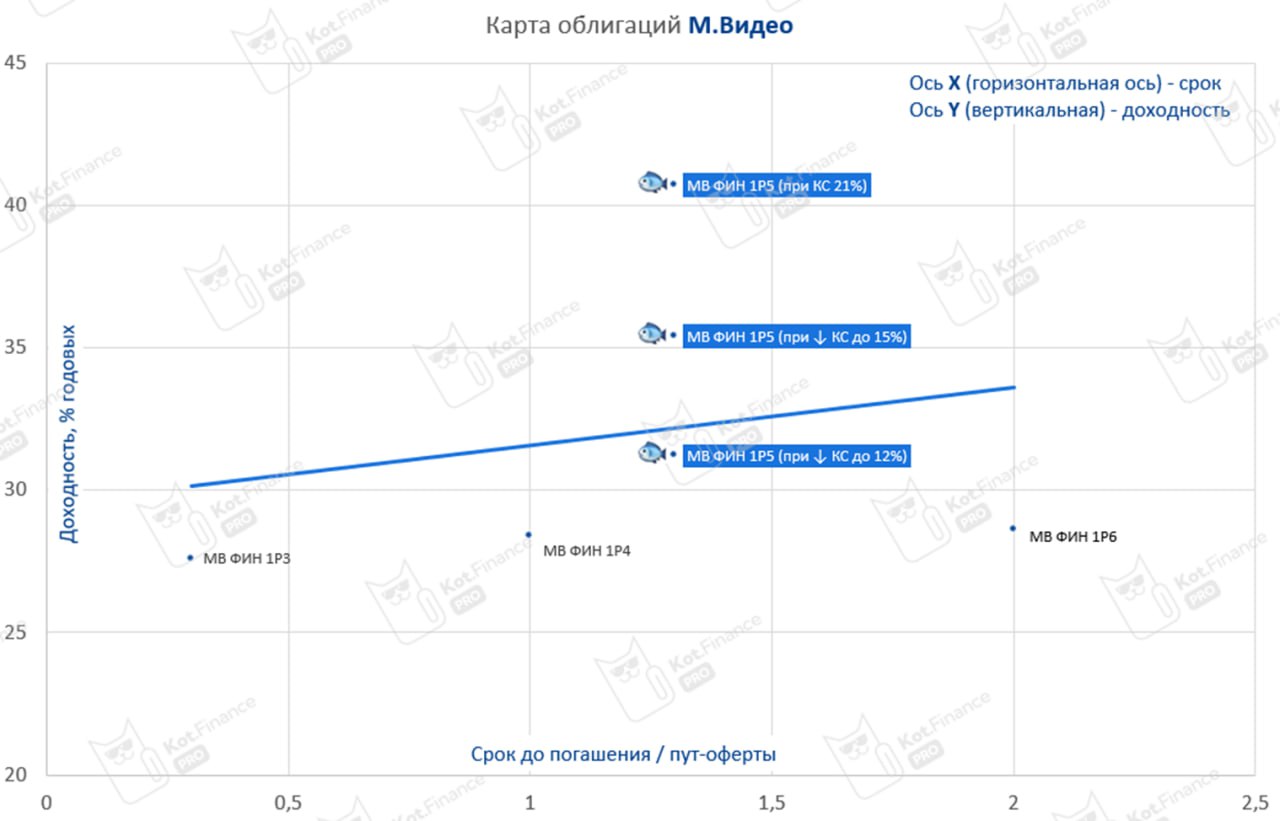
Карта облигаций
М.Видео дает особенно-интересную доходность во флоатере (выпуск 5), который привлекателен для покупки даже с ожиданиями снижения КС до 12%. Интересна ли такая доходность на фоне остального рынка? – Мы считаем, что да
🐾 Выводы
М.Видео классический стресс актив. Бизнес существует для банков: операционный поток из последних сил генерит кэш для обслуживания кредитов, но этого не хватает. Акционеры стараются поддерживать, но не торопятся: докапитализция обсуждалась год и запустили ее перед риском снижения кредитного рейтинга. Рисков много, но мы в деле. Здесь хотя бы риск компенсируется высоким доходом
Ставь 👍 если тоже в деле
🐾 Кот.Финанс PRO |#обзоры