


Репост из: Кот.Финанс PRO
🚙Балтийский лизинг: отчетность еще не отражает ужас. Но рынок очень плох
О компании
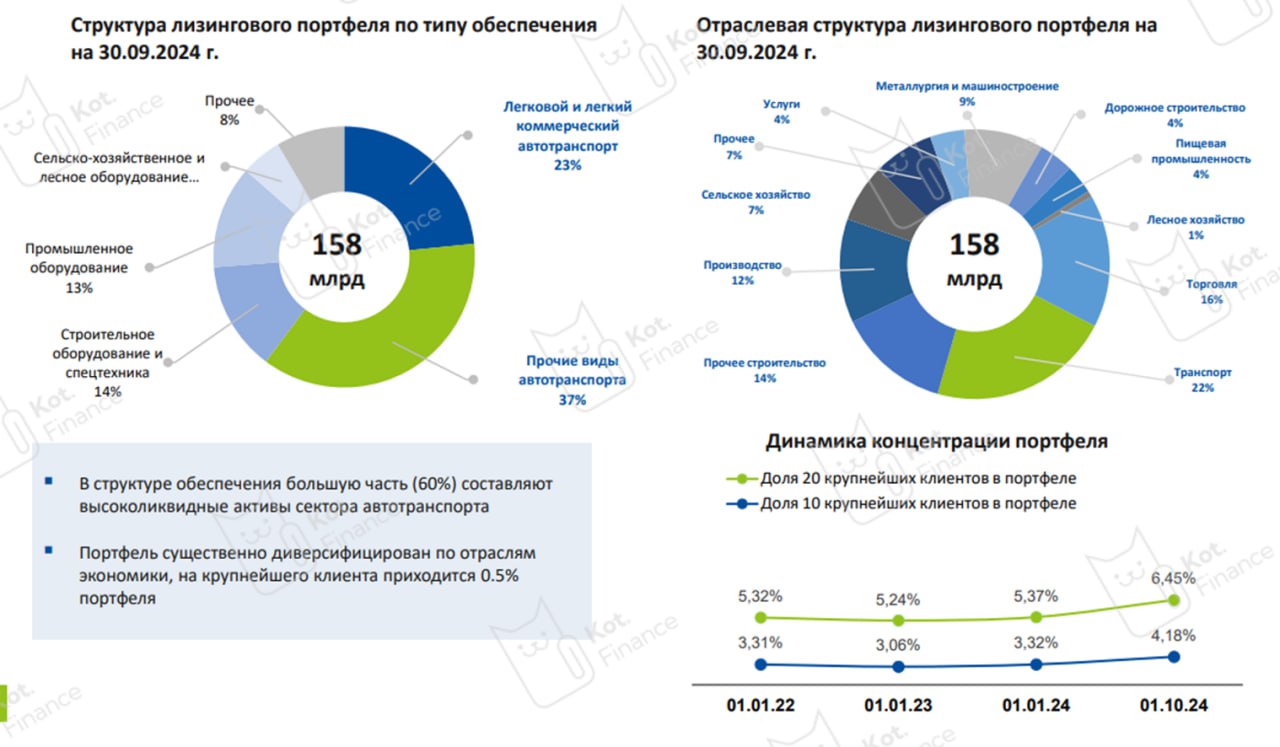
Одна из старейших лизинговых компаний с 34-летним опытом, диверсифицированным лизинговым портфелем, и уважаемой службой риск-менеджмента, которая прошла много кризисов
О лизинге
Лизинг, как и кредит – перепродажа денег. Особенность в целевом использовании (транспорт, спецтехника, оборудование) и праве собственности за ЛК до выкупа. Т.е. это как аренда, только финансовая. Лизинг обеспечен активом
Пример: при покупке авто за 1 млн, ЛК возмещает НДС 20%, т.е. фактические вложения в лизинг 833 тыс., в то время как клиент платит за сумму долга с НДС. Вторая особенность в том, что ЛК берет кредит без НДС, а в лизинговом платеже (это услуга) он уже есть. За счет этого, маржа лизинга в сравнении с кредитом на пару процентов выше. Клиент получает налоговые преференции: зачет НДС и ускоренную амортизацию (т.е. снижение базы по налогу на прибыль)
Финансы
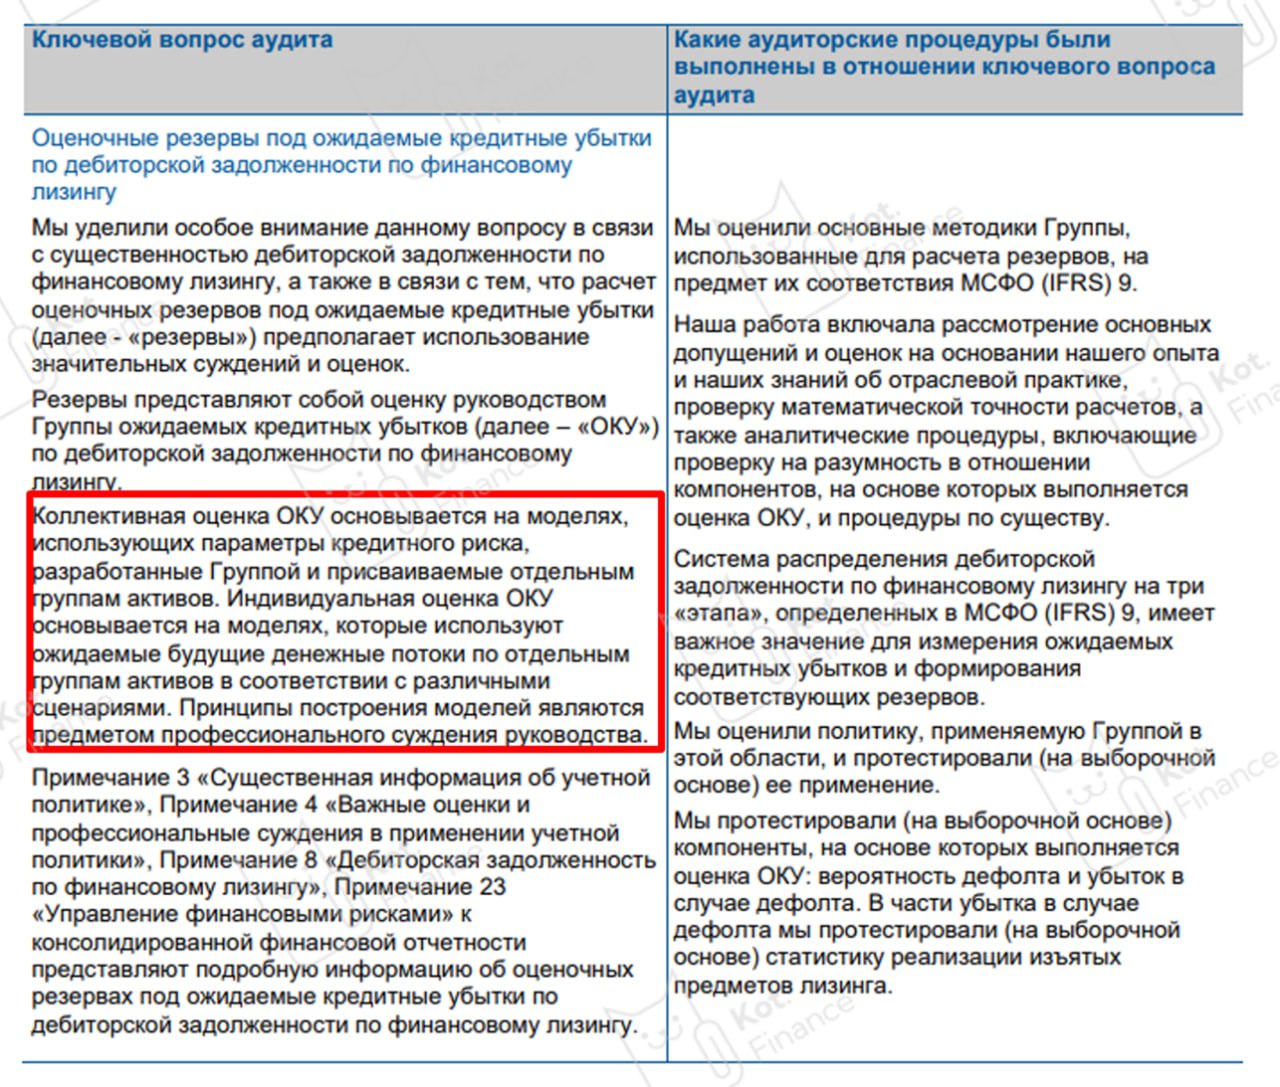
Обычно мы начинаем обзор финансов с аудиторского заключения 👉Почему? Ключевой вопрос аудита – субъективность оценки резервов. А именно резервы влияют на чистую прибыль, и как следствие капитал (основа финансовой устойчивости). С этим мы сталкивались при разборе МФО👈
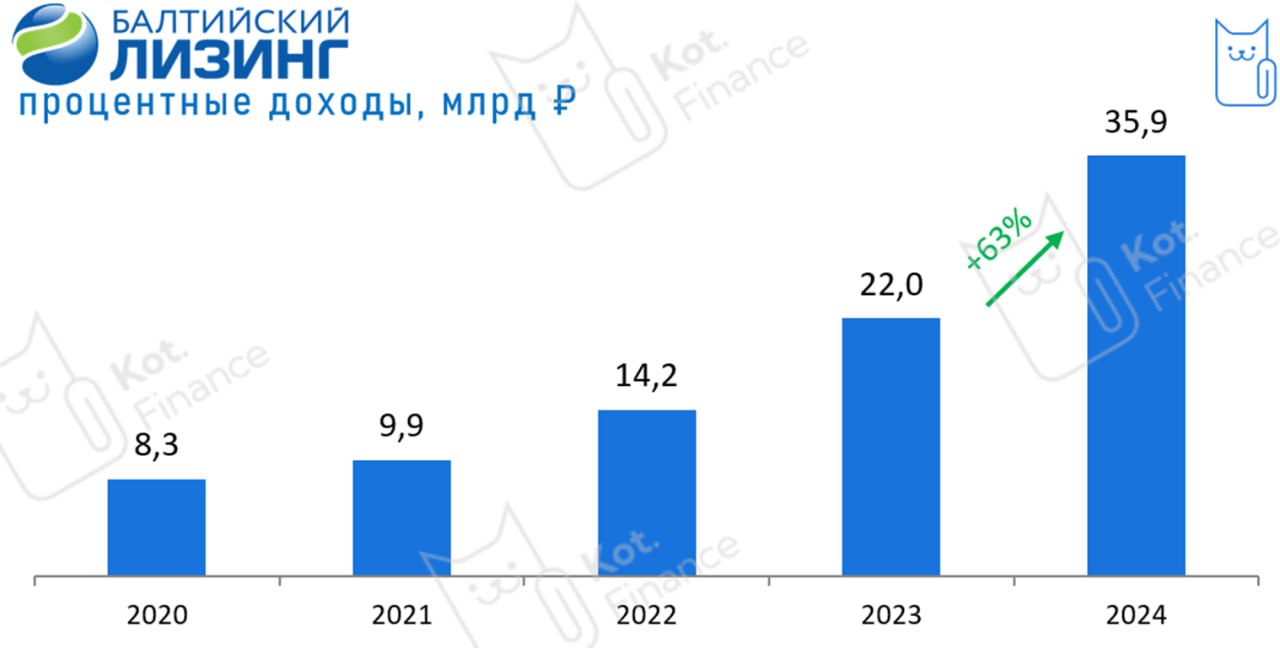
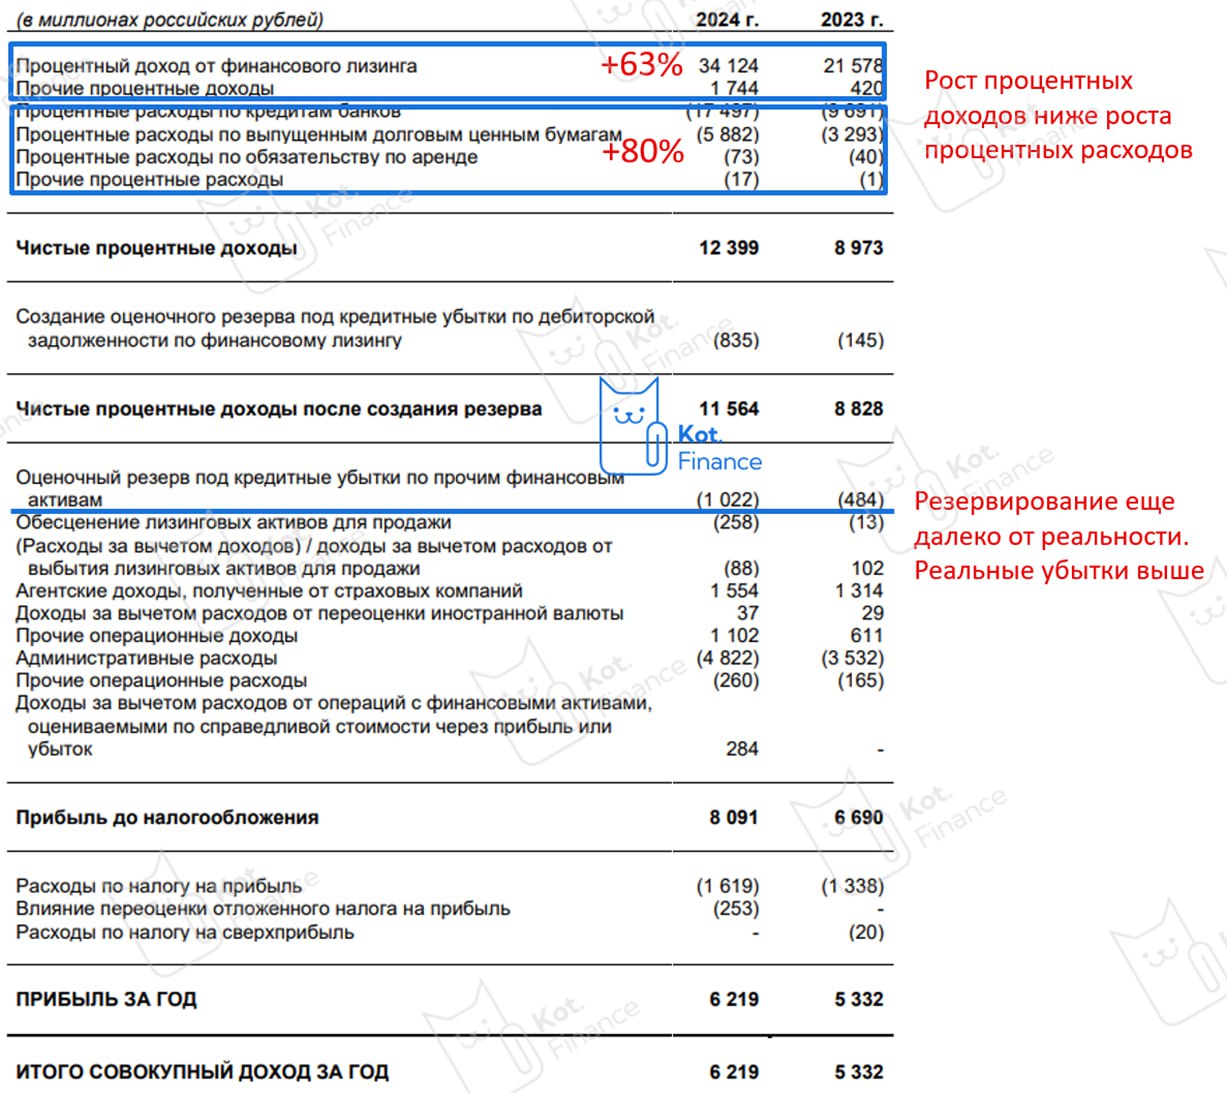
Процентные доходы растут вслед за ключевой ставкой. Новый лизинг выдается на все более дорогих деньгах
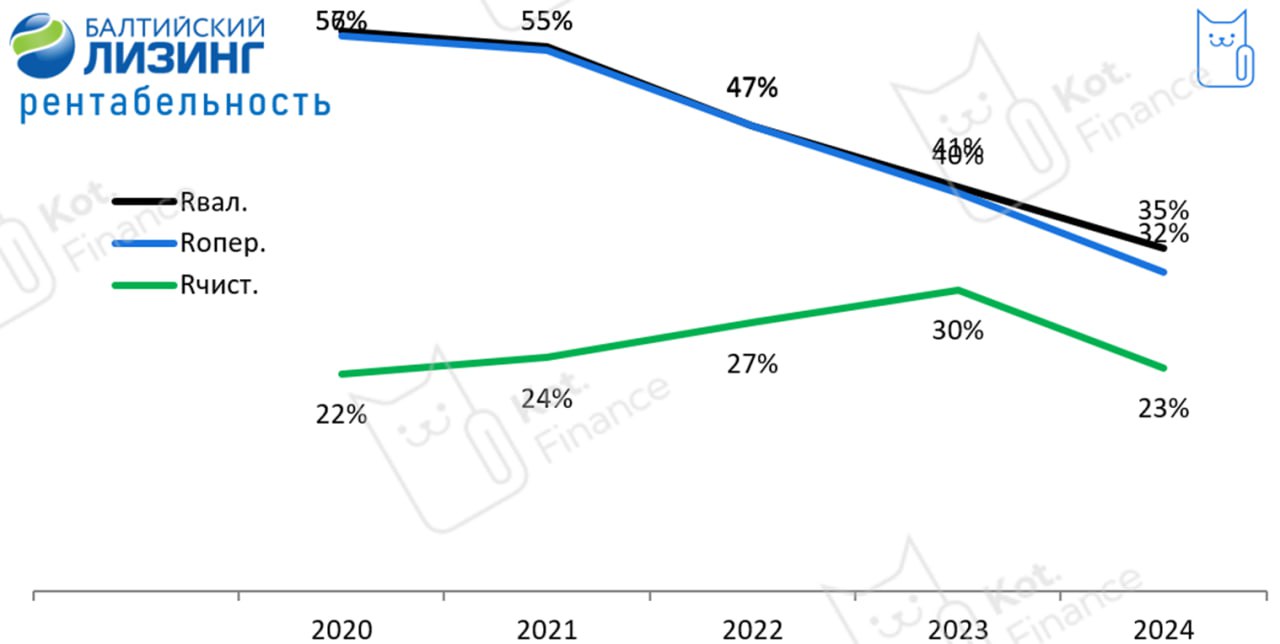
Рентабельность снижается по всем фронтам:
🔘валовая 35% (в среднем за 5 лет 47%)
🔘операционная 32% (в среднем 46%)
🔘чистая 23% (в среднем 25%)
Да и операционный отчет Европлана показывает невозможность переложить рост ставки на клиента
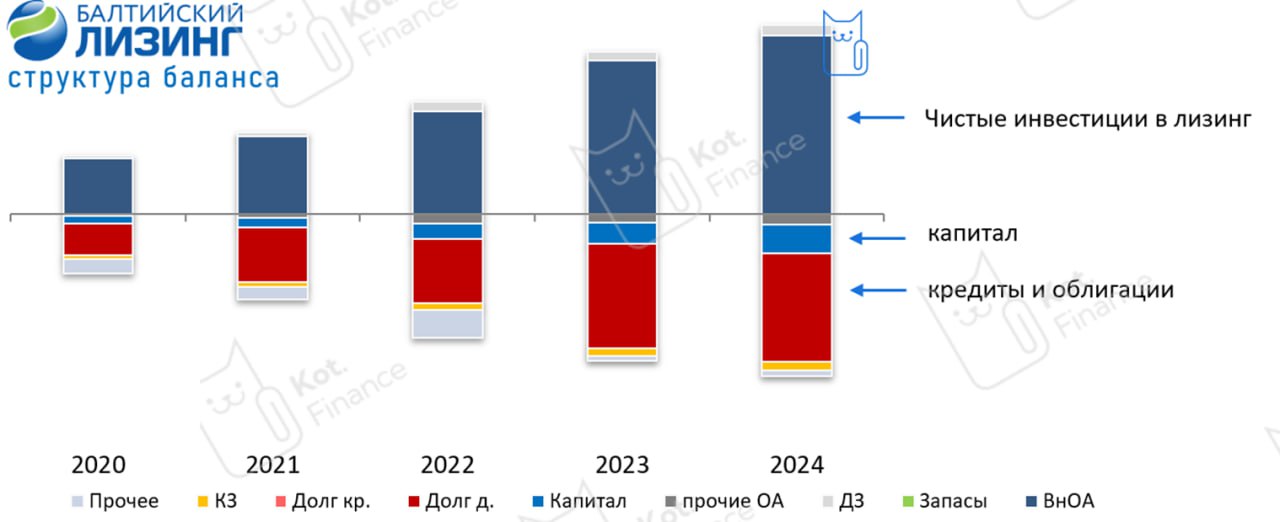
За что мы любим Балтийский лизинг – так это за чистоту баланса. Ничего лишнего: инвестиции в лизинг фондируются капиталом, кредитами, облигациями. Всё 😉
Плюсы
+ Старейшая универсальная лизинговая компания из СПб с сильными риск-подходами и экспертизой как в транспорте, так и оборудовании
+ Качественный портфель и высокие стандарты корп.управления (см. Эксперт РА)
+ Высокий кредитный рейтинг, хорошая доходность
Риски
- Опережающий рост процентных расходов
- Рост дефолтности и резервирования. Наш скоринг начинает «мигать» 🚨
- Неопределенность с собственником: «торчат уши» Сбера и ПСБ. Мы ждем, кто станет «стратегом»
- Высокая чувствительность группы (Балтлиз+CTRL) к высоким ставкам
❗️ очень сложный вторичный рынок техники: падение цен на 30-40% за год. Впервые на фоне кризиса, падения спроса – рубль не падает, а значит новая импортная техника дешевле б/у. «Слабым» клиентам нет смысла платить, ведь долг дороже актива. Лизинговым компаниям нет смысла изымать (ведь не продать), и они готовы на бесконечные реструктуризации (это лучше, чем транспорт будет гнить на стоянке). Более развернута мысль здесь👈
Карта облигаций
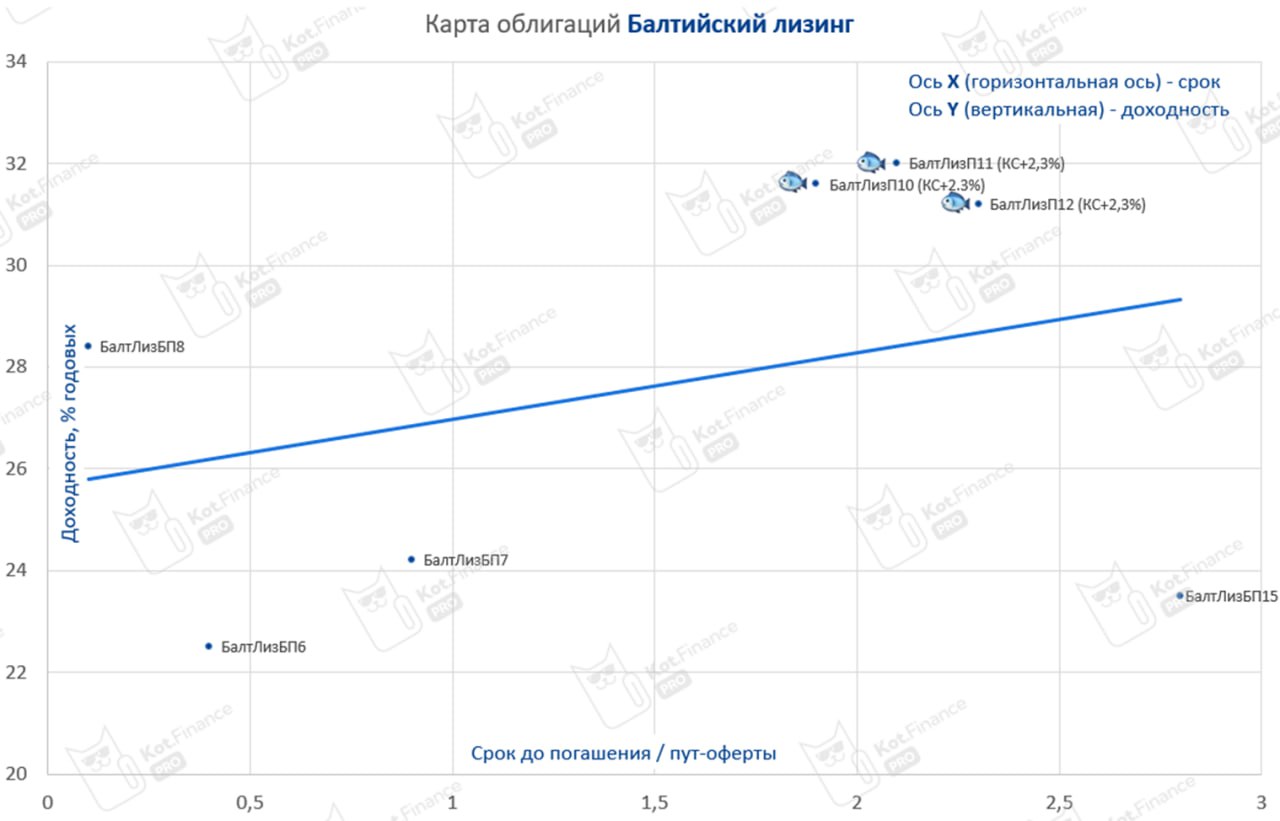
Рынок перестал любить флоатеры и закладывает сильное снижение ставки. В сильное и быстрое нет. Сейчас сейчас время работает на инвестора: у флоатеров самые большие купоны, а начало снижения КС постоянно откладывается. И даже когда оно начнется – снижение не будет одномоментным. Мы держим флоатеры и есть ультра-короткий выпуск с офертой (выпуск 8)
🐾 Выводы
Балтийский лизинг для нас бенчмарк разумного риска и комфортной доходности. Компания пережила ни один кризис, но текущий – не такой, как другие. Рынок лизинга очень плох. Доходность не фантастическая, поэтому Балтлиз в портфелях держим без избытка. Предпочтение отдаем флоатерам
Лайк?👍
🐾 Кот.Финанс PRO |#обзоры
Готовим серию разборов годовых отчетов. Часть останется эксклюзивна в PRO, часть будет опубликована в Кот.Финанс позже
О компании
Одна из старейших лизинговых компаний с 34-летним опытом, диверсифицированным лизинговым портфелем, и уважаемой службой риск-менеджмента, которая прошла много кризисов
О лизинге
Лизинг, как и кредит – перепродажа денег. Особенность в целевом использовании (транспорт, спецтехника, оборудование) и праве собственности за ЛК до выкупа. Т.е. это как аренда, только финансовая. Лизинг обеспечен активом
Пример: при покупке авто за 1 млн, ЛК возмещает НДС 20%, т.е. фактические вложения в лизинг 833 тыс., в то время как клиент платит за сумму долга с НДС. Вторая особенность в том, что ЛК берет кредит без НДС, а в лизинговом платеже (это услуга) он уже есть. За счет этого, маржа лизинга в сравнении с кредитом на пару процентов выше. Клиент получает налоговые преференции: зачет НДС и ускоренную амортизацию (т.е. снижение базы по налогу на прибыль)
Финансы
Обычно мы начинаем обзор финансов с аудиторского заключения 👉Почему? Ключевой вопрос аудита – субъективность оценки резервов. А именно резервы влияют на чистую прибыль, и как следствие капитал (основа финансовой устойчивости). С этим мы сталкивались при разборе МФО👈
Процентные доходы растут вслед за ключевой ставкой. Новый лизинг выдается на все более дорогих деньгах
Рентабельность снижается по всем фронтам:
🔘валовая 35% (в среднем за 5 лет 47%)
🔘операционная 32% (в среднем 46%)
🔘чистая 23% (в среднем 25%)
Да и операционный отчет Европлана показывает невозможность переложить рост ставки на клиента
За что мы любим Балтийский лизинг – так это за чистоту баланса. Ничего лишнего: инвестиции в лизинг фондируются капиталом, кредитами, облигациями. Всё 😉
У нас в друзьях много инсайдров из лизинговых компаний, и все говорят о большом числе дефолтов, изъятий, снижении цен на имущество. Всего этого нет в отчетности Балтлиза. У них все ок? Не верим. Даже более розничный портфель Европлана под давлением
Плюсы
+ Старейшая универсальная лизинговая компания из СПб с сильными риск-подходами и экспертизой как в транспорте, так и оборудовании
+ Качественный портфель и высокие стандарты корп.управления (см. Эксперт РА)
+ Высокий кредитный рейтинг, хорошая доходность
Риски
- Опережающий рост процентных расходов
- Рост дефолтности и резервирования. Наш скоринг начинает «мигать» 🚨
- Неопределенность с собственником: «торчат уши» Сбера и ПСБ. Мы ждем, кто станет «стратегом»
- Высокая чувствительность группы (Балтлиз+CTRL) к высоким ставкам
❗️ очень сложный вторичный рынок техники: падение цен на 30-40% за год. Впервые на фоне кризиса, падения спроса – рубль не падает, а значит новая импортная техника дешевле б/у. «Слабым» клиентам нет смысла платить, ведь долг дороже актива. Лизинговым компаниям нет смысла изымать (ведь не продать), и они готовы на бесконечные реструктуризации (это лучше, чем транспорт будет гнить на стоянке). Более развернута мысль здесь👈
Карта облигаций
Рынок перестал любить флоатеры и закладывает сильное снижение ставки. В сильное и быстрое нет. Сейчас сейчас время работает на инвестора: у флоатеров самые большие купоны, а начало снижения КС постоянно откладывается. И даже когда оно начнется – снижение не будет одномоментным. Мы держим флоатеры и есть ультра-короткий выпуск с офертой (выпуск 8)
🐾 Выводы
Балтийский лизинг для нас бенчмарк разумного риска и комфортной доходности. Компания пережила ни один кризис, но текущий – не такой, как другие. Рынок лизинга очень плох. Доходность не фантастическая, поэтому Балтлиз в портфелях держим без избытка. Предпочтение отдаем флоатерам
Лайк?👍
🐾 Кот.Финанс PRO |#обзоры