


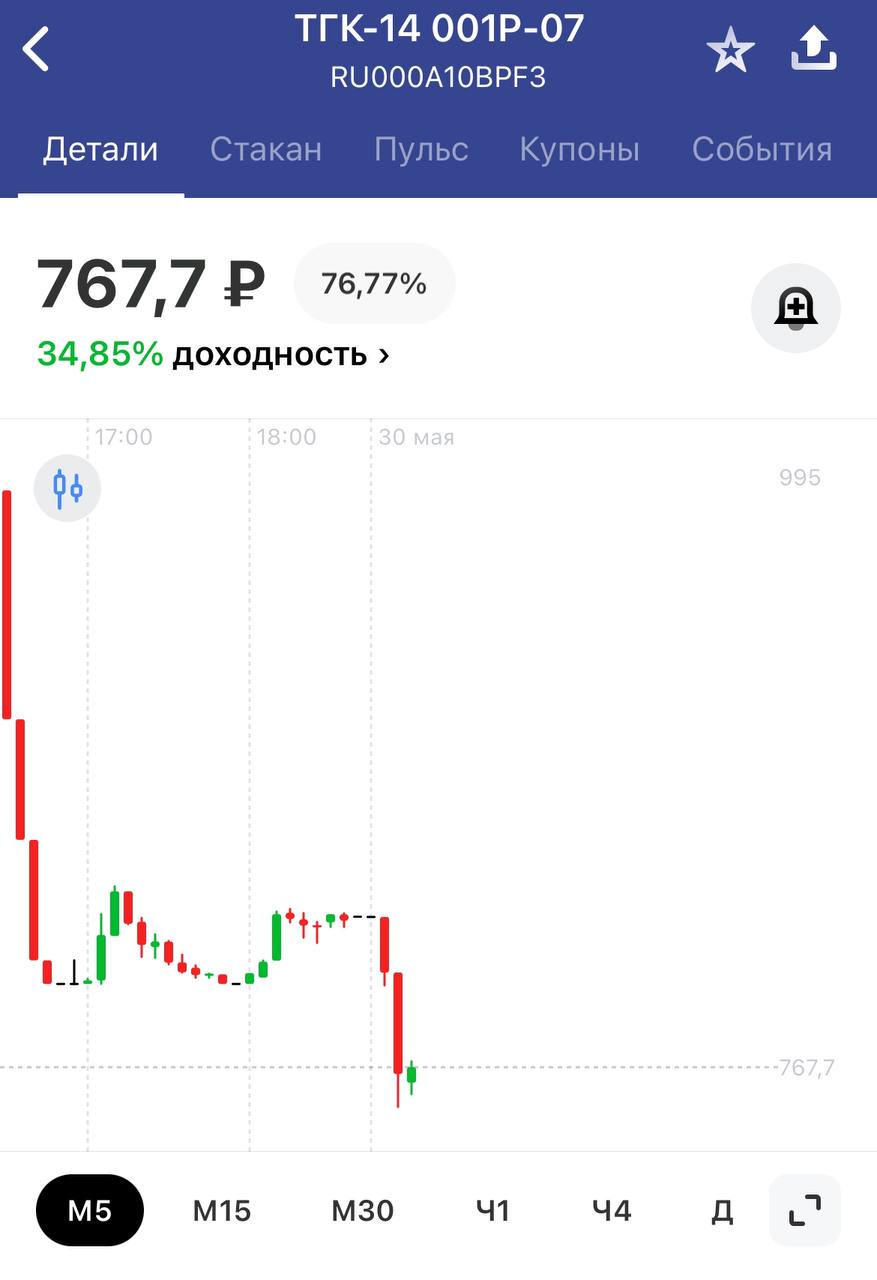
ТГК-14: как быстро из инфраструктурного актива превратиться в фейс-палм?🤦♂️
ТГК-14 и так ходил по краю, когда выводил деньги дивидендами и займами. После существенного понижения рейтингов от АКРА мы временно убрали ТГК-14 из наших подборок, но тут вышла новость о супер-экзотическом выпуске аж на 7 лет. Впоследствии ставку снизили, срок сократили, сумму увеличили с 1 млрд до 6,5 – значит желающие остались. А вот задержания топ-менеджмента вчера изменило расклад и новый выпуск сразу показал -20%. Вот такие надежные облигации инфраструктурной компании. Какие варианты?
Три сценария:
1️⃣ Условно позитивный
По модели Трансфин-М: собственник меняется, купоны идут, график соблюдается. Деньги направляются не в дивиденды, а в CAPEX. Ничего нового, но рынок такое любит — передышка, и все делают вид, что "жизнь налаживается"
2️⃣ Нервный и мутный
Сценарий Борца или Роснано. Качели: "заплатит / не заплатит", техдефолты, проливы, купоны Шрёдингера. Не бумага, а трейдинг-пазл: держим на ручнике и следим за новостями. Облигационный профиль? Забудьте
3️⃣ Негативный (но не без изящества)
А-ля Росгео. Компания продолжает функционировать, а долг не обслуживается. Энергия региону нужна? Нужна. Рабочие места? Тоже. А долг — "где-то там, разбирайтесь в суде". Возможен мягкий рестракт под 10 лет и 0,000...что-то процентов
🧩 Вариантов — масса. Не исключено, что кейс порадует техническими новинками, как ГК Борец: купоны платятся, но не доходят. Такого мы еще не встречали
🐾Что делают коты?
Даже если вернуться в позавчера, то в такую компанию больше 5% вкладывать нельзя. Диверсификация – наше всё. Сегодняшняя ситуация несет много неопределенности. Надеемся, что 6,5 млрд. вывести еще не успели, т.к. компании в моменте столько не надо
Покупать ли сейчас? – наша статистика показывает, что мутные истории по результату дают чуть меньше, чем спокойный, понятный диверсифицированный портфель. Поиграть можно, но как с казино – ограничение на сумму и без ожиданий. Просто ради процесса
🐾 Кот.Финанс | #облигации