


Срез рынка жилищного строительства🏡Тучи сгущаются 🌧
Рост доли непроданных проектов и статистика в цифрах
🏗 Строительство: Запуски новых проектов просели на 24% до 8,1 млн кв. м. Это минимум за 2 года. Однако общий объём строительства остаётся стабильно высоким — 114,5 млн кв. м (+6% г/г), с акцентом на массовую застройку. Ввод жилья — 13,3 млн кв. м (-32%).
📉 Сделки: Заключено 111 тыс. ДДУ (-9%). Доля ипотечных покупок упала с 78% до 66% из-за постепенного завершения льготных программ. Вырос интерес к рассрочкам (1,2 трлн вне эскроу) и покупкам за нал. Отказов в ипотеке стало больше.
📈 Цены: Средний рост цен — 2,4% за квартал (на уровне инфляции). Максимальный рост — в Москве (+5,5%). В 22 регионах цены даже снизились.
🏦 Финансовая нагрузка: Долг девелоперов вырос до 8,7 трлн руб. Ставки по проектному финансированию — 10,4%. Эскроу покрывают 72% обязательств (ещё в 2023 было >90%). Значит ставки по оставшимся 28% рыночные и очень высокие
⚠️ Риски: Срок реализации вырос до 3 лет. В ряде регионов — риск локального перегрева. Высока доля нераспроданного жилья. Девелоперы смещают акцент в сторону завершения текущих проектов.
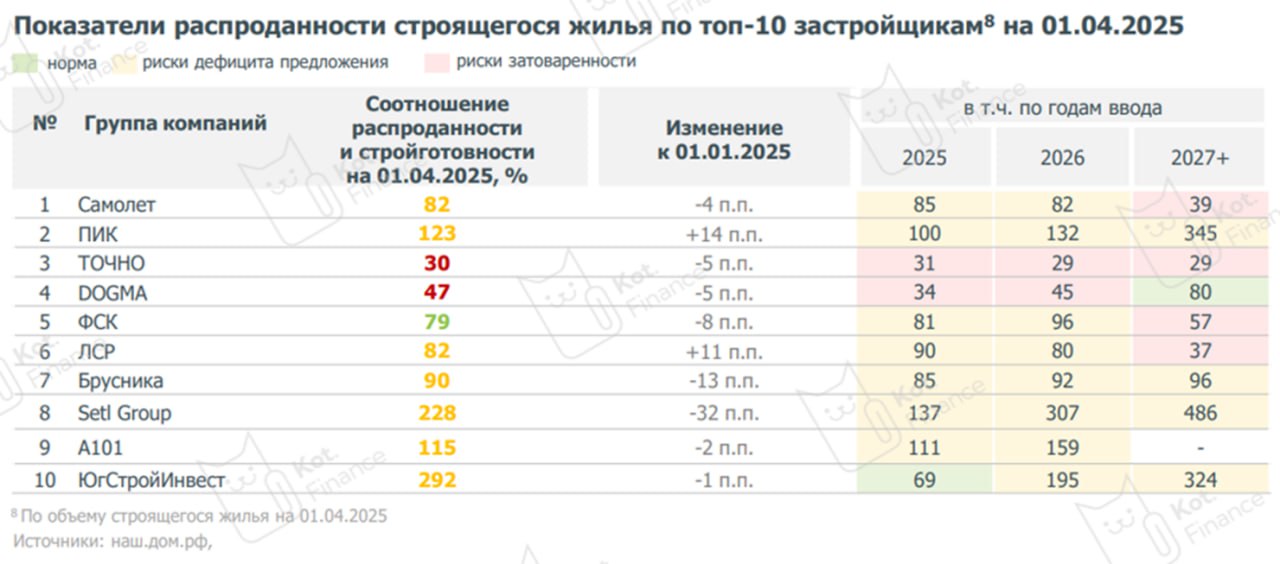
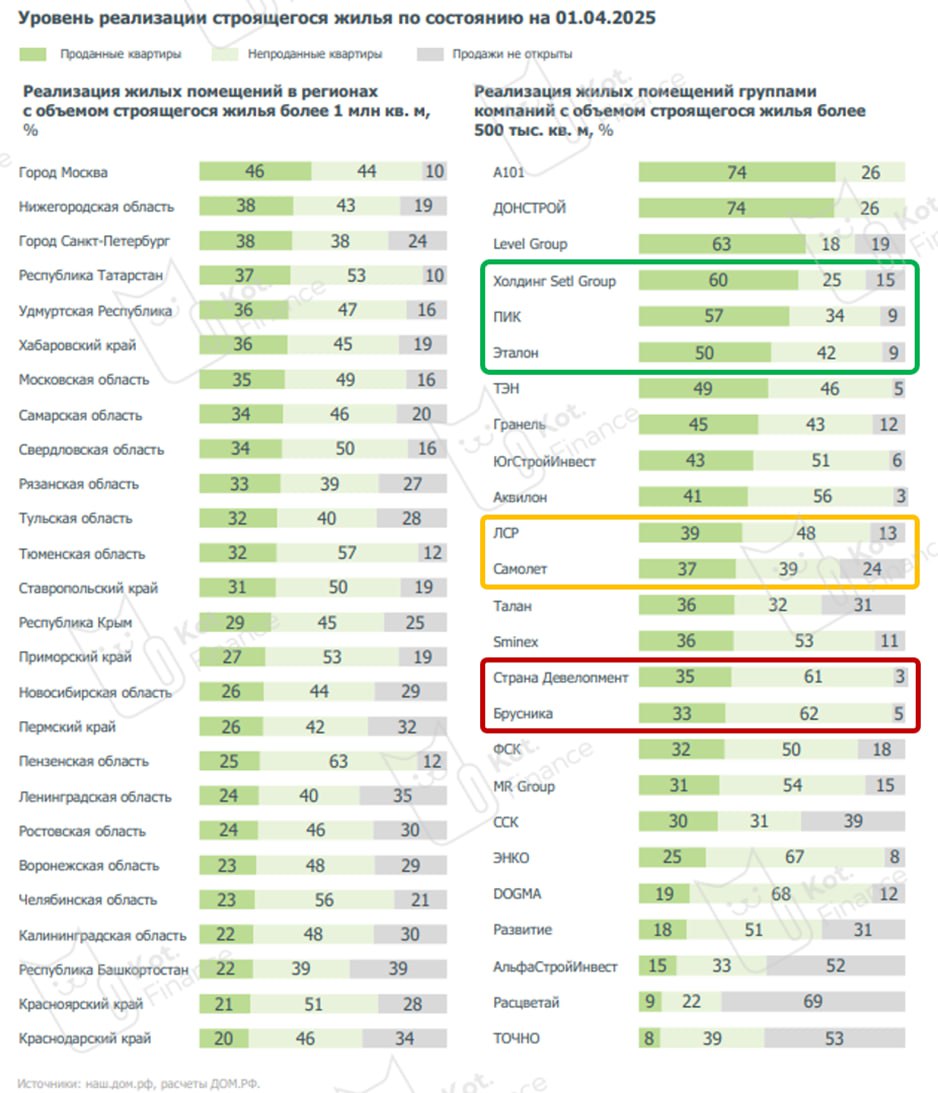
Мы обращаем внимание на слайд с уровнем распроданности квадратных метров. Они свидетельствуют сразу о двух полярных проблемах:
•Затоваренность сейчас
•Дефицит предложения потом
Затоваренность фиксируется у региональных строителей: DOGMA очень агрессивно начинала новые проекты в 2023-24. (ниже 60% ‒ риск затоваренности, выше 80% ‒ риски дефицита предложения)
Если смотреть в масштабе крупнейших публичных девелоперов, то комфортно себя чувствуют СЭТЛ, ПИК, Эталон. С осторожностью – ЛСР и Самолет. Брусника начала ряд новых проектов аккурат перед снижением спроса. Баг или фича – покажет время
🐾Выводы
Жилищное строительство – одна из стрессовых отраслей, с предсказуемыми, видными издалека сложностями. Рынок разогнали льготным финансированием, компании увеличили производственные мощности… а теперь неопределенность. Стройка дает повышенную доходность, но брать много риска не стоит. Этот кризис заберет с собой несколько крупных компаний, а еще толком ни у кого проблем не возникло. Мы за осторожность и диверсификацию. В наших автоследах есть строители с рейтингом не ниже А-. Готовим обзоры
🐾 Кот.Финанс |#облигации #стройка
Рост доли непроданных проектов и статистика в цифрах
🏗 Строительство: Запуски новых проектов просели на 24% до 8,1 млн кв. м. Это минимум за 2 года. Однако общий объём строительства остаётся стабильно высоким — 114,5 млн кв. м (+6% г/г), с акцентом на массовую застройку. Ввод жилья — 13,3 млн кв. м (-32%).
📉 Сделки: Заключено 111 тыс. ДДУ (-9%). Доля ипотечных покупок упала с 78% до 66% из-за постепенного завершения льготных программ. Вырос интерес к рассрочкам (1,2 трлн вне эскроу) и покупкам за нал. Отказов в ипотеке стало больше.
📈 Цены: Средний рост цен — 2,4% за квартал (на уровне инфляции). Максимальный рост — в Москве (+5,5%). В 22 регионах цены даже снизились.
🏦 Финансовая нагрузка: Долг девелоперов вырос до 8,7 трлн руб. Ставки по проектному финансированию — 10,4%. Эскроу покрывают 72% обязательств (ещё в 2023 было >90%). Значит ставки по оставшимся 28% рыночные и очень высокие
⚠️ Риски: Срок реализации вырос до 3 лет. В ряде регионов — риск локального перегрева. Высока доля нераспроданного жилья. Девелоперы смещают акцент в сторону завершения текущих проектов.
Понравился видео обзор Forbes «Почему доступное жилье стало утопией. История большой жадности». Там неплохо раскрывается хронология событий, предшествующая росту цен и факторов, повлиявших на это
Мы обращаем внимание на слайд с уровнем распроданности квадратных метров. Они свидетельствуют сразу о двух полярных проблемах:
•Затоваренность сейчас
•Дефицит предложения потом
Затоваренность фиксируется у региональных строителей: DOGMA очень агрессивно начинала новые проекты в 2023-24. (ниже 60% ‒ риск затоваренности, выше 80% ‒ риски дефицита предложения)
Если смотреть в масштабе крупнейших публичных девелоперов, то комфортно себя чувствуют СЭТЛ, ПИК, Эталон. С осторожностью – ЛСР и Самолет. Брусника начала ряд новых проектов аккурат перед снижением спроса. Баг или фича – покажет время
🐾Выводы
Жилищное строительство – одна из стрессовых отраслей, с предсказуемыми, видными издалека сложностями. Рынок разогнали льготным финансированием, компании увеличили производственные мощности… а теперь неопределенность. Стройка дает повышенную доходность, но брать много риска не стоит. Этот кризис заберет с собой несколько крупных компаний, а еще толком ни у кого проблем не возникло. Мы за осторожность и диверсификацию. В наших автоследах есть строители с рейтингом не ниже А-. Готовим обзоры
🐾 Кот.Финанс |#облигации #стройка