


Жесткий разбор Балтлиза😡Новое размещение, тяжелый рынок и куча дефолтов в лизинге👻
Отчетность еще не отражает ужас. Но рынок очень плох
🔎 О компании
Одна из старейших лизинговых компаний с 35-летним опытом, диверсифицированным лизинговым портфелем, и уважаемой службой риск-менеджмента, которая прошла много кризисов
🚙О лизинге
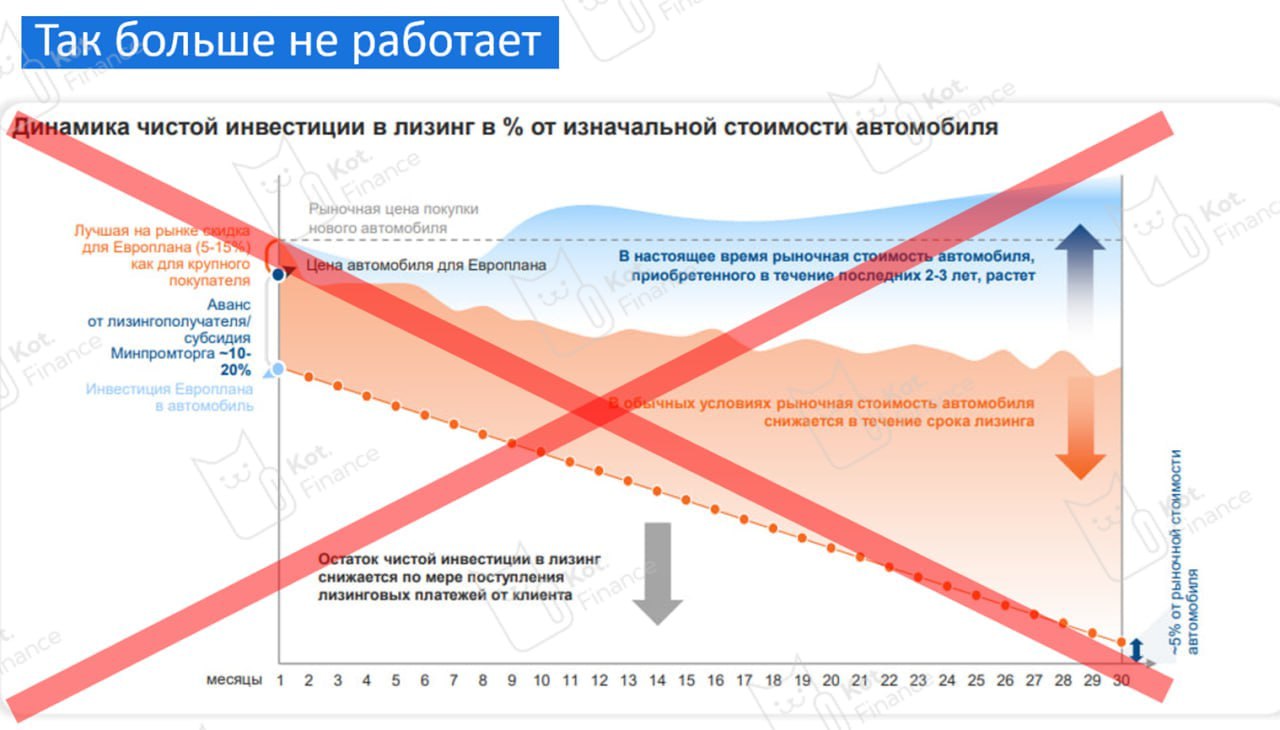
Лизинг, как и кредит - перепродажа денег. Особенность в целевом использовании (транспорт, спецтехника, оборудование) и праве собственности за ЛК до выкупа. Т.е. это как аренда, только финансовая. Лизинг обеспечен активом. Раньше всю суть лизинга можно было объяснить в слайде 👀 но теперь изъятые активы теряют в цене быстрее, чем за них платят. Изъятку не то что без убытка - её вообще не продать. Особенно грузовой транспорт и спецтехнику
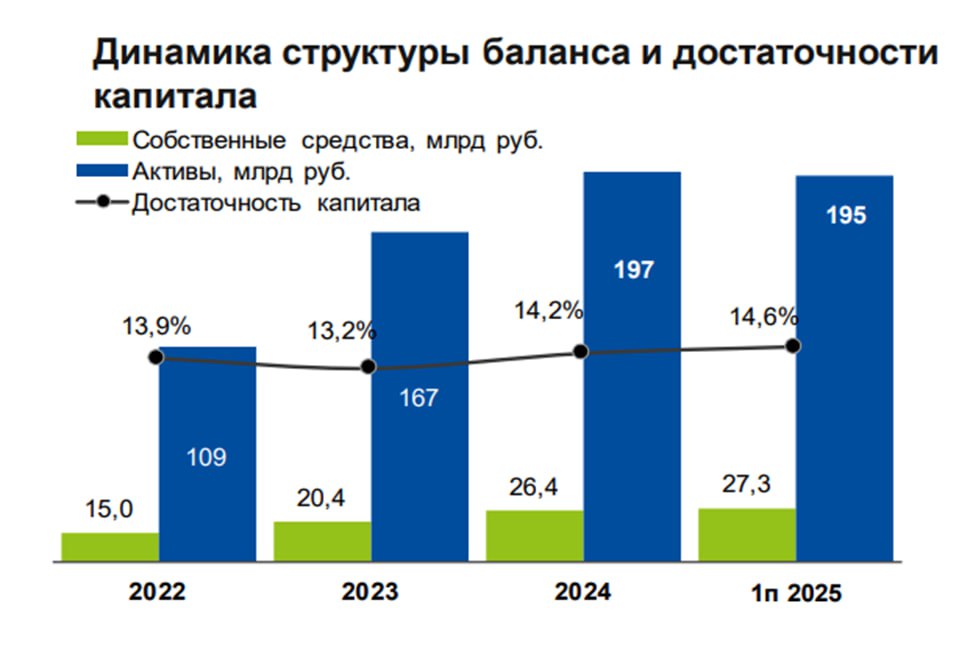
👉 самые капитализированные ЛК
👉 самые маржинальные ЛК
💸Финансы
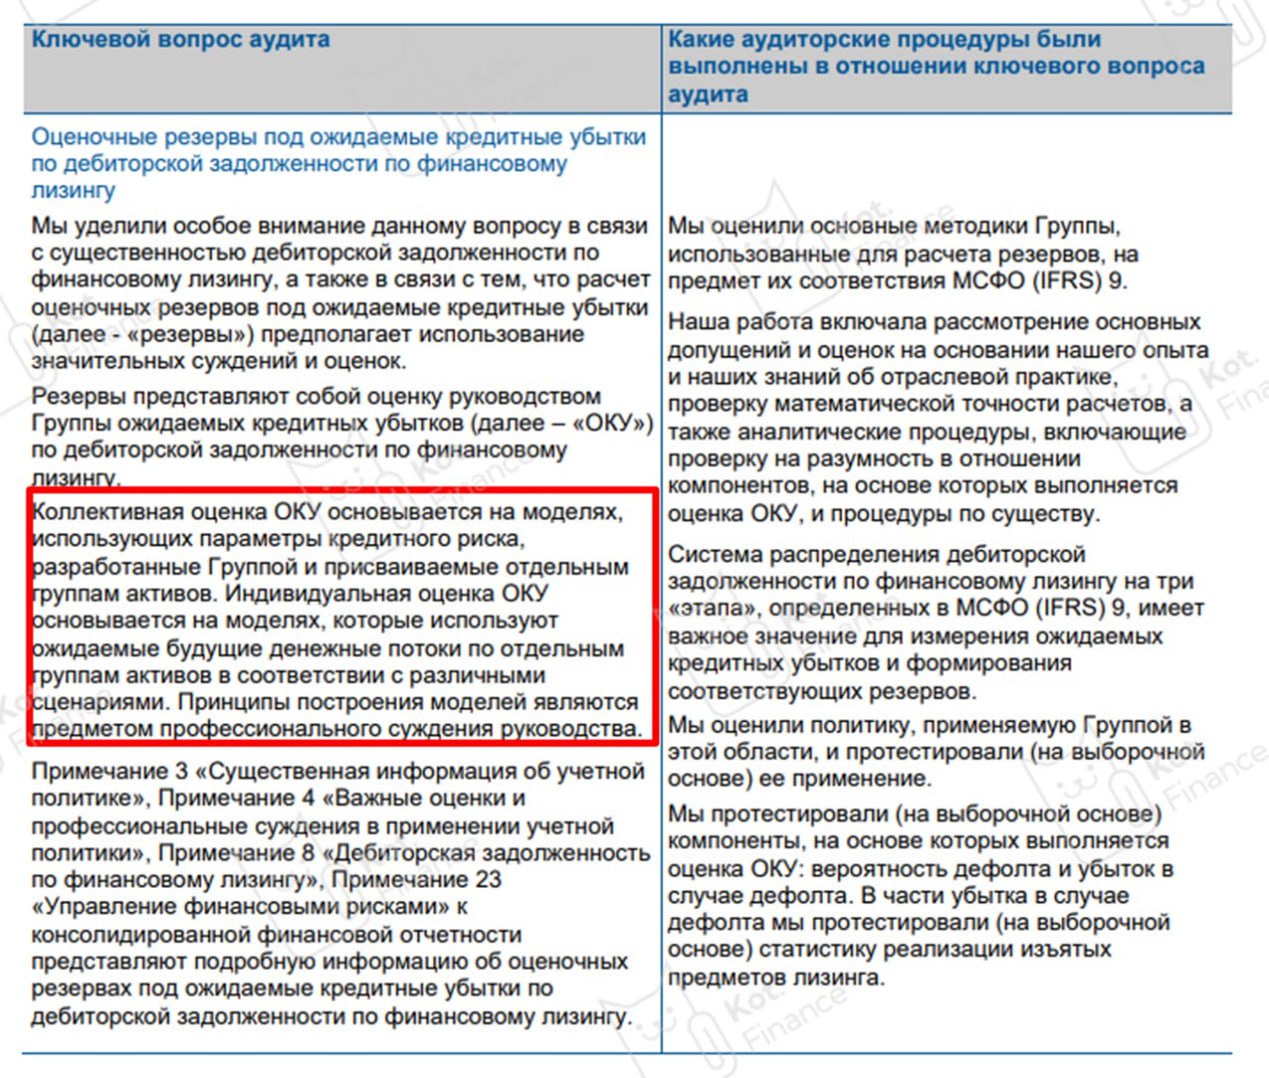
Обычно мы начинаем обзор финансов с аудиторского заключения 👉Почему? Ключевой вопрос аудита – субъективность оценки резервов. А именно резервы влияют на чистую прибыль, и как следствие капитал (основа финансовой устойчивости). С этим мы сталкивались при разборе МФО👈
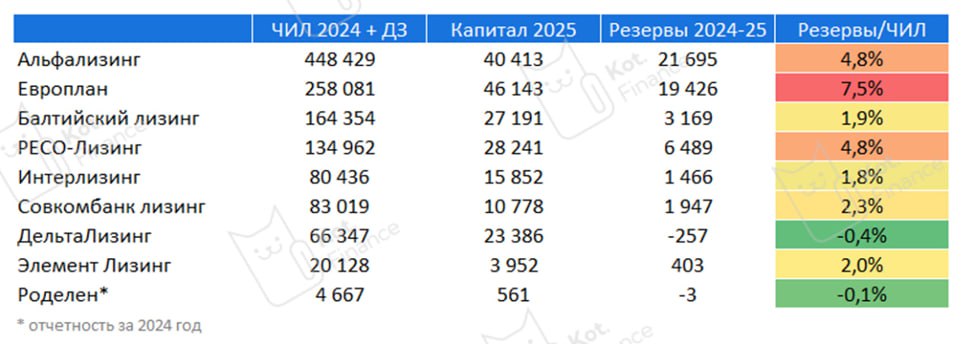
👉 Колоссальный рост резервов
👉 Рост дефолтности и CoR
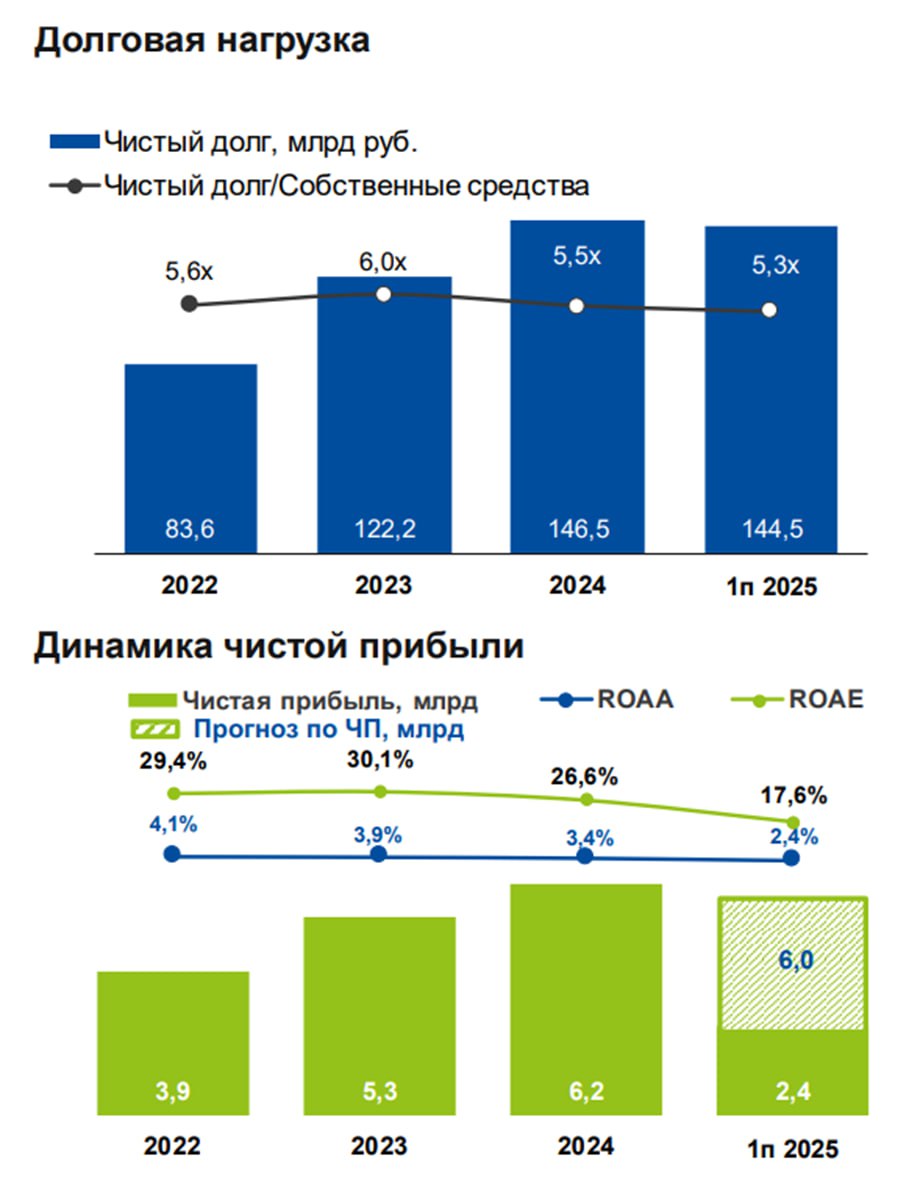
🔹Чистые инвестиции в лизинг ₽154,1 млрд (+1% г/г)
🔹Чистая прибыль ₽2,4 млрд руб. (-27% г/г)
🔹Рентабельность ROE 17,6%
🔹Чистый долг ₽144,5 млрд (+13% г/г)
🔹Чистый долг / Капитал 5,3x
⚡️Риски
Наш стандартный разбор и базовые риски, которые можно переписывать из обзора в обзор смотрите здесь 👈
А теперь давайте жестко и честно😡❌мы не верим отчетности Балтлиза и вот почему: фин.рез лизинговой компании, упрощенно, складывается как процентные доходы – процентные расходы + комиссии – резервы ❗️резервы это всегда оценочное суждение. В презентациях мелькает фраза NIL 90+