


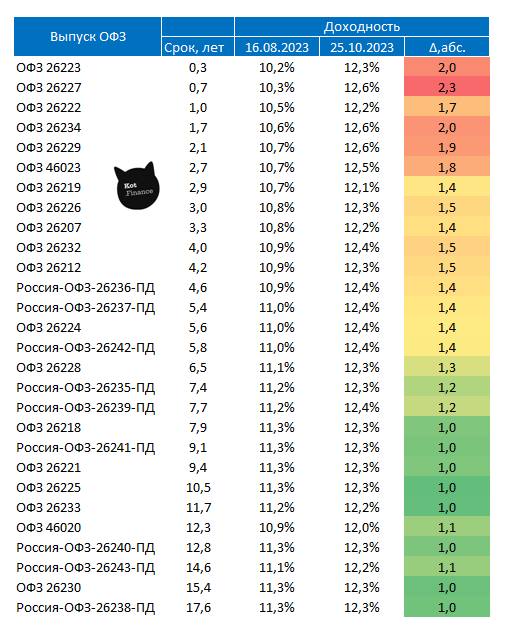
Сравнили доходности ОФЗ 2 месяца назад (сразу после повышения ключевой до 12%) и на 25 октября. Рынок закладывает четко +2% к ключу. В целом, ничего удивительного: у аналитиков ожидания что завтрашнее заседание будет самым предсказуемым в этом году.
Но:
🔹 интересна динамика доходности более длинных выпусков. Если всего 2 месяца назад чем длиннее был выпуск - тем выше была его доходность. То сейчас - на всей длине 12-12,4%.
🔹сегодня после обеда кто-то сливал 1-2 летние качественные выпуски Сбера, РЕСО, Балтийского лизинга, ЛСР. К примеру Сбер уже дает доходность 13,5% (+0,5% за неделю).
❓Это вносит ненулевую вероятность повышения ставки больше, чем до 14%.
❓14,25? 14,50? И неужели рынок закладывает период высоких ставок (10%+) более двух лет?
Тут еще и ВТБ со своими ожиданиями 15%...
🐾 Кот.Финанс | #облигации