


⛽️IPO ЕвроТранс (сеть АЗС Трасса) действительно уникальное: инвесторам предлагают 50% от всех акций. Может получиться рыночная, демократичная компания.
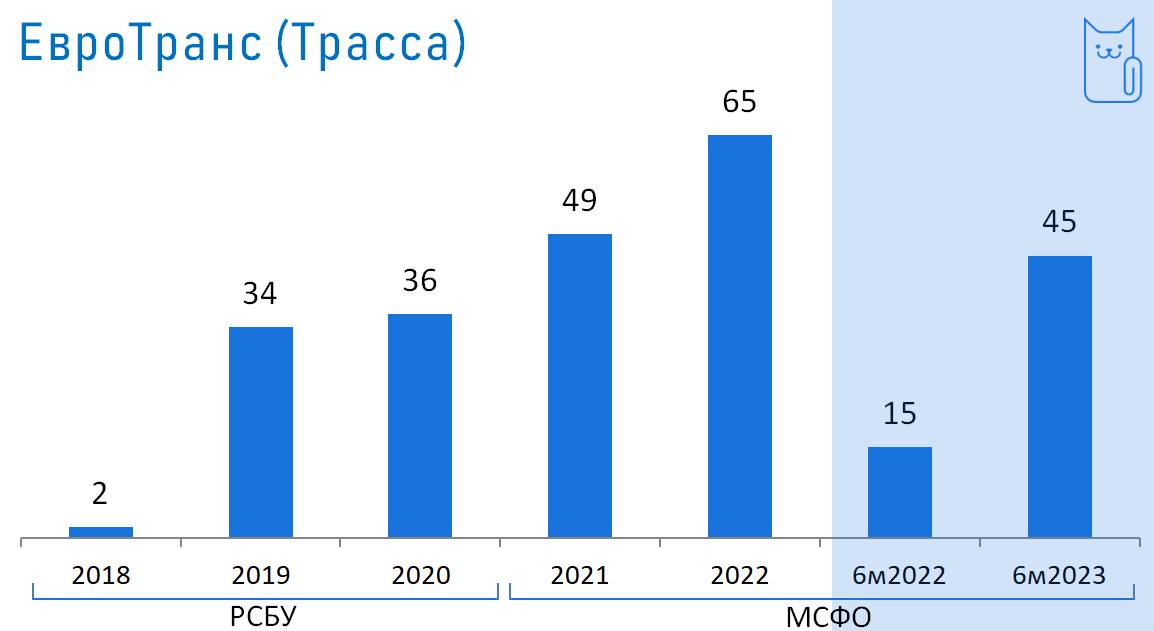
55 АЗС находятся в Московской области: преимущественно между МКАДом и ЦКАДом. 2/3 выручки - опт, который можно раздуть, ведь своих нефтебаз и бензовозов в достаточном количестве нет. Розничный бизнес - дал 9,6 млрд выручки за полугодие (21%).
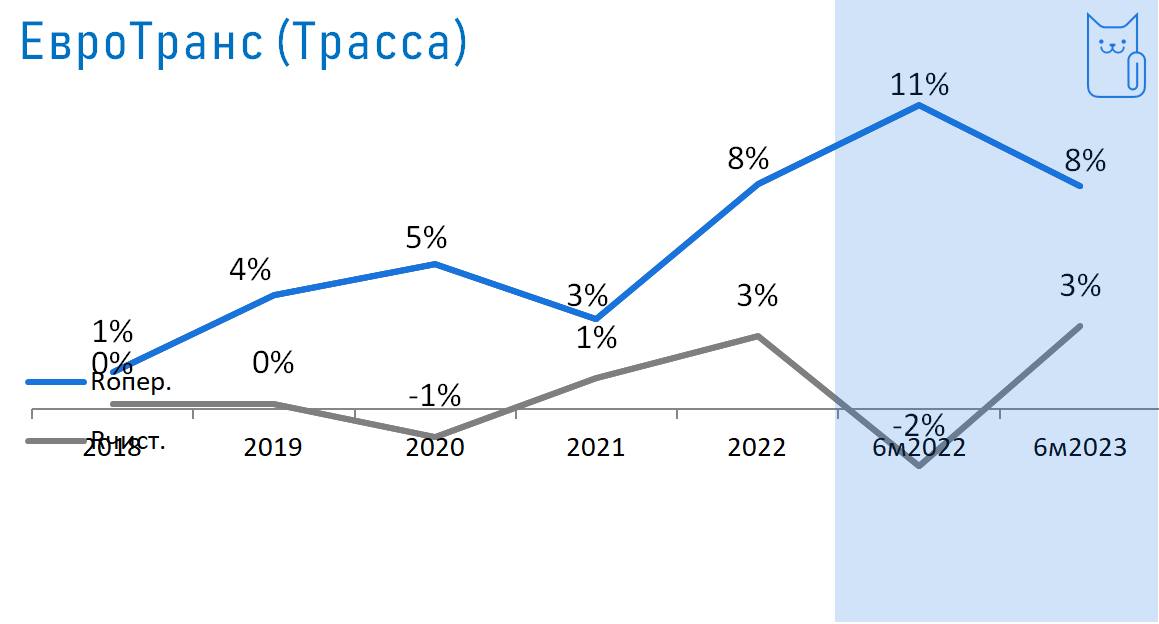
🔻Рентабельность низкая, и не стабильная: отрасль очень конкурентная, и отсутствие своей добычи и нефтепереработки съедает маржу. Компания была убыточной в 2020, в первом полугодии 2022
🔻Все АЗС в лизинге у ГПБ
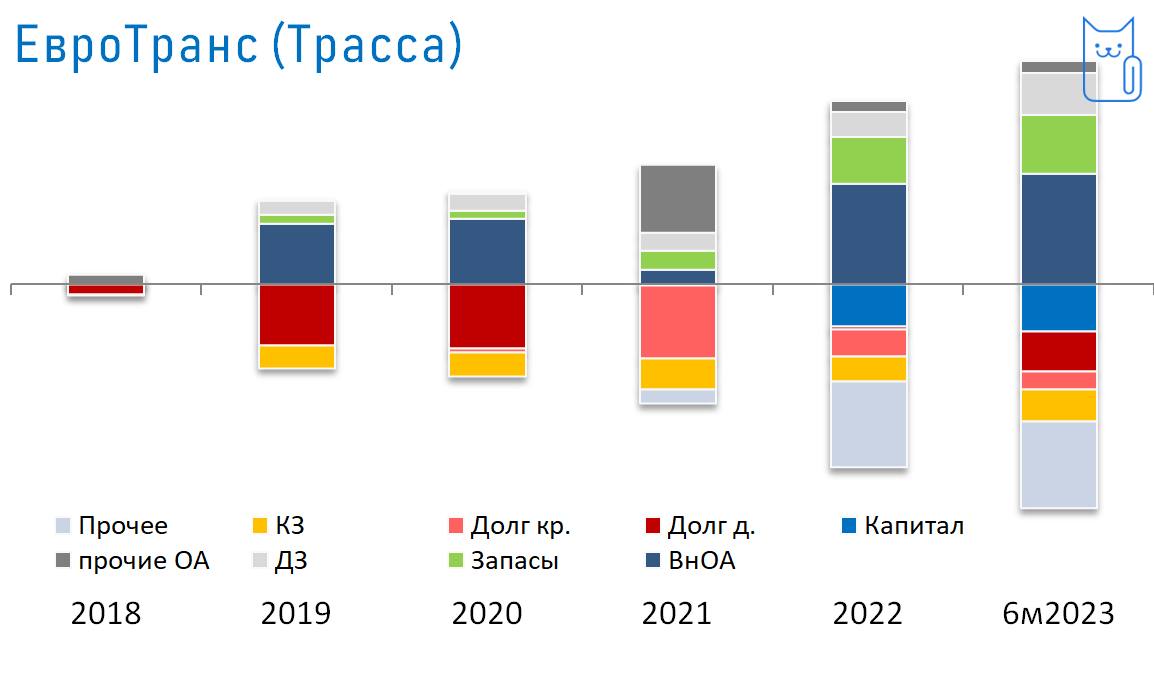
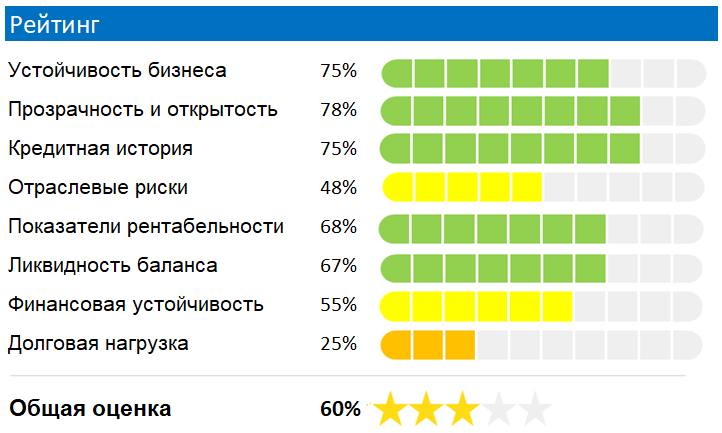
🔻Высокая долговая нагрузка. Мы считаем долг иначе: если не понятно, сколько прибыли дает опт, то долг розницы мы сравниваем с доходами розницы. Получается, что лизинг и кредиты отнимают 20% с выручки розничных АЗС
🔻мутные схемы с "Ладога Инвест" на выкуп долга в 23 млрд в ПромСвязьБанка почти никак не прокомментирован
✅рост объемов и ставка на развитие электроавтомобилей
✅маржинальный регион - Москва, МО
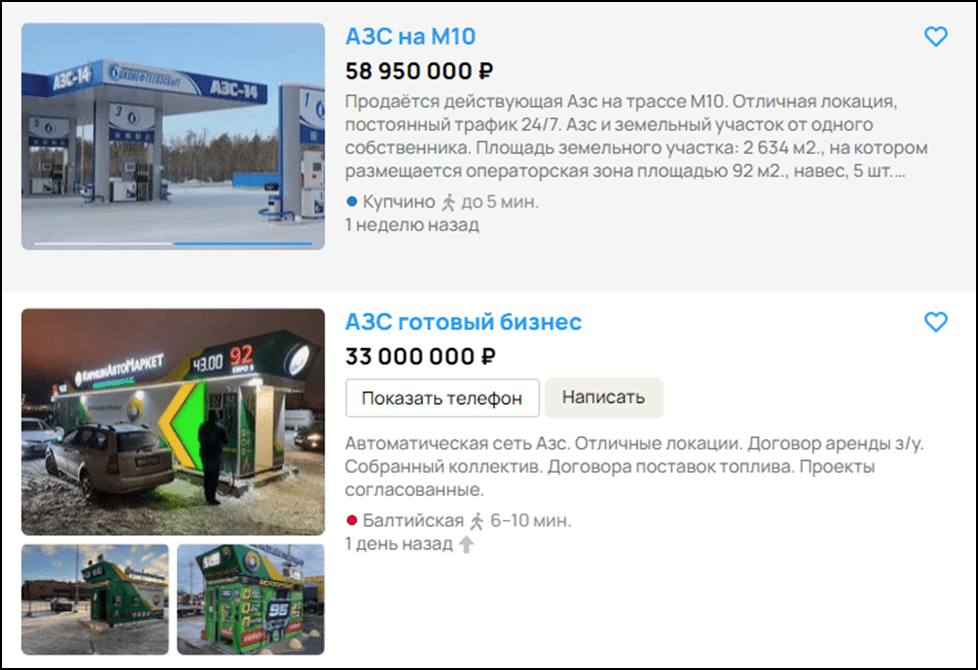
Чтобы понять, покупать компанию, или нет - ответьте себе на вопрос: что вы покупаете и за сколько? Наш взгляд: 55 АЗС, которые к тому же в лизинге, единый бренд, и раздутое по выручке оптовое направление не может стоить 53 млрд. рублей. Это воспроизводимый бизнес и собрать флеш-рояль из АЗС можно дешевле - смотри Авито.
Также, мы видим высокий риск навеса акций. Продать частным инвесторам акций на 26,5 млрд рублей - сложно. Все нераспроданное могут повесить на техническую компанию, и продавать потом акции в рынок (это не доказанные фантазии).
🐾 Кот.Финанс | #акции