


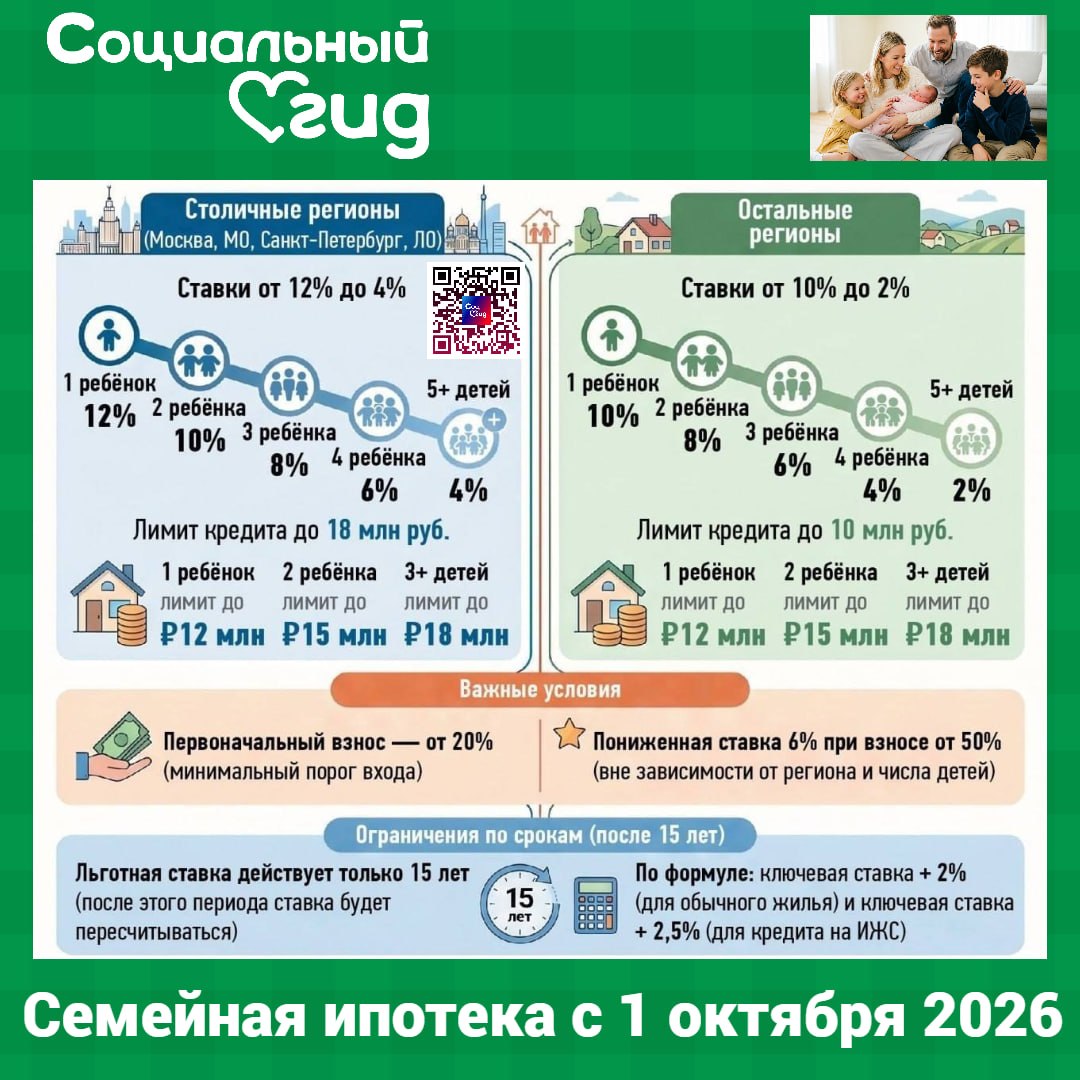
🏠 Семейная ипотека с 1 октября 2026 - все новые условия Начало⤴️
Особые условия
Можно получить ставку в 6%, если в течение первого года после оформления кредита долг сокращён до 50% от размера кредита. При этом уже выплаченная часть кредита не пересчитывается.
Льготную ипотеку могут получить родители умершего ребёнка, если с момента его рождения до момента оформления кредита прошло менее 7 лет.
Можно ли взять семейную ипотеку, если уже брал льготные ипотеки?
▪️Кредит, взятый до 23 декабря 2023 г., не препятствует оформлению семейной ипотеки
▪️Кредит, взятый, начиная с 23 декабря 2023 г., закрывает доступ к семейной ипотеке.
Однако есть исключение. Если уже после оформления льготного кредита у заёмщика родился ребёнок, и кредит этот полностью погашен, появляется право взять семейную ипотеку.
Ранее такое условие действовало только в случае, когда предыдущий кредит оформлялся в рамках другой льготной программы (не семейной, а сельской, льготной ипотеки для всех и пр.), а взять вторично именно семейную ипотеку было невозможно. С 1 октября условие охватывает любые льготные ипотеки - заёмщики получили небольшую поблажку.
Вторичный рынок
Семьи с ребёнком-инвалидом могут купить квартиру или дом на вторичном рынке при условии, что в данном регионе не строят многоквартирные дома. (Внимание! - здесь речь идёт о целом регионе).
Семьи с детьми до 7 лет могут купить на вторичном рынке квартиру (но не свой дом!) при условии, что в данном городе (именно городе!) строится не более 2-х многоквартирных домов. При этом дом, в котором приобретается квартира, не может быть старше 20 лет. Любопытно, что семьи с ребёнком-инвалидом лишены такой возможности (если ребёнок старше 6 лет).
Программа продлена до 31 декабря 2030 г.
Источник: Минфин России
🩷Поделитесь информацией с другими родителями
Telegram|ВКонтакте|MAX
Ваш Социальный гид ☑️