


Дата публикации текста: 2023/11/14
♻️ Сегежа (SGZH) - очередной убыточный квартал и дальнейший рост долга
▫️ Капитализация: 70,6 млрд / 4,5₽ за акцию
▫️ Выручка TTM: 90,7 млрд
▫️ OIBDA TTM: 12,8 млрд
▫️ Чистый убыток TTM: 11,9 млрд
▫️ скор. Чистый убыток TTM: 13,6 млрд
▫️ fwd P/E 2023: -
▫️ fwd дивиденд 2023: -
▫️ P/B: 2,4
👉 Отдельно результаты за 3кв 2023г:
▫️Выручка: 23,9 млрд (+45,2% г/г)
▫️OIBDA: 3 млрд (+150% г/г)
▫️Чистый убыток: -3,2 млрд (против убытка в 5 млрд)
▫️скор. чистый убыток: -4,2 млрд ₽ (против убытка в 3 млрд)
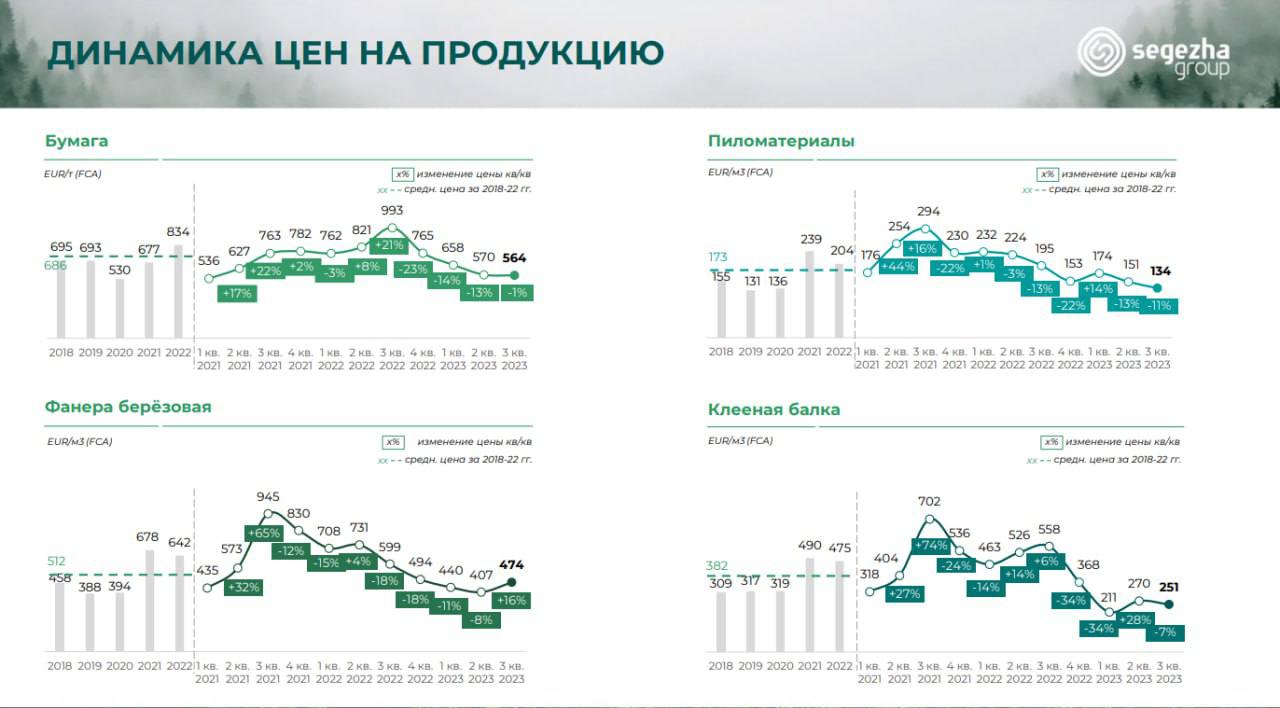
⚠️ За исключением берёзовой фанеры, где цены реализации выросли на 16% кв/кв, цены на все сегменты остальной продукции по-прежнему падают и остаются ниже своих средних значений за последние 5 лет. Никой стабилизации рынка мы всё ещё не видим.
❌ Вот уже 3 квартала подряд компания показывает убыток на операционном уровне. В 3кв 2023г бизнес сгенерировал операционных убытков на 450 млн даже в условиях внушительного ослабления курса USD/RUB.
❌ Сегежа продолжает наращивать чистый долг, который уже превышает 119 млрд (ND/OIBDA = 10,4). За 9м 2023г на обслуживание долга ушло 11,7 млрд при этом сам бизнес пока приносит только убытки (даже на операционном уровне).
👉 Облигации компании торгуются с эффективной доходностью в среднем около 21%. Делать рефинансирование под такой процент будет слишком дорого, а до конца 2024г всё ещё нужно перезанимать около 54 млрд (скорее даже больше для покрытия убытков).
Вывод:
Ситуация у Сегежи тяжелая и пока мы видим только дальнейшее ухудшение результатов. Обещанного кратного роста результатов от падения рубля по факту нет и только ощутимый разворот в средних ценах реализации продукции мог бы вернуть бизнес в зону прибыльности. Пока всё идёт к тому, что в 2024г мы увидим крупную доп. эмиссию в пользу АФК Системы на поддержку бизнеса.
Акции снижаются, а перспективы ухудшаются. Пока подбирать смысла нет, дисконт совсем небольшой.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Сегежа #SGZH
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1956
♻️ Сегежа (SGZH) - очередной убыточный квартал и дальнейший рост долга
▫️ Капитализация: 70,6 млрд / 4,5₽ за акцию
▫️ Выручка TTM: 90,7 млрд
▫️ OIBDA TTM: 12,8 млрд
▫️ Чистый убыток TTM: 11,9 млрд
▫️ скор. Чистый убыток TTM: 13,6 млрд
▫️ fwd P/E 2023: -
▫️ fwd дивиденд 2023: -
▫️ P/B: 2,4
👉 Отдельно результаты за 3кв 2023г:
▫️Выручка: 23,9 млрд (+45,2% г/г)
▫️OIBDA: 3 млрд (+150% г/г)
▫️Чистый убыток: -3,2 млрд (против убытка в 5 млрд)
▫️скор. чистый убыток: -4,2 млрд ₽ (против убытка в 3 млрд)
⚠️ За исключением берёзовой фанеры, где цены реализации выросли на 16% кв/кв, цены на все сегменты остальной продукции по-прежнему падают и остаются ниже своих средних значений за последние 5 лет. Никой стабилизации рынка мы всё ещё не видим.
❌ Вот уже 3 квартала подряд компания показывает убыток на операционном уровне. В 3кв 2023г бизнес сгенерировал операционных убытков на 450 млн даже в условиях внушительного ослабления курса USD/RUB.
❌ Сегежа продолжает наращивать чистый долг, который уже превышает 119 млрд (ND/OIBDA = 10,4). За 9м 2023г на обслуживание долга ушло 11,7 млрд при этом сам бизнес пока приносит только убытки (даже на операционном уровне).
👉 Облигации компании торгуются с эффективной доходностью в среднем около 21%. Делать рефинансирование под такой процент будет слишком дорого, а до конца 2024г всё ещё нужно перезанимать около 54 млрд (скорее даже больше для покрытия убытков).
Вывод:
Ситуация у Сегежи тяжелая и пока мы видим только дальнейшее ухудшение результатов. Обещанного кратного роста результатов от падения рубля по факту нет и только ощутимый разворот в средних ценах реализации продукции мог бы вернуть бизнес в зону прибыльности. Пока всё идёт к тому, что в 2024г мы увидим крупную доп. эмиссию в пользу АФК Системы на поддержку бизнеса.
Акции снижаются, а перспективы ухудшаются. Пока подбирать смысла нет, дисконт совсем небольшой.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Сегежа #SGZH
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1956