


Дата публикации текста: 2023/11/18
🛍 OZON (OZON) - рост рекламных доходов и международная экспансия
▫️Капитализация: 560 млрд / 2750₽ за расписку
▫️GMV ТТМ: 1422,5 млрд
▫️Выручка ТТМ: 390 млрд
▫️скор. EBITDA ТТМ: 8 млрд
▫️Чистый убыток ТТМ: -35,7 млрд
▫️Опер. денежный поток ТТМ: 43,8 млрд
▫️P/S TTM: 1,4
▫️fwd P/E 2024: 56
▫️fwd P/E 2025: 10
👉 Ключевые показатели отдельно за 3кв 2023:
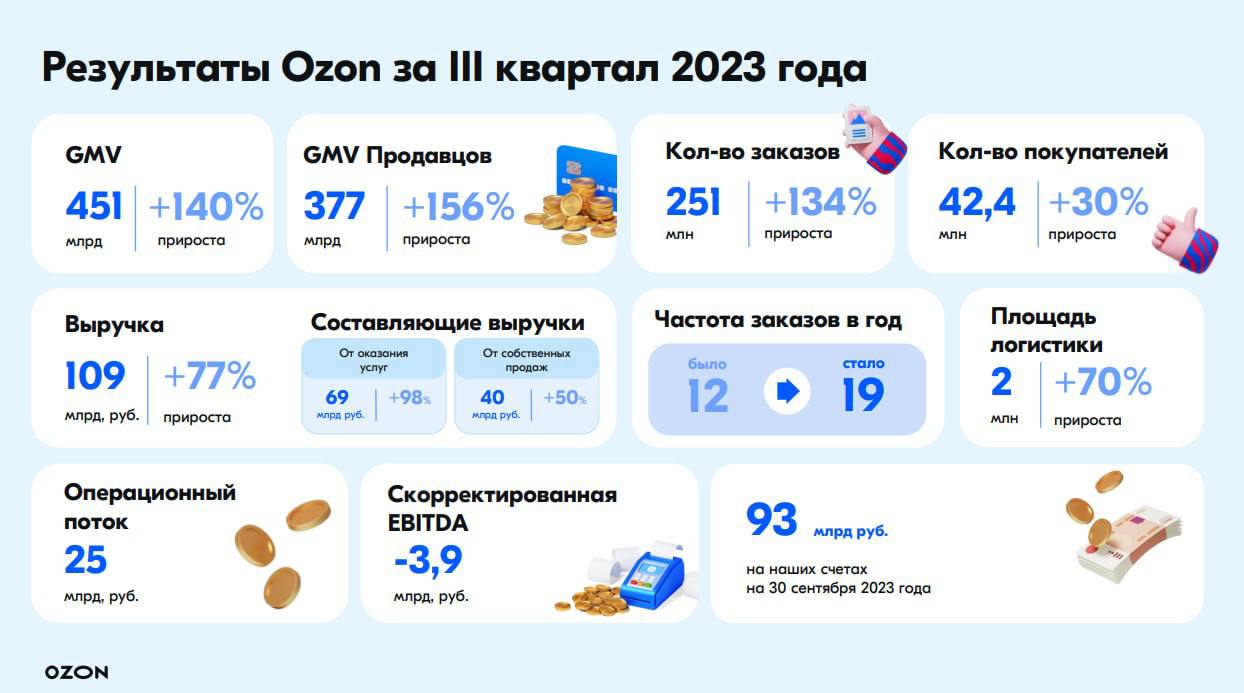
▫️ GMV: 450,8 млрд (+140% г/г)
▫️ Выручка: 109 млрд (+77% г/г)
▫️ скор. EBITDA: -3,9 млрд (против прибыли в 1,6 млрд)
▫️ Чистый убыток: 22 млрд (+6% г/г)
▫️ Опер. денежный поток: 24,9 млрд (+217% г/г)
✅ Компания вышла на стабильный операционный денежный поток — за 9м2023г прибыль на уровне ОДП уже выше 34 млрд (против убытка в 27,3 млрд годом ранее). Плюс к этому сокращается Capex (пик инвестиций скорее пройден).
✅ Выручка от рекламы в 3 квартале уже выросла до 19,5 млрд (+191% г/г), выручка от финансовых услуг также показала кратный рост на 1261% г/г до 3 млрд. Такие "вспомогательные" направления с высокой маржой и будут в среднесрочной перспективе обеспечивать выход компании на стабильную прибыль.
✅ Озон расширяет свою географию: компания уже представлена на рынках Армении, Беларуси, Казахстана, Кыргызстана и теперь в Узбекистане. Само собой, это позитивно для дальнейшего развития компании.
❌ Число активных покупателей продолжает расти и уже превышает 42,4 млн человек (+30% г/г). То есть уже почти 55% экономически активного населения пользуется услугами Озона. Дальнейший рост как минимум внутри РФ уже сильно ограничен.
❌ Без учета разовых списаний от пожара на складе в 11 млрд, операционный убыток за 3кв 2023г вырос на 121,5% г/г до 13,3 млрд рублей. До стабильного выхода на операционную прибыль пока далеко (как минимум конец 2024г).
Вывод:
Пока всё идёт к тому, что 2024г Озон закончит с чистой прибылью, но она будет достаточно скромной (скорее всего не более 10 млрд). Качественный рост и повышение маржинальность теперь в основном будет зависеть от развития дополнительных сервисов (финтех, реклама, услуги доставки и т.д.).
На мой взгляд, акции компании сейчас оценены довольно дорого как и весь российский рынок.
Не является индивидуальной инвестиционной рекомендацией
#OZON #ОЗОН #обзор
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1968
🛍 OZON (OZON) - рост рекламных доходов и международная экспансия
▫️Капитализация: 560 млрд / 2750₽ за расписку
▫️GMV ТТМ: 1422,5 млрд
▫️Выручка ТТМ: 390 млрд
▫️скор. EBITDA ТТМ: 8 млрд
▫️Чистый убыток ТТМ: -35,7 млрд
▫️Опер. денежный поток ТТМ: 43,8 млрд
▫️P/S TTM: 1,4
▫️fwd P/E 2024: 56
▫️fwd P/E 2025: 10
👉 Ключевые показатели отдельно за 3кв 2023:
▫️ GMV: 450,8 млрд (+140% г/г)
▫️ Выручка: 109 млрд (+77% г/г)
▫️ скор. EBITDA: -3,9 млрд (против прибыли в 1,6 млрд)
▫️ Чистый убыток: 22 млрд (+6% г/г)
▫️ Опер. денежный поток: 24,9 млрд (+217% г/г)
✅ Компания вышла на стабильный операционный денежный поток — за 9м2023г прибыль на уровне ОДП уже выше 34 млрд (против убытка в 27,3 млрд годом ранее). Плюс к этому сокращается Capex (пик инвестиций скорее пройден).
✅ Выручка от рекламы в 3 квартале уже выросла до 19,5 млрд (+191% г/г), выручка от финансовых услуг также показала кратный рост на 1261% г/г до 3 млрд. Такие "вспомогательные" направления с высокой маржой и будут в среднесрочной перспективе обеспечивать выход компании на стабильную прибыль.
✅ Озон расширяет свою географию: компания уже представлена на рынках Армении, Беларуси, Казахстана, Кыргызстана и теперь в Узбекистане. Само собой, это позитивно для дальнейшего развития компании.
❌ Число активных покупателей продолжает расти и уже превышает 42,4 млн человек (+30% г/г). То есть уже почти 55% экономически активного населения пользуется услугами Озона. Дальнейший рост как минимум внутри РФ уже сильно ограничен.
❌ Без учета разовых списаний от пожара на складе в 11 млрд, операционный убыток за 3кв 2023г вырос на 121,5% г/г до 13,3 млрд рублей. До стабильного выхода на операционную прибыль пока далеко (как минимум конец 2024г).
Вывод:
Пока всё идёт к тому, что 2024г Озон закончит с чистой прибылью, но она будет достаточно скромной (скорее всего не более 10 млрд). Качественный рост и повышение маржинальность теперь в основном будет зависеть от развития дополнительных сервисов (финтех, реклама, услуги доставки и т.д.).
На мой взгляд, акции компании сейчас оценены довольно дорого как и весь российский рынок.
Не является индивидуальной инвестиционной рекомендацией
#OZON #ОЗОН #обзор
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1968