


Дата публикации текста: 2023/11/21
🚗 КарМани (CARM) – эффект от IPO и новая стратегия до 2026г
▫️ Капитализация: 5 млрд / 2,65₽ за акцию
◽️ Выручка ТТМ: 3 млрд
◽️ OIBDA 9М 2023: 1,4 млрд
◽️ Чистая прибыль ТТМ: 472 млн
◽️ P/E ТТМ: 10,7
◽️ P/E fwd 2023: 8,4
◽️ P/E fwd 2026: 2,5
◽️ fwd дивиденд 2023: 6%
◽️ fwd дивиденд 2026: 20%
◽️ P/B: 1,4
👉 ПАО "Смарттехгрупп" является бенефициаром МФК "КарМани", одного из лидеров рынка залоговых займов в РФ.
👉 Отдельно выделю результаты за 9м 2023г:
▫️Выручка: 2,3 млрд (+17,4% г/г)
▫️OIBDA: 1,4 млрд (+9,1% г/г)
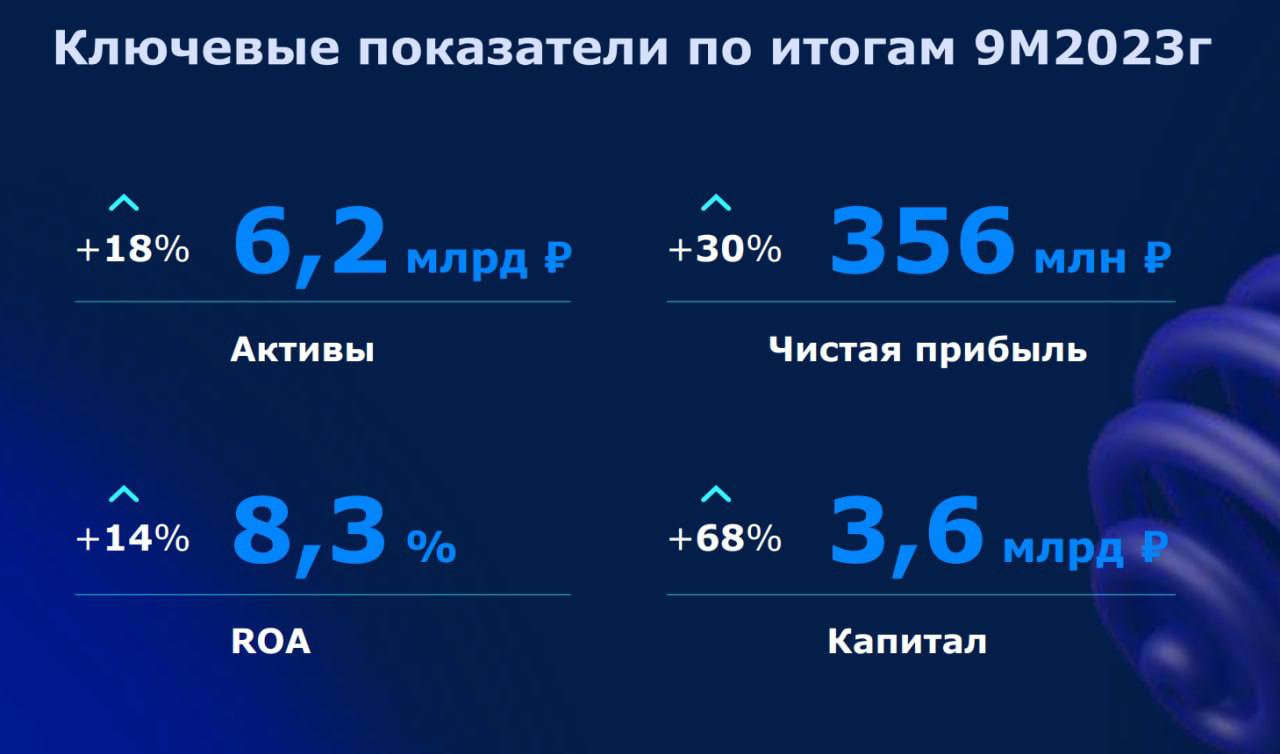
▫️Чистая прибыль: 356 млн (+30% г/г)
✅ В капитал компании поступили средства привлеченные в рамках IPO, что уже позитивно сказывается на результатах: объём выдач вырос на 21% г/г до 2,7 млрд, портфель займов с начала года прибавил 7% и теперь превышает 4,7 млрд.
✅ Сильные операционные результаты само собой позитивно повлияли и на финансовые результаты. Скор. чистая прибыль (без учета разовых статей расходов) выросла до 425 млн (+55% г/г) при прогнозе на 2023г в 600 млн (fwd P/E = 8,4).
✅ Компания погасила часть долга, который теперь составляет 2,1 млрд (-23% по отношению к долгу на конец 2022г). Вместе с этим, ощутимо сократились процентные расходы: -10,8% г/г до 343 млн.
✅ Менеджмент КарМани опубликовал стратегические цели компании на 2026г: чистая прибыль ожидается около 2 млрд (fwd P/E = 2,5), 1+ млн клиентов и рыночная капитализация в 20 млрд. Конкретные детали стратегии будут приняты уже в 2024г.
👉 Цель по прибыли вполне достижимая, но вот капитализация в 20 млрд будет предполагать сохранение мультипликатора P/E = 10 (вызывает вопросы). Это допустимо только при сохранении высоких темпов роста прибыли как минимум в 30-40%, но это вряд ли можно назвать базовым сценарием.
❌ Есть риск того, что по завершению периода lock-up на рынок поступит дополнительное предложение акций КарМани (тем более cash-out так и не произошел на IPO).
Вывод:
Несмотря на сомнительные действия в рамках IPO, я не меняю мнение о самом бизнесе КарМани. Цель по прибыли вполне достижимая и дополнительный объём привлеченных в капитал средств её делает еще более реалистичной.
Учитывая текущие темпы роста, адекватная цена для акций КарМани — это как минимум 3,5 рубля.
#обзор #кармани #CARM
Не является индивидуальной инвестиционной рекомендацией
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1974
🚗 КарМани (CARM) – эффект от IPO и новая стратегия до 2026г
▫️ Капитализация: 5 млрд / 2,65₽ за акцию
◽️ Выручка ТТМ: 3 млрд
◽️ OIBDA 9М 2023: 1,4 млрд
◽️ Чистая прибыль ТТМ: 472 млн
◽️ P/E ТТМ: 10,7
◽️ P/E fwd 2023: 8,4
◽️ P/E fwd 2026: 2,5
◽️ fwd дивиденд 2023: 6%
◽️ fwd дивиденд 2026: 20%
◽️ P/B: 1,4
👉 ПАО "Смарттехгрупп" является бенефициаром МФК "КарМани", одного из лидеров рынка залоговых займов в РФ.
👉 Отдельно выделю результаты за 9м 2023г:
▫️Выручка: 2,3 млрд (+17,4% г/г)
▫️OIBDA: 1,4 млрд (+9,1% г/г)
▫️Чистая прибыль: 356 млн (+30% г/г)
✅ В капитал компании поступили средства привлеченные в рамках IPO, что уже позитивно сказывается на результатах: объём выдач вырос на 21% г/г до 2,7 млрд, портфель займов с начала года прибавил 7% и теперь превышает 4,7 млрд.
✅ Сильные операционные результаты само собой позитивно повлияли и на финансовые результаты. Скор. чистая прибыль (без учета разовых статей расходов) выросла до 425 млн (+55% г/г) при прогнозе на 2023г в 600 млн (fwd P/E = 8,4).
✅ Компания погасила часть долга, который теперь составляет 2,1 млрд (-23% по отношению к долгу на конец 2022г). Вместе с этим, ощутимо сократились процентные расходы: -10,8% г/г до 343 млн.
✅ Менеджмент КарМани опубликовал стратегические цели компании на 2026г: чистая прибыль ожидается около 2 млрд (fwd P/E = 2,5), 1+ млн клиентов и рыночная капитализация в 20 млрд. Конкретные детали стратегии будут приняты уже в 2024г.
👉 Цель по прибыли вполне достижимая, но вот капитализация в 20 млрд будет предполагать сохранение мультипликатора P/E = 10 (вызывает вопросы). Это допустимо только при сохранении высоких темпов роста прибыли как минимум в 30-40%, но это вряд ли можно назвать базовым сценарием.
❌ Есть риск того, что по завершению периода lock-up на рынок поступит дополнительное предложение акций КарМани (тем более cash-out так и не произошел на IPO).
Вывод:
Несмотря на сомнительные действия в рамках IPO, я не меняю мнение о самом бизнесе КарМани. Цель по прибыли вполне достижимая и дополнительный объём привлеченных в капитал средств её делает еще более реалистичной.
Учитывая текущие темпы роста, адекватная цена для акций КарМани — это как минимум 3,5 рубля.
#обзор #кармани #CARM
Не является индивидуальной инвестиционной рекомендацией
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1974