


С каждого - по рублю.
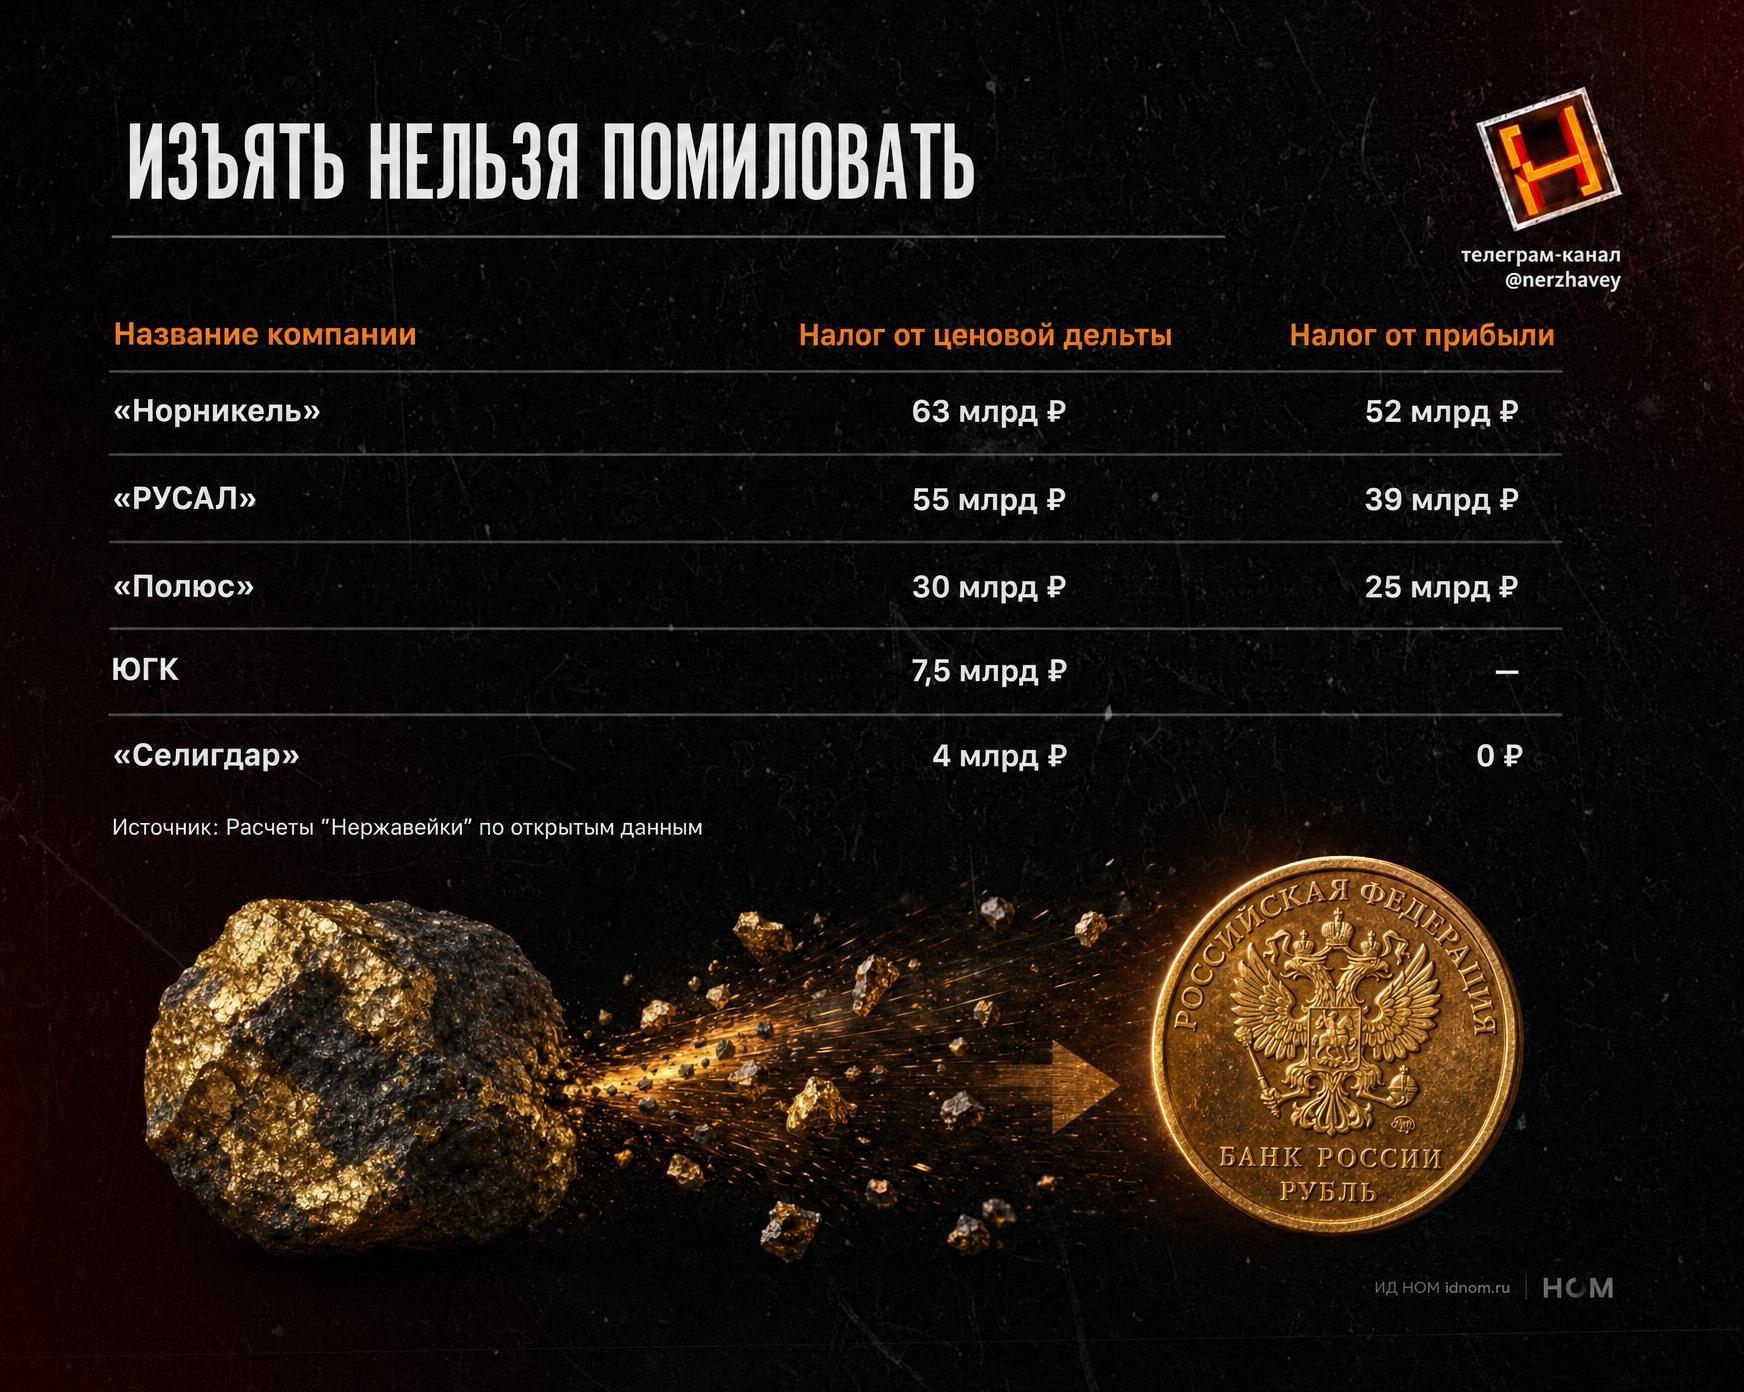
"Нержавейка" оценила, сколько заплатят крупнейшие компании отрасли, когда Минфин начнет изымать дополнительные доходы.
Рентный налог на сектор горнодобычи для отдельных организаций может составить 30% от роста мировых цен в рублёвом эквиваленте к базе
2025 года, для золотодобытчиков обозначено 20%.
Методика расчёта не раскрыта. Основных вариантов два:
1. От ценовой дельты. В этом случае финансовый результат не учитывается — убыточные компании платят тоже.
2. От прибыли. Так, например, считает БКС в своих оценках. Например, "Норникель" заплатит 52 млрд
рублей, "Русал" — 39 млрд и т.д.
Кратко по нашим компаниям:
⏺️"Норникель" платит при любой методике:
1. 63 млрд рублей;
2. 52 млрд рублей.
Первое полугодие у компании было сильным: выручка 633 млрд (+12,7%), EBITDA-маржа выросла с 34,7% до 46,2%. И это при падении физических объемов (никель −2%, медь −5%, палладий −14%, платина −16%).
Т.е. прибыль пришла исключительно от цены, с которой и изымают дополнительный доход. Долговая нагрузка компании (1,2х) позволяет налог обслужить. Под вопрос попадают дивиденды за 2026 год.
⏺️"РУСАЛ" несет самую тяжелую относительную нагрузку в отрасли.
1. 55 млрд рублей;
2. 39 млрд рублей (БКС).
Отдельный риск: расчёт по
котировке LME завышает базу, потому что российский металл продаётся с дисконтом.
⏺️"Полюс".
1. 30 млрд рублей;
2. 25 млрд рублей (БКС).
Здесь есть расхождение, которое стоит держать в уме: чистая прибыль I полугодия 61 млрд против 172 млрд годом ранее, а денежные затраты выросли с $653 до $1069 на унцию (+64%).
Рента уже частично съедена издержками, но валовая ценовая
дельта этого не видит. Это главный аргумент золотодобытчиков в предстоящем споре.
⏺️ЮГК.
Оценочно 7,5 млрд рублей.
Относительная нагрузка выше, чем у "Полюса", потому что к
цене добавился рост объёмов на 30%. Долг минимальный (0,65 EBITDA) — выдержит.
⏺️"Селигдар".
1. 4 млрд рублей;
2. Не платит: чистый результат полугодия отрицательный (−0,1 млрд).
Здесь двойная экспозиция — золото (+28% в рублях) и олово (+33%). Выручка выросла почти вчетверо, EBITDA — с 3,9 до 13,2 млрд, но до прибыли компания не дошла.
В чёрной металлургии дополнительного рентного дохода нет. Экспортная цена
стали в рублях дала минус 6%, железная руда — минус 4%. Ранее мы писали, с какими убытками сталевары и трубники закрыли полугодие.
💎 Нержавейка в Telegram | в MAX