


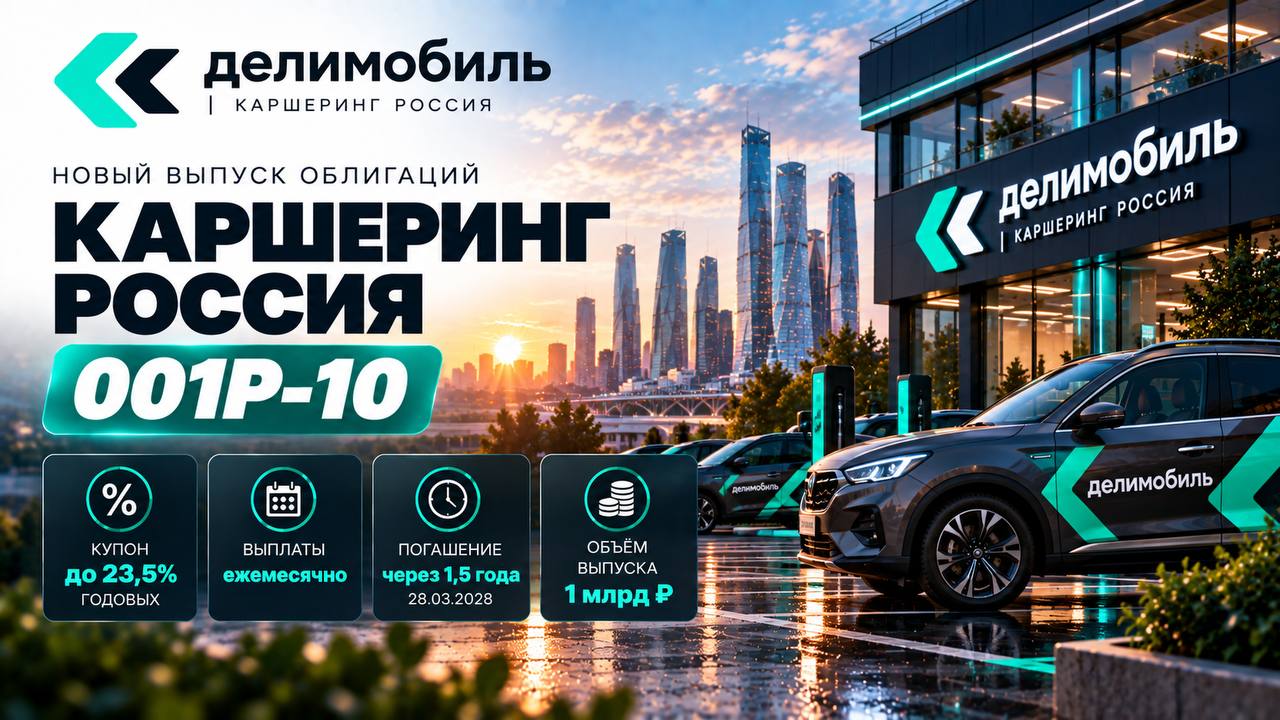
👨💻 Новый выпуск облигаций Каршеринг Руссия 001Р-10
🚗 ПАО «Каршеринг Руссия» — оператор сервиса «Делимобиль» и один из крупнейших игроков российского рынка каршеринга. Компания работает в 16 городах России и развивает собственный автомобильный парк.
📊 Основные параметры выпуска.
- Эмитент: ПАО «Каршеринг Руссия»
- Купон: до 23,5% годовых
- Выплаты: ежемесячно
- Погашение: через 1 год и 6 месяцев — 28.03.2028
- Рейтинг: BBB+(RU), прогноз «Негативный» — АКРА; BBB+.ru, прогноз «Стабильный» — НКР
- Амортизация: нет
- Оферта: нет
- Объем выпуска: 1 млрд ₽
- Прием заявок: 30 сентября 2026 года (сегодня)
💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)
- Выручка: 14,15 млрд ₽, -3,6% г/г
- EBITDA: 2,44 млрд ₽, +30,1% г/г
- Чистая прибыль: убыток 1,67 млрд ₽
- Капитал: 0,78 млрд ₽
- Долг: 38,7 млрд ₽ с учетом арендных обязательств. Без них около 14,5 млрд ₽.
- Чистый долг/EBITDA: около 5,8х с учетом арендных обязательств
🧠 Итог, мое мнение: Эмитент крупный и известный, финансовые показатели как будто начинают выравниваться, но долговая нагрузка все равно остается очень высокой. Долг был сильно раздут из за вложений, и теперь его приходится обслуживать под высокий процент. Вся EBITDA уходит на обслуживание долга, и то, этого не хватает. Чистый долг/капитал разогнался до 44х. АКРА в мае 2026 года снизило рейтинг компании до BBB+ и установило негативный прогноз. Агентство отдельно отмечало высокую долговую нагрузку и слабый запас финансовой прочности. Если надеяться на дальнейшее выравнивание финансовых показателей компании, то параметры выпуска очень привлекательны. НО, если посмотреть на общую рыночную обстановку, то я бы обходил рисковые эмитенты стороной. Эмитент настоящий ВДО, и если планируете брать, проанализируйте все риски.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
📞 Навигация по каналам
▪️Акции ▪️Облигации
▪️Новости ▪️Клуб