


1️⃣$MGNT (Магнит). ДНО. АПАТИЯ. ТОШНИТ.
Таким мог быть заголовок поста, если бы Магнита в портфеле было в несколько раз больше))
Начал писать обзор рынка (выйдет завтра) и понял, что Магнит занимает слишком много букв – выделяю в отдельный пост)
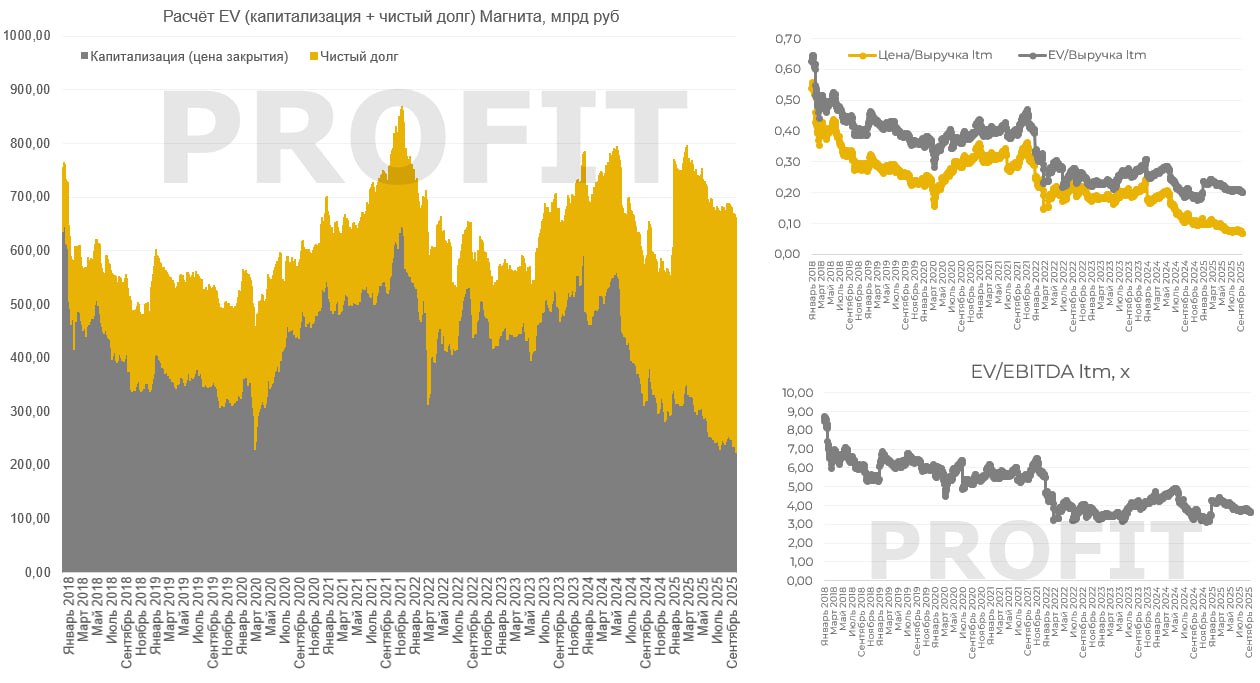
Магнит штурмует многолетние минимумы, при этом стоимость компании EV (с учётом чистого долга) находится на среднем за последние годы значении. Рост чистого долга – главная причина падения акции.
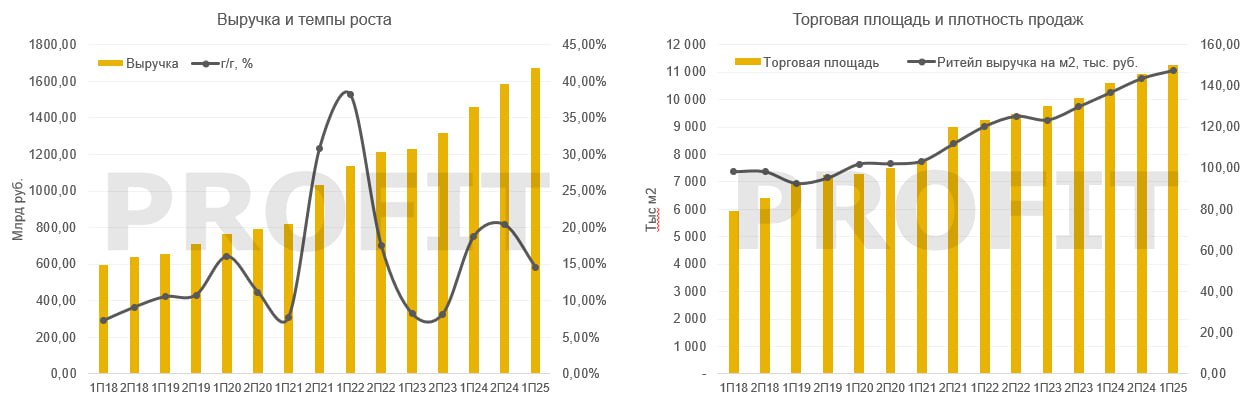
В первом полугодии более низкий темп роста выручки, чем у главного конкурента X5: 14,6%, против 21,6%.
Хуже и динамика сопоставимых продаж: 9,8%, против 14.2%.
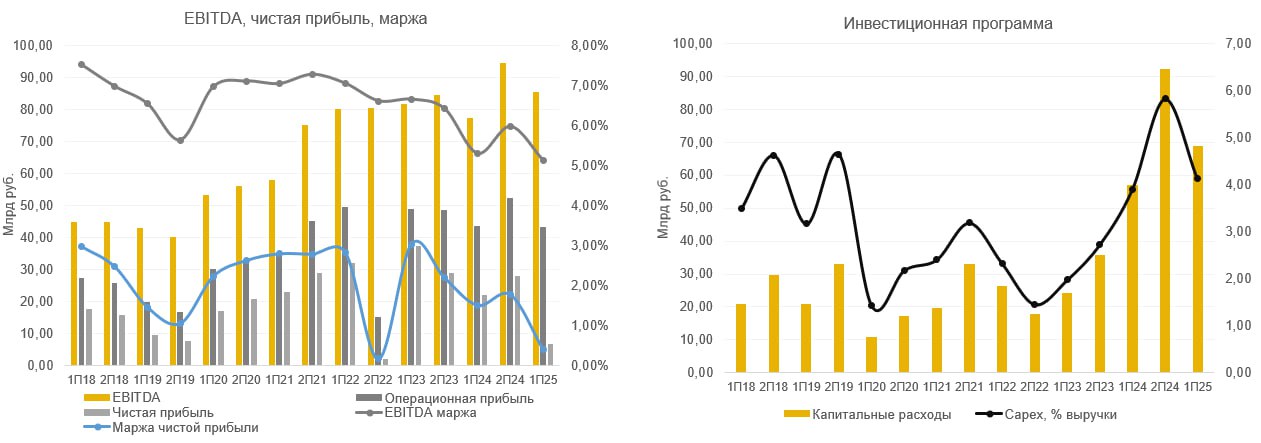
Борьба за рыночную долю и трафик делает необходимой предоставление скидок, что в свою очередь давит на валовую и EBITDA маржу. По последней мы видим минимальное за последние годы значение на уровне 5.1%.
Глобально крупнейшие сети будут испытывать давление на маржу до тех пор, пока доля топ-5 крупнейших игроков не превысит 50%. До такого уровня проникновения может уйти ещё несколько лет.
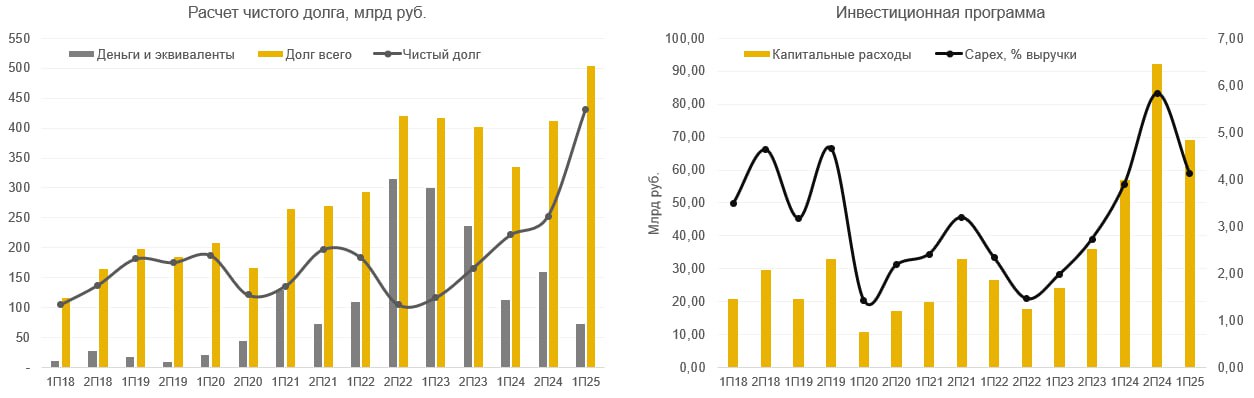
Также Магнит находится в периоде высоких капитальных расходов, тратя на капекс > 4% выручки. На фоне снижения маржи EBITDA, роста оборотного капитала это приводит к отрицательному свободному денежному потоку. О дивидендах Магнита в обозримой перспективе думать не стоит.
Рост выручки привёл к тому, что мультипликатор P/S находится на исторически минимальном значении: Магнит стоит без долга 0.07x ltm выручки, EV/EBITDA уже ниже 4х. Исторически ритейлеры, имеющие перспективы для роста выручки сверх инфляции, оценивались рынком выше.
Сейчас Магнит находится на пике инвестиционной программы, много вкладывает в инфраструктуру, открытие и обновление магазинов – это давит на свободный денежный поток, переносится на рост долговой нагрузки.
ЗА 3 ГОДА МАГНИТ ПОТРАТИЛ НА CAPEX 220 МЛРД! Ранее последние 10 лет CAPEX болтался в диапазоне 20-35 млрд в год.
Думаю вы могли заметить, что в последние годы обновились магазины, которые до этого много лет убивались))
Скоро маржа EBITDA по ЧП должна вернуться к 6%, пик кап. затрат пройден, ЖДУ РЕЗКОГО СНИЖЕНИЯ ДОЛГА ВО 2П 2025.
–––––––––––––––––––––––––––––
Я наконец понял реальную причину покупки Магнита в мой портфель.
В 2023 году удалось очень хорошо и быстро заработать, когда сначала его переместили в 3-й эшелон (у нас там Газпромнефть если что), акция сильно упала, я купил, а далее произошел выкуп и объявили дивы.
Так вот. Когда в 2025 Магнит снова как казалось стал дешев - я опять купил, в этот раз раньше времени (сразу после прохождения пика по кап. затратам), вспоминая прошлую хорошую сделку.
В моменте позиция по Магниту была 11% от портфеля, сейчас естественным образом сократилась до 8% (Магнит упал, а в среднем портфель чуть-чуть вырос).
Я ОШИБСЯ. На -20%. Чувствую ответственность перед вами и хочу ещё раз напомнить, что мои идеи на должны быть руководством к действию.
Магнит по базовым мультипликаторам очень дешев, но есть нюансы… 1️⃣
Рука тянется докупить, но, понимая - это скорее эмоции и желание «улучшить среднюю», что может обернуться закапыванием ещё большего капитала в плохую бумагу - решил это не делать.
Тут бывают «жирные» идеи, но я не могу сказать что редко ошибаюсь. Не знаю нужно это кому-то или нет, буду и дальше честен перед вами.
Позицию держу, буду смотреть отчёт по итогам 2025, пик по CAPEX пройден. Постараюсь оперативно писать про компанию.
Совершают ошибки все, просто кто-то их признаёт, а кто-то замалчивает, забывает и тд. 🤷♂️