


⛽️$TRNFP (ТРАНСНЕФТЬ). ПОЧЕМУ СНОВА КУПИЛ АКЦИИ?
Наш аналитик Владимир Каминский (прямой эфир с ним тут) вновь купил акции Транснефть, в этом посте пишет почему!
–––––––––––––––––––––––––––––
☝️На этой неделе ФАС подтвердил планы по возвращению к базовому принципу индексации тарифов Транснефти с 2026 года по формуле "инфляция минус 0,1%".
Существовали опасения, что нефтяные компании, испытывающие операционные трудности, используют лоббистские рычаги для заморозки тарифов Транснефти
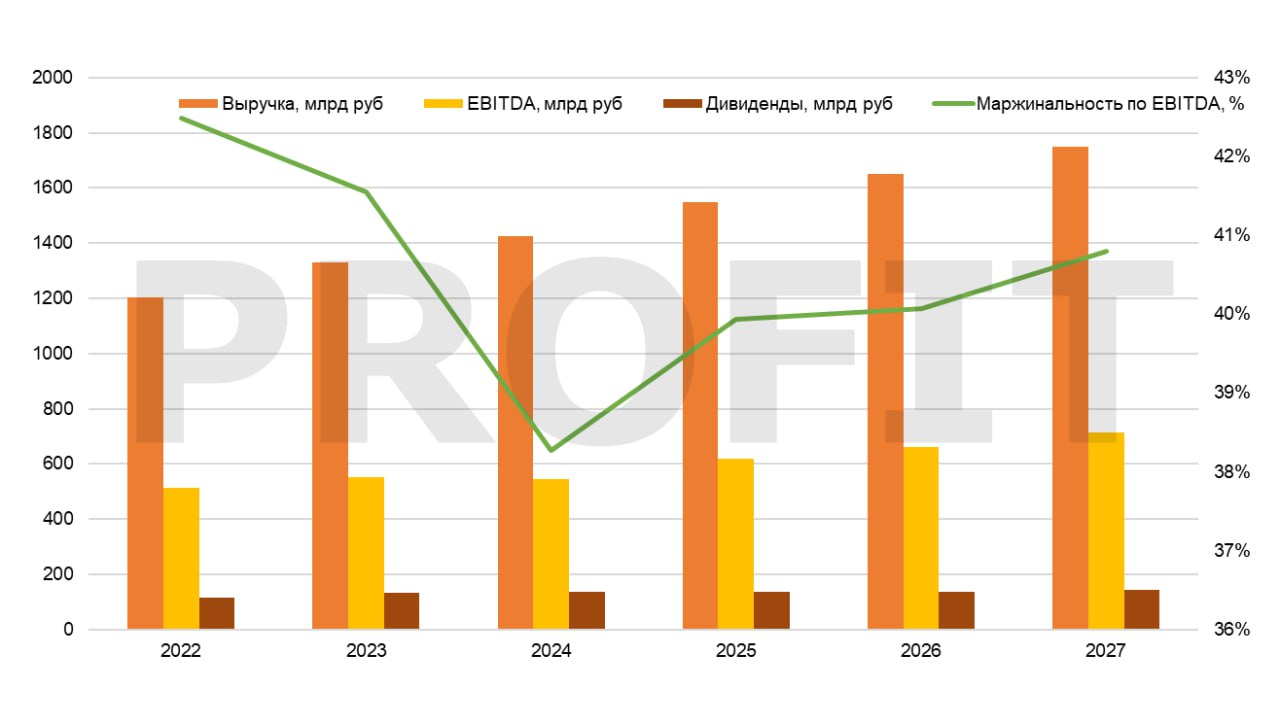
В моей DCF модели заложено повышение тарифов на 5,5%, поскольку инфляция принимается равной среднему прогнозному значению на следующий год (~4,7%), думаю ЦБ может пересмотреть этот прогноз из-за изменений ставки НДС.
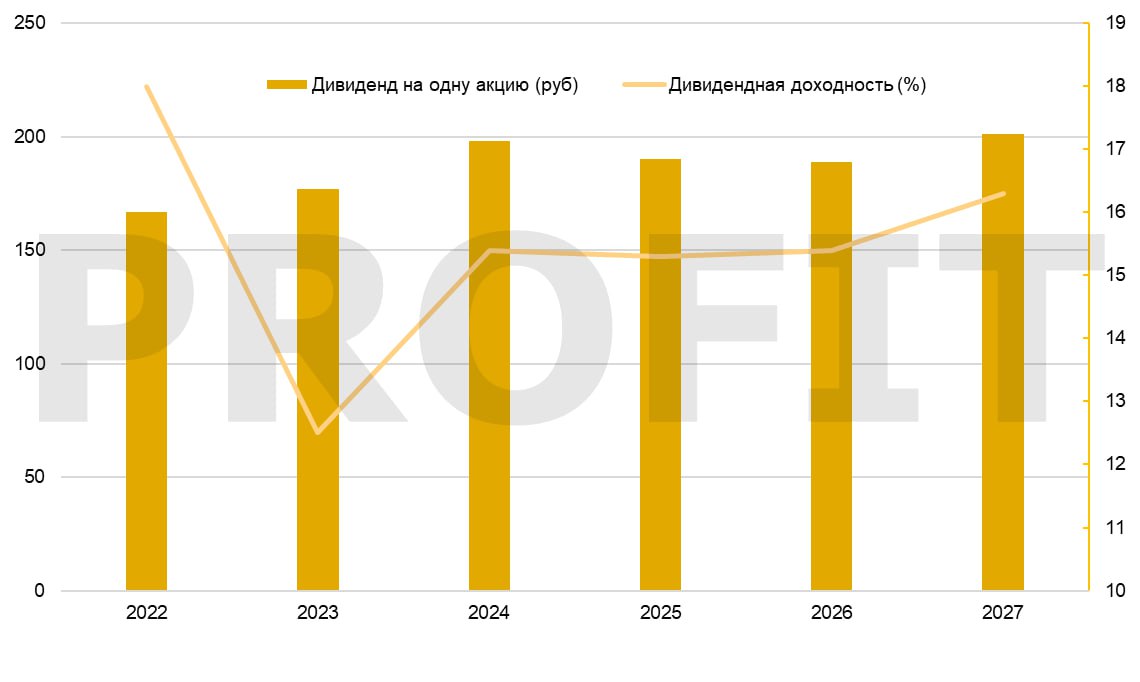
✔️ Текущая дивидендная доходность Транснефти за 2025г. находится вблизи доходности длинных облигаций (~15,3%). ИСТОРИЧЕСКИ АКЦИИ ТОРГОВАЛИСЬ С ПРЕМИЕЙ за свои защитные качества. В гипотетическом сценарии резкого роста инфляции (маловероятный сценарий) тарифы компании будут проиндексированы, что позволит сохранить реальную доходность.
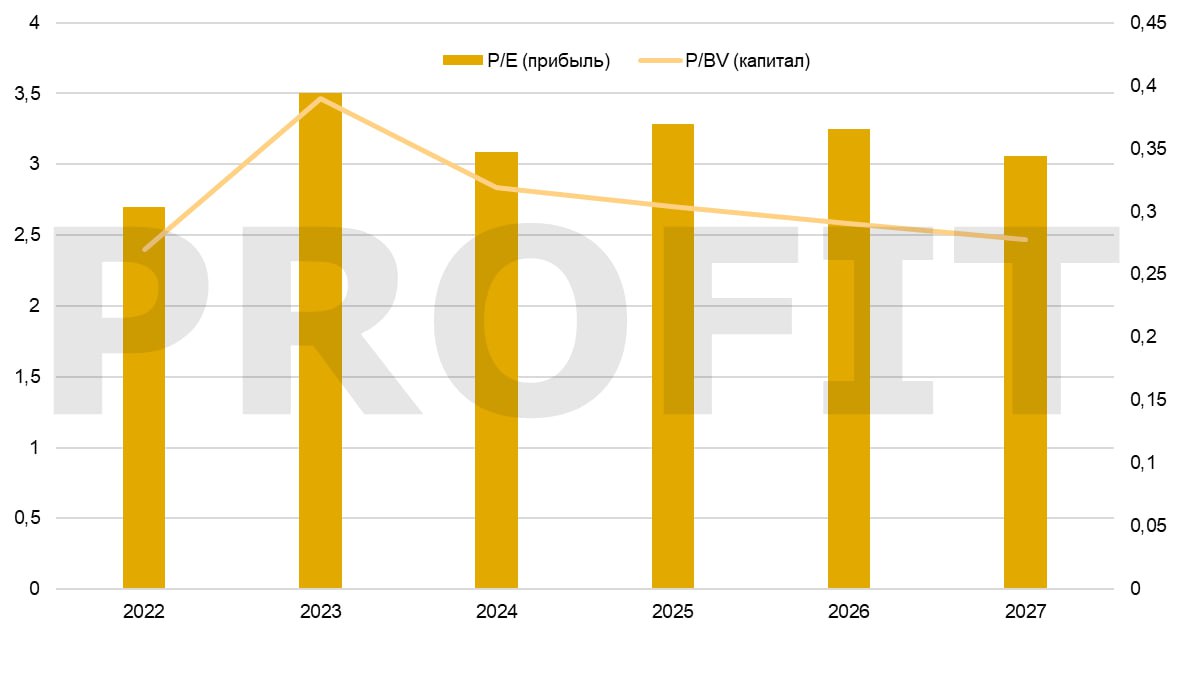
✔️ ТОРГУЕТСЯ ОЧЕНЬ ДЕШЕВО: P/E = 3,3, P/BV = 0,3.
✔️По итогам 1 полугодия 2024 года компания заработала ~95 руб. див. базы на акцию, что соответствует дивидендной доходности 7,7% за полугодие. В рамках соглашения ОПЕК+, добыча в России должна увеличиться во втором полугодии на 3%, что увеличит прокачку, и вероятно дивидендная база за второе полугодие будет аналогична первому. Даже в консервативном сценарии мы получаем дивидендную доходность на уровне 15,3%, что сопоставимо с доходностью облигаций, но с дополнительным потенциалом роста курсовой стоимости. При этом дивидендная политика формирует «ров безопасности» для котировок, ограничивая глубину потенциального падения.
👉 Выручка в рублях и не зависит от конъюнктуры цен на нефть или валютных курсов, что делает cash flow крайне стабильным.
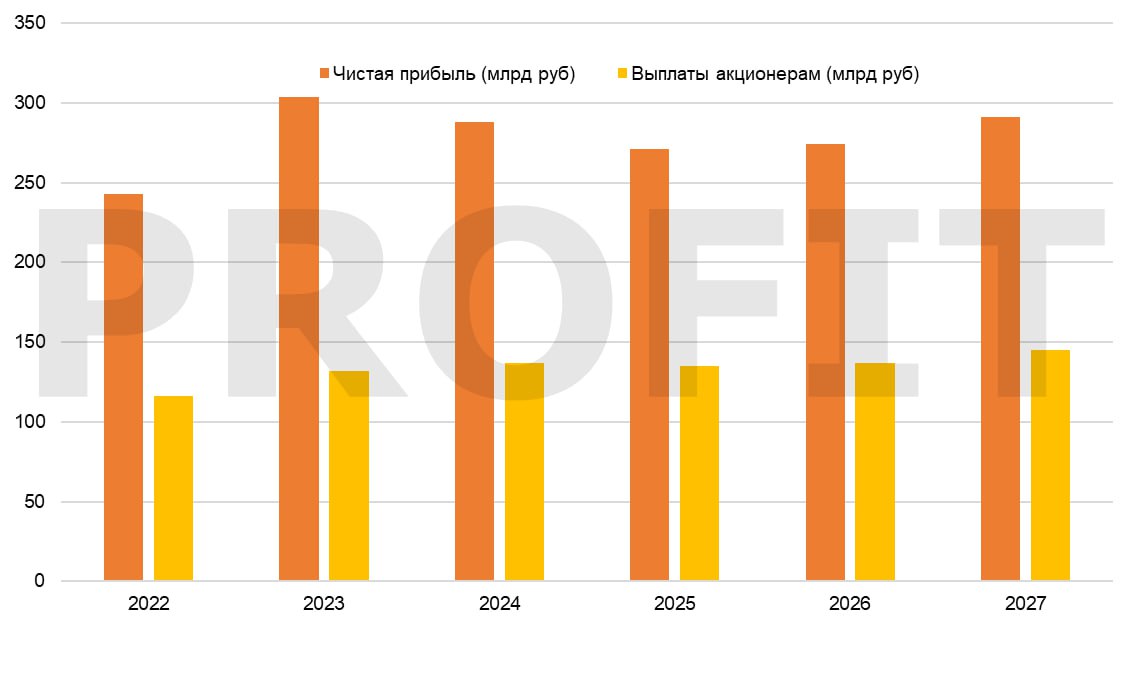
👉Существует вероятность снижения налога на прибыль с 40% до 25% в 2030 году, что напрямую увеличит чистую прибыль и дивидендный потенциал.
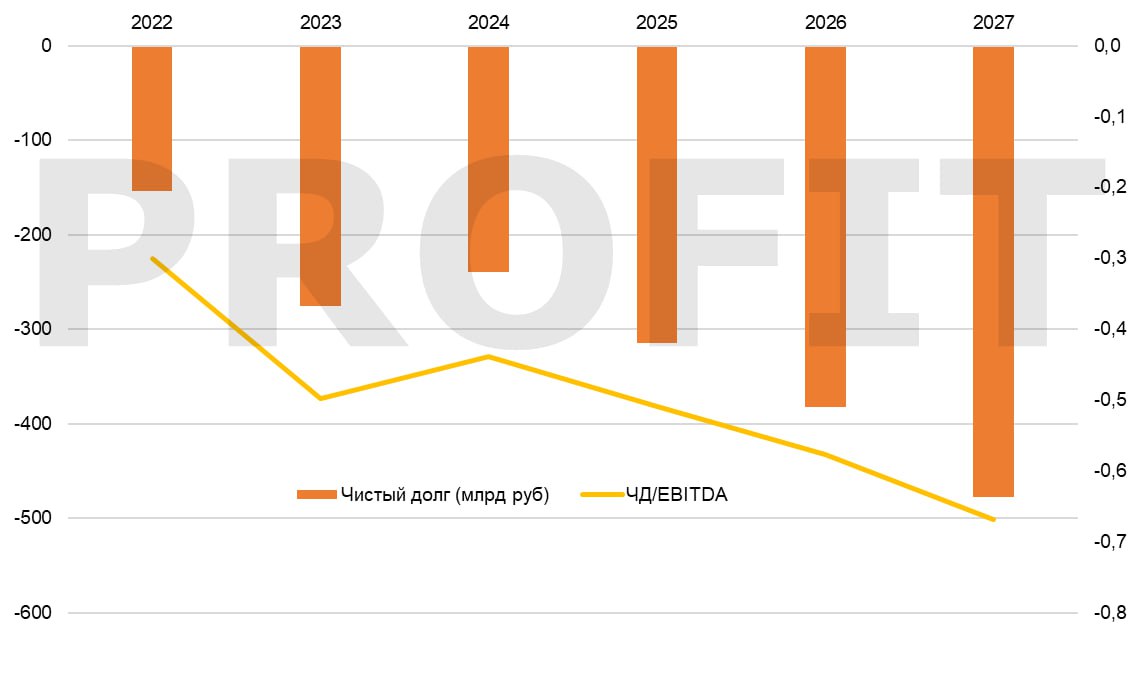
👉 Компания имеет отрицательный чистый долг (денежные средства превышают займы). По прогнозам, чистый долг к 2028 году может превысить 0,5 трлн руб.
👉 В модель заложен плавный рост добычи нефти в России с 519 млн тонн в 2025 до 535 млн тонн в 2028 году, что поддерживает объемы транзита.
❌ В будущем лоббистские усилия нефтяников могут привести к тому, что индексация тарифов будет хронически отставать от инфляции, постепенно снижая рентабельность бизнеса. Пока не наблюдаем этого.
❌ Компания не бенефициар ослабления рубля.
❌ Транснефть — не растущий бизнес. Вследствие этого у акций нет высокого апсайда, исходя из DCF-модели. При дисконтировании денежных потоков (дивидендов, но с учетом чистого долга) ближайших нескольких лет под 17%, апсайд будет на уровне 25% . В акциях нет того, что могло бы условно удвоить их стоимость (за исключением существенного снижения ставки ЦБ).
❌ В долгосрочной перспективе присутствует риск потери до 20% объемов прокачки в связи с запуском проекта «Восток Ойл» и возможным перенаправлением потоков на порты НМТП, где Транснефть является главным бенефициаром, но рентабельность всё равно снизится.
Немного про историю своего портфеля за последние месяцы:
➡️В первом полугодии удалось неплохо заработать на акциях Транснефти (30% за несколько месяцев на большую позицию). Далее покупал более зависимые от ставки ЦБ истории в надежде на её снижение более быстрыми темпами. После понимания низкой вероятности такого события ушёл обратно в защиту большой частью капитала. Сейчас хочется постепенно наращивать долю в крепких компаниях на приемлемых уровнях. В пятницу приобрёл акции Транснефти по цене, близкой к 1220 руб., и увеличил позицию в НМТП по 8,1 руб.
Если есть вопросы по Транснефти или другим акциям — пишите в комментариях. Завтра утром запишу голосовое сообщение с ответами👇