


🔟 ПОЧЕМУ НМТП В ПОРТФЕЛЕ БОЛЬШЕ, ЧЕМ ТРАНСНЕФТИ? 1ч
Автор: Владимир Каминский
Абзац ниже написан Олегом
Друзья, Владимир не просто так пропал из эфира, он 2 недели ковырялся в НМТП и строил DCF модель. Крайне приятно читать такого уровня аналитику, всем приятного чтения!
–––––––––––––––––––––––––––––
ПАО «Новороссийский морской торговый порт» (НМТП) — это одна из крупнейших портовых компаний России. Его выручка сильно зависит от общего объема грузопотока через порт. Компания стабильно выплачивает значительную часть прибыли акционерам. Транснефти принадлежит 60,6% акций НМТП.
Если просто, то чем занимается НМТП:
👉 Обеспечивает работу порта в Новороссийске. Это ключевой транспортный узел на черноморском побережье, через который проходит огромный объем экспортных и импортных грузов.
👉 Оказывает портовые услуги. Компания не владеет грузами, а зарабатывает на их перевалке: погрузка и разгрузка судов, хранение грузов на своих складах и терминалах, железнодорожные и автоперевозки по территории порта. Также НМТП имеет ряд дочерних предприятий, вроде ООО «Приморский торговый порт», АО «Новороссийский судоремонтный завод», ООО «Балтийская стивидорная компания» и т.д.
👉 Основные грузы — это «сырьевые» товары, критически важные для экономики России: нефть и нефтепродукты (главный по объему груз), уголь, зерно, удобрения, черные металлы.
В ЧЕМ ИДЕЯ ПОКУПКИ?
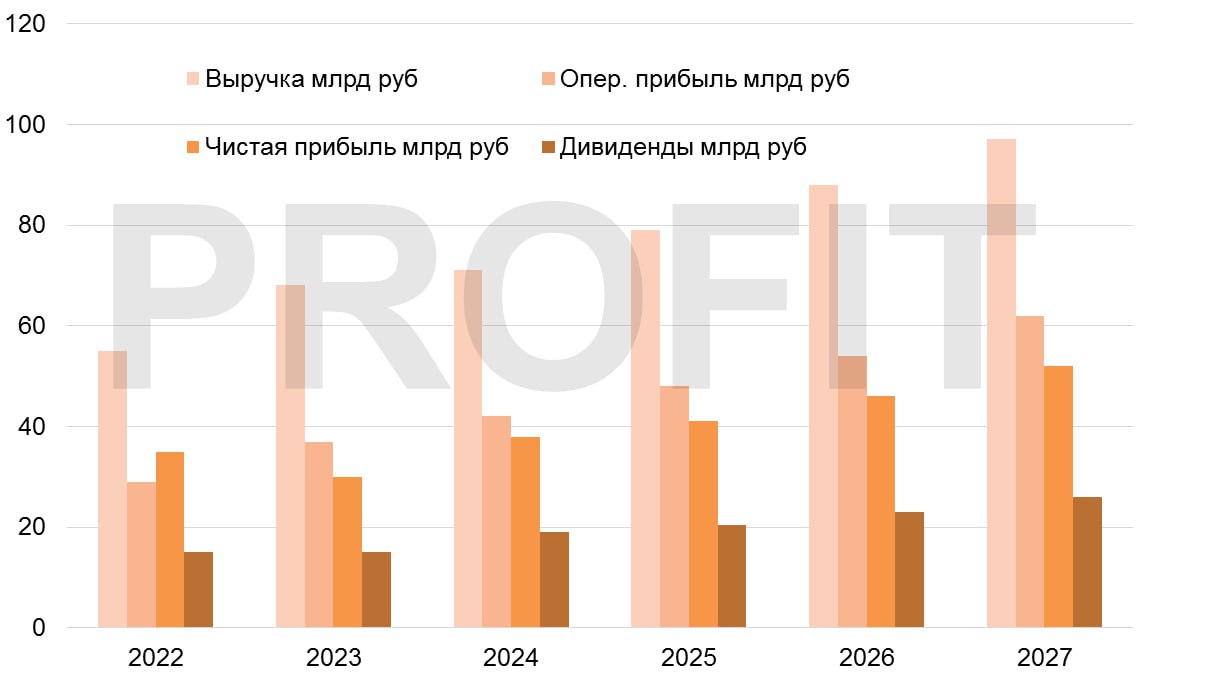
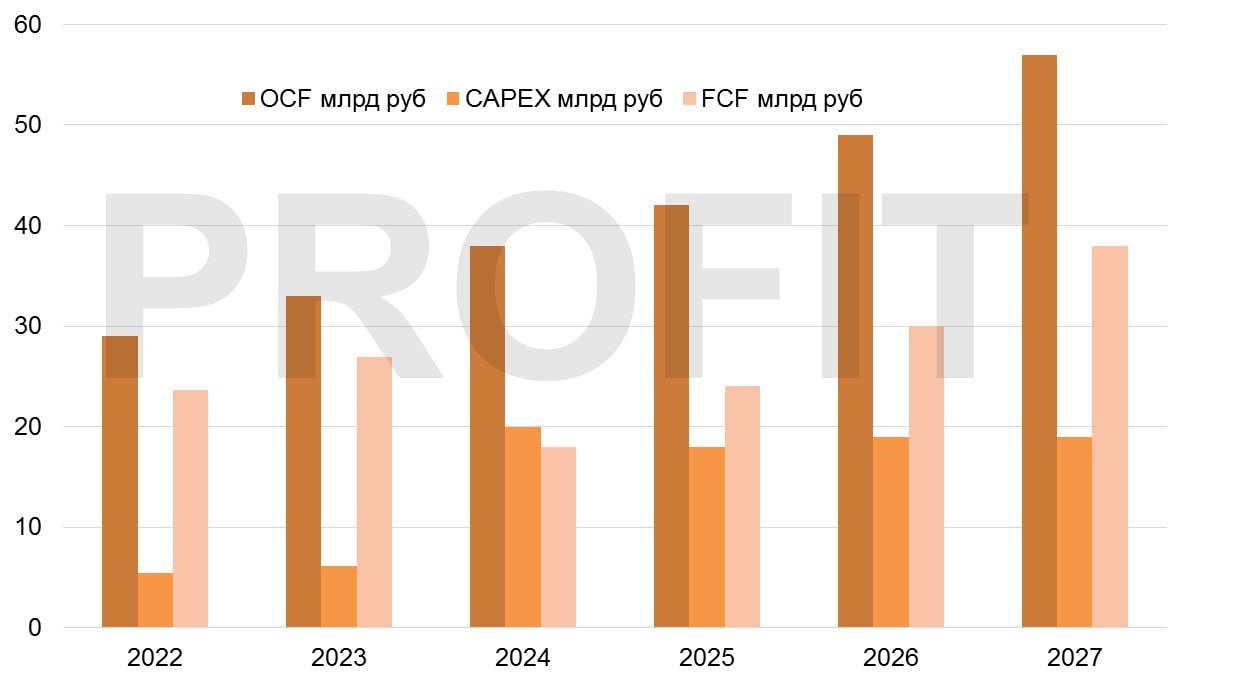
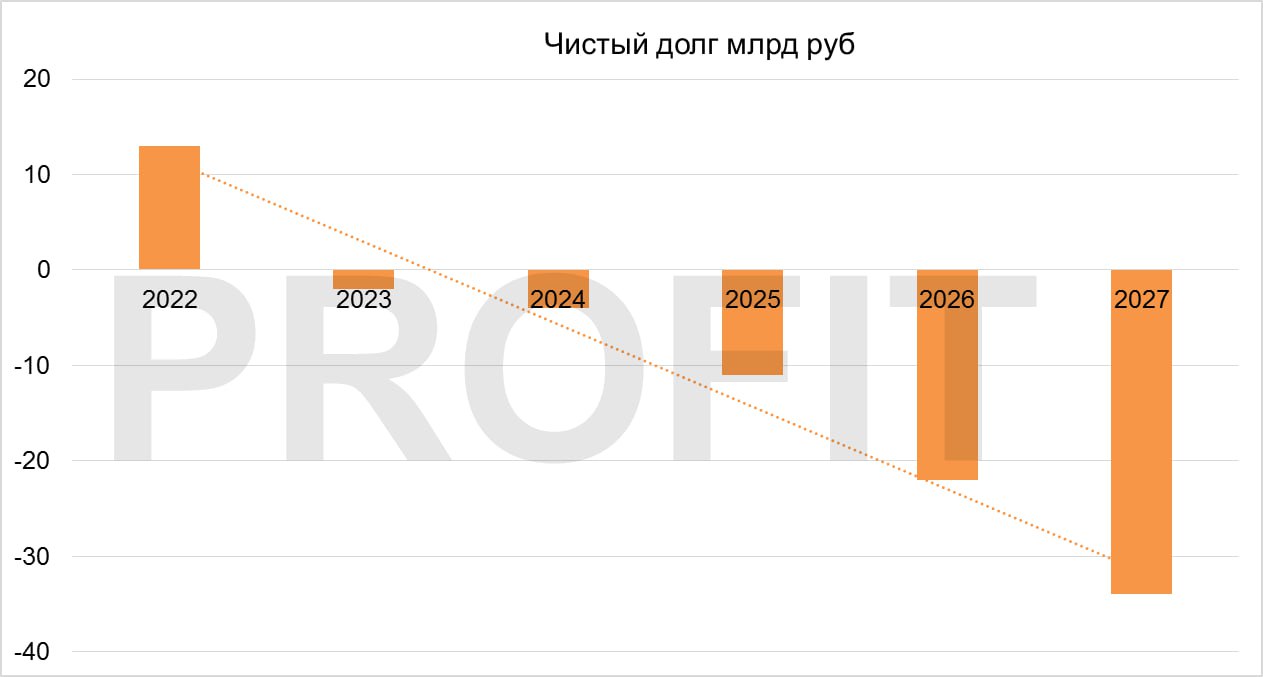
Мощный денежный поток: Бизнес генерирует значительный свободный денежный поток (FCF). При условии отсутствия финансирования новых крупных проектов компания способна увеличить дивиденды вплоть до 100% от чистой прибыли. Такое Транснефть себе позволить не сможет!
Высокая рентабельность: Портовый бизнес характеризуется очень высокой маржинальностью (чистая рентабельность 50%+), что выгодно отличает НМТП от компаний в других секторах (ФосАгро 20%+, X5 2-3%).
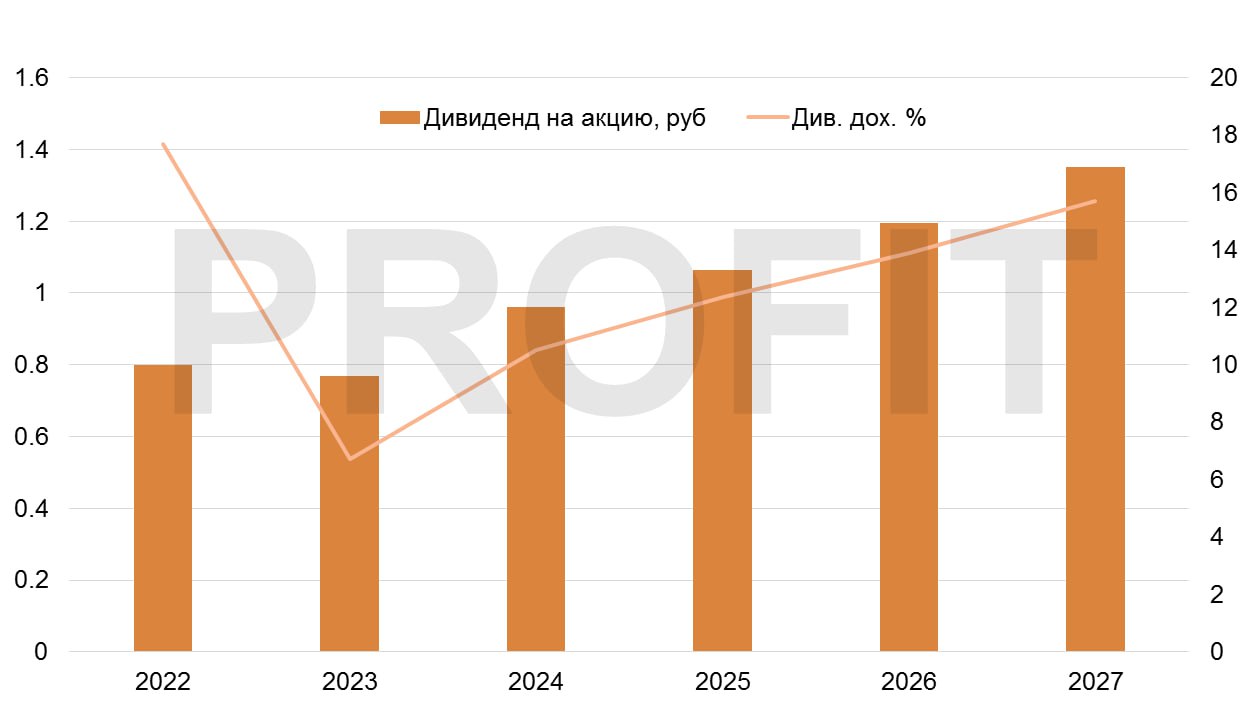
Позитивные операционные прогнозы: Показатели НМТП растут год к году. Компания по итогам 2025 года может заплатить дивидендов больше, чем в 2024 году, а в 2026 г. — больше, чем в 2025 г. Уже сейчас за первое полугодие в дивидендную базу пойдет 0,57 руб. (или 6,6% к цене акции). На рынке мало кто может таким похвастаться.
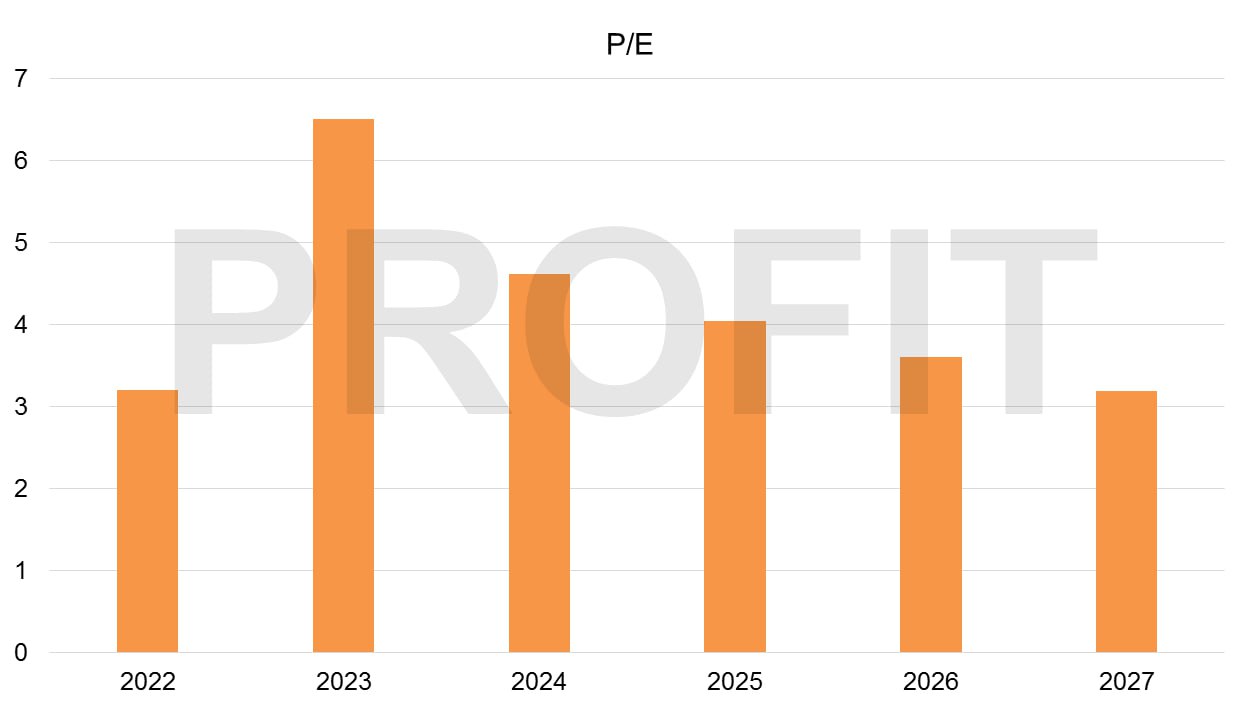
Привлекательная оценка: Компания торгуется с недорогими мультипликаторами для такого качественного актива: P/E ~4, P/B ~1, EV/EBITDA < 3.
👉 НМТП работает в рублевой зоне с рублевыми тарифами — от укрепления рубля никак не страдает.
❌ Из рисков следует отметить возможное снижение грузоперевозок из-за увеличения прокачки по трубопроводу «Дружба», теракты.
❌ Отдельно следует отметить риски увеличения капекса. Так НМТП может нарастить кап затраты на терминал сухих грузов (совместное предприятие для Металлоинвеста) тем самым растратив всю кубышку. Общие кап затраты проекта с Металлоинвестом ~121 млрд, где доля НМТП 75%. Подробности финансирования пока неизвестны.
–––––––––––––––––––––––––––––
DCF модель (самое интересное), комментарии к ней и апсайд по компании во второй части.
P.S. Прокомментировать разбор можно под второй частью.