


🔟 ПОЧЕМУ НМТП В ПОРТФЕЛЕ БОЛЬШЕ, ЧЕМ ТРАНСНЕФТИ? 2ч
Автор: Владимир Каминский
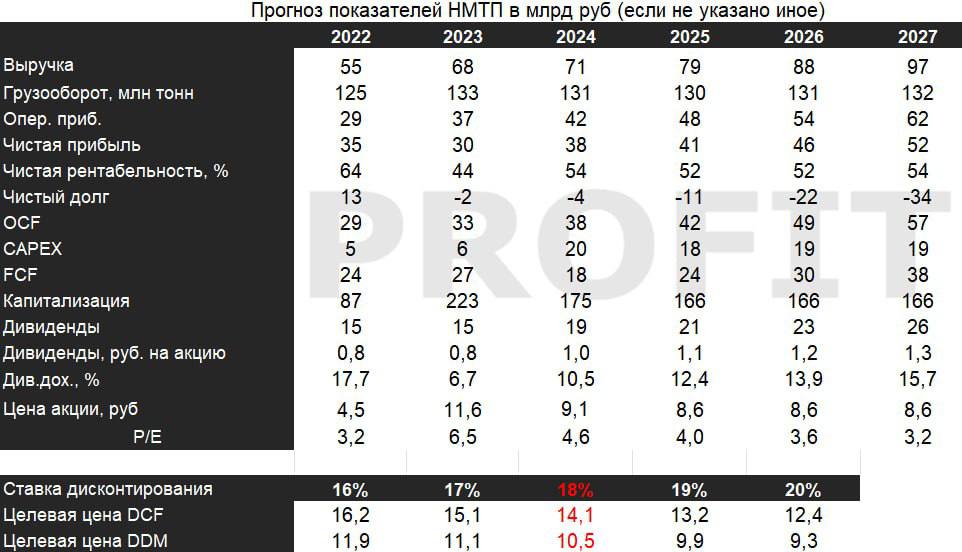
НЮАНСЫ МОДЕЛИ:
1. Небольшое увеличение грузооборота. Плавный рост добычи нефти в России (из-за уменьшения ограничений по добыче от ОПЕК+) поддержит объем транзита, поэтому ждем в ближайшие годы загрузку портов по максимуму.
2. Рост тарифов на величину, близкую к инфляции. Да, индексация тарифов отличается от перевозимого груза, но в целом, исходя из текущего почти монопольного положения НМТП, рост тарифов на величину инфляции кажется наиболее адекватным. Хотя, условно, рост тарифов на сухие грузы в последние годы выше инфляции и выше, чем индексация тарифов на нефть. На текущий момент на нефтепродукты и нефть приходится 4/5 перевозимого груза в тоннах.
3. Чистый долг посчитан с учетом аренды.
4. Дивиденды в модели — 50% от ЧП. Не учитывается возможность выплаты из «кубышки».
5. Целевая цена посчитана как исходя из дисконтирования денежных потоков, так и исходя из дисконтирования дивидендов. Терминальный рост 4% уравновешивает целевой уровень инфляции и скромные долгосрочные ожидания по росту экономики, а ставка дисконтирования выбрана 18%, что соответствует премии к дальним облигациям чуть выше 3%.
ВЫВОДЫ
НМТП — уникальный недорогой бизнес, способный генерировать существенные денежные потоки и делиться ими с акционерами. Компания уверенно чувствует себя в турбулентное время благодаря надёжному бизнесу и стабильным дивидендам, а также естественным образом становится бенефициаром снижения ставки (см. чувствительность к ставке дисконтирования в таблице). Исходя из модели, приведены две оценки:
1️⃣ Исходя из дисконтирования дивидендов, целевая цена по акции составляет 10,5 руб. Консервативный апсайд к цене 8,6 руб. за акцию составляет 22%.
2️⃣ Исходя из дисконтирования денежных потоков, целевая цена по акции составляет 14,1 руб. Что дает более оптимистичный апсайд к цене 8,6 руб. за акцию, а именно 62%. Такой потенциал также имеет место быть, так как компания в будущем сможет перейти на выплаты 75-100% FCF.
––––––––––––––––––––––––––––
НМТП занимает ~10%, крепкая компания и хорошая идея, в которой не страшно сидеть.
На этот обзор и DCF у меня ушло в районе 20 часов, работа крайне трудоёмкая. Если вам понравилось, буду продолжать глубокие разборы эмитентов в таком формате.
Любые вопросы, дополнения, предложения можете оставлять ниже, на все отвечу. На связи!