


ЗАГРУЗИЛСЯ АКЦИЯМИ. ТЕПЕРЬ 100% ДЕПОЗИТА В НИХ!
Автор: Владимир Каминский
Друзья, привет! Потратил вчера окончательно весь кэш, в котором сидел с начала сентября.
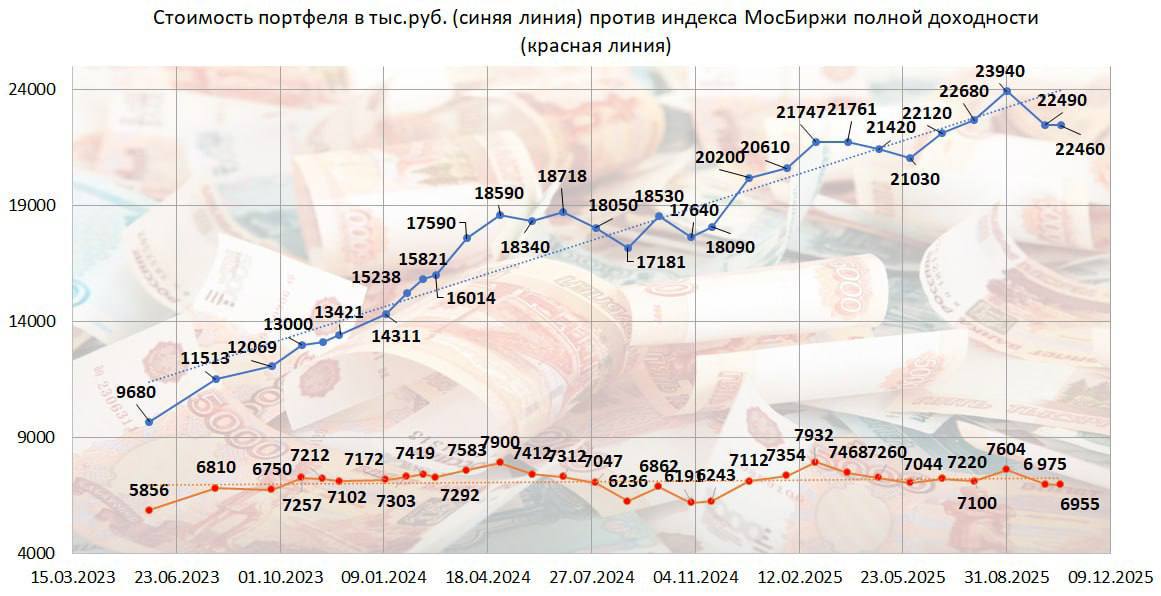
Рынок с тех пор заметно скорректировался. Сейчас появилась возможность пополнять счёт на 1% в месяц, так что если уйдем ниже, просто буду докупать на зарплату. Буквально в воскресенье удалось почти дотянуть до уровня доходности LQDT с начала года, но теперь снова заметно ниже.
Короткие тезисы по текущим позициям:
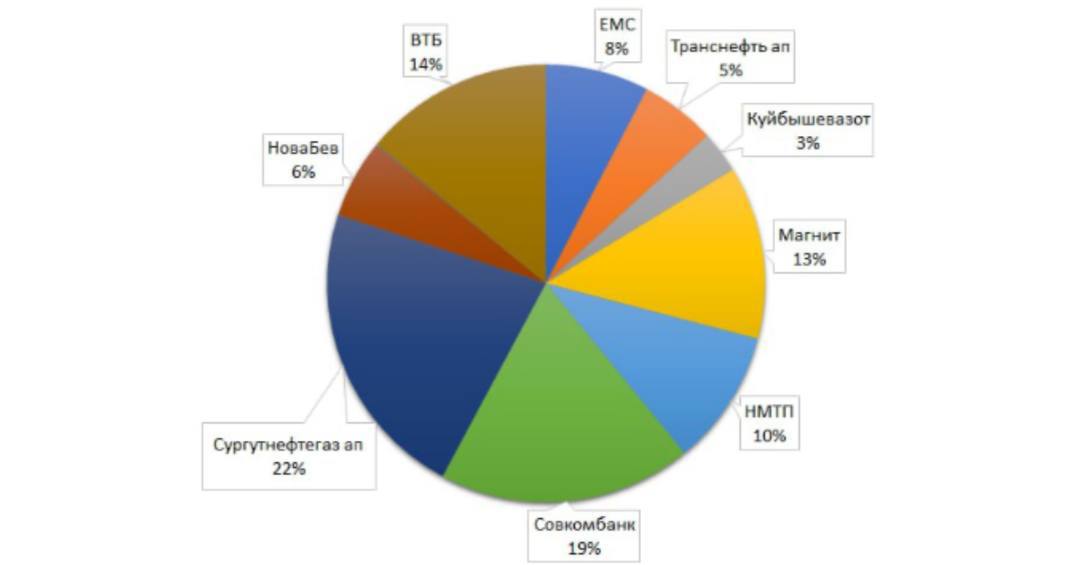
1️⃣2️⃣Топовая позиция – в банках, 1/3 портфеля. Совкомбанк на 2–3 года – интересная, но рисковая история. Дисконт к капиталу кажется уже существенным (более 25%, P/B 0,75) с учётом рисков для ROE, которые в себе несут макрофакторы и регулирование. В ВТБ (его в портфеле значительно меньше, чем Совкомбанка) ждем восстановление чистой процентной маржи, сейчас она все еще под давлением из-за высокой процентной ставки. В среднем положительном сценарии ожидаем практику с условно-постоянной допэмиссией (аналогичной недавней) и дивидендами в 50% от чистой прибыли. В этом сценарии мы сможем иметь ~20 руб. дивидендами. Дивидендная доходность тогда составляет почти 28%. Однако даже при пайауте в два раза ниже дивиденды также остаются интересными + банк дешевый P/E 1,6. Плюс компания может заработать на разблокировке активов со стороны ЕС. Риски тут – это потенциальные дефолты и их влияние на прибыль банков и их капитал. Основной риск, которого я опасаюсь, – это налоги на банковский сектор. Не буду голословен в ответе на вопрос, почему покупаю бумаги банков, и постараюсь в ближайшем будущем сделать разборы!
🔟7️⃣Транспортная инфрастуктура, 15% портфеля. НМТП и Транснефть. По обоим компаниям есть посты по ссылкам 👈👈
4️⃣Валютная позиция 22%. Сургутнефтегаз ап, тут также были посты. Считаю, лучше прочитать хороший разбор компании, чем кратко описывать тезисы!
1️⃣Магнит 13%. Как видно по отчетам, компания ОЧЕНЬ вовремя вышла на стадию пика инвестцикла… прямо на пике ставок! Будем ждать отдачи в будущих отчетах. Пост про Магнит. Жду нормализации долга и дивидендов на уровне 19% к текущей цене в ближайшие годы. Риск делистинга стоит иметь ввиду.
4️⃣ЕМС 8%. Генерируют квазивалютную выручку и имею денежную позицию. Проектов новых нет вместе с ростом, но менеджмент заточен на рентабельности. В последнем релизе компания напомнила, что дивиденды хотят платить (как делали это и раньше). Базовый сценарий. К концу года вероятно накопят 200 руб. денежной позиции, что даст див. доходность на уровне 25% разовую. После этого компания продолжит выплачивать дивиденды ~16%, исходя из возможностей самого бизнеса.
5️⃣Новабев 6%. Кибератаки ухудшили последние результаты, т. к. сеть не работала около двух недель. Ждем восстановление темпов роста. Думаю, в 2027 году компания сможет удвоить дивиденды с текущего уровня за счет роста бизнеса (сейчас ~43 руб. за 2025 г.), а это около 22% див. доходности. В ближайшие месяцы ждем IPO Винлаба. С января по сентябрь открылось 122 точки, достигнув 2163 штук (к 2029 г. планируют вырасти до 4000 точек). После снижения ставки темп роста увеличится. Винлаб планирует увеличить выручку с ₽87,4 млрд в 2024 г. до ₽200 млрд по итогам 2029 г.
––––––––––––––––––––––––––––
Несколько ремарок:
1) Рынок стал дешевле, рисков меньше не стало. СВО остается, ставка остаётся, дефицит бюджета остаётся. Находясь сейчас в акциях, вы должны быть готовы ещё минимум к -20%. Но всё может быстро поменяться, именно поэтому я на 100% в рынке
2) Сургут и Транснефть имеют низкую бету к индексу и являются фактически защитными активами, Сургут заменяет валютные облигации, а Транснефть - длинные ОФЗ. 100% в рисковых идеях типа ВТБ я бы не стал держать.
3) Я имею возможность пополнять счёт ежемесячно на достаточно внушительную сумму, если у вас её нет – не рекомендую сейчас находиться в акциях на 100%.
Давайте пообщаемся в комментариях, отвечу на любые вопросы.
О дальнейших изменениях в портфеле буду писать на этом канале почти в онлайн режиме!
Спасибо за внимание!