


4️⃣ $GEMC (ЕМЦ). M&A ВМЕСТО ДИВОВ! ЕСТЬ ЛИ ИДЕЯ?
Автор: Владимир Каминский
‼️Новость: Раскрыта сумма сделки по покупке 75% акций АО «Семейный доктор» — 17,65 млрд рублей
☝️Ранее Forbes предполагал, что сумма сделки составит 12,6-13,7 млрд.
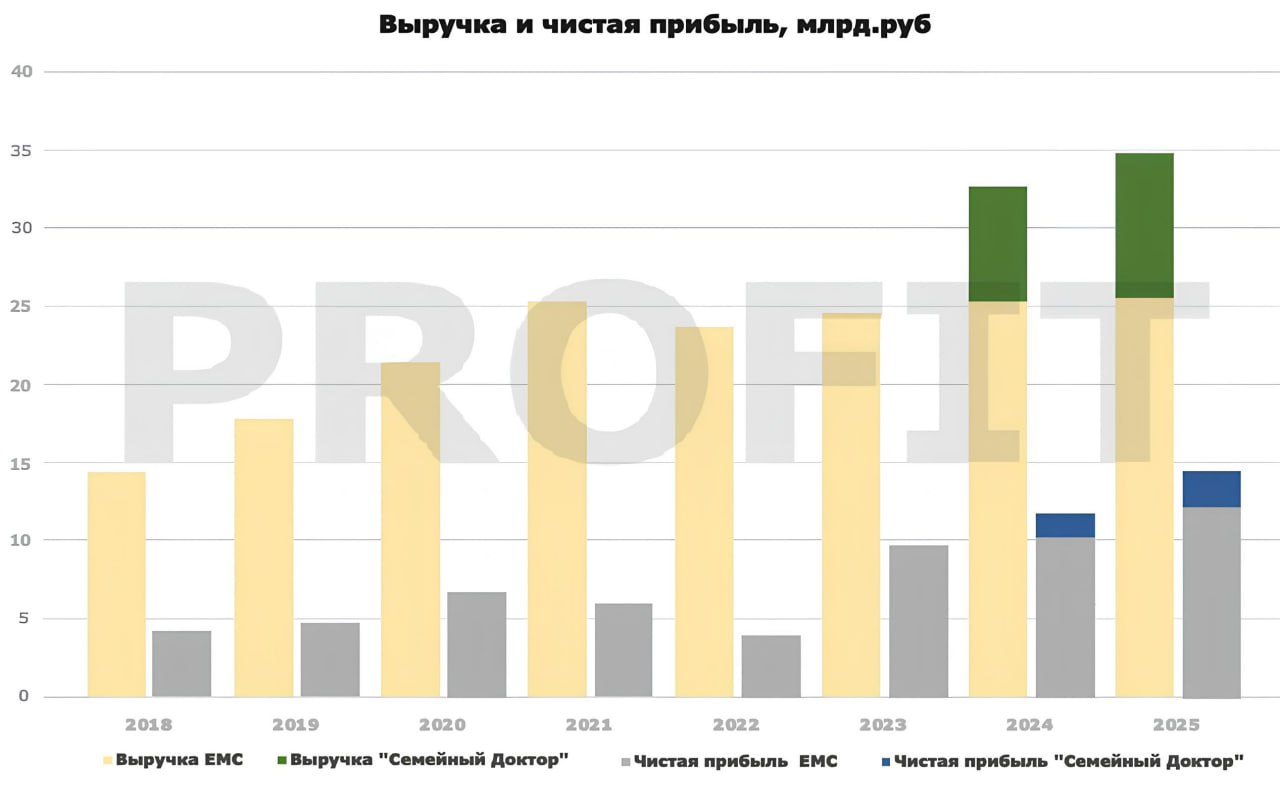
На графиках чистая прибыль и выручка EMC и АО "СЕМЕЙНЫЙ ДОКТОР" 👆
Вчера акции упали на 6%📉
Напомню, спекулятивно многие брали акции под большой дивиденд в 200 руб. (27% дивидендной доходности при цене акции в 750 руб.), и, осознав его отсутствие, начали продажи. Но стоит ли беспокоиться?
Считаем на коленке. По сути, EMC одним приобретением (равному предполагаемому большому дивиденду) увеличит свою выручку за 2025 год с 25 млрд до 32 млрд — почти на 30%, что неплохо. Также и чистая прибыль вырастет примерно на 20% — почти до 14 млрд*.
Скорее покупка финансируется именно за счет отказа от дивидендов, а не за счет новых долгов. На самом деле, это здорово, что компания имеет кэш в такой экономический период и может позволить себе купить что-то перспективное за разумную цену.
В следующем году EMC с новым приобретением сможет выйти на чистую прибыль больше 14 млрд (вместо 12 млрд). А это..
‼️ПРИ 100% PAYOUT ДИВИДЕНД ~150 РУБ. (20% ГОДОВЫХ). Плюс появляется опция роста бизнеса, которой до этого не было.
Однако сейчас инвесторы будут сомневаться в том, что EMC вообще будет когда-либо платить дивиденды, да и мыслят долгосрочно немногие. Напомню компания приняла решение не платить дивиденды за 2024 годы обосновав это высокой ставкой ЦБ.
Но разве это плохо — покупка долгосрочных активов с хорошей отдачей от вложений? Напомню, компания в последнем релизе говорила о приверженности дивидендной политике.
––––––––––––––––––––––––––––
РФ рынок помешан на дивидендах и это большая неэффективность, которую надо использовать.
ЕМС себя ещё покажет, оценку в 5 P/E для уже растущего бизнеса в защитном секторе, который может платить 100% прибыли на дивы считаю достаточно низкой.
Крепко ДЕРЖУ ДАЛЬШЕ АКЦИЮ, у меня в портфеле она занимает 8%.
Я бы увеличил позицию на свободные средства при цене акции ближе к 700 руб.
P.S. Для наглядности в расчете мы консолидировали результаты, как если бы покупка была бы сделана в начале года.