


🔋🔌5️⃣8️⃣ БОЛЬШОЙ ОБЗОР СЕТЕВЫХ КОМПАНИЙ. 3 часть.
$LSNGP (Ленэнерго Преф).
Обычку даже не смотрим, совершенно неинтересная бумага.
Капитализация около 130 млрд руб. при прибыли в 2026 по ИПР в 43,9 млрд руб. это круто, P/E 3, не так дорого. Но есть куча НО. Во-первых, 10% прибыли по Уставу идет на преф и пока на преф не заплатят по Уставу свои 10%, на обычку платить не могут. Так что 43,9 млрд руб. прибыли можно корректировать на обязательную долю префа и на обычку остается всего 39,5. Так что реальный P/E обычки 3,3. Вроде тоже не так дорого!
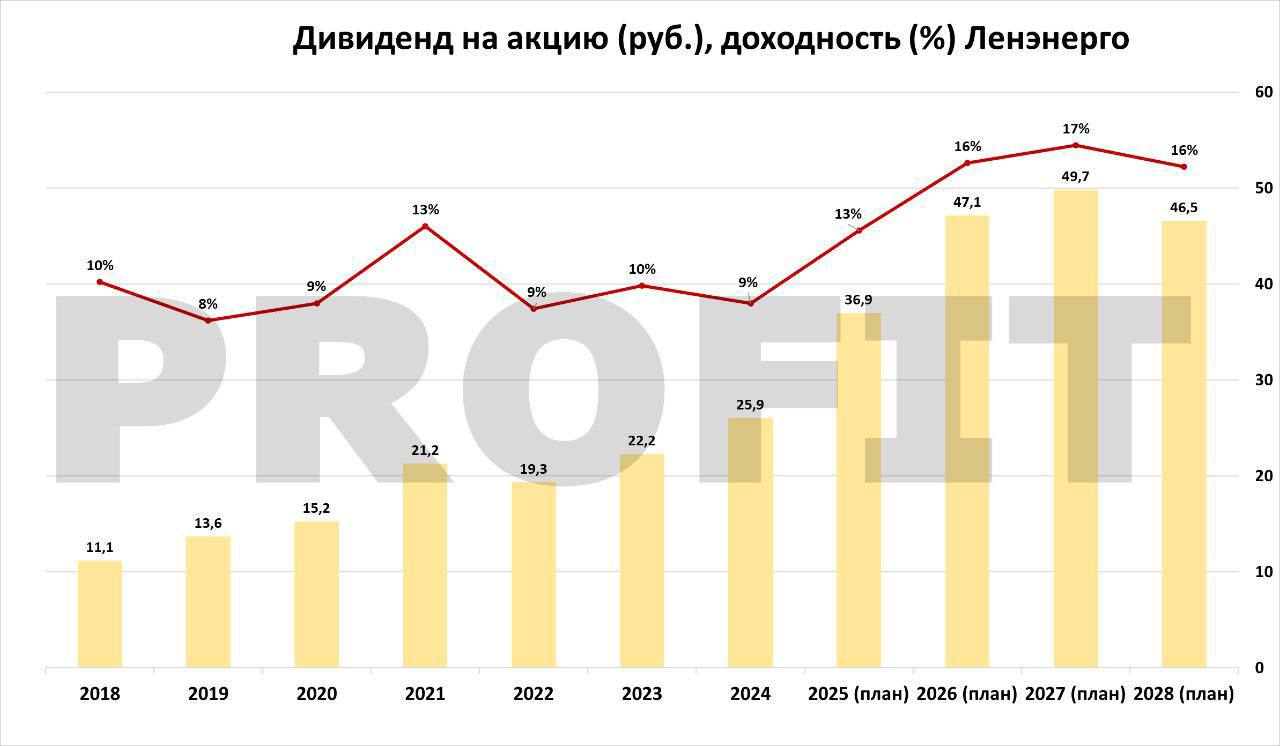
Однако. Помним, что в сетях есть доля прибыли, обязательно направляемая в инвестиции. В 2026 году это 20,8 млрд руб. В итоге после выплаты 10% прибыли на преф, для обычки остается всего 4,2 млрд руб. на дивиденды. А это всего 3,3% к текущей цене. И на отрезке до 2029 года прогноз по дивидендам почти не превышает 4 млрд руб.
ИДЁМ ТЕПЕРЬ К ПРЕФАМ:
Начнем сверху вниз по рейтингу:
Ленэнерго. Интересен только преф. В ИПР у Ленэнерго заложены самые скромные и реалистичные показатели маржинальности на ближайшие годы, что делает попадание в прогноз наиболее вероятным. При этом низкий риск дивидендов, так как есть Устав и прописанная доля прибыли на преф.
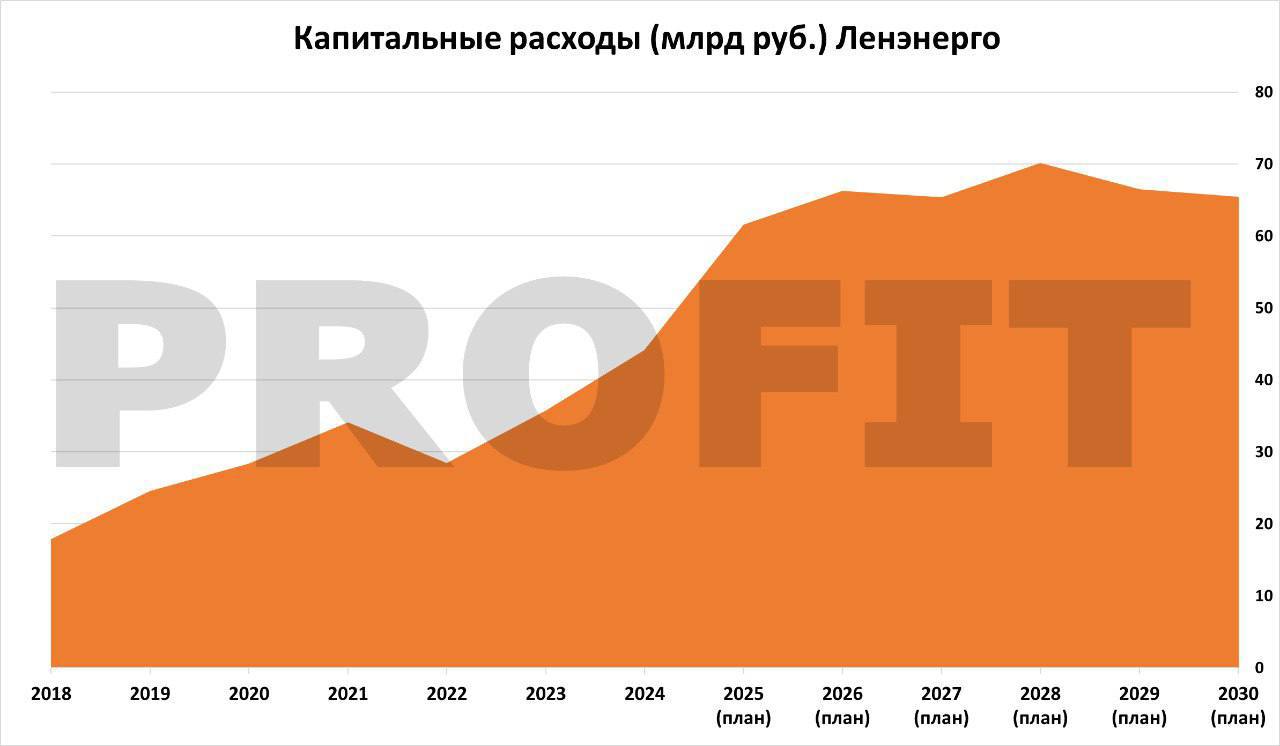
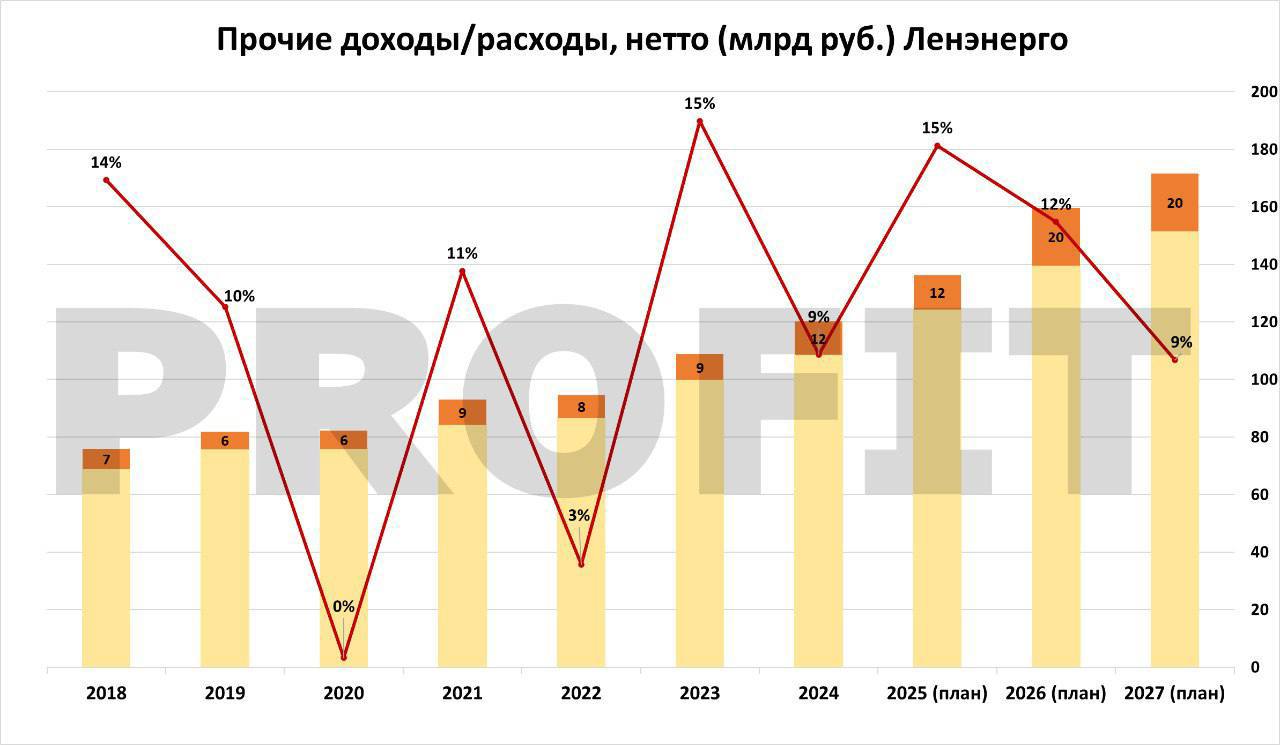
Что может послужить катализатором роста прибыли в 2026 году: резкое снижение прочих расходов, так как на фоне снижения ставки обесценений больше не будет. С 2026 по 2030 год очень высокие капитальные расходы, согласно ИПР у бизнеса несколько лет будет отрицательный FCF и кубышка обнулится, но долг компания почти не наберет.
В 2026 и 2027 году по плану большой объем тех. присоединений, их объем растет почти в 2 раза. При этом, себестоимость у них очень низкая, поэтому они значительно влияют на рост прибыли.
В ближайшие годы прогнозируется дивидендная доходность около 16% к текущей цене, хотя историчсеки выше 10% доходности почти никогда не отсекались.
ДУМАЮ, ЭТО САМАЯ НАДЕЖНАЯ И СПОКОЙНАЯ ИДЕЯ В СЕКТОРЕ.
Волатильность дивиденда прогнозиурема и соответсвует волатильности прибыли, а высокая ожидаемая доходность по итогам 2026 год даст хороший рост котировок, а еще мы получим дивиденд за 2025 год сверху.
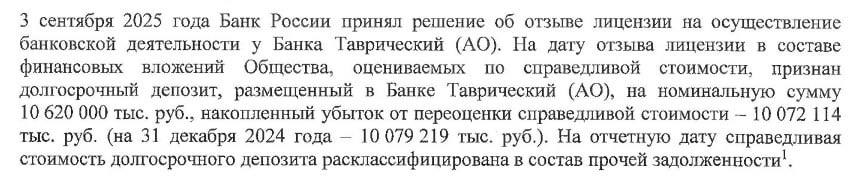
Сущетствует байка: «Ленэнерго потеряет 10 млрд руб. из-за банкротства банка Таврический!»
Нет, не потеряет, уже потеряли и давно. История с банком Таврический идет еще с 2015 года.
С тех пор Ленэнерго обесценило депозиты на 95% и признала это как убыток. Согласно свежей отчетности за 9 мес. 2025, не обесцененный остаток депозитов был всего на 550 млн руб. Это максимальный убыток, который может возникнуть у бизнеса, если их обнулять. Это всего 1,5% от прогнозируемой за 2025 год прибыли.
–––––––––––––––––––––––––––––
В 4 части разбираем Россети Центр.
P.S. Прокомментировать можно будет под последней частью.