


🔋🔌5️⃣8️⃣ БОЛЬШОЙ ОБЗОР СЕТЕВЫХ КОМПАНИЙ. 4 часть.
$MRKC (Россети Центр)
В рейтинге дали прогнозу меньше оценку. Это сделали на фоне большего риска его ошибки. По выручки все кнсервативно, прирост 10% в 2026 году на уровне тарифа, расходы вырастут на 6,5%.
За 9 мес. 2025 года уже заработали 8,3 млрд руб. прибыли из планируемых 12,8. Как и везде ожидают мощный рост прибыли в 4 раза в 4 квартале.
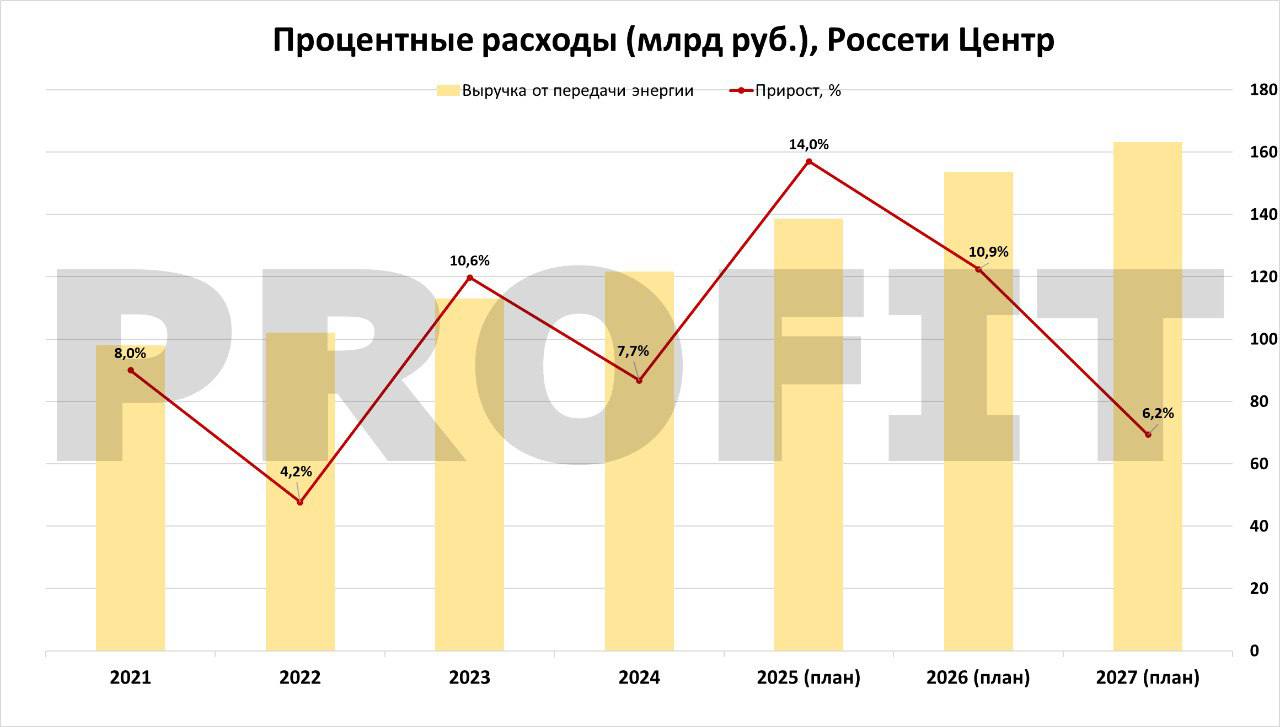
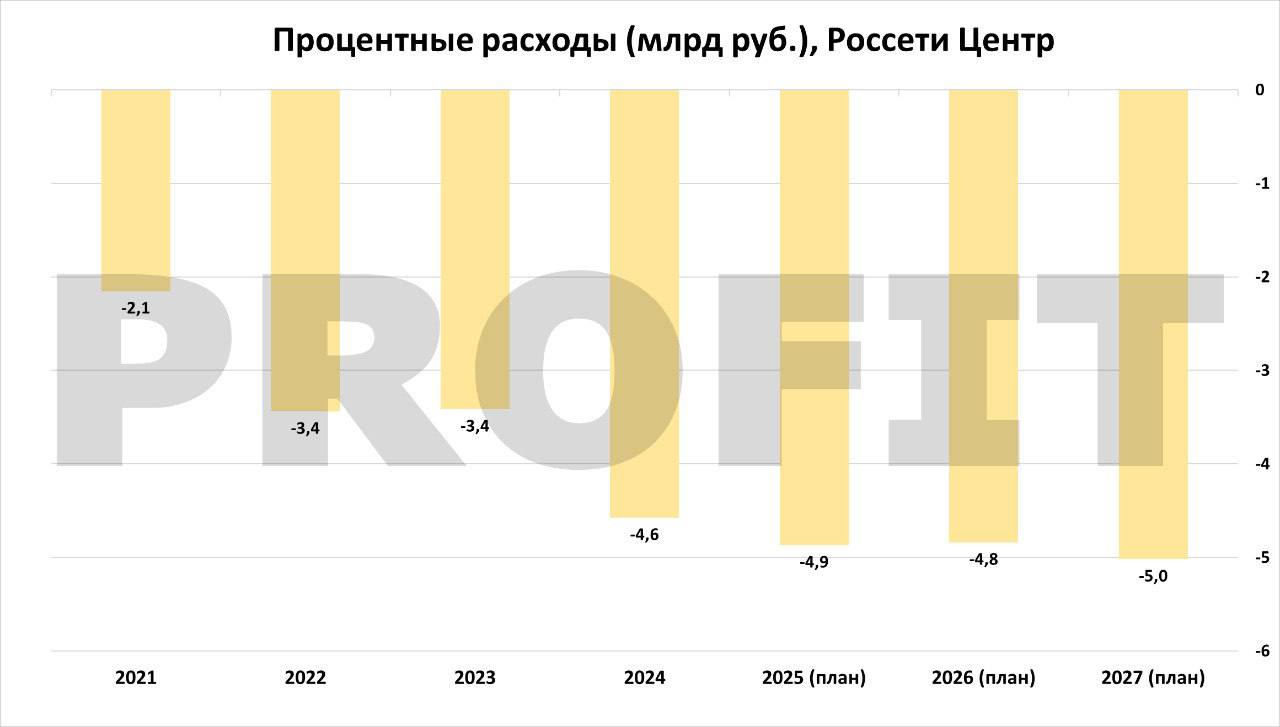
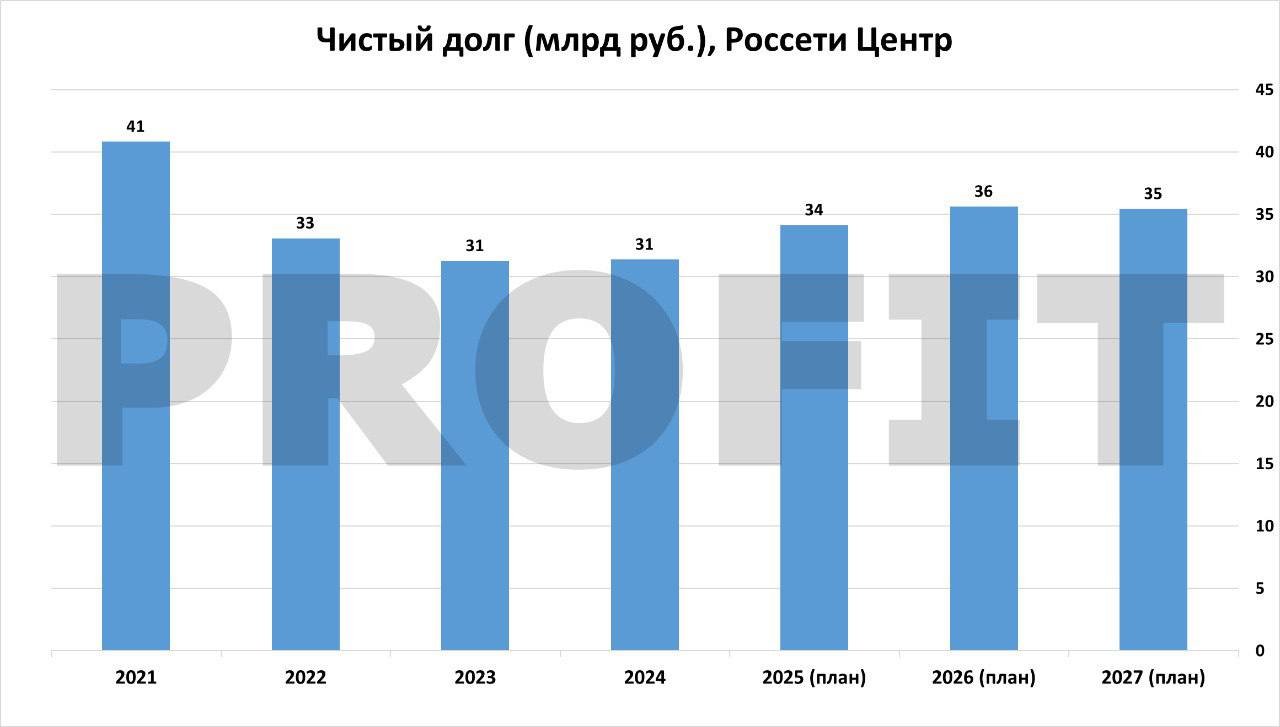
Что очень смутило, так что прогноз по стабильным процентным расходам при стабильном долге. И это на фоне падения ставок и когда большая часть долга краткосрочная. Очень странно.
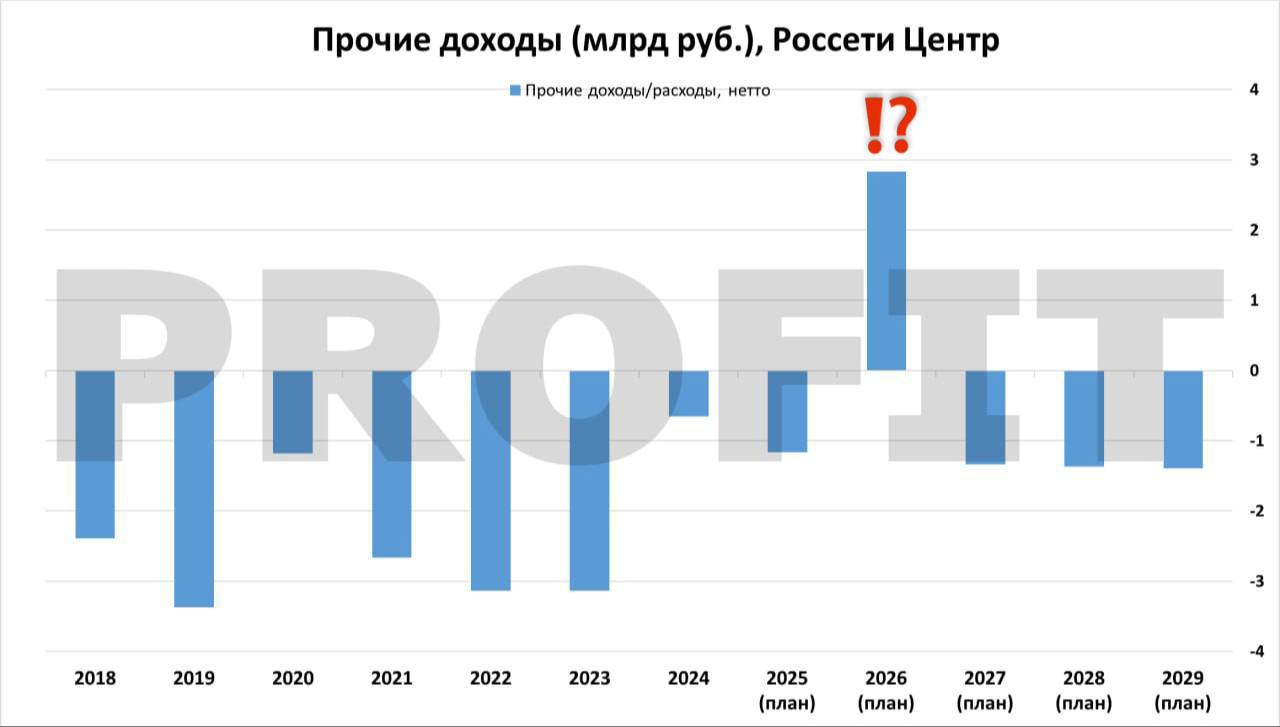
Почему дали рейтинг ниже? Смущает, что в 2026 году прогнозируются положительные прочие доходы, хотя 8 лет до этого они отрицательные и после 2026 года тоже будут отрицательные. А это больше 10% от прибыли. Также смущает, что половина прибыли в прогнозе уходит на корректировку через инвестиции.
Это значит, что если прибыль снизится на 10-15%, то дивиденд может упасть на все 20% и даже больше.
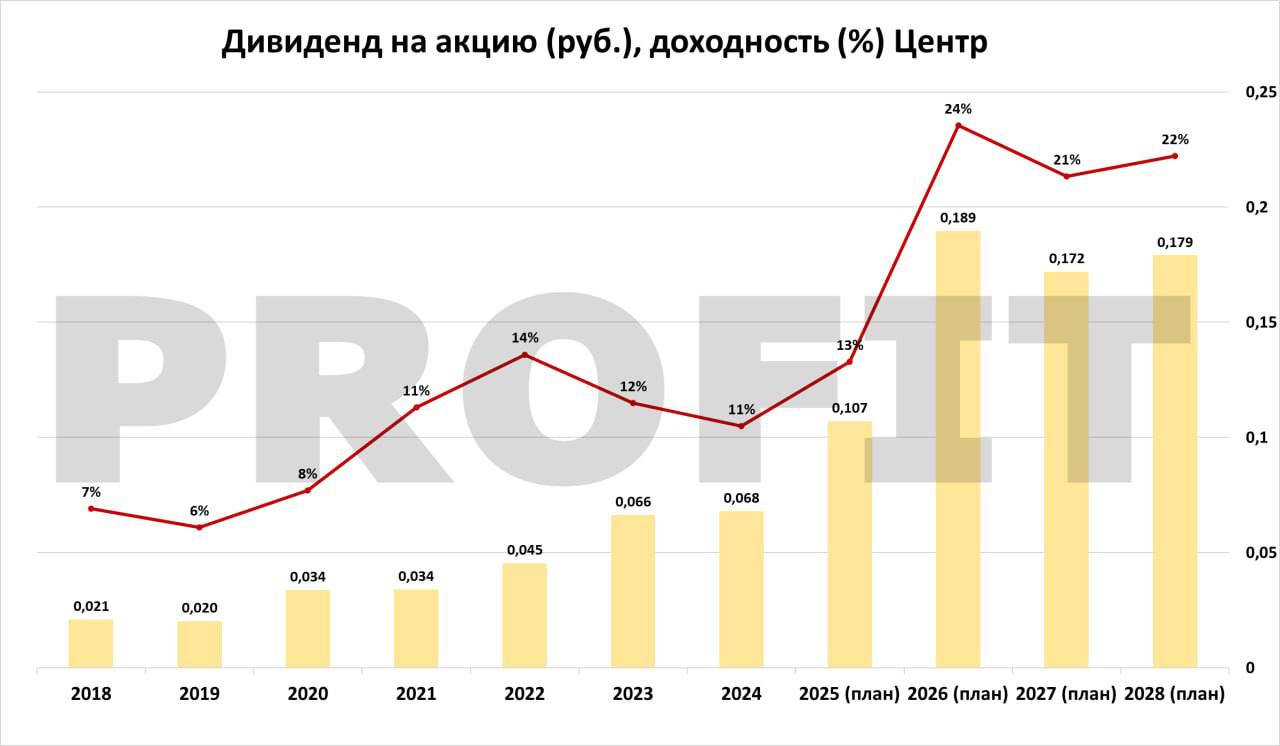
Также очень смущает прогнозируемая див. доходность. За 2025 год это 13,4% к текущей цене, за 2026 год уже целых 23,8%. Либо все будет так и рынок не видит очевидный Х 2 за год, либо в реальности показатели будут скромнее. Хотя, даже если результат будет скромнее, ожидания настолько высокие, что даже при падении дивиденда на 20-30% он все равно будет огромный и бумага даст рост. Так что вариант неплохой.
–––––––––––––––––––––––––––––
В 5 части разбираем Россети ЦиП.
P.S. Прокомментировать можно будет под последней частью.