


🔋🔌5️⃣8️⃣ БОЛЬШОЙ ОБЗОР СЕТЕВЫХ КОМПАНИЙ. 7 часть.
$MSRS (Россети МОЭСК).
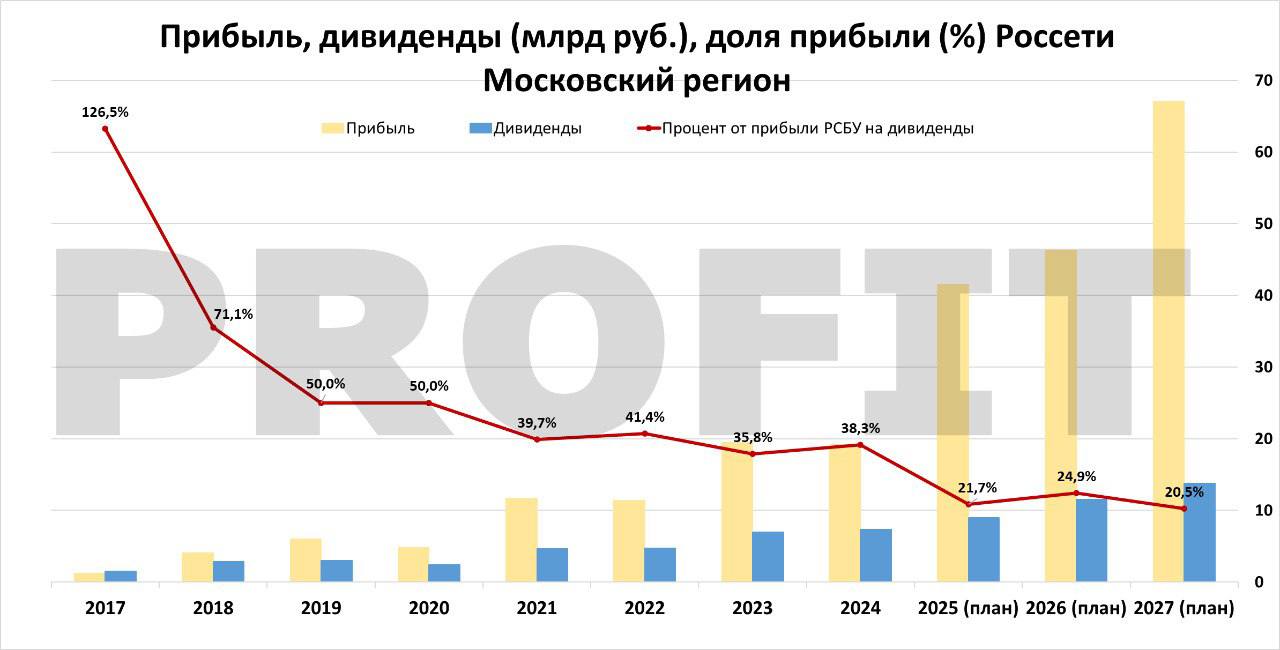
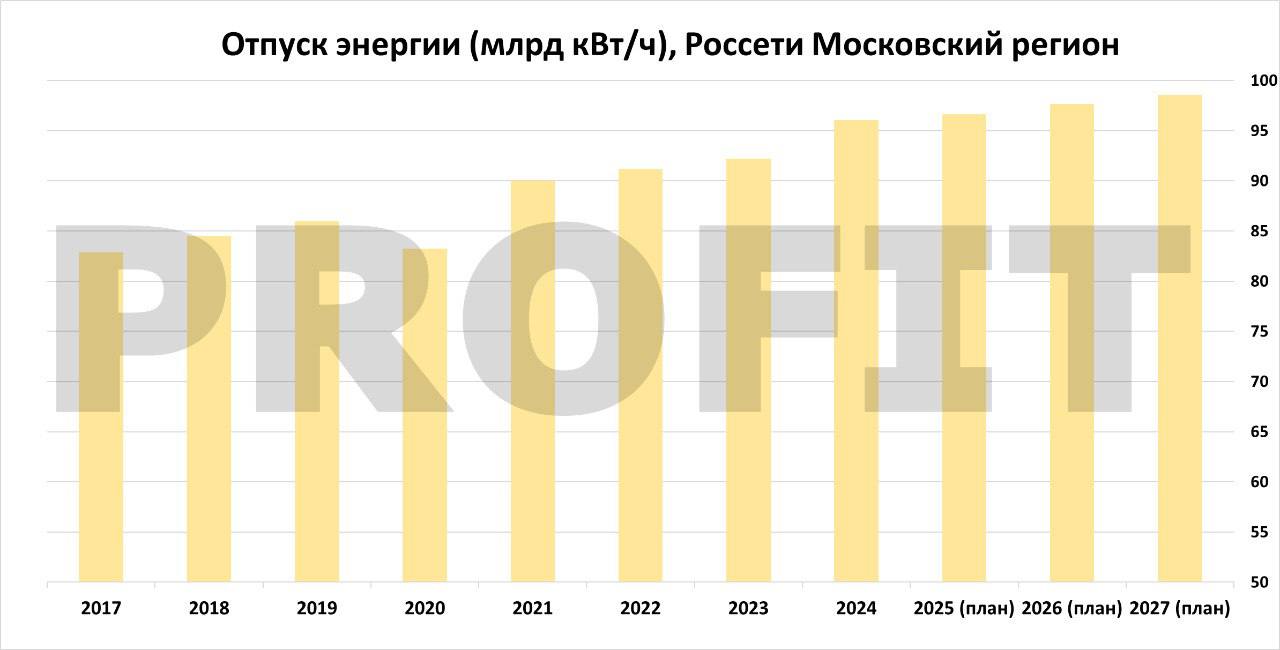
Московский регион. Самая необычная из всех сетей. Одна из немногих, где отпуск энергии стабильно растет, хоть и немного, в пределах 1% в год. При этом в перспективе ожидается очень сильный рост прибыли.
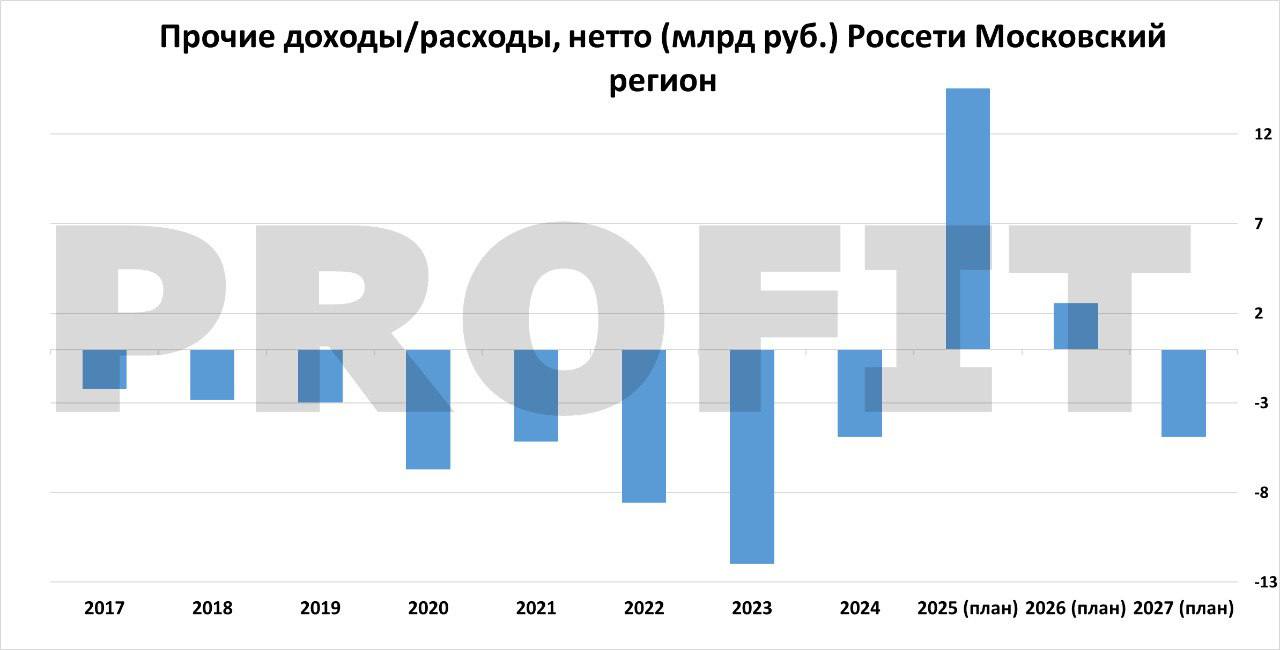
За 9 мес. заработали 28,7 млрд руб. прибыли из плана в 41,5 млрд руб. Каким образом заработают почти 13 млрд руб. за слабый 4 квартал не рассказывают. Полагаю, тут вся надежда на прочие доходы, на которые возможили целых 21 млрд руб. за год, а на данный момент их всего на 11,9 млрд руб. Так что если прочие доходы выйдут согласно прогнозу, то такая прибыль в 4 квартале вполне реальна.
В 2026 году рост выручки ждут на 15%, расходы на 12%. Смущает рост выручки сильнее роста тарифов. При этом и в 2026 году ждут положительное сальдо прочих доходов, хотя исторически они были отрицательные.
Более того, больше половины прибыли в расчете див. базы уходит на инвестиции. Это очень большой риск для дивидендов, так как волатильность дивидендов в случае снижения прибыли будет большой.
Кстати, это одна из немногих сетей, где ожидается адекватное снижение процентных расходов по мере снижения ставок, при этом ожидается рост чистого долга, так как у компании очень большие капитальные вложения и FCF может быть отрицательный.
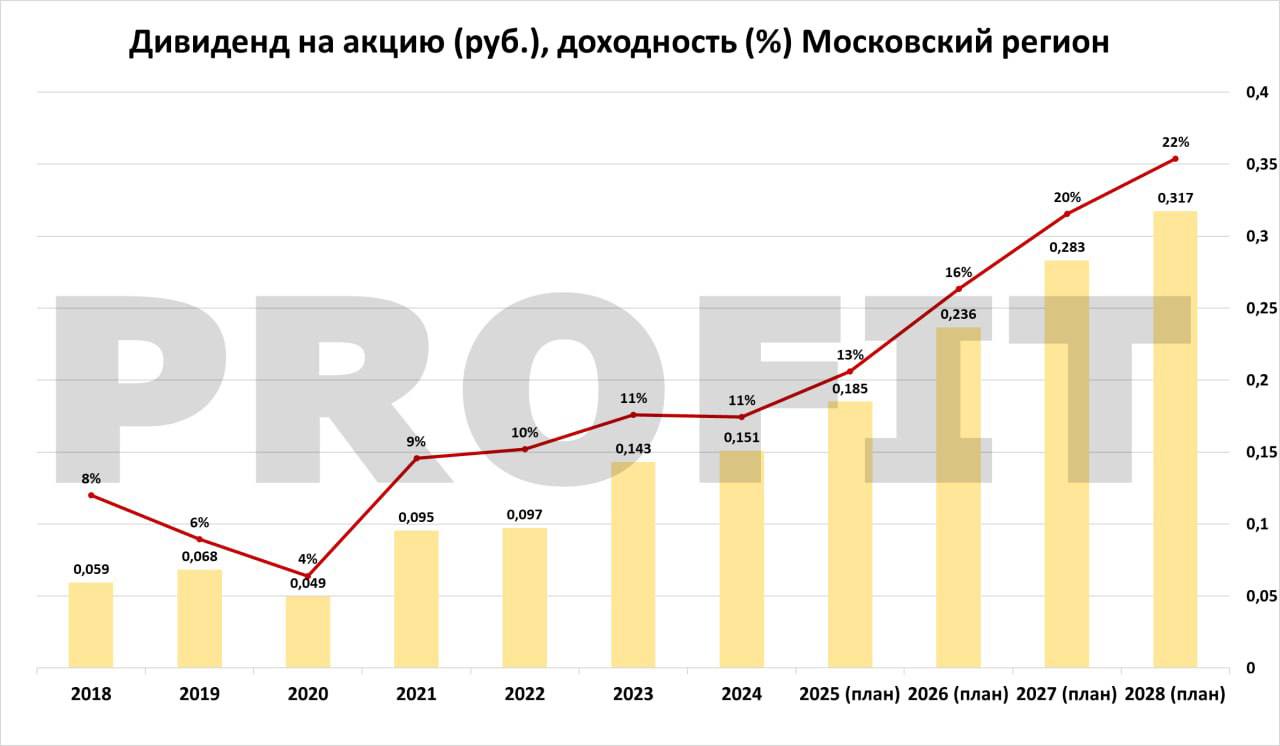
Что касается дивидендов, за 2025 год прогноз в 12,9% ДД, за 2026 год уже 16,5% доходности и далее постепенный рост. Вот в этот постепенный рост я лично не особо верю, это больше похоже на тупую экстраполяцию, так что дальше 2026-2027 года предпочел бы не смотреть, а на этом отрезке ничего интереснее Урала, Центра, Приволжья или Ленэнерго тут нет. Зато риски выше, поэтому лично я прохожу мимо.
–––––––––––––––––––––––––––––
В 8 части разбираем Россети Урал и далее подводим итоги.
P.S. Прокомментировать можно будет под последней частью.