


🔋🔌5️⃣8️⃣ БОЛЬШОЙ ОБЗОР СЕТЕВЫХ КОМПАНИЙ. 8 часть.
$MRKU (Россети Урал).
Урал. Среди компаний без префов самая интересная фишка. Прирост выручки от передачи энергии вырастет примерно на 15% в 2026 году, тех. присоединения прибавят около 21%. При этом себестоиомость вырастет на 8,5% по плану. Такой план закладывается у всех: сбеестоимость будет расти слабее выручки. И я в это верю, ведь большая часть себестоимости тоже прогнозируема, как и выручка, которая будет расти на фоне индексации тарифов.
По итогам 2025 года бизнес планирует заработать 12,16 млрд руб. прибыли, при этом в апреле был план 11,52 млрд руб. прибыли. За 9 мес. заработали уже 9,9 млрд руб. Осталось заработать 1,62 млрд руб. за 4 квартал или в 5,8 раз больше прошлого года. Но после сильной индексации тарифов это возможно, прибыль в 3 квартале выросла в 3 раза.
После 2026 года прогнозы наоборот очень скромные: темп роста выручки от передачи электроэнергии ожидается на уровне 6% и 5% в 2027 и 2028 годах, хотя в октябре 2026 года индексация мнова может быть на двузначную цифру.
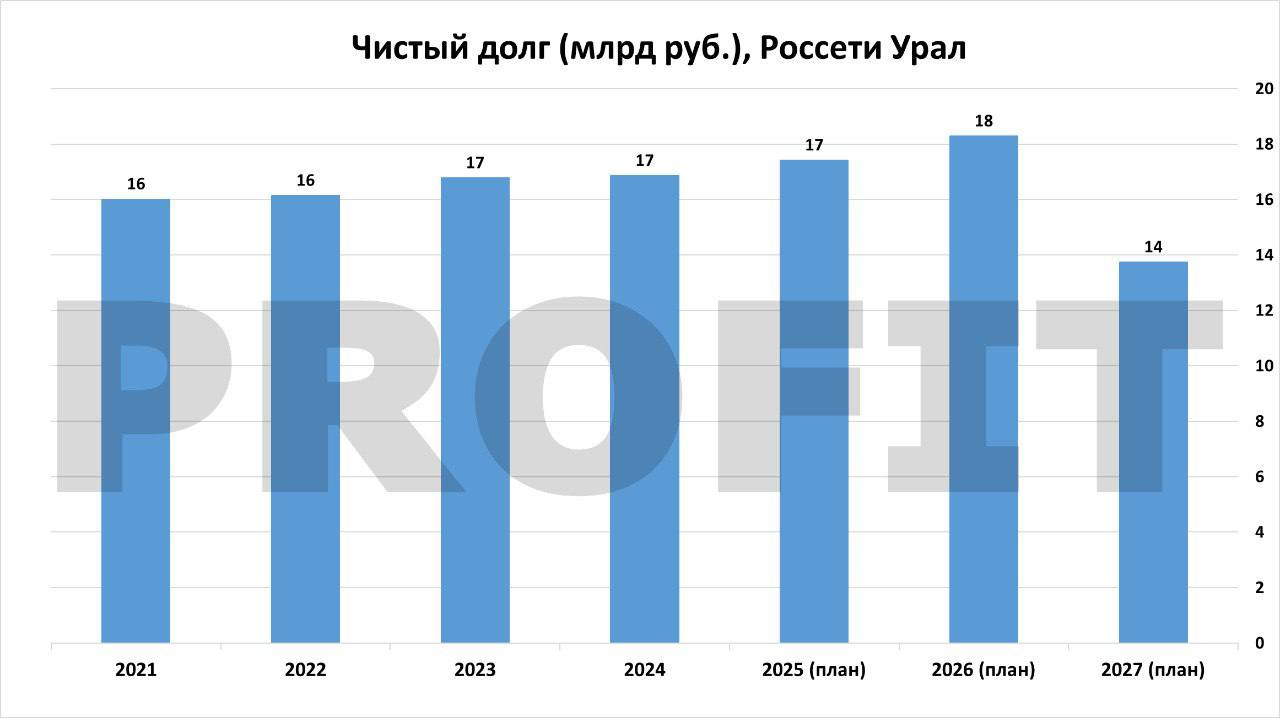
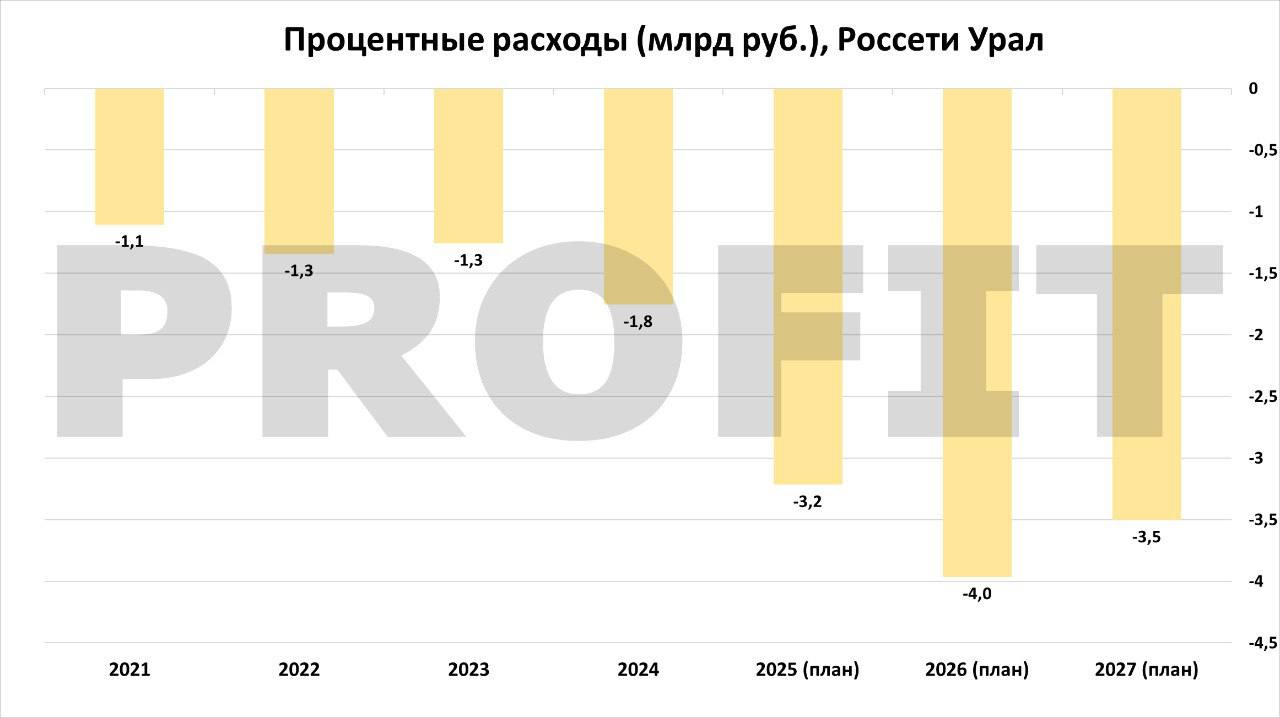
При этом, почему то в плане закладывается, что процентные расходы в 2026 году ВЫРАСТУТ при стабильном чистом долге. Кажется в расчетах забыли, что ключевая ставка снижается, а у Урала больше трети долга краткосрочная, а долгосрочный долг может быть под плавающую ставку. В общем, я уверен, что в реальности проценты будут снижаться, что может добавить прибыли бизнесу в 2026 году.
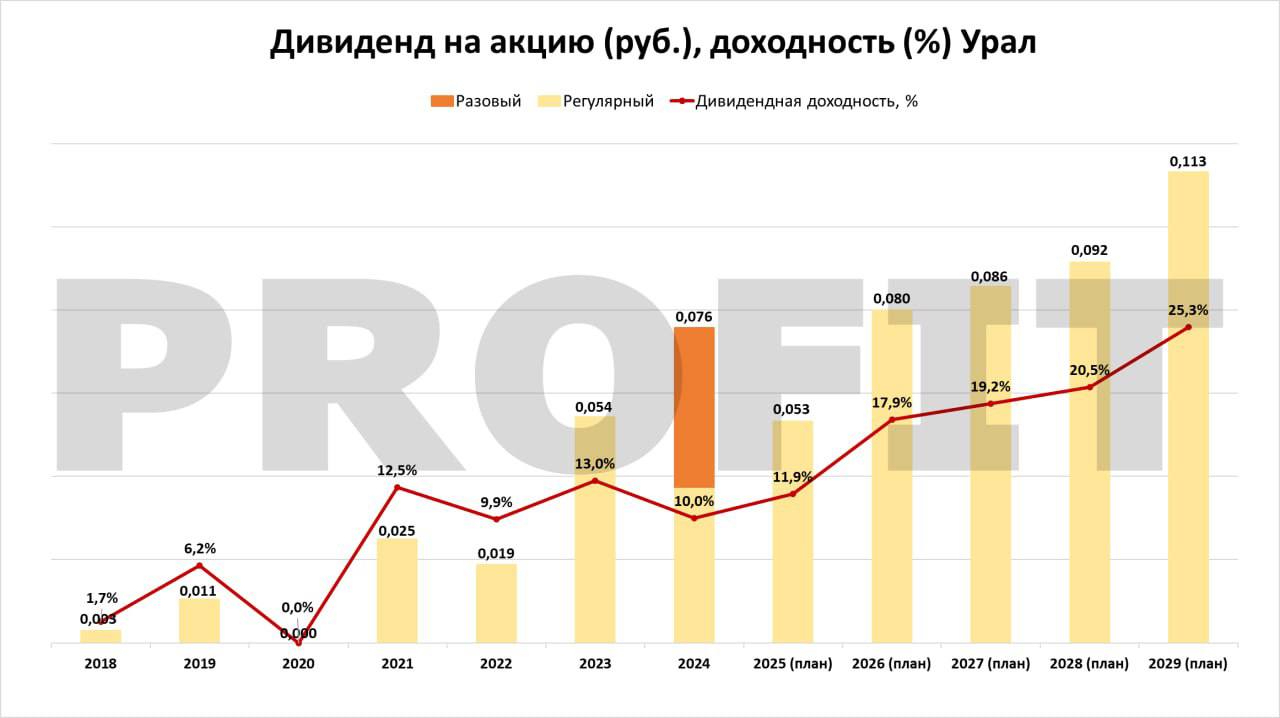
Но даже без этого к текущей цене прогнозируемый дивиденд дает доходность 18,1%. Считаю, что Урал может дать наибольший рост из всех сетевых фишек.
–––––––––––––––––––––––––––––
В 9 части подводим итоги и делаем выводы!
P.S. Прокомментировать можно будет под последней частью.