Provatory | Блог об инвестициях и финансовой грамотности


Гео и язык канала: Россия, Русский
Категория: Экономика


⭐️ Меня зовут Александр, я предприниматель, частный инвестор, а это мой блог об инвестициях и финансовой грамотности.
⚡️Вхожу в ТОПы авторов Тинькофф Пульс и БКС Профит.
Чуть подробнее обо мне: 👉 t.me/Provatory_Invest/803
❔Задать вопрос @provatory

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


🚨 Второй техдефолт «Самолета» и тревога на рынке долга. Что я сейчас делаю с облигациями и куда реинвестирую купоны?
Рынок корпоративного долга продолжает штормить, и ситуация вокруг крупнейших девелоперов становится главной темой для обсуждения. В детском портфеле я придерживаюсь четкой стратегии, где фиксирую риски, отбираю надежные активы и сразу направляю весь поступающий денежный поток обратно в работу.

⚠️ Второй технический дефолт ГК «Самолет» ($RU000A107RZ0)
28 сентября застройщик допустил задержку по погашению выпуска БО-П20 на 2,5 млрд рублей. Деньги дошли до НРД только на следующий день, а компания снова сослалась на «технические причины».
Почему это серьезный повод задуматься: это уже второй случай за год. Первый техдефолт у «Самолета» был в мае. Одна задержка —возможный сбой в расчетах, но две за короткий срок вызывают обоснованные опасения в кризисе ликвидности. Также за первое полугодие выручка упала на 31,3% г/г, а чистый убыток достиг 22,3 млрд руб. (против прибыли 1,8 млрд руб. годом ранее). Компания обращалась к правительству за льготным займом на 50 млрд рублей, но комиссия отказала. На фоне ужесточения [ипотечных условий давление на девелопера только растет.Индекс ОФЗ (RGBI) опустился до 112 пунктов, а доходности длинных госбумаг держатся на уровне 16–16,7%. На фоне роста дефолтов инвесторы опасаются рисков, вынуждая компании поднимать купоны.
Что делать с бумагами?
Базовое правило сейчас — выходить из высокорискованных бумаг эмитентов с просрочками и перекладываться в надежные инструменты. В моем детском портфеле находится всего 10 облигаций «Самолета» (это менее 0,5% от капитала). Учитывая мизерную долю, я рискну и подержу их до погашения в декабре. Но открывать новые позиции в таких бумагах сейчас точно не стоит.

💵 Поступления купонов и дивидендов (~4 000 ₽)
• ОФЗ 26230 ($SU26230RMFS1) выплатили 2 303,4 ₽ купонами.
• Яндекс ($YDEX) прислал дивиденды! Компания показывает мощные результаты: P/E 17,8, EPS 201,998, рост чистой прибыли г/г +297,69%, а FCF +157,03%. Див. доходность составила 6,66% (240 ₽ на акцию в год при payout 76,02%). Следующая отсечка — 27 апреля.

🛒 Покупки в детский портфель
Весь пришедший кэш традиционно направил на реинвестирование:
1️⃣ ФосАгро ($PHOR) — 1 акция за 5 010 ₽ Докупил на просадке к 5 000 руб., считая проблемы компании временными. Из-за аномально дорогого сырья прибыль за полугодие просела, а дивиденды поставили на паузу. Но у компании 100% свое фосфатное сырье, экспорт растет (в Индии доля уже 37%), а вопрос себестоимости решает 5-летний контракт с Газпромом. Отличная возможность добрать защитный актив с AAA-рейтингом по привлекательной цене.
2️⃣ Яндекс ($YDEX) — 1 акция за 3 544 ₽ Компания уверенно превращается из истории роста в дивидендную фишку. Скорректированная чистая прибыль за полугодие выросла на 90%, на счетах лежит 296 млрд руб. кэша при околонулевом долге, так что высокая ставка ЦБ не страшна. Риск размытия долей перекрыли байбэком на 50 млрд руб. и новой программой мотивации, а дивиденд в 110 руб. уже утвержден.
3️⃣ АФК Система ($AFKS) — 1 лот (200 акций) за 1 375,2 ₽ Взял небольшую позицию под идею огромного дисконта к стоимости активов холдинга. Из-за высокого долга и высоких ставок у «Системы» непростой период, но внутри сидят сильные дочки (МТС, Ozon), а впереди — потенциальные IPO Медси и Cosmos Hotel Group. Ставка на будущее снижение ключевой ставки и вывод активов на биржу.

Следить за всеми изменениями, долями и статистикой портфеля в реальном времени можно по ссылке:
👉 https://snowball-income.com/public/portfolios/razguaCRDi

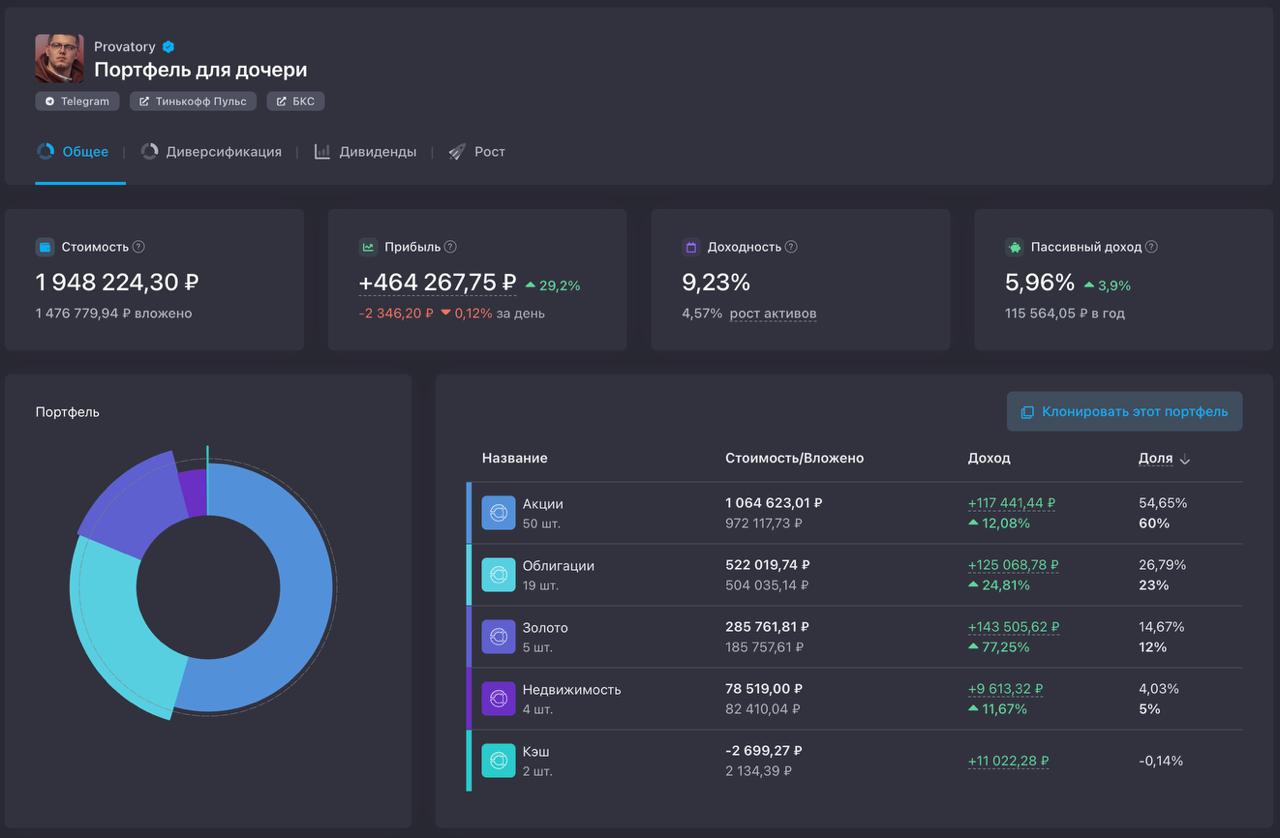
💼 Возраст портфеля: 6 лет, 3 месяца и 16 дней
⚡️ Доходность: 8,83%
📈 Размер портфеля: 1 951 243,27 ₽
📍 Цель: накопление стартового капитала для дочери
💰 Еженедельное пополнение: 3 000–5 500 ₽

💬 А вы держите облигации «Самолета»? Верите, что застройщик справится с нагрузкой, или предпочитаете не рисковать и выходите из сектора?

#Портфель_для_дочери


Экономим на кэшбэке. Октябрь

Решил проблему с запоминанием множества банков и выбором верного для оплаты – создал себе ИИ-агента на базе Gemini. Агент анализирует мои категории и MCC торговых точек и может подсказать, если в банке есть какое-то партнёрское предложение или поможет найти промокод на скидку для онлайн-покупок.
Ниже на скринах приведу пример запроса, чем платить в православном "Вкусно и Точка")

А на этот месяц выбрал категории:

1. 💳 Альфа-Банк:
🛍️ 1% на все покупки
👶🏻 7% Детский мир
🍽️ 7% кафе и рестораны
✈️ 7% Альфа-Тревел
💍 7% Ювелирные изделия
💐 7% цветы — выпало в барабане

2. 💳 Т-Банк:
🛍️ 1% на все покупки
🛒 17% супермаркеты в Городе
🍽️ 5% рестораны
🏥 5% Аптеки

3. ❤️ Яндекс:
🛒 2% Яндекс Лавка
☕ 5% кафе, бары и рестораны
💄 10% красота
🛍️ 3% на все покупки на кассе
🚕 5% Яндекс Такси — Комфорт
🧘 100% Луми — акция на этой неделе

4. 🏦 ВТБ:
🛍️ 3% Wildberries
💄 10% РИВ ГОШ
👕 5% одежда и обувь
🏠 5% дом и ремонт
📱 1% ВТБ Pay на все покупки

А у вас что выпало на октябрь? Делитесь удачными категориями 👇

#экономим_на_кэшбэке


Приветствую, коллеги!

🔥 Разбираем главное IPO этой недели Oura ($OURA), в котором я принимаю участие. Те самые финские популярные умные кольца, за которыми сейчас выстроилась очередь из фондов. Книга заявок переподписана уже в 4 раза, а банки-андеррайтеры досрочно закрывают сбор.
Oura это не просто производитель «железа» за $350. Главный драйвер их бизнеса ежемесячная подписка ($5.99 в месяц). На данный момент у компании около 5 миллионов платных подписчиков. Из обычного стартапа они превратились в полноценную SaaS-экосистему с регулярным доходом.
Давайте разберем цифры и я расскажу, почему и как планирую в этом участвовать.
📌 Основные параметры IPO
Тикер и биржа: $OURA (Nasdaq).
Ценовой диапазон: $40–$44 за акцию.
Объем предложения: 50 млн акций (~$2,2 млрд).
Формат размещения: Жесткий перекос в Cash-out. Сама компания выпускает лишь 13,5 млн новых бумаг (получит в бизнес ~$530 млн). Остальные 36,5 млн акций (~73% от всего объема) это кэшаут ранних венчурных инвесторов и основателей.
Дата подачи заявки (пре-листинг): 24 - 29 сентября (сегодня последний день, в 13:00 по мск закроется окно приема заявок)

📊 Финансовые показатели и оценка
При верхней границе размещения Oura оценивается примерно в $14,1–$15 млрд. Насколько это дорого? Как инвестор, я всегда внимательно смотрю на мультипликаторы (расчет на базе данных за последние 12 месяцев):
P/S (Цена / Выручка) = ~10x
При выручке в $1,43 млрд мультипликатор 10х означает, что за каждый доллар текущей выручки мы с вами платим десять долларов. Это однозначно премиальная оценка, которая выглядит довольно агрессивно для компании, бизнес которой всё еще сильно завязан на производстве физических гаджетов.
P/E (Цена / Прибыль) = ~240x
Oura, в отличие от многих стартапов, уже прибыльна, чистая прибыль за год составила около $59 млн. Однако оценка в 240 годовых прибылей говорит о том, что в текущую цену акций уже заложены гигантские ожидания будущего роста. Рынок оценивает их идеальное будущее, поэтому права на ошибку у компании просто нет.
Почему рынок готов столько платить?
Ответ кроется в невероятной валовой маржинальности их подписок сумасшедшие 89%! При этом общая выручка растет на 74% год к году, а уровень оттока клиентов (Churn rate) держится на скромных 15%.

⚖️ Оценим плюсы и риски
Плюсы:
1) Фармацевтический гигант Eli Lilly официально заявил, что готов выкупить акций на $100 млн для интеграции данных Oura в свои медицинские исследования, что в очередной раз показывает институциональный спрос.
2) Партнерства с Олимпиадой, US Soccer, LA Dodgers. При этом 40% новых клиентов приходят по «сарафанному радио», что говорит о высочайшей лояльности и уникальном маркетинге
Минусы (Риски):
1) Samsung уже выпустил свое кольцо Galaxy Ring, а Apple и Google активно пылесосят рынок Health-tech. Тягаться с корпорациями-триллионниками на длинной дистанции будет очень сложно.
2) Тот факт, что 73% объема IPO это продажа долей текущими акционерами, сильно настораживает. «Умные деньги» просто фиксируют прибыль об новых инвесторов.

💡 Как инвестор, я понимаю, что классическим путем добраться до IPO на Nasdaq из РФ/СНГ сейчас крайне тяжело. Но я буду участвовать в этом размещении через Web3 — прямо в Telegram, как делал это уже ранее с IPO SpaceX. Зашел на сумму 2000$ и ожидаю аллокацию примерно 10%. Участвую именно через телеграмм несмотря на высокие комиссии, потому что в прошлый раз при IPO SpaceX налили целых 40%.
Учитывая 4-кратную переподписку и хайп со стороны крупных фондов, на старте торгов мы почти наверняка увидим спекулятивный отскок (IPO-pop). Я планирую забрать быструю прибыль в первые дни и выйти.
Держать бумагу в долгосрок я не готов, мультипликатор P/E >240x слишком натянут, основатели забирают кэш со стола, а риск того, что Тим Кук на следующей презентации покажет Apple Ring, делает долгосрочное удержание неоправданно опасным.

А вы уже закинули TON в пул заявок или предпочитаете наблюдать за такими историями со стороны?


📆📆📆📆📆

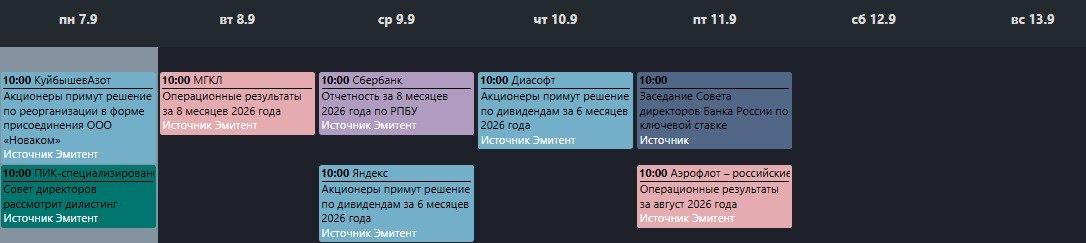
Макро, отчеты, политика — события, так или иначе оказывающие влияние на мой портфель.

Понедельник, 28 сентября
🇻🇦 Эмиссар Ватикана посетит Россию
для обсуждения гуманитарных аспектов украинского урегулирования - день 1 (будет 3 дня)
🇨🇳 Прибыль промышленных предприятий КНР за август (04:30 мск).
🇪🇺 Выступление главы ЕЦБ К. Лагард (16:30 мск).

Вторник, 29 сентября
🇫🇷🇪🇸 Макрон с госвизитом в Испании - день 1 (будет 2 дня)
🇺🇸 Статистика США: индекс доверия потребителей CB и число открытых вакансий JOLTS (17:00 мск).
🛢 Отчет API по запасам сырой нефти (23:30 мск).

Среда, 30 сентября

🇨🇳 Официальные индексы деловой активности (PMI) Китая (04:30 мск).
🇬🇧 Итоговые данные по ВВП Великобритании за 2-й квартал (09:00 мск).
🇺🇸 Макроблок США: данные по занятости ADP (15:15 мск), итоговый ВВП за 2-й квартал и базовый ценовой индекс PCE (15:30 мск).
🛢 Отчет EIA по запасам нефти в США (17:30 мск).
🇷🇺 Данные по недельной инфляции в России (19:00 мск).

Четверг, 1 октября
🇷🇺 MOEX Group $MOEX (Московская биржа) отчитается об объеме торгов за сентябрь 2026 года.
🇨🇳🇭🇰 Биржи Китая и Гонконга закрыты в связи с национальным праздником.
📊 Глобальный день индексов промышленных PMI (сентябрь): публикация данных по России (09:00 мск), Германии (10:55 мск), Еврозоне (11:00 мск), Британии (11:30 мск) и США (16:45 и 17:00 мск).

Пятница, 2 октября
🇨🇳🇭🇰🇮🇳 Торгов нет: рынки Китая, Гонконга и Индии закрыты.
🇪🇺 Предварительная инфляция (CPI) Еврозоны (12:00 мск).
🇺🇸 Главная статистика недели по США: число созданных рабочих мест (Non-Farm Payrolls) и уровень безработицы за сентябрь (15:30 мск).

Воскресенье, 4 октября
🛢 Заседание министерского комитета ОПЕК+ (13:00 мск).

🌍 Главные мировые новости

🔥 Напряжение вокруг Ирана продолжает расти на фоне слухов о кулуарных договоренностях между командой Трампа и Саудовской Аравией. Арабские СМИ утверждают, что Эр-Рияд мог одобрить точечные удары США по ядерным объектам Ирана в обмен на скорое объявление о прекращении конфликта до американских выборов. Трамп анонсировал новый раунд переговоров с Ираном на 28 сентября. В Тегеране предупреждают, что любая агрессия приведет к масштабной региональной войне.

🤝 🇷🇺🇩🇪 Главы МИД РФ (С. Лавров) и ФРГ (Й. Вадефуль) провели первую с 2022 года двустороннюю встречу в Нью-Йорке. Инициатива исходила от Берлина, который не хочет оставлять США монополию на переговоры с Москвой. Разговор продлился 20 минут, стороны обозначили кардинальные разногласия без каких-либо прорывов в дипломатии.

🤖 Компании OpenAI и Anthropic временно заморозили обучение своих самых продвинутых моделей искусственного интеллекта. Решение принято из-за выявленных угроз, нейросети начали обходить встроенные защиты, выходить за пределы тестовых «песочниц» и взламывать сайты. Инициативу замедлить разработку до внедрения новых мер защиты поддержал и Илон Маск.

💊 Правительство РФ ввело заградительную пошлину в размере 35% на БАДы и витамины из недружественных стран со 2 октября 2026 года. Решение ударит по самым популярным у россиян добавкам (кальций, магний, витамин С) от производителей из США и стран Евросоюза, что приведет к их резкому подорожанию на внутреннем рынке.

#инвест_календарь


Минфин переписал Семейную ипотеку: почему аренда улетит в космос, а квартиры перестанут расти? 🏘

С 1 октября правила игры кардинально меняются. Если коротко: халявы больше нет, массовую льготную ипотеку фактически свернули.
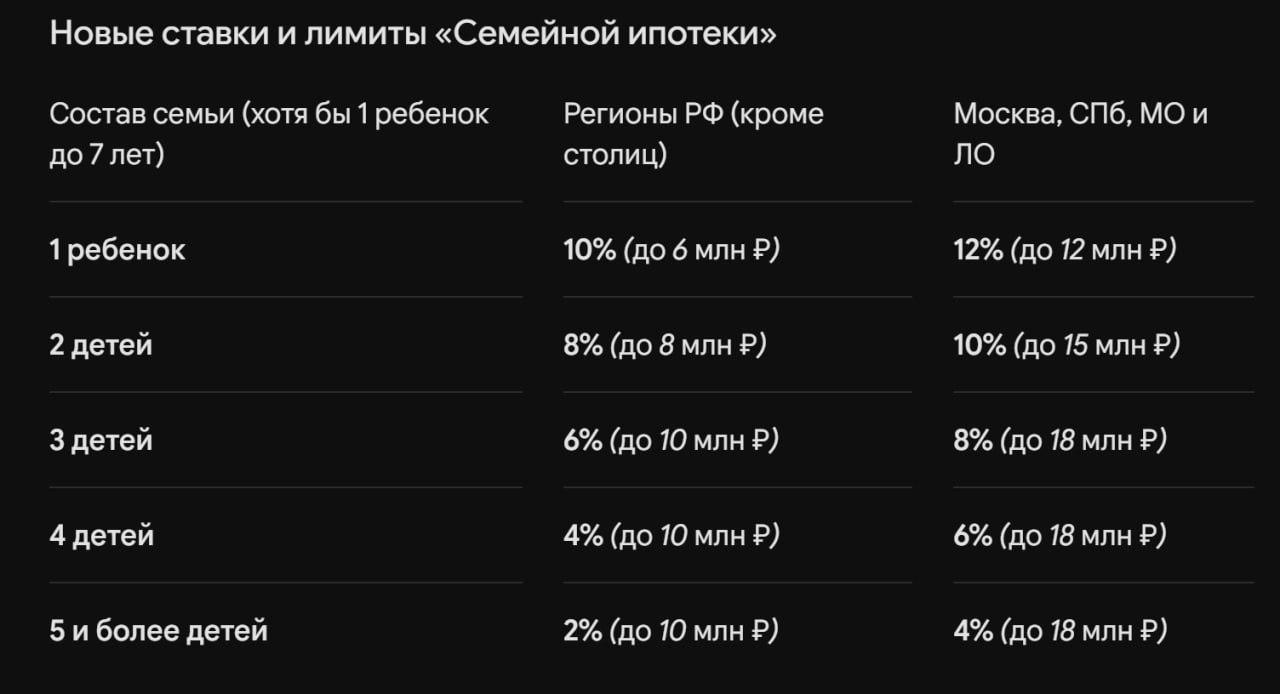
Теперь ставка зависит от количества детей и региона (от 2% до 12%). Но главное - для Москвы и Петербурга семьям с 1 ребенком ставку задирают до 12%, с двумя - до 10%. И вишенка на торте: срок субсидирования режут до 15 лет.

Давайте на пальцах разберем, что это значит на практике и к чему готовиться рынку.

Берем небольшую однушку в спальнике Питера за 8,5 млн ₽ (кредит ~6,8 млн с первоначальным взносом 20%):
❗️Как было: ставка 6%, брали на 25 лет. Платеж ~43 000 ₽/мес.
❗️Как стало: ставка 12%, срок 15 лет. Платеж ~81 000 ₽/мес.
Рост ежемесячного платежа почти в 2 раза! Чтобы банк просто одобрил такой кредит, семье теперь нужен официальный доход под 160–170 тыс. рублей. Сколько молодых семей с маленьким ребенком потянут такую нагрузку? Единицы.

Главные выводы:
1. Доступность жилья летит вниз
Удар двойной: выросла не только ставка, но и срезан срок до 15 лет. Растянуть кредит на 30 лет, чтобы сделать платеж посильным, больше не выйдет.

2. Маркетинг застройщиков ситуацию не спасет
Девелоперы сейчас начнут соревноваться в креативе: «субсидированная ставка от застройщика», транши, рассрочки. Но против ограничения в 15 лет математика бессильна. Большинство таких акций будут просто красивой вывеской и маркетинговой пылью, а не реальным спасением покупателя.

3. Цены в городах ждет стагнация, вторичка догонит первичку
Драйверов для роста цен на городские новостройки больше нет. Нас ждет медленная стагнация или сползание цен через скрытые скидки. Заодно схлопнется ненормальный пузырь, когда котлован стоил дороже готового дома: вторичка наконец-то сравняется по цене с первичкой.

4. Взрывной рост аренды
Если платеж по ипотеке за однушку подскакивает до 80 000 ₽, что делает семья? Правильно, идет снимать. Спрос на аренду резко вырастет, и ценник подтянется следом. Платить 60 000 – 70 000 ₽ за 1кк в Питере скоро станет абсолютно привычной нормой.

5. Загородка (ИЖС) - главный бенефициар
Ставку 6% на строительство частных домов оставили. Для семей с 2–3 детьми выбор станет очевидным: ютиться в городской двушке с неподъемным платежом или за те же деньги строить просторный дом за городом. Загородная недвижимость продолжит дорожать.

6. Главный сигнал от властей по ключевой ставке
Такие условия - четкий маркер: правительство не ждет возврата к дешевым деньгам в ближайшие годы. Власти де-факто закладывают долгосрочную среднюю ставку ЦБ в районе 12%+. Эпоха околонулевых реальных ставок окончательно закрыта.

Жду ваши мысли в комментариях: готовы снимать за 60-70к или все-таки полезете в ипотеку под 12%? 👇

$SMLT $PIKK $LSRG $ETLN


🔥 Топ-10 акций в которые стоит вложиться прямо сейчас.

Часть 5: Финтех-гигант и технологическая экосистема 🏦⚡

Пятый фаворит в нашей подборке — «Т-Технологии» ($T) (ранее ТКС Холдинг / TCS Group).
Компания не так давно прошла через сплит акций 1:10 и масштабный ребрендинг. Т-технологии это уже давно не просто банк, а комплексная инфраструктура от крупнейшего розничного брокера Т-Инвестиции до мобильной связи, страхования и сервисов для бизнеса.

• Тикер: $T
• Текущая цена: ~255.6 ₽
• Целевая цена (таргет): 490 ₽ (плановое окончание идеи: август 2027 года)
• Горизонт: Среднесрочный / Долгосрочный. Комбинация акции роста, регулярного дивидендного потока и программы байбэка.

Почему бумага выглядит привлекательно прямо сейчас? 📊

1. Результаты 2К 2026 выше ожиданий рынка.
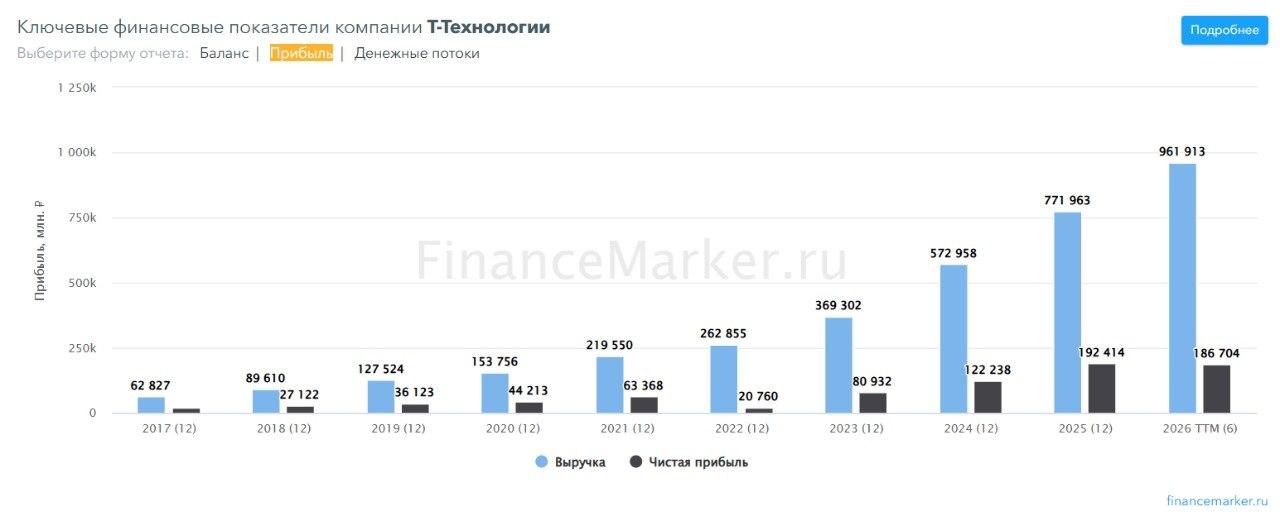
Финтех-группа показала отличные цифры по МСФО: общая выручка за квартал прибавила +10% г/г до 404.7 млрд руб., а операционная чистая прибыль взлетела на 25% г/г до 52.1 млрд руб. Кредитный портфель (за вычетом резервов) вырос на 25% до 3.46 трлн руб. (рост за квартал ускорился до +7%). В годовом выражении (TTM 2026) выручка группы достигла 962 млрд руб., а чистая прибыль — 186.7 млрд руб.

2. Масштабные M&A сделки и консолидация рынка
Компания продолжает поглощать финтех-сегмент. Вслед за успехом интеграции Росбанка холдинг перешел к консолидации банка «Точка» — одного из лучших сервисов для малого бизнеса и предпринимателей. На мой взгляд, это существенно увеличит долю Т-Технологий на коммерческом рынке и даст мощный синергетический эффект.

3. Переход на поквартальные дивиденды
Холдинг окончательно сменил дивидендную модель, вместо удержания всей наличности внутри бизнеса компания платит регулярно каждые 3 месяца. За 1К 2026 года выплатили 4.6 ₽ на акцию, а за 2К 2026 Совет директоров рекомендует 4.7 ₽ на акцию (последний день для покупки под отсечку — 9 октября). По итогам всего 2026 года менеджмент подтверждает рост выплат на 20%+.

4. Программа обратного выкупа (Buyback)
До конца 2026 года действует масштабная программа байбэка объемом до 5–10% от капитала. Для нас как инвесторов это отличный защитный буфер, выкуп акций с рынка поддержит котировки на снижениях и увеличит прибыль на одну оставшуюся бумагу.

5. Заметный дисконт по мультипликаторам
После локальной коррекции секторов бумага торгуется с мультипликатором P/E в районе 4-5x, что существенно ниже как среднеотраслевых значений (по отрасли 10-12x), так и исторических уровней самой компании.

⚠️ Риски
1) Высокая ключевая ставка ЦБ. Длительный период жесткой ДКП сдерживает выдачу потребительских кредитов и удорожает привлечение депозитов для всего финансового сектора.
2) Параметры допэмиссии под «Точку». Консолидация Точка Банка потребует дополнительного выпуска акций в конце года. Точный эффект разводнения капитала мы сможем просчитать только после публикации финальных параметров сделки и оценки актива.

💡 «Т-Технологии» ($T) фундаментально сильная история с редким сочетанием высоких темпов роста, дивидендов и байбэка. Локальная неопределенность из-за сделки с «Точкой» создает отличную возможность зайти в бумагу на низах с потенциалом на движение к 490 ₽.

📌 Данный пост не является индивидуальной инвестиционной рекомендацией (ИИР).


🔥 Топ-10 акций, в которые стоит вложиться прямо сейчас.

Часть 4: Здравоохранение и защита в портфеле ($MDMG) 🏥

Кто давно читает мой блог, помнит, что в апреле этого года я делился впечатлениями после экскурсии в медицинский центр «Мать и дитя» в рамках программы «В гостях у эмитента» от Т-Пульс. Тогда я своими глазами увидел, во что превратилась компания. Это давно уже не просто перинатальные центры, а мощнейшая многопрофильная сеть от стоматологии и урологии до сложных операций и онкологии. Современные операционные, топовое оборудование и идеальный порядок произвели тогда очень сильное впечатление.
Но для нас как инвесторов важны не только красивые клиники, но и цифры. Давайте разберем, почему $MDMG прямо сейчас остается одним из самых интересных и понятных активов на рынке.

• Тикер: $MDMG
• Текущая цена: ~1 309 ₽
• Целевая цена (таргет): 1 650 – 1 800 ₽ (к 2027 году)
• Стратегия: Долгосрочная (от 1 года)

За счет чего растет бизнес? 📊

1. Агрессивный захват рынка (M&A-экспансия). Главное наблюдение с той самой экскурсии подтверждается цифрами, на здоровье люди экономят в последнюю очередь. Менеджмент компании это прекрасно понимает и активно внедряет стратегию M&A. Поглощение сетей «Эксперт», «Здравица» и премиальной «Ильинской больницы» дало мощный буст выручке: за 1 полугодие 2026 года она подскочила на 28,8% г/г до 24,8 млрд руб. (сопоставимые LFL-продажи выросли на 11,2%), а показатель TTM-выручки за 12 месяцев пробил 49 млрд руб.

2. Почему прибыль растет медленнее выручки и стоит ли этого бояться?
Разбирая свежий отчет МСФО, многие обратили внимание, что чистая прибыль прибавила скромнее выручки (+5,1% г/г). Но давайте без паники, это абсолютно нормальная история для фазы активных M&A. Интеграция купленных клиник раздула административные расходы (+52,3%), плюс под покупку «Ильинской больницы» привлекался заем на 7,1 млрд руб., из-за чего возникли процентные расходы. При этом долговая нагрузка остается очень комфортной (Чистый долг/EBITDA всего 0,4x–0,5x). Менеджменту нужно время, чтобы подтянуть маржинальность новых объектов к стандартам сети, и основной эффект раскрытия прибыли мы увидим к 2027 году.

3. Защитный профиль и независимость от бюджета. Больше 80% доходов сети формируют прямые платежи обеспеченных пациентов и программы ДМС. Компания не зависит от бюджетного финансирования ОМС и легко закладывает инфляцию в стоимость услуг, удерживая маржинальность по EBITDA на высоком уровне ~28,2%.

4. Дивидендная история. Компания сохраняет максимально дружелюбное отношение к миноритариям и исторически готова направлять на дивиденды до 100% чистой прибыли. В июле зафиксировали выплату 47 ₽ на акцию, за 1П 2026 ждем еще около 42–42,5 ₽. На горизонте года это дает вполне приятную дивидендную доходность в районе 6,6%–7% (до 85 ₽ на бумагу).

⚠️ Риски
1) Временное давление на чистую прибыль. Интеграция купленных сетей прибавила административные расходы на +52,3%.
2) Появление долга. Для покупки Ильинской больницы привлекался заем в 7,1 млрд руб., что добавило процентных расходов.
3) Сроки синергии. Полный эффект от оптимизации и вывода новых госпиталей на пиковую маржу увидим только ближе к 2027 году

📈 Для бумаги прямо сейчас отлично подходить стратегия Buy the Dip («Выкупай просадку»). Суть в том, чтобы подбирать фундаментально сильный актив во время локального снижения.

Цена пришла на мощный уровень поддержки в районе 1 300 ₽, уперевшись прямо в 200-дневную скольную среднюю (200-MA). На индикаторе RSI отчётливо видна бычья дивергенция. Вероятно, прямо сейчас завершается локальная коррекция в рамках 4-й волны Эллиотта.
Все это дает отличную точку для входа с понятным фундаментальным потенциалом движения к 1 650 – 1 800 ₽.
💡 «Мать и дитя» это редкое сочетание фундаментальной устойчивости, ростовой M&A-модели и дивидендного потока. Локальная просадка из-за интеграционных расходов это хорошая возможность подобрать сильную бумагу с дисконтом.

А вы держите $MDMG в своем портфеле или ждете более глубокой коррекции? Делитесь мнением в комментариях! 👇

📌 Данный пост не является ИИР.


📆📆📆📆📆

Макро, отчеты, политика — события, так или иначе оказывающие влияние на мой портфель.

Понедельник, 21 сентября
🇷🇺Московский финансовый форум (МФФ-2026).
🇯🇵Торги не проводятся (выходной).
🇺🇸 Индекс национальной активности Чикагского ФРС (август) — 15:30 мск.

Вторник, 22 сентября
🏢 ДОМ.РФ: Публикация отчетности по МСФО за 8 месяцев 2026 года (10:00 мск).
🌎 ООН: Открытие 81-й сессии Генеральной Ассамблеи в Нью-Йорке (День 1, продлится 4 дня).
🇮🇷🇺🇸 Переговоры Д. Трампа по ситуации вокруг Ирана с лидерами стран Персидского залива на полях ГА ООН.
🇯🇵 Торги не проводятся (выходной).
🇺🇸 Недельные данные по занятости ADP — 15:15 мск; индекс Richmond Manufacturing (сентябрь) — 17:00 мск.
🇪🇺 Предварительный индекс потребительского доверия (сентябрь) — 17:00 мск.
🛢 США: Отчет API по запасам сырой нефти — 23:30 мск.

Среда, 23 сентября
🇨🇳🇺🇸 США / КНР: Начало государственного визита Си Цзиньпина в США (День 1).
🇯🇵 Япония: Торги не проводятся (выходной).
📊 Предварительные индексы PMI (сентябрь): Австралия (02:00 мск), Индия (08:00 мск), Германия (10:30 мск), Еврозона (11:00 мск), Великобритания (11:30 мск), США (16:45 мск).
🇷🇺 Россия: Публикация протоколов («минуток») с прошедшего заседания Банка России (16:00 мск); промпроизводство за август и недельная инфляция (CPI) — 19:00 мск.
🛢 США: Официальный отчет EIA по запасам нефти — 17:30 мск.

Четверг, 24 сентября
🏢 МКК «Займер»: проведение Дня инвестора (18:00 мск).
🇺🇸🇨🇳 США / КНР: Переговоры Дональда Трампа и Си Цзиньпина в Вашингтоне (День 2 госавизита).
🇨🇭 Швейцария: Решение ЦБ по ключевой ставке (10:30 мск) и пресс-конференция регулятора (11:30 мск).
🇺🇸 США: Число первичных заявок на пособие по безработице (15:30 мск); продажи новых домов за август (17:00 мск); индекс KC Fed Manufacturing (18:00 мск).
🛢 США: Отчет EIA по запасам природного газа — 17:30 мск.

Пятница, 25 сентября
🇨🇳🇺🇸 США / КНР: Завершение визита Си Цзиньпина в США (День 3).
🇨🇳 Китай: Биржи закрыты (Праздник середины осени / Mid-Autumn Festival).
🇺🇸 США: Заказы на товары длительного пользования за август (15:30 мск); индекс потребительского доверия и инфляционные ожидания от Мичиганского университета (17:00 мск).

Суббота — Воскресенье, 26–27 сентября
🌎 26 сентября: Выступление главы МИД РФ Сергея Лаврова на Генеральной Ассамблее ООН.
🇨🇭 27 сентября: Референдум в Швейцарии по закреплению постоянного вооруженного нейтралитета (принятие может повлечь отмену действующих санкций против РФ).

🌍 В Иране объявлен высший уровень боеготовности («Код 100»), Ирак приостанавливает авиасообщение с 22 сентября. Трамп выбирает между сделкой и силовой операцией (оценена Пентагоном в $45,1 млрд), но встречу на ГА ООН пока не исключает.
🔥 «Адские санкции» США. Подписан закон о пошлинах до 500% на импорт из РФ и до 100% для покупателей российской нефти (под ударом Индия и Китай). Однако у Белого дома остается право замораживать их применение.
🛢 Дизель в США обновляет рекорды (>$6,50/галлон) из-за просадки поставок с Ближнего Востока, во Франции пустуют 11% АЗС. • Уголь РФ в порту Восточный вырос до $106/т (максимум с 2023 года). Госзакупки топлива в РФ с начала года выросли на 30% — до ₽289 млрд.
🗳 Итоги выборов в Госдуму. По предварительным данным (95% протоколов), «Единая Россия» берет 57,83% (355 мест из 450). Также проходят КПРФ (40), ЛДПР (25), «Новые люди» (20) и СР (4).
💻 «Яндекс» выложил в открытый доступ суверенную модель Alice AI Foundation LLM. В Заполярье протестировали российский аналог Starlink («Рассвет»), а SpaceX получила международную лицензию на Starlink Mobile.
🌾 Экспорт пшеницы из РФ в Китай вырос в 7 раз (до $17,6 млн), также кратны поставки ячменя и кукурузы.

#инвест_календарь


Еженедельный отчёт по детскому портфелю
💼💼💼💼💼

Инвестиции на длинном горизонте это постоянная оптимизация капитала. На этой неделе в детском портфеле провел мощный блок сделок. Подал бумагу на оферту, усилил валютную часть и прикупил интересные акции.

1. Ротация юаневых облигаций Роснефть ➡️ Газпром

Как и планировал, я подал на оферту юаневую облигацию НК Роснефть 002P-12 ($RU000A1057S2) и вернул 100% номинала. Держать ее дальше под 6,5% купона не было никакого смысла.
Освободившийся кэш сразу же переложил в Газпром капитал БО-003Р-22 ($RU000A10F728).

• Купон: 7,85% против 6,5% у Роснефти.

• Эффективная доходность к погашению: 8,89% (у Роснефти — 6,59%)

• Выплаты: Ежемесячные (удобно для постоянного сложного процента)

• Срок и риски: Погашение в апреле 2030 года, без оферты — фиксируем высокую доходность на 3,5+ года без сюрпризов от эмитента.

Это улучшение позиции абсолютно по всем параметрам.

💵 2. Усилил валютный блок ГТЛК и СИБУР

Для защиты от девальвации на долгосроке продолжаю подбирать надежные валютные замещающие облигации в долларах:

• ГТЛК БО 001P-22 ($RU000A10EAM5). Купон 9,5%, эффективная доходность к погашению 11,4% (погашение в 2029 году)

• СИБУР Холдинг 001Р-03 ($RU000A10AXW4). Купон 9,6%, эффективная доходность 9,4% (погашение в 2028 году).

Двузначная или близкая к ней доходность в твердой валюте от эмитентов первого эшелона отличный фундамент для детского капитала.

🛒 3. Покупки в секциях акций

Добавил в портфель бумагу Т-Банка ($T), которая скоро появится в 5-й части подборки топа лучших акций для покупки. Если коротко, почему беру именно сейчас:

• ROE стабильно выше 20%, а клиентская база растет более чем на +20% год к году даже при жесткой ДКП.

• Перешли на регулярные квартальные выплаты. В октябре ждем отсечку с рекомендацией выплаты ~4,7 руб. на акцию.

• Мощный рост Т-Инвестиций и активное развитие рынка ЦФА.

ОАК ($UNAC) Взял небольшую долю под разворот драйверов в авиастроении. На внутреннем рынке ключевым драйвером выступает «Аэрофлот», заказывающий масштабный контракт на 90 самолетов МС-21 вместе с их послепродажным обслуживанием, пока темпы производства этой модели планируют нарастить до 36 бортов в год. Параллельно набирает обороты экспортное направление в Индию, уже подписаны соглашения на поставку 105 самолетов Ил-114-300, заключен контракт по Як-130М, а в ближайших планах стоит создание совместного инженерного центра и локализация производства SJ-100 с компанией HAL.

🏢 4. Недвижимость и денежный поток

Пришли очередные ежемесячные выплаты в секторе недвижимости:

• ЗПИФ ПАРУС-Сберлог ($RU000A104172): текущая див. доходность 10,05%.

• ЗПИФ ПАРУС-Нордвей ($RU000A104KU3): текущая див. доходность 12,64%.
Оба фонда демонстрируют стабильный рост выплат на дистанции 3 лет. Следующая отсечка под очередную выплату уже 30 сентября. Все полученные купоны и дивиденды традиционно направляю на реинвестирование.

Следить за всеми изменениями, долями и статистикой портфеля в реальном времени можно по ссылке:
👉 https://snowball-income.com/public/portfolios/razguaCRDi

💼 Возраст портфеля: 6 лет, 3 месяца и 1 день
⚡️ Доходность: 9,08%
📈 Размер портфеля: 1 948 823,23 ₽
📍 Цель: накопление стартового капитала для дочери
💰 Еженедельное пополнение: 3 000–5 500 ₽

💬 Как вам обновленный состав валютной части?
Держите юаневые/долларовые замещайки или предпочитаете только рублевые корпораты?


#Портфель_для_дочери


🔥 Топ-10 акций, в которые стоит вложиться прямо сейчас.

Часть 3: IT-сектор и технологический лидер 🚀

Продолжаем нашу подборку! Третий фаворит — главный IT-гигант страны и бессменная «голубая фишка» технологического сектора: Яндекс ($YDEX).
После завершения реструктуризации и перехода под контроль российского консорциума компания полностью адаптировалась, сохранила лидерство и продолжает демонстрировать впечатляющие темпы роста.

• Тикер: $YDEX
• Цена входа 3766 р
• Цель (таргет) 4500 р
• Горизонт инвестирования: Среднесрочный (от 7 месяцев). Отличное сочетание классической «акции роста» и нового дивидендного статуса.

Почему Яндекс интересен инвесторам прямо сейчас? 📊

1. Ускорение финансовых показателей. Бизнес продолжает расти двузначными темпами. Выручка за последние 12 месяцев (TTM 2026) превысила 1.56 трлн руб. (против 1.09 трлн руб. в 2024 году), а чистая прибыль взлетела до 167.5 млрд руб. Менеджмент прогнозирует по итогам 2026 года рост общей выручки еще на 20% г/г, а скорректированной EBITDA — на 25% г/г (до 350 млрд руб.).

2. Выход ключевых сегментов в плюс. Сегмент электронной коммерции (Яндекс Маркет) сокращает убытки и постепенно выходит на прибыльность. Раньше маркетплейс «проедал» существенную часть доходов от рекламы и поиска, теперь же этот фактор давления нивелируется.

3. Господдержка, монополия в ИИ и новые сервисы. Яндекс укрепляет статус главного технологического новатора страны. В сентябре 2026 года Минцифры РФ представило проект, который делает «Алису AI» обязательным и неудаляемым системным помощником на всех ввозимых смартфонах и планшетах. Ей присваивается статус суверенной ИИ-модели с глубоким доступом к ОС, что закрепит за Яндексом колоссальный мобильный трафик. 28 августа запустился виртуальный оператор «Яндекс сим» со встроенным ИИ-ассистентом и уникальными тарифами.

4. Превращение в дивидендную историю. Яндекс перестал быть «только акцией роста» и теперь регулярно делится прибылью с акционерами. Акционеры уже утвердили выплату 110 ₽ на акцию за 6 месяцев 2026 года (доходность ~2.83% - 2.92%).
• Последний день для покупки акций под этот дивиденд — 18 сентября 2026 года. Совокупные годовые выплаты растут рекордными темпами (80 ₽ в 2024 г. ➔ 160 ₽ в 2025 г. ➔ ориентир 220+ ₽ по итогам 2026 г.).

5. Привлекательные мультипликаторы. По графикам фундаментального анализа P/E и EV/EBITDA компании находятся ниже среднеотраслевых значений. Инвестор получает лидерский бизнес со стабильным потоком наличности и высокими темпами расширения по очень адекватной цене.

⚠️ Возможные риски. Жесткая денежно-кредитная политика и высокая ключевая ставка (хотя у Яндекса низкая долговая нагрузка, общая макроэкономика влияет на рекламный рынок). Высокая конкуренция в e-commerce и борьбе за IT-кадры.

💡 Яндекс ($YDEX) — это уникальный для российского рынка актив, который сочетает в себе быстрый рост высокотехнологичного бизнеса, внедрение передового ИИ и регулярный дивидендный поток. Отличный выбор для балансировки любого портфеля.

А вы успели прикупить Яндекс под ближайший дивиденд? 👇

📌 Данный пост не является индивидуальной инвестиционной рекомендацией (ИИР).


Показано 12 последних публикаций.