Банкротство Спишем долги и точка Раскредитовка 24/7


Гео и язык канала: Россия, Русский
Категория: Экономика


⚖️ Освобождаем от долгов законно
7 605+ закрытых дел за 11 лет
Итак, можно ли списать ваши кредиты — даже если платить уже нечем.
Свобода от долгов ближе, чем кажется.
Связь ➡️ +7 923 616 1005

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Как мы списали 2 млн долгов умершего через 5 лет после смерти!

Пенсионерка Мария Фёдоровна потеряла сына.
Горе ещё не утихло. А телефон уже не замолкал.
Микрозаймовые компании звонили утром и ночью: «Ваш сын должен 2 миллиона! Платите немедленно!»
Потом подключились коллекторы с угрозами. Просто атаковали пожилую женщину.
Мария Фёдоровна не знала что делать. Думала — придётся продавать квартиру - вспоминает она.
Но дочь не сдалась.

Обратилась к нам.
Вот что важно знать — и что коллекторы намеренно скрывают.
По закону наследники отвечают по долгам умершего только в пределах стоимости наследства.
Получили наследство на 500 000 рублей — максимум столько и должны. Не приняли наследство — не должны вообще ничего.
Коллекторы об этом молчат. И давят на людей, которые не знают своих прав.

Что мы сделали для Марии Фёдоровны:
✓ Списали все долги сына — 2 000 000 рублей
✓ Сохранили её жильё
✓ Остановили звонки коллекторов навсегда
✓ Вернули спокойствие пожилой женщине

Столкнулись с долгами умершего родственника?
Не паникуйте. Не продавайте квартиру. Не верьте коллекторам на слово.
Закон защищает наследников гораздо больше, чем они говорят.

👉 Если вы думаете, что ваша ситуация слишком сложная - поставьте «➕» в комментариях под этим постом.

Разберём вашу ситуацию за 15 минут — бесплатно.
Скажем честно:
• Что вы реально должны по закону
• Как защитить имущество
• Как остановить давление коллекторов
Не позволяйте им вас запугивать.
Читайте также в MAX


Как эти цифры спасут должников в 2026 году?

Если у вас есть долги, эту цифру точно стоит знать.

С 1 января 2026 года федеральный прожиточный минимум — 20 644 рубля.
И он напрямую связан с тем, какая сумма дохода может оставаться у вас при взыскании и в процедуре банкротства.

Но здесь многие путаются.

Прожиточный минимум
— это не МРОТ.
Это разные показатели.

И ещё важнее — в вашем регионе размер прожиточного минимума может отличаться.

Поэтому просто увидеть цифру 20 644 ₽ и решить: «Всё, теперь у меня защищено именно столько» — неправильно.
Нужно смотреть вашу ситуацию.

Например, мама с двумя детьми получает 55 000 ₽ в месяц.
Если в расчёте учитывается прожиточный минимум на маму и двух детей:

✓ на маму — 20 644 ₽
✓ на первого ребёнка — 20 644 ₽
✓ на второго ребёнка — 20 644 ₽

Получается 61 932 ₽.
То есть сумма больше зарплаты в 55 000 ₽.

Но это только пример. На практике всё зависит от региона, состава семьи и конкретной ситуации.

И вот здесь возникает главный вопрос:
А сколько должны оставлять именно вам?

Потому что одно дело — прочитать пост в интернете.
И совсем другое — взять ваши доходы, долги, состав семьи и имущество и посчитать всё конкретно.

👉Если вы уже столкнулись с удержаниями от приставов или думаете о банкротстве, не стоит гадать, сколько денег у вас могут удерживать - поставьте цифру «1» в комментариях под постом.

Разберём ваши цифры честно и бесплатно, за 15 минут.
Посчитаем, что происходит с вашими доходами, расскажем о возможных рисках и объясним, подходит ли вам процедура банкротства.


Как оплатить банкротство, если нет денег?

Каждый день слышу одно и то же:
«Хотел бы списать долги... но на это тоже нет денег»
Понимаю эту логику.
И сейчас объясню, почему она ломается об одну простую цифру 👇

Сергей из Кемерово.
Долг — 1 200 000 рублей.
Зарплата — 45 тысяч.
Платежи по кредитам — 38 тысяч в месяц.
На еду, детей, коммуналку — 7 тысяч.
Два года он «находил деньги» в кредиты.
Занимал у мамы. Продавать вещи. Не ел нормально.
«Думал — ещё немного и выберусь»
В итоге долг вырос до 2 000 000 рублей.

Вот вопрос, который я задаю каждому в такой ситуации:
Сколько вы платите банкам каждый месяц прямо сейчас?
10 тысяч? 20? 30?
Именно на эти деньги и оплачивают банкротство.

Потому что с того момента, как вы принимаете решение о банкротстве — кредиты можно перестать платить.
Деньги, которые раньше уходили в банки, теперь идут на процедуру.
Не нужно искать дополнительные средства.
Вы просто перестаёте кормить банк — и начинаете решать проблему.

Как это работает:
Наши услуги — рассрочка от 5 000 рублей в месяц.
Без процентов. Зафиксировано в договоре.
Один платёж по рассрочке — меньше, чем фактически выдается по одному кредиту.

При этом:
✓ С первого дня — все начисления процентов заморожены
✓ Штрафы и пени — больше не капают
✓ Коллекторы — замолчали
✓ Приставы — приостановили удержание
То есть денег у вас не становится меньше.
Их становится больше.

Михаил из Волгограда.
Два года отдавал приставам 25 тысяч из 50.
Семья жила на половину зарплаты.
Когда пришел к нам — первый вопрос был:
«А вдруг у меня не хватает денег на неделю?»
Объяснили как работает рассрочка.
Показали цифры.
Первая зарплата в банкротстве — 50 тысяч человек.
«Два года не видел полной картины сразу. Не такого ожидал облегчения»
Долг 900 тыс рублей списан. Дело А27-13448/2025 закрыто, за 8 месяцев

Три вещи, которые меняют всё:
✓ Банкротство всегда дешевле, чем продолжение оплаты
✓ Кредиты перестаете платить с первого дня
✓ Рассрочка на услуги — от 5 000 ₽ без процентов
Деньги на банкротство — это деньги, которые вы сейчас отдаете банкам.
Просто направляете их в другую сторону.

👉 Поставьте «➕» в комментариях прямо сейчас
Разберём вашу ситуацию за 15 минут — бесплатно.

Посчитаем:
— Сколько вы переплатите, если сохраните оплату
— Сколько стоит банкротство именно в вашем случае
— Какой будет платёж по рассрочке


Приставы арестовали карту? Не спешите открывать новую

Кажется, что если приставы заблокировали одну карту, можно просто завести другую.
Но на практике это обычно не решает проблему.

Если у вас есть исполнительное производство, приставы могут получить информацию о счетах в разных банках. Поэтому новая карта — не способ спрятать деньги от взыскания.
И здесь начинается самое неприятное.

Вы получаете зарплату — часть денег списывают.
Открываете другой счёт — через какое-то время арест появляется и там.
А долги при этом никуда не исчезают.

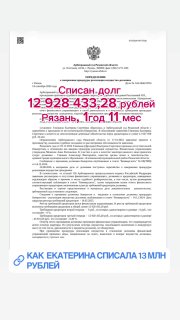
У нас была клиентка Екатерина из Рязани.
В один день арестовали её зарплатную карту. Она пришла в магазин — а оплатить покупки уже не смогла.
Позже выяснилось, что приставы списали практически всю зарплату.
Екатерина открыла карту в другом банке. Думала: «Ну здесь меня хотя бы не найдут».
Нашли.
И тогда стало понятно: проблема была не в карте. Проблема была в самом долге.

Что можно сделать в такой ситуации?

Если счёт зарплатный — важно подтвердить это приставу. В зависимости от обстоятельств удержание из зарплаты обычно ограничено установленным законом размером.
Также в предусмотренных законом случаях можно обратиться за сохранением прожиточного минимума.

А вот детские пособия, алименты и некоторые другие социальные выплаты имеют особый режим защиты от взыскания.
Поэтому просто терпеть списания — точно не единственный вариант.

Но есть ещё один важный момент.

Не стоит строить стратегию на том, что пристав пока не нашёл какой-то счёт.
Сегодня не нашёл. Завтра информация появилась — и арест приходит уже туда.
Поэтому если долгов много, лучше разбираться не с одной заблокированной картой, а со всей долговой ситуацией целиком.

В случае Екатерины именно это мы и сделали.
Результат:
✓дело завершилось через 1 год 11 месяцев.
✓12 928 433 ₽ долгов было списано.
✓Аресты со счетов сняты.

И вот что я хочу сказать.
Если у вас сейчас арестовали карту, не нужно паниковать и открывать десятую карту в надежде, что до неё не доберутся.
Сначала нужно понять:
— сколько у вас долгов;
— что именно взыскивают приставы;
— сколько могут удерживать из вашего дохода;
— есть ли имущество и другие риски;
— и главное — можно ли решить проблему с долгами полностью.

👉 Запишитесь на бесплатную консультацию - https://b24-ur49vv.bitrix24site.ru/crm_form_05rbt/

На ней разберём именно вашу ситуацию и честно скажем, какие варианты у вас есть.
Без давления и обещаний «спишем всё за пару месяцев».


Как мы из Сибири помогаем людям по всей России — и вам не нужно никуда ехать

«Я живу в другом городе. Как я буду проходить банкротство? Неужели придётся ехать к вам?»
Такой вопрос нам задают довольно часто.
И это понятно. Когда есть долги, совсем не хочется тратить дополнительные деньги на дорогу, отпрашиваться с работы и ездить по судам.

Но на самом деле во многих случаях процедуру банкротства можно пройти дистанционно, не выезжая из своего города.
Наш офис находится в Кемерово. Уже 11 лет мы помогаем людям решать проблемы с долгами и работаем с клиентами по всей России.

Рассказываю, как всё устроено

Шаг 1. Бесплатная консультация
Созваниваемся по телефону или видеосвязи. Разбираем вашу ситуацию: сколько долгов, какой доход, есть ли имущество и какие могут быть риски.
Объясняем, подходит ли вам банкротство, как проходит процедура и на что стоит обратить внимание.

Шаг 2. Заключаем договор
Вам не нужно приезжать в Кемерово. Договор можно оформить дистанционно.
Вы спокойно изучаете условия, задаёте вопросы и подписываете документы удалённо.

Шаг 3. Собираем документы
Большую часть документов можно получить в электронном виде.
Если понадобится нотариальная доверенность, её можно оформить у нотариуса в вашем городе. Мы объясним, какие документы нужны и что делать дальше.

Шаг 4. Подаём заявление в суд
Заявление подаём электронно через систему «Мой Арбитр».
После подачи вы получаете номер дела и можете самостоятельно отслеживать его движение на сайте арбитражного суда.
Ехать в Кемерово для подачи заявления не нужно.

Шаг 5. Сопровождаем вас на протяжении процедуры
Финансовый управляющий выполняет свою работу: направляет запросы, проверяет сведения, занимается вопросами доходов и имущества.
А ваш персональный юрист остаётся на связи, объясняет, что происходит, и помогает разобраться в каждом этапе.
Вы не остаётесь один на один с документами и непонятными юридическими вопросами.

Шаг 6. Завершаем процедуру
После рассмотрения дела суд выносит определение. Если соблюдены все предусмотренные законом условия, вас могут освободить от обязательств по долгам, которые подлежат списанию.
И всё это — без необходимости переезжать или регулярно ездить в другой город.

Почему дистанционный формат удобен?
✓Не нужно искать юристов только в своём городе.
✓Не приходится тратить время и деньги на поездки.
✓С вашим делом работает персональный юрист.
✓Вы знаете, на каком этапе находится процедура и что будет дальше.

Даже если вы живёте за тысячи километров от Кемерово, это не повод откладывать решение проблемы с долгами.
Возможно, вы давно задумываетесь о банкротстве, но не знаете, с чего начать. Боитесь ошибиться, потерять имущество или столкнуться с трудностями во время процедуры.

Не нужно пытаться разобраться во всём самостоятельно.

Запишитесь на бесплатную консультацию. Мы разберём вашу ситуацию, ответим на вопросы и расскажем, какие варианты решения есть именно в вашем случае.

👉Напишите слово "шаги" в комментариях — и мы свяжемся с вами, чтобы обсудить дальнейшие шаги.


Видео недоступно для предпросмотра
Смотреть в Telegram
Как 5 страхов держат людей в долговой яме

«Я бы рад списать долги. Но боюсь».
Слышу это почти каждый день — от людей взрослых, ответственных, умных. И каждый раз отвечаю одно: давайте разберём честно, что здесь реальность, а что — просто страх.

Страх №1. «Останусь без жилья»
Пугает мысль: придут, опишут, выселят.
На деле единственное жильё защищено статьёй 446 ГПК РФ. Это не предмет обсуждения в суде — это закон.
За 11 лет работы ни один наш клиент не потерял единственную квартиру. Сохранили больше 100 ипотечных квартир — это отдельная тема, но факт остаётся фактом.

Страх №2. «Все узнают — будет стыдно»
Пугают соседи, коллеги, родственники.
Дело публикуется в официальном реестре bankrot.fedresurs.ru. Читают его только юристы и арбитражные управляющие — по долгу службы, а не из любопытства.
Среди наших клиентов — врачи, учителя, госслужащие, полицейские, мамы в декрете, самозанятые, предприниматели, пенсионеры, даже сотрудники налоговой. Ни один не столкнулся с осуждением на работе. А близкие, когда узнают, чаще завидуют решимости, чем осуждают.

Страх №3. «Больше никогда не дадут кредит»
Пугает мысль, что банки закроют двери навсегда.
По закону в течение 5 лет нужно сообщать о факте банкротства при подаче заявки на кредит. Но на практике: через 2–3 года небольшие займы уже одобряют, через 5–7 лет кредитная история обновляется полностью.
Алексей из Екатеринбурга через год после банкротства получила кредит на 250 000 рублей на покупку автомобиля. В банке ей объяснили прямо: проще дать кредит человеку без долгов, чем тому, кто платит по пяти кредитам одновременно.

Страх №4. «Это слишком дорого»
Пугают юристы, суд, финансовый управляющий.
Кристина почти год откладывала даже бесплатную консультацию — ту, которая ни к чему не обязывает. Каждый месяц переносила. Страх был сильнее самого долга.
В какой-то момент платить кредиты стало просто нечем — и страх перед разговором отступил сам собой. Через 9 месяцев дело А27-22913/2025 закрыто полностью. Списано 1 600 000 рублей.

Страх №5. «Уже слишком поздно»
Пугает мысль, что момент упущен и изменить уже ничего нельзя.
Ирина откладывала решение три года. За это время долг вырос с 600 000 до 1 800 000 рублей.
«Если бы обратилась сразу — сэкономила бы миллион», — говорит она сейчас.
Ольга, 47 лет, тоже долго думала, что уже поздно. «Оказалось — в самый раз», — говорит она о моменте, когда наконец обратилась.

Позже, чем вчера. Раньше, чем завтра. Страх — понятная реакция. Но пока он есть, долг продолжает расти каждый день.

👉 Поставьте цифру « 5» в комментариях под постом. Разберём любой ваш страх честно и бесплатно, за 15 минут.

Кристина и Ольга смогли пройти через свой страх и теперь живут без долгов. Ваша история может быть следующей.
📱 Читайте также в MAX


💬Сегодня особенный день для всей нашей команды!

3 октября — день рождения Максима Рафаиловича! 🥳

Максим Рафаилович, сегодня хотим сказать вам главное — спасибо за то, что вы делаете!

Вы не просто руководитель. Вы человек, который собрал вокруг себя команду и помог каждому стать частью большого дела.
Благодаря вашей настойчивости, опыту и вере в своё дело мы каждый день помогаем людям справляться с долгами и возвращать себе спокойствие.

За цифрой 7 605+ стоят реальные истории. И это не просто цифры. Это семьи, которые снова могут спокойно планировать будущее, родители, которые меньше переживают за детей, и люди, которые наконец выдохнули

Спасибо вам.❤️

С днём рождения, Максим Рафаилович! 🎂

От всей души желаем вам:
🎯 Новых амбициозных целей и сил на их реализацию.
🎯 Надёжной команды, которая всегда поддержит.
🎯 Благодарных клиентов и как можно больше историй со счастливым финалом.
🎯 Здоровья, энергии, семейного тепла и поводов для радости не только на работе, но и за её пределами.

Пусть всё, что вы вкладываете в команду и общее дело, возвращается к вам вдвойне!
С уважением, теплом и благодарностью — ваша команда! ❤️

Друзья, присоединяйтесь к поздравлениям в комментариях! Давайте вместе пожелаем Максиму Рафаиловичу прекрасного года, полного радостных событий и новых побед!


Видео недоступно для предпросмотра
Смотреть в Telegram
Перестали платить кредит? Вот что произойдет дальше

Каждый месяц вы отдаёте по кредитам всё, что зарабатываете. Экономите на себе, лишь бы не выйти на просрочку.
Но если денег уже объективно не хватает, появляется главный вопрос: а что будет, если однажды не заплачу?

Разберём по шагам, что происходит на практике.

1 месяц
Банк начинает напоминать о долге: звонки, СМС, уведомления. Здесь чаще всего совершается главная ошибка — взять новый кредит или микрозайм, чтобы закрыть текущий платёж. Это не решает проблему, а откладывает и увеличивает её.

2–4 месяц
Долг растёт за счёт штрафов, пеней и процентов: по кредиту — на сотни тысяч рублей, по микрозаймам — в 2–3 раза от изначальной суммы. Звонков становится больше, тон жёстче, иногда начинают выходить на близких.

5–6 месяц
Банк переходит к взысканию — через суд или исполнительную надпись нотариуса. Дальше подключаются приставы: аресты счетов, удержания из зарплаты, ограничение выезда за границу, арест имущества.

7–12 месяц
Если взыскать долг не удаётся, его нередко продают коллекторам. Начинается новый виток — снова звонки, снова давление, только уже от другой стороны.
Что с этим можно сделать. По сути, есть три пути.

Не платить и жить с ограничениями приставов и давлением кредиторов. Пытаться выплатить всё честно — но долго, с огромной переплатой на процентах и штрафах. Или закрыть долги через суд — за 8–12 месяцев, законно и без дальнейшего давления.

Если вы уже платите из последних сил и боитесь первой просрочки —
оставьте заявку на бесплатную консультацию 👉 https://b24-ur49vv.bitrix24site.ru/crm_form_05rbt/


Разберём вашу ситуацию и скажем, какой из трёх вариантов подходит именно вам и есть ли риски, о которых стоит знать заранее.
📱 Читайте также в MAX


Как Марина списала 3,6 млн и сохранила ипотеку

Марина из Кемерово каждый месяц просыпалась с одной мыслью:
«Где взять деньги на следующий платёж?» Долги росли. Переживания не отпускали.
А внутри постоянно звучало: «Я же должна банку вернуть деньги…»
В какой-то момент Марина поняла: так больше нельзя.
Она начала искать компанию, которая поможет разобраться с долгами.
Пересмотрела много вариантов. Изучила отзывы. Сравнила предложения.

В итоге выбрала нас.
Её привлекли отзывы и возможность сначала прийти на бесплатную консультацию.
После первого разговора Марина сказала: «Поняла, что попала к профессионалам».
Дальше всё проходило спокойно.
То, что обсудили на консультации, так и получилось.
После подачи заявления прекратились звонки кредиторов и коллекторов.

Результат:
✓ 3 669 068 ₽ — списано
✓Дело А27-14293/2025 — официально закрыто
✓ за 14 месяцев
✓ Ипотека сохранена
✓ Давление коллекторов осталось в прошлом
✓ Работа не пострадала

Но знаете, что для Марины оказалось самым важным?
Она перестала чувствовать себя виноватой.
Не нужно каждый месяц просыпаться с мыслью: «Где взять деньги на очередной платёж?»

👉Если вы сейчас живёте примерно так же — не оставайтесь с этим один на один. Поставьте «➕» в комментариях.

За 15 минут бесплатно разберём вашу ситуацию и расскажем, какие варианты есть именно у вас.
Сначала разберитесь. Потом принимайте решение.


А что, если банк сам первым подаст на ваше банкротство?

Многие думают:
«Ну банкротство — это когда я сам решил. Когда захочу, тогда и начну».
Не всегда.

Иногда первым в суд идёт сам кредитор — банк или МФО.

И вот здесь начинается самое неприятное.

Когда вы заранее занимаетесь своей ситуацией, у вас есть время спокойно проверить имущество, старые сделки, автомобиль, ипотеку и другие возможные риски.

А когда заявление кредитора уже в суде — времени на подготовку гораздо меньше.

Именно поэтому я всегда говорю: не ждите, пока за вас решение примет банк.

У нас был клиент, который оказался в ситуации, когда кредитор уже начал действовать.
И вот тогда человек понял главное: разбираться с долгами нужно было раньше.

Пока есть время — можно спокойно оценить ситуацию, посмотреть документы и понять, какой вариант подходит именно вам. А не пытаться решить всё тогда, когда дело уже пошло в суд.

При этом важно понимать: кредиторы не каждый день сами инициируют банкротство должника. Но такие случаи бывают. И в нашей практике подобные ситуации встречались, в том числе с Совкомбанком.

Поэтому вопрос не только:
«Может ли банк подать на моё банкротство?»
А ещё:
Что будет, если он подаст первым именно в моей ситуации?
— Что будет с квартирой?
— С машиной?
— С ипотекой?
— Сделками?
И есть ли вообще основания для банкротства?

Вот это и нужно выяснить заранее - запишитесь на бесплатную консультацию 👉https://b24-ur49vv.bitrix24site.ru/crm_form_05rbt/

За 15 минут разберём вашу ситуацию и скажем честно:
— подходит ли вам банкротство;
— какие есть риски;
— что важно проверить до начала процедуры.
Не ждите, пока банк сделает первый шаг. Лучше заранее знать, что делать.


Видео недоступно для предпросмотра
Смотреть в Telegram
Есть ипотека? Не спешите думать, что банкротство = потеря квартиры.

Сегодня у россиян триллионы рублей долгов.
И огромная часть этой нагрузки — ипотека, потребкредиты, кредитки и микрозаймы.
И вот что важно знать тем, у кого есть ипотека.

Банкротство не всегда означает, что вы останетесь без квартиры.

В некоторых ситуациях можно списать другие неподъёмные долги, а ипотеку продолжать платить.
То есть:
✓ кредитки — списываются
✓ микрозаймы — списываются
✓ потребкредиты — списываются
✓МФО - списываются
✓ а ипотека продолжает выплачиваться

Например, у нашей клиентки Ирины из Перми было:
— 1,8 млн ₽ других долгов;
— ипотека — 40 000 ₽ в месяц.
В результате 1,8 млн ₽ долгов списали, а ипотеку Ирина продолжила выплачивать.
Квартиру сохранила.

Поэтому если у вас одновременно:
— ипотека
— кредитки
— потребкредиты
— микрозаймы
— не стоит сразу ставить на себе крест.

Всё зависит от конкретной ситуации: дохода, имущества, документов и условий ипотеки.
Главное — не принимать решение наугад.

👉 Если ипотеку вы ещё тянете, а остальные кредиты уже становятся неподъёмными — пройдите бесплатный разбор в боте ➡️ https://t.me/Post_for_kanal_bankrot_bot?start=c1711607085729-ds

За 3 минуты получите информацию о том, какие варианты могут быть именно в вашей ситуации.


Видео недоступно для предпросмотра
Смотреть в Telegram
А вдруг банкротство только навредит?

Это, пожалуй, самый правильный вопрос, который можно задать перед принятием решения.

И знаете что?

Я рад, когда его задают.
Потому что это значит, что человек не хочет действовать на эмоциях и ищет решение, которое действительно ему подойдет.
Именно поэтому мы не предлагаем банкротство всем подряд.
На консультации мы сначала разбираем вашу ситуацию.

Смотрим:
✓ какие у вас долги;
✓ есть ли имущество;
✓ были ли сделки за последние годы;
✓ какой официальный доход;
✓ есть ли ипотека;
✓ и какие риски могут быть именно в вашем случае.

Только после этого можно честно сказать, подходит ли вам процедура.
Иногда мы говорим:
«Да, банкротство — это лучший вариант».

Но бывают и другие ситуации.
Кому-то больше подходит реструктуризация.
Кто-то может воспользоваться внесудебным банкротством через МФЦ.
А кому-то мы честно рекомендуем не спешить и сначала подготовиться.

Наша задача — не заключить договор любой ценой.
Наша задача — помочь вам выбрать решение, которое действительно будет безопасным и выгодным.

Поэтому, если вас останавливает мысль:
«А вдруг банкротство только навредит?»
Не стройте догадки и не доверяйте советам из интернета.

👉Если вы только задумываетесь о банкротстве, не начинайте с оформления документов.
Начните с грамотной оценки своей ситуации - поставьте цифру "1" в комментариях под этим постом.

Мы подробно разберём вашу ситуацию, расскажем обо всех плюсах, возможных рисках и последствиях, а главное — честно скажем, подходит ли вам банкротство.
Если нет — так и скажем.
Именно с честного ответа начинается правильное решение.
Читайте также в MAX


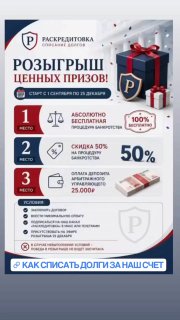
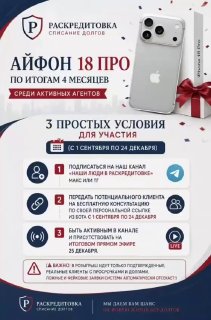
Как списать долги и ещё получить шанс выиграть iPhone 18?

С 1 сентября у нас проходит розыгрыш сразу нескольких призов.
И здесь есть что забрать.

🥇 Бесплатная процедура банкротства — полностью за наш счёт.
🥈 Скидка 50% на процедуру.
🥉 25 000 ₽ — оплачиваем депозит арбитражного управляющего.

А ещё запускаем отдельный розыгрыш iPhone 18 - листайте карусель 👆

Получить шанс на него можно, если порекомендуете нас человеку, который столкнулся с долгами.
25 декабря выйдем в прямой эфир и определим победителей.

Но вот что важно.
Не нужно заключать договор только ради розыгрыша.
Если вы давно смотрите на свои кредиты и думаете:
«Я уже не вывожу…»
«А вдруг банкротство мне навредит?»
«Что будет с квартирой и машиной?»
«А вдруг после обращения станет ещё хуже?»

Вот с этого и стоит начать.

👉 Поставьте «➕» в комментариях под этим постом

Мы бесплатно разберём вашу ситуацию за 15 минут.
Посмотрим на долги, доход, имущество и риски.
И честно скажем — подходит ли вам банкротство или есть другой вариант.

А дальше уже решите сами.

Ну а если всё сложится — 25 декабря можно будет выйти из эфира не только с ответами, но и с бесплатной процедурой или iPhone 18.


Как ещё один человек начал жить без долгов
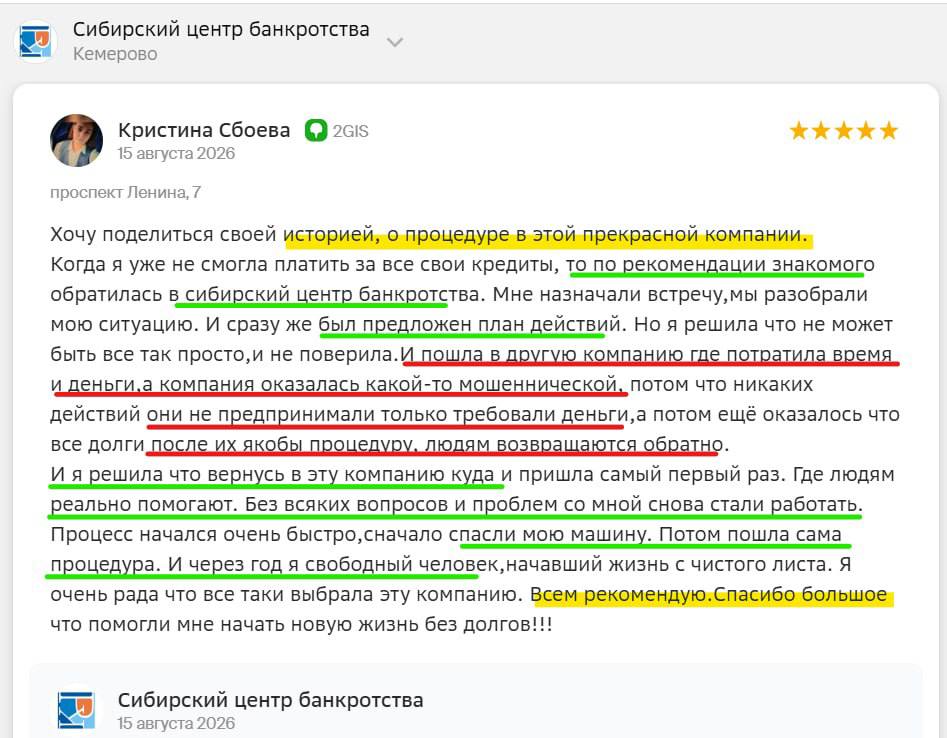
Вчера получили отзыв на 2ГИС

Екатерина, Кузбасс. Долг — 1 100 000 рублей.
Долгое время жила в постоянном напряжении: звонки, письма, ощущение, что находишься в ловушке и не знаешь, куда двигаться дальше.

На консультации ей спокойно, без давления объяснили: какие долги можно списать, какие обязательства останутся, какие документы понадобятся.

По её словам, страх начал уходить уже после первого разговора — просто потому что появилась ясность.

Дальше процедура прошла ровно, без неожиданностей. Юристы были на связи, заранее предупреждали о сроках, присылали копии документов и простыми словами объясняли, что происходит на каждом этапе. От Екатерины требовалось только вовремя передавать нужные сведения.

Результат:
✓ Дело А27-29538/2025 закрыто
✓Долг 1 100 000 рублей списан.
✓Через 8 месяцев она сама написала нам отзыв.

Её совет тем, кто сейчас в похожей ситуации: не закрывайте один кредит другим — это только увеличивает нагрузку. И начинать стоит с консультации — даже если в итоге решите не запускать процедуру, вы будете чётко понимать свои варианты.

Следующая такая история может быть вашей. Даже если ситуация сложнее: несколько квартир или машин, бизнес с долгами, запутанная история с имуществом.

👉Если у вас похожая ситуация или у кого-то из ваших близких — оставьте заявку на бесплатную консультацию 👉 https://b24-ur49vv.bitrix24site.ru/crm_form_05rbt/

Разберём вашу ситуацию за 15 минут и скажем честно — поможет процедура в вашем случае или нет.


Видео недоступно для предпросмотра
Смотреть в Telegram
При каком доходе откажут в банкротстве?

Спойлер: такой суммы не существует.

На консультациях часто слышу:
«Я хорошо зарабатываю — значит банкротство мне не подходит?»

Разбираю почему это не так
Важна не сумма дохода.
А соотношение дохода и долговой нагрузки.


Два реальных примера:
Человек 1:
Зарплата — 50 000 рублей.
Платёж по кредиту — 5 000 рублей.
Нагрузка — 10% дохода.
Справляется легко.

Человек 2:
Зарплата — 200 000 рублей.
Платежи по кредитам — 100 000 рублей.
Половина дохода каждый месяц — банкам.
Семья живёт на вторую половину.
Проблема с долгами — у второго.
Хотя зарабатывает он в 4 раза больше.

Простой ориентир:
Если на кредиты уходит 50% дохода и больше — а общий долг превышает 300 000 рублей — ситуацию стоит проверить на возможность банкротства.

Но одной зарплаты для оценки недостаточно.

Юристу нужно смотреть на всё вместе:
— Какое имущество есть и что можно сохранить
— Были ли крупные сделки за последние 3 года
— Когда и при каких обстоятельствах появились долги
— Брали ли новые кредиты перед процедурой
— Есть ли объективная возможность рассчитаться с кредиторами

Именно поэтому нельзя определить перспективы банкротства только по размеру зарплаты.

Сергей из Кемерово зарабатывал 68 000 рублей.
Думал — с такой зарплатой откажут.
Платежи по кредитам составляли 82 000 рублей в месяц.
«Когда пришёл к нам — был уверен: мне откажут, я же работаю» - говорил Сергей.

Результат:
✓ 2 100 000 рублей списано
✓ Дело А27-2002/2025 — закрыто за 13 месяцев
✓ Работу не потерял. Запись в трудовой — чистая.

👉 Если ваш долг больше 300 000 рублей и платить по кредитам уже тяжело - поставьте «➕» в комментариях.

• Разберём вашу ситуацию за 15 минут — бесплатно.
• Проверим долги, доход, имущество и сделки.
• Честно скажем — подходит ли вам банкротство и что можно сохранить.
• Размер зарплаты — не приговор.
• Важно соотношение. Давайте посчитаем вместе.


Думала, полгода вообще не смогу распоряжаться своей жизнью: Что на самом деле нельзя во время банкротства

Мария, 34 года, Москва, двое детей.
Перед подачей заявления у неё было одно главное опасение: «Если начну процедуру — полгода буду вообще ничего не могу? Ни картой воспользоваться, ни машину продать, если понадобится?»

Разберём честно, что действительно ограничено, а что — просто страх.

Что меняется на время процедуры:
— Имуществом нельзя распоряжаться самостоятельно. Продать машину, подарить квартиру, переоформить что-то на родственников — нельзя. Любые сделки с имуществом теперь проходят через финансового управляющего.
— Нельзя брать новые кредиты и займы. Формально запрета нет, но на практике новый заём во время процедуры — прямой путь вызвать вопросы к вашей добросовестности у суда.
— Нельзя свободно пользоваться картами. Счета временно переходят под контроль финансового управляющего. При этом вам продолжают выплачивать прожиточный минимум на вас и на каждого ребёнка, алименты и все социальные выплаты, а также деньги на аренду жилья и лечение — по отдельному заявлению. Остальная часть дохода может направляться кредиторам.

Важный юридический момент: эти ограничения действуют не весь срок банкротства, а только на этапе реализации имущества — между первым судебным заседанием и итоговым решением. В среднем это около 6 месяцев, а не весь год процедуры, как многие думают.

Мы объяснили Марии именно эту разницу — и подготовили заранее заявление на сохранение повышенной суммы на аренду жилья, чтобы дети не остались без привычного уровня жизни на этот период.

Результат:
✓ Дело А40-222911/2025 закрыто 20.08 2026
✓Долг 2 000 000 рублей списан полностью
✓ Все 6 месяцев ограничений семья получала положенные выплаты без задержек.
✓ После завершения — полный доступ к картам и доходу восстановлен.

«Оказалось, что полгода — это не "жизнь на паузе", а просто немного другой порядок получения денег. Я ожидала гораздо худшего», — говорит Мария.

Да, ограничения в банкротстве есть. Но их можно спокойно пройти, чтобы в итоге полностью избавиться от долгов. А жизнь с долгами — это тоже ограничения, только бессрочные: платежи, звонки, аресты счетов и невозможность нормально распоряжаться своим доходом каждый месяц.

Если вас останавливает именно страх ограничений — оставьте заявку на консультацию 👉https://b24-ur49vv.bitrix24site.ru/crm_form_05rbt/

Разберём вашу ситуацию за 15 минут — бесплатно и честно скажем, что именно изменится в вашем случае и на какой срок.


Хотела кричать — ведь всё было закрыто»: как старый долг снова появился в Госуслугах

Валентина, Новосибирск, открыла приложение Госуслуг обычным вечером — и увидела требование оплатить исполнительный сбор. По производству, которое, как она была уверена, закрыто уже больше года назад.
«Первая мысль — это что, долг снова ожил? Начала паниковать», — рассказывала Валентина.

Разберём по шагам, что делать в такой ситуации — и почему паника здесь почти всегда преждевременна.

Шаг 1. Проверить реальную ситуацию
Зайдите на сайт ФССП и посмотрите, есть ли у вас действительно открытые исполнительные производства. Чаще всего оказывается, что производство давно закрыто — просто система Госуслуг не успела обновить данные из базы приставов.

Шаг 2. Если открытых производств нет — обратиться в поддержку
Сообщите в техподдержку Госуслуг: производство закрыто, но требование всё равно пришло. После проверки такие «фантомные» начисления обычно снимают.
Именно так оказалось у Валентины — производство давно было закрыто, а требование оказалось техническим сбоем синхронизации баз.

А если производство действительно открыто?
Здесь важно не закрывать глаза и не надеяться, что рассосётся само — не рассосётся. Пока вы ждёте, подключаются новые меры взыскания: начисляются штрафы и пени, растёт риск блокировки счетов, коллекторы не останавливаются, а долговая нагрузка становится только тяжелее.

Юридический факт, который стоит знать: исполнительский сбор — это отдельное взыскание в размере 7% от суммы долга (но не менее 1 000 ₽), которое приставы начисляют за сам факт принудительного взыскания. Он не входит в основной долг и не исчезает сам по себе — снять его можно только через закрытие производства или списание долга целиком.

В некоторых случаях кредиты и долги, которые вызвали это производство, можно закрыть законно через процедуру банкротства — тогда снимается не только сам долг, но и все связанные с ним взыскания, включая исполнительский сбор.

👉 Если сумма ваших кредитов и займов больше 300 000 ₽ и вы чувствуете, что не справляетесь — поставьте «➕» в комментариях под этим постом.

Разберём вашу ситуацию за 15 минут — бесплатно и честно скажем, как закрыть долги законно и без лишних последствий.
📱 Читайте также в MAX


Как Наталья из Иркутска списала 1,2 млн, не выходя из дома.

Наталья Быстрова, село Кривая Лука, Иркутская область. Прежде чем обратиться к нам, она успела обойти несколько компаний. Разговоры были, обещания были — а доверия так и не появилось. «Попыток пройти процедуру было много», — написала она нам уже после завершения дела.

Причина, по которой она в итоге осталась именно у нас, — конкретный человек. Наш юрист Анастасия подробно разобрала её ситуацию, ответила на все вопросы и, по словам самой Натальи, «развеяла все страхи».

Отдельно стоит сказать о том, что её беспокоило больше всего: как вообще проходить процедуру, если ближайший арбитражный суд — не в соседнем доме, а село Кривая Лука вообще не самое очевидное место для судебных разбирательств?

На практике для банкротства физического лица не имеет значения, в какой точке страны вы находитесь. Документы подаются через систему электронного правосудия, заседания в подавляющем большинстве случаев проходят без личной явки, а всю переписку с судом и финансовым управляющим юристы ведут дистанционно.

Наталье не пришлось никуда ехать — только передать документы и дождаться решения. «Я вообще ничего не делала!» — написала нам Наталья с искренним удивлением, когда пришло итоговое решение суда.

Результат:
✓ Дело № А19-19615/2025 закрыто
✓ 1 199 047 ₽ списано полностью
✓ За 12 месяцев 22 дня

«Карты без блокировок, звонков нет. Это ли не круто», — делится Наталья. И обещает рекомендовать нас всем знакомым.

👉 Если вы, как и Наталья, живёте далеко от крупного города и думаете, что банкротство «не про вас» из-за расстояния — поставьте цифру «1» в комментариях.

Разберём вашу ситуацию за 15 минут — бесплатно и честно скажем, можно ли решить вашу проблему с долгами дистанционно.
Мы занимаемся банкротством более 11 лет, работаем по всей России и помогли закрыть долги уже 7 605+ клиентам.

📱 Читайте также в MAX


Как приставы забрали пособие на ребёнка — и что с этим сделала Оксана из Красноярска

Оксана, мама двоих детей, Красноярск.
Пристав арестовал счёт за долг перед банком. Вместе со всеми деньгами заблокировал и детское пособие — 14 000 рублей, которые пришли в тот же день.

«Я даже не сразу поняла, что произошло. Карта просто не работала», — рассказывала Оксана.

Разбираю, что в этой ситуации законно, а что — нет.

По закону взыскание нельзя обращать на:
✓ алименты
✓ детские пособия
✓ выплаты по уходу за ребёнком
✓ выплаты в связи со смертью кормильца
✓ компенсации вреда здоровью
✓ ряд других социальных выплат

Но пристав видит только движение денег по счёту. Он не знает автоматически, что именно там алименты, а не зарплата. Поэтому арест — это не всегда нарушение, а часто просто отсутствие нужного заявления с вашей стороны.

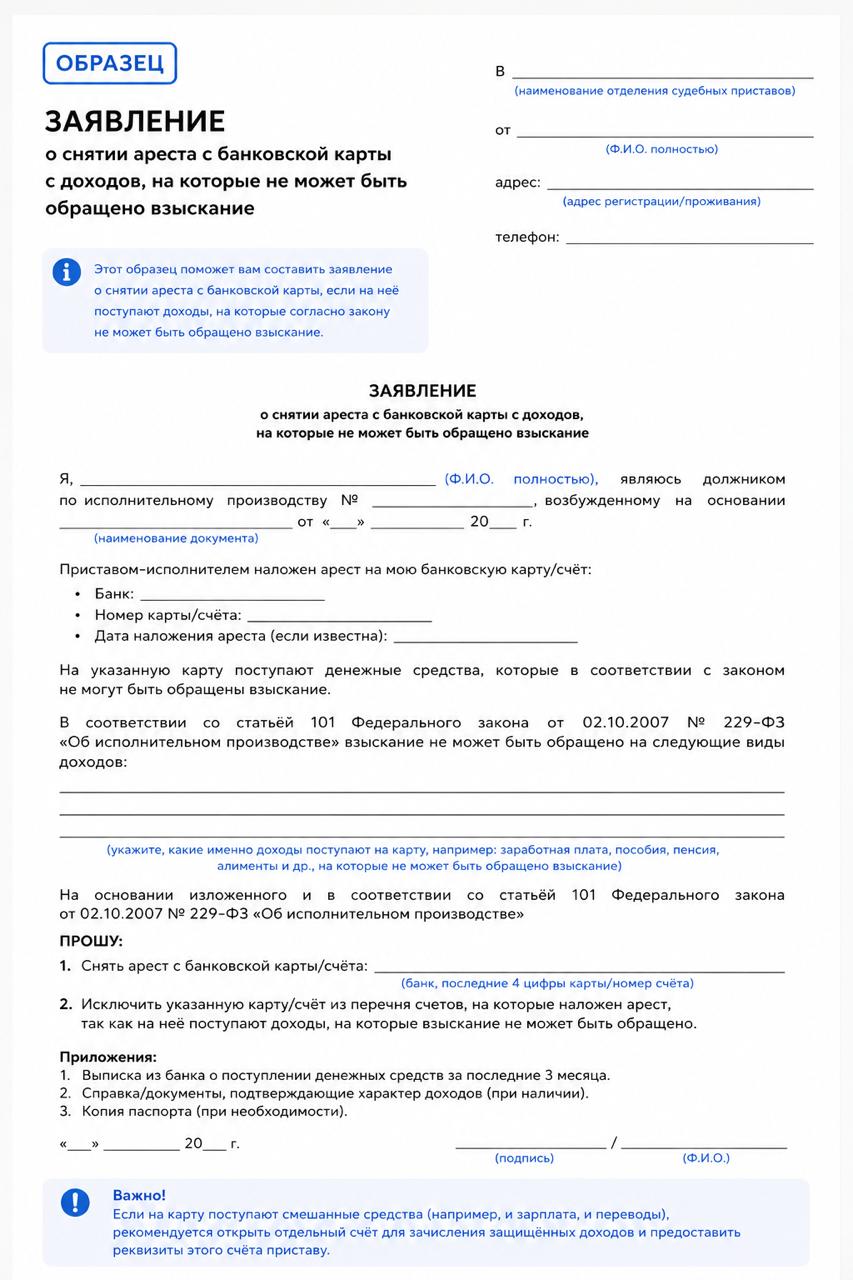
Мы подготовили Оксане заявление приставу с указанием счёта, характера выплат и подтверждающими документами.

Результат:
✓ Арест с защищённой части счёта снят за 6 дней
✓ Пособие вернулось Оксане в полном объёме

❗️Важно понимать: такое заявление защищает конкретные выплаты. Но сам долг и исполнительное производство оно не закрывает — приставы продолжат работу по остальной части взыскания.

👉Если долг уже больше 300 000 ₽, платежи забирают большую часть дохода и закрыть их самостоятельно в ближайшие годы нереально — запишитесь на БЕСПЛАТНУЮ консультацию, поставьте «➕» в комментариях под этим постом.

Разберём вашу ситуацию за 15 минут и честно скажем, что можно сделать именно в вашем случае.

Мы занимаемся банкротством более 11 лет, работаем по всей России и помогли закрыть долги уже 7 605+ клиентам.

📱 Читайте также в MAX

Показано 20 последних публикаций.