Right Side | Юридический интеллект


Гео и язык канала: Россия, Русский
Категория: не указана


Юридическая фирма Right Side - синтез опыта и инноваций.
Правовое регулирование крипторынка. Разбираем регулирование, налоги и судебную практику в мире цифровых активов.
Наш сайт: https://rightside.legal/
Для связи: @rightside_legal

Связанные каналы
Гео и язык канала
Россия, Русский
Категория
не указана
Статистика
Фильтр публикаций


🔎 Как безопасно создавать контент с помощью ИИ?

Бизнес все активнее использует нейросети для создания изображений, рекламы и другого контента. Вместе с этим возникает все больше вопросов о том, что допустимо, а что нет.

Недавно команда Right Side приняла участие в Международном технологическом конгрессе, где нам также удалось поучаствовать в мероприятиях, посвященных теме интеллектуальной собственности.


На практике больше всего вопросов у аудитории вызвали использование искусственного интеллекта и вопросы ответственности за самые различные действия с такими инструментами.

Александра Криволап, юрист практики интеллектуальной собственности и технологий Right Side, подготовила ответы на самые частые вопросы об использовании ИИ и интеллектуальной собственности.

🟥Если прогнать чужую фотографию или картинку через ИИ, она станет моей?

Нет. Само использование нейросети не «очищает» произведение от чужих прав.

Для авторского права принципиален не инструмент, которым изменяли объект, а результат. Внимание уделяется тому, создано ли новое изображение на основе чужого и перенесены ли в него охраняемые элементы оригинала.

Например, возьмем «Постоянство памяти» Сальвадора Дали. Если загрузить картину в нейросеть и попросить изменить ее стиль, например, на кубизм, то все равно сохранятся композиция, расположение предметов и другие характерные элементы, а результат не станет самостоятельным произведением только из-за новой техники исполнения.

При этом никакого «безопасного процента» изменений не существует. Значение имеет то, какие охраняемые элементы оригинала сохранились в результате и можно ли узнать в новом произведении старую «основу».

Поэтому просто поменять стиль, удалить отдельный элемент или добавить новые детали недостаточно, чтобы результат автоматически стал самостоятельным произведением, для использования которого не требуется разрешение правообладателя.

🟥А если нейросеть полностью поменяла пиксели?

Технически файл действительно может стать совершенно другим. При этом изменение его технического состояния и метаданных не создает нового произведения.

Если человек смотрит на результат и видит фактически ту же композицию, тех же персонажей и те же индивидуальные решения автора, вопрос авторского права никуда не исчезает. Это производное произведение, созданное без надлежащего согласия автора.


Этот подход уже встречается и в российской судебной практике. Например, в деле № А56-52652/2024 ответчик ссылался на то, что изображение было создано с помощью Stable Diffusion и отличалось от оригинальной фотографии правообладателя. Однако суд пришел к выводу, что фактически использовалась та же фотография с незначительной ретушью.

🟥А если в изображении используется лицо конкретного человека?

Здесь появляется еще один самостоятельный уровень правовых рисков.

У фотографии одновременно могут существовать:
🟥авторские права фотографа на снимок
🟥право самого человека на его изображение

Поэтому даже получение прав на фотографию само по себе не означает, что лицо изображенного человека можно свободно использовать, например, для создания рекламы или тем более дипфейка.

По общему правилу, использование изображения гражданина требует его согласия. А если дипфейк дополнительно создает ложную порочащую историю о человеке, то могут применяться и нормы о защите чести, достоинства и репутации, а также оскорблении и клевете, что уже переходит в административную и уголовную плоскость.

➡️ Главный вывод: Использование ИИ само по себе не делает чужой контент доступным для использования без получения согласия. При использовании такого контента бизнесу всегда важно заблаговременно оценивать возможные нарушения и риски, чтобы избежать издержек на разрешение споров с правообладателями.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


🤩 27 октября пройдет Crypto Legal Forum 2026 в «Покровка.Театр»

Это экспертный сайд-ивент крупнейшего криптособытия СНГ Crypto Summit, организованный при поддержке РАКИБ и РОСКРИПТО.


Сегодня вопросы права, комплаенса, налогов, санкций и банковской инфраструктуры напрямую влияют на то, как криптобизнес может работать, расти и вообще оставаться в правовом поле.

В одном пространстве соберутся юристы, представители банков и финтеха, криптокомпаний, операторов ЦФА, специалисты по комплаенсу и безопасности. Около 60% участников форума составят ЛПР. Поэтому разговор обещает быть по существу, без воды и общих слов.

➡️В центре обсуждения – темы, которые для рынка уже перестали быть теорией:
🟥Регулирование крипторынка и новые требования к его участникам;
🟥AML/KYC и банковский комплаенс;
🟥Налогообложение операций с цифровыми активами;
🟥Санкционные риски и блокировки;
🟥Защита криптоактивов и безопасность бизнеса;
🟥Практическая работа банков, финтеха и криптокомпаний в меняющейся правовой среде.

Crypto Legal Forum 2026 – это место, где можно услышать тех, кто формирует практику, сравнить подходы, задать неудобные вопросы и увидеть, какие юридические и регуляторные риски уже завтра могут стать частью повседневной работы бизнеса.

Если вы сопровождаете криптопроекты, работаете с финтехом, цифровыми активами, платежами, налогами или комплаенсом, ждем вас на форуме!


➡️ Подробнее о программе и участии: http://cryptolegalforum.ru


Репост из: Mgimo Crypto Club | MCC
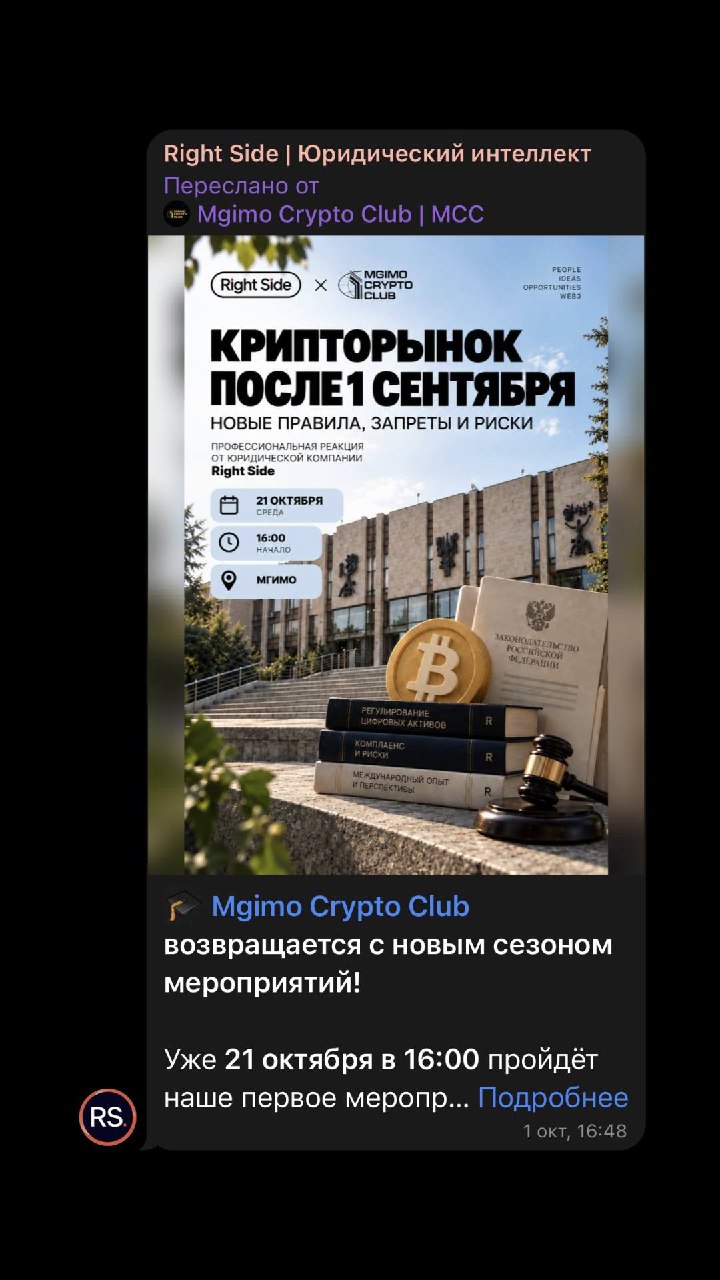
🎓 Mgimo Crypto Club возвращается с новым сезоном мероприятий!

Уже 21 октября в 16:00 пройдёт наше первое мероприятие в этом учебном году, и мы открываем сезон встреч вместе с юридической компанией Right Side ⚡️

Тема встречи:
«Крипторынок после 1 сентября: новые правила, запреты и риски»

Поговорим о том, что изменилось на крипторынке после вступления в силу новых правил, какие ограничения появились для участников индустрии и что теперь важно учитывать криптопроектам, предпринимателям и пользователям цифровых активов.

Вместе с Right Side разберем реальные кейсы и обсудим:
▫ какие новые правила уже действуют и как они работают на практике;
▫ какие ограничения и запреты появились для участников рынка;
▫ с какими юридическими рисками сегодня сталкиваются криптопроекты;
▫ что нужно учитывать при запуске и развитии Web3-продуктов;
▫ как изменится работа криптоиндустрии в новых условиях.

🔥 Мероприятие открыто для всех студентов МГИМО, регистрироваться не нужно.

🌐 Если вы не являетесь студентом МГИМО, регистрация обязательна.

Если вы учитесь в другом университете и хотите посетить мероприятие, необходимо заранее заполнить регистрационную форму, чтобы получить пропуск на территорию МГИМО.

❗️Регистрация для внешних гостей открыта строго до 15 октября, 20:00.

👉 Регистрация для внешних гостей:
https://forms.gle/mkhSwM53w8RJK3KY8

🗓 21 октября, 16:00
📍 Проспект Вернадского, 76, Москва
🏛 Аудитория: уточняется

🚀 Ждём всех на первой встрече нового учебного года!


❤️ 21 октября проводим совместный ивент с MGIMO Crypto Club

Марианна Комаровская, CEO Right Side, и Марат Аманлиев, управляющий партнер Right Side, расскажут, что изменилось на крипторынке после вступления в силу нового закона, и поделятся реальными кейсами.

➡️ Все подробности и регистрация – в посте ниже.


Обязательные_лица_обменника_Right_Side.pdf
589.7Кб
🤩Гайд: Кто должен быть в штате криптообменника?

Новое регулирование крипторынка несет в себе множество требований к самым разным аспектам криптобизнеса. В таком объеме информации легко упустить главное.

Это особенно заметно в кадровых вопросах. Для криптообменников предусмотрены новые обязательные должности, при этом требования к одним и тем же специалистам могут различаться в зависимости от вида деятельности. Самостоятельно систематизировать все новые требования и начать их исполнять бизнесу может быть непросто.

➕ Поэтому мы собрали отдельный практический гайд по обязательным лицам в штате криптообменника.

В нем разобрали ключевые должности и требования к ним: какой опыт засчитывается, какое образование требуется, какие ограничения необходимо учитывать и какие документы стоит подготовить уже сейчас.

В итоге получился материал, который помогает быстро понять, кого искать в команду, кого проверять особенно внимательно и какие кадровые решения лучше не откладывать до последнего.

➡️ Скачивайте гайд, сохраняйте и отправляйте коллегам, которые готовят обменник к работе по новым правилам.
Если вам потребуется более подробная консультация, обращайтесь к нам! Контакты вы сможете найти на последнем слайде.


❤️ Подписаться на Right Side: как вести криптобизнес безопасно


💼 Как получить криптонаследство?

Цифровая валюта может принадлежать человеку, но после его смерти возникает вопрос: как наследнику доказать права на актив и фактически получить к нему доступ?
Для обычного имущества эта процедура давно понятна. С цифровой валютой сложнее: она существует в информационной системе, может храниться без участия какого-либо посредника, а распоряжение ею зачастую зависит от владения ключом.

🟥В чем основные вопросы?

🟥Цифровая валюта должна быть включена в наследственную массу.
🟥Необходимо доказать, что конкретная цифровая валюта действительно принадлежала наследодателю. Запись в публичном блокчейне показывает наличие активов на определенном адресе, но сама по себе не устанавливает личность его владельца.
🟥Юридическое получение наследства еще не означает получение технического доступа. Если для распоряжения активом нужен приватный ключ, свидетельство о праве на наследство его не заменяет.

🟥Что изменилось с 1 сентября?

Федеральный закон № 282-ФЗ определяет цифровую валюту как имущество, которое представлено совокупностью электронных данных.

При этом говорить, что до этой даты цифровая валюта вообще не считалась имуществом, было бы неточно. Еще до принятия Закона № 282-ФЗ ее имущественная природа признавалась для отдельных отраслей законодательства и в судебной практике. В январе 2026 года Конституционный Суд РФ указал, что цифровая валюта, несмотря на виртуальную форму, имеет конкретное имущественное содержание и может рассматриваться как «иное имущество» по смыслу статьи 128 Гражданского кодекса.

Новое регулирование важно прежде всего тем, что не просто подтверждает имущественную природу цифровой валюты, а встраивает ее в специальную инфраструктуру учета и перехода прав. При этом наследнику по-прежнему потребуется принять наследство и получить у нотариуса свидетельство, в котором соответствующий криптоактив будет описан достаточно определенно.


Важные правила установлены для цифровых депозитариев:
🟥принадлежность активов на предоставленном депозитарием адресе можно подтвердить его выпиской;
🟥после получения информации об открытии наследственного дела депозитарий ограничивает операции с активами;
🟥цифровая валюта может перейти наследнику при предъявлении свидетельства о праве на наследство;
🟥актив, полученный в порядке универсального правопреемства, может быть зачислен на цифровой счет наследника.

Таким образом, внутри регулируемой инфраструктуры есть привычная наследственная модель: актив учитывается за конкретным лицом, после открытия наследственного дела операции с ним ограничиваются, а затем он может перейти наследнику при предъявлении соответствующего основания.

Главное достижение новой модели – появление институциональной точки контакта. Нотариусу и наследнику есть к кому обратиться, а у депозитария появляется законное основание сохранить актив и затем оформить его переход. Но эффективность механизма будет зависеть от реального запуска реестров, процедур взаимодействия с нотариусами и подзаконного регулирования.


🟥Но с self-custody все сложнее

Если цифровая валюта хранится на некастодиальном кошельке, посредника, который мог бы заблокировать актив или восстановить доступ, нет.
Более того, Закон № 282-ФЗ предусматривает, что обладателем активов на адресе, не администрируемом цифровым депозитарием, признается лицо, которое владеет ключом доступа и вправе распоряжаться ими.

Поэтому наследникам по-прежнему придется решать две отдельные задачи: доказать принадлежность кошелька наследодателю и получить технический доступ к нему. Если доступ утрачен, то юридическое признание права на наследство само по себе не позволит провести транзакцию.

➡️ Мы также собрали для вас несколько полезных советов по подготовке криптонаследства: читайте и сохраняйте их в формате удобной карточки!


🟥Итог

Российское регулирование постепенно решает проблему наследования криптовалюты внутри регулируемой инфраструктуры, но при самостоятельном хранении сохраняются сложности.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


Дорожная_карта_обменника_Right_Side.pdf
797.8Кб
🤩 Гайд: как обменнику легализоваться в условиях нового закона?

О новом регулировании крипторынка за последние месяцы говорили очень много: обсуждали закон, проводили эфиры, Банк России выпускал разъяснения, появлялись новые требования и проекты подзаконных актов.

Информации стало больше, а разобраться в ней все сложнее. Новый закон привнес множество разрозненных по нормам требований, но для бизнеса все также важно найти структурный подход к решению задач.


➕ Поэтому мы подробно разобрали регулирование и собрали его в единую дорожную карту включения обменника в реестр Банка России.

В ней последовательно показали весь путь: от первичной диагностики компании и проверки собственников до подачи документов и рассмотрения заявления регулятором.

Опираясь на публичные заявления представителей ЦБ, оценили примерные сроки каждого этапа, критические точки, требования к комплекту документов и риски, которые могут помешать получить статус.

Получился один материал, по которому можно понять, с чего начинать и куда двигаться дальше.

➡️ Скачивайте дорожную карту, сохраняйте и делитесь с коллегами.
Все наши материалы вы можете найти по ссылке в боте.
Если вам потребуется более подробная консультация, обращайтесь к нам! Контакты вы сможете найти на последнем слайде.


❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ Поменяется ли работа майнинг-пулов?

Майнинг-пул – это объединение вычислительных мощностей нескольких владельцев для совместного майнинга криптовалюты. Полученная в результате работы пула цифровая валюта распределяется между его участниками.

С 1 сентября 2026 года вступил в силу новый Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах», который перенес регулирование майнинга в отдельный закон и одновременно изменил отдельные требования к организаторам майнинг-пулов.


🟥Какие майнинг-пулы работают?

Сами майнинг-пулы давно стали привычной частью майнинговой инфраструктуры. Российские майнеры уже работают через крупные специализированные сервисы. Например, EMCD, Trustpool, Geometria или Promminer Pool.

Новый закон предусматривает ведение ФНС реестра организаторов майнинг-пулов. При этом открытого перечня таких лиц для пользователей нет: сведения соответствующего реестра не предназначены для свободного публичного доступа. 

🟥Новый закон

Одно из основных изменений касается того, кто вправе организовывать работу пула. Раньше таким лицом мог быть в том числе обычный гражданин РФ без статуса ИП. Теперь организатором майнинг-пула может быть только российское юридическое лицо или физическое лицо, зарегистрированное в качестве ИП.

При этом обычные граждане по-прежнему могут самостоятельно майнить и участвовать в майнинг-пулах в пределах установленного лимита энергопотребления. Ограничение касается именно организации деятельности пула.

К организатору также применяются и требования к деловой репутации:

В частности, препятствием могут стать неснятая или непогашенная судимость за преступления в сфере экономики, против государственной власти и ряд умышленных преступлений, нахождение в перечнях лиц, связанных с терроризмом, экстремизмом или распространением оружия массового уничтожения, а также решения о замораживании имущества. Для юридического лица эти требования распространяются в том числе на его учредителей, бенефициарных владельцев и единоличный исполнительный орган.

🟥Новые требования ПОД/ФТ

В сентябре Росфинмониторинг отдельно разъяснил, что организаторы майнинг-пулов при распределении цифровой валюты между участниками должны:
🟥 разработать правила внутреннего контроля
🟥 назначить ответственное должностное лицо
🟥 получить доступ к личному кабинету Росфинмониторинга
🟥 проверять участников по перечням лиц, связанных с терроризмом, экстремизмом и распространением оружия массового уничтожения
🟥 применять меры по замораживанию имущества в предусмотренных законом случаях
🟥 направлять сведения в Росфинмониторинг

При этом отдельно вставать на учет в Росфинмониторинге организатору пула не требуется.

🟥Прочие требования продолжают действовать

Участники пула по-прежнему должны сообщать ФНС сведения о полученной цифровой валюте и адресах-идентификаторах, включая адрес майнинг-пула. Информация подается не позднее 20-го числа месяца, следующего за месяцем получения криптовалюты.

Доход от майнинга определяется исходя из рыночной котировки цифровой валюты. ФНС разъясняет, что если участник майнинг-пула получает цифровую валюту несколько раз в течение суток, для целей налогообложения ее стоимость определяется совокупно за день исходя из рыночной котировки.

Остаются в силе и территориальные ограничения. Постановление Правительства № 1869 распространяет запреты не только на самостоятельный майнинг, но и на участие в майнинг-пуле. С 15 августа 2026 года такой запрет, в частности, действует в Москве, Московской области и на отдельных территориях Курской области.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


💼 Как будет формироваться список криптоактивов для «неквалов»?

Основные правила установлены в ст. 31 ФЗ «О цифровых валютах и цифровых правах». Конкретный перечень и порядок расчета показателей должен установить Банк России своим нормативным актом. Сейчас опубликован соответствующий проект указания ЦБ.

Чтобы криптовалюта могла попасть в перечень для публичного обращения, она должна одновременно соответствовать трем критериям:

🟥средняя рыночная капитализация за два предыдущих календарных года – более 5 трлн рублей;
🟥среднедневной объем торгов за тот же период – более 1 трлн рублей;
🟥данные о цене закрытия на иностранной регулируемой торговой площадке должны раскрываться не менее 5 лет. При этом сама площадка должна иметь необходимую лицензию, а средний объем торгов на ней – составлять не менее 100 млрд рублей.

По этим критериям Банк России включил в проект перечня Bitcoin, Ethereum и USDT.

Но соответствие критериям еще не гарантирует попадание в перечень.


В законе используется формулировка: Банк России «вправе включить» цифровую валюту в перечень при соблюдении установленных условий. То есть финальное решение остается за регулятором.

Есть и обратное исключение. Совет директоров Банка России может на срок до шести месяцев определить цифровые валюты, которые организатор торговли сможет допустить к публичному обращению, даже если они не соответствуют обычным критериям.

Таким образом, система сильно зависит от усмотрения Банка России и может быть подвергнута изменениям не только из-за формальных критериев.

🟥На что повлияет перечень?

🟥В первую очередь – на набор активов, которые неквалифицированный инвестор сможет приобретать через российского брокера, криптообменника или другого регулируемого посредника.

Если итоговый перечень сохранится в нынешнем виде, для неквалифицированных инвесторов он фактически будет ограничен тремя крупнейшими и наиболее ликвидными активами. При этом за его пределами останется значительная часть популярных на мировом рынке криптовалют. Например, BNB, XRP, Solana и стейблкоин USDC сегодня входят в число крупнейших криптоактивов по капитализации, но в проект перечня Банка России не включены.

Для инвестора это существенно сокращает возможности диверсификации портфеля и выбора между разными экосистемами и токенами.

🟥Также перечень фактически будет определять предложение российского криптобизнеса, ориентированного на массового клиента. Чем уже перечень, тем уже будет и набор продуктов, который посредники смогут предлагать неквалифицированным инвесторам. Если актив недоступен «неквалам», спрос на работу с ним внутри регулируемого российского контура будет значительно меньше.

Установленный лимит в 300 тыс. рублей сложно технически контролировать при исполнении рыночных заявок: из-за движения цены итоговая сумма сделки может превысить допустимый предел, поэтому некоторые брокеры могут отказаться предоставлять «неквалам» доступ к торговле.

🟥Неквалифицированный инвестор сможет перевести ранее приобретенную криптовалюту со своего внешнего адреса в российский цифровой депозитарий только в том случае, если этот актив допущен к публичному обращению.

Поэтому ограничения затронут не только новые покупки: владелец популярных активов, не вошедших в перечень, также не сможет полноценно перенести их в российскую регулируемую инфраструктуру на тех же условиях, что Bitcoin, Ethereum или USDT.


Все это показывает, что для инвесторов и криптобизнеса будет крайне важно следить за дальнейшими решениями регулятора. Список, вероятно, еще может поменяться, а его значение будет для рынка определяющим.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


➡️ Travel Rule и некастодиальные кошельки: что важно знать?

Недавно Комиссия по ценным бумагам и биржам Таиланда официально утвердила финальную версию местной Travel Rule.

Проверка будет распространяться в том числе на анонимные переводы с некастодиальных кошельков (MetaMask, Trust Wallet, Ledger).

🟥В чем проблема некастодиальных кошельков?

Когда клиент выводит криптоактивы с биржи или иного поставщика услуг виртуальных активов (VASP) на некастодиальный кошелек, Travel Rule работает не полностью: на другой стороне нет регулируемого посредника, которому можно передать данные. Важным становится вопрос о том, кто контролирует кошелек.

Некастодиальный кошелек – это адрес, приватными ключами от которого управляет сам пользователь. Блокчейн показывает движение активов, но сам по себе не подтверждает владельца или контролирующее лицо.

Поэтому при операции с некастодиальными кошельками необходимо разделять три разных проверки:
🟥Проверка контроля адреса: клиент способен распоряжаться приватным ключом.
🟥Установление владельца или бенефициара: кому в действительности принадлежит адрес и действует ли клиент от своего имени.
🟥AML/санкционный анализ транзакции: происхождение активов, связь адреса с санкционными субъектами, даркнетом, миксерами, мошенничеством, взломами, высокорисковой деятельностью и иными риск-кластерами.

При этом контроль над адресом еще не доказывает, что именно это лицо является экономическим владельцем средств.

Например, клиент может управлять мультиподписным кошельком компании, кошельком родственника или адресом, используемым для расчетов с третьими лицами.

Таким образом, при работе с некастодиальными кошельками VASP обязан собрать сведения об отправителе и получателе у собственного клиента, применить риск-ориентированные антиотмывочные меры и учитывать риски, связанные с переводом.

🟥Как подтверждается контроль?

На практике у VASP обычно строится целая система доказательств: от менее к более строгим. Способы выбираются с учетом суммы, профиля клиента, юрисдикции, актива, истории адреса и результатов блокчейн-аналитики.

Самые распространенные способы проверки:
🟥Подписание сообщения приватным ключом. VASP формирует уникальный текст с адресом, датой и одноразовым кодом. Клиент подписывает его приватным ключом кошелька. Криптографическая проверка подтверждает контроль над ключом без перевода средств.
🟥Satoshi test / тестовая транзакция. Клиент отправляет с заявленного адреса небольшую сумму на адрес VASP либо выполняет иную заранее заданную тестовую on-chain операцию. Совпадение адреса отправителя подтверждает, что он может распоряжаться кошельком.
🟥WalletConnect / address attestation. Клиент подключает, например, MetaMask к интерфейсу биржи и подписывает запрос на подтверждение адреса.
🟥Whitelist. После успешной проверки адрес добавляют в белый список. Проверка обновляется при изменении риск-профиля, подозрительной активности или по истечении установленного периода.
🟥Декларация и документы. Клиент указывает, его ли это адрес, кто получатель, какова цель перевода, а при повышенном риске предоставляет договор, инвойс, сведения об источнике происхождения средств или контрагенте.
🟥Блокчейн-аналитика и санкционный скрининг. Инструменты on-chain-аналитики и аналогичные решения не доказывают владение кошельком, но позволяют оценить его риск-профиль: связи с санкционными адресами, миксерами, даркнетом, мошенничеством, взломами или высокорисковыми VASP.

При этом подпись сообщения или тестовая транзакция доказывают только технический контроль над адресом. Они не всегда доказывают, что клиент является экономическим собственником средств или что получатель именно тот человек, которого назвал клиент.

О том, как этот вопрос решается в юрисдикциях по всему миру, – читайте в карточках.


Travel Rule не делает некастодиальные кошельки незаконными и не отменяет собственное хранение. Но она переносит центр тяжести контроля на регулируемый вход или выход из криптоэкосистемы – туда, где VASP обязан понять, кто и зачем взаимодействует с внешним адресом.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


⚖️ Какую информацию могут получить про ваши криптоактивы?

Привычная для раннего крипторынка анонимность постепенно уходит в прошлое. Новый закон создает регулируемую инфраструктуру, участники которой будут идентифицировать клиентов, учитывать их активы и операции и в установленных случаях передавать эти сведения государственным органам и другим уполномоченным лицам.

Кто же сможет получить информацию?


🟥Цифровой депозитарий

Именно у цифрового депозитария будет концентрироваться значительная часть информации о клиенте внутри регулируемого контура. Он будет знать, кому открыт цифровой счет или предоставлен доступ к адресу-идентификатору, какие цифровые валюты и цифровые права принадлежат клиенту и какие операции с ними совершаются. Об этом подробнее в этом посте.

По общему правилу эти сведения конфиденциальны. Однако закон предусматривает целый перечень случаев, когда депозитарий обязан или вправе их раскрыть.

🟥Арбитражный управляющий

Спрятать криптоактивы при банкротстве станет сложнее.

Арбитражный управляющий сможет запросить у цифрового депозитария сведения о цифровых валютах и цифровых правах должника.

Аналогичную информацию по запросу арбитражного управляющего обязан предоставлять и регулируемый криптообменник. Если активы или операции должника проходили через регулируемую инфраструктуру, у управляющего появляется прямой источник информации о них.

🟥Суд и следствие

Суд сможет запрашивать у цифрового депозитария и криптообменника информацию о клиенте и его криптоактивах в рамках рассматриваемого дела.

Более детальные основания установлены для уголовного процесса. Сведения могут получить руководитель следственного органа или следователь, а также начальник органа дознания или дознаватель – при соблюдении предусмотренного законом порядка.

Органы, осуществляющие оперативно-разыскную деятельность, тоже смогут получить такую информацию, но для этого закон в определенных случаях требует судебного решения.

🟥ФСБ

Для органов безопасности предусмотрен отдельный механизм.

Брокеры, организаторы торговли, криптообменники и цифровые депозитарии обязаны хранить в России информацию об обращении цифровых валют и цифровых прав, включая сведения о совершенных сделках и операциях, и предоставлять ее федеральному органу исполнительной власти в области обеспечения безопасности в случаях, установленных федеральными законами.

Кроме того, такую информацию участники рынка должны хранить пять лет после прекращения отношений с клиентом.

По способу работы этот механизм схож с «пакетом Яровой», однако для крипторынка реализация может быть сложнее из-за использования внешних кошельков и распределенных сетей, отследить которые будет сложнее. Конкретные технические требования еще должен определить Банк России по согласованию с ФСБ.

🟥ФНС, приставы и прокуратура

Цифровой депозитарий и криптообменник также должны предоставлять сведения налоговым органам, органам принудительного исполнения и прокуратуре, если информация необходима им для выполнения предусмотренных законом функций.

На практике это означает, например, что сведения из регулируемого криптоконтура смогут использоваться при налоговом контроле или при поиске имущества должника в исполнительном производстве.

🟥Другие участники рынка

Информация будет циркулировать и внутри самой регулируемой инфраструктуры. Например, по требованию физического лица один посредник сможет передать другому имеющиеся сведения о клиенте и его расходах на приобретение и учет цифровых валют и цифровых прав.

🟥Что в итоге?

Новый закон существенно сокращает анонимность внутри регулируемого рынка. Если операции проходят через российских посредников, сведения о владельце, его активах и транзакциях будут фиксироваться и в предусмотренных законом случаях большинству государственных органов.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ Получить статус квалифицированного инвестора станет проще

Банк России расширил перечень оснований для его присвоения: теперь подтвердить необходимый уровень знаний можно с помощью российских сертификатов и аттестатов.

Изменение особенно актуально на фоне нового регулирования крипторынка. Для неквалифицированных инвесторов предусмотрены ограничения по доступным криптоактивам и лимит на их покупку через российских посредников, тогда как для квалифицированных инвесторов возможности существенно шире.


🟥Что изменилось?

Новые требования установлены указанием Банка России от 29 июня 2026 года № 7402-У.

Раньше одним из способов подтвердить необходимую квалификацию было наличие международных профессиональных сертификатов, таких как CFA. Теперь в перечень включены российские документы, среди которых:

🟥сертификат «Квалифин» Национальной финансовой ассоциации
🟥сертификат финансового аналитика НФА
🟥аттестат «Инвестиционный советник» НАУФОР
🟥MOEX Investor Certificate Московской биржи

Сам статус после предоставления сертификата присваивает брокер или другой участник рынка.

Например, для получения сертификата Московской биржи необходимо сдать специальный экзамен. Он проходит дистанционно и проверяет знания финансового рынка.

Полученный сертификат дает возможность снизить другие критерии: имущественный (с 24 млн и 12 млн рублей), а также доходный (с 12 млн в гол за последние два года до 6 млн).

Новый механизм делает имущественный элемент в получении статуса квалифицированного инвестора менее определяющим. Теперь инвестор, у которого нет десятков миллионов рублей, потенциально может легче подтвердить свой статус при помощи знаний на отечественной платформе.

➡️ Пройти пробное тестирование и проверить себя можно на сайте Московской биржи: ссылка

❤️ Подписаться на Right Side: как вести криптобизнес безопасно

458 0 15 4 12

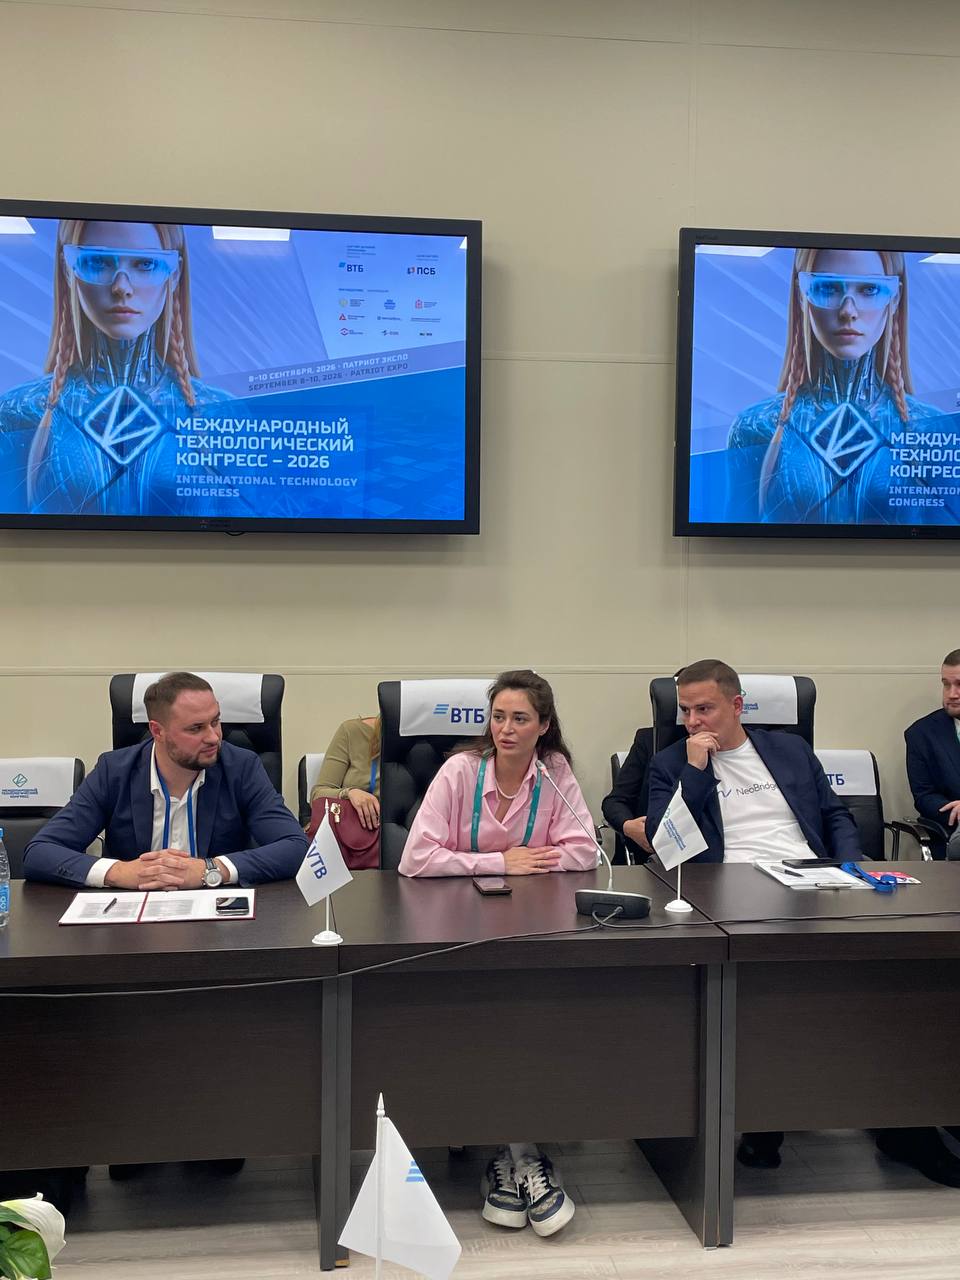
❤️ Команда Right Side приняла участие в Международном технологическом конгрессе. Спешим поделиться впечатлениями!

За несколько дней успели пообщаться с участниками рынка, обсудить актуальные вопросы регулирования и выступить сразу на двух круглых столах.


🟥Марианна Комаровская, CEO Right Side, выступила на круглом столе «Финансы настоящего и будущего». Обсудили регулирование крипторынка, международные расчёты, криптобезопасность и перспективы дальнейшего развития российской криптоинфраструктуры.

🟥Александра Криволап, юрист практики интеллектуальной собственности и технологий Right Side, приняла участие в круглом столе «Искусственный интеллект и новые технологии в СМИ».

Разобрали с коллегами, какие правовые вопросы возникают при использовании изображений, сгенерированных с помощью искусственного интеллекта.

Благодарим организаторов, коллег и других участников за дискуссии и новые знакомства.

Увидимся на следующих мероприятиях!

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ Как защитить себя от взыскания по поддельным документам, если к вам уже пришли с решением суда?

Мы занимаемся не только криптой, но и другими интересными кейсами. Показываем, как команда Right Side смогла защитить интересы клиента от необоснованных взысканий, и рассказываем, что делать в подобной ситуации.


🗂 Ситуация

К нам за защитой своих прав обратился клиент, являющийся должником по кредитному договору. Против клиента было подано исковое заявление банка, получившего права требования к должнику на основании договора цессии.

🟥Ещё в начале 2010-х клиентом был заключен кредитный договор. Согласно условиям, банк предоставил кредит в размере 800 000 рублей на срок до 2017 года. Впоследствии клиент прекратил исполнять обязательства по договору.

🟥Уже в 2016 году появилось дополнительное соглашение к договору, по которому срок погашения обязательств был продлен на семь лет. Тогда же право требования перешло к другому взыскателю.

🟥В 2022 году было подано исковое заявление о взыскании задолженности по кредитному договору в размере более 2 500 000 рублей.

В связи со сменой места жительства вся судебная корреспонденция поступала по прежнему, недействительному адресу регистрации. Соответственно, клиент не был надлежащим образом уведомлен о принятии к производству искового заявления против него.

В результате чего суд первой инстанции без участия клиента частично удовлетворил требования, взыскав в пользу банка более 2 млн рублей.

Спустя два года было возбуждено исполнительное производство, а сведения о задолженности отобразились в личном кабинете на портале госуслуг. Именно тогда клиент впервые узнал о судебном разбирательстве.

Клиент незамедлительно обратился к специалистам команды Right Side.

📕 Как мы решили проблему?

В процессе изучения материалов дела и проведённой консультации наша команда усомнилась в подлинности дополнительного соглашения, согласно которому требования банка находились в пределах сроков исковой давности.

Мы выяснили, что на дату подписания дополнительного соглашения клиент находился за пределами Москвы, а документ содержит подпись другого лица. Это является достаточным основанием для оспаривания решения.


Однако для подачи апелляционной жалобы нужно было восстановить процессуальный срок, пропущенный более чем на полтора года, что выходит за пределы, привычные для судебной практики. В качестве аргумента был использован нарушенный порядок уведомления клиента.

⚖️ Что решил суд?

Суд учёл все доводы, изложенные нашей командой, и восстановил пропущенный срок. Указанное обстоятельство также является безусловным основанием для отмены судебного акта суда первой инстанции. Это позволило рассмотреть дело по правилам суда первой инстанции и представить новые доказательства.

Апелляционная инстанция назначила почерковедческую экспертизу, в результате которой было установлено, что подпись в дополнительном соглашении выполнена не клиентом, а третьим лицом. В связи с чем указанное дополнительное соглашение было признано незаключенным и не было учтено судом при рассмотрении дела.

Это означало, что срок исполнения обязательств не был продлён, а суд должен был руководствоваться первоначальными условиями кредитного договора.

Соответственно, срок исковой давности для банка истёк 6 лет назад. Пропуск срока исковой давности является основанием для отказа в удовлетворении требований истца, чего мы и добились в рамках судебного разбирательства.

📄 Итог

Чтобы избежать подобных ситуаций, стоит регулярно проверять свою почтовую корреспонденцию. Этим вы обеспечите себе возможность своевременно обжаловать судебные акты и исполнительные документы без необходимости восстанавливать сроки.

Однако даже если срок уже пропущен, его можно восстановить при наличии законных оснований.

Если другая сторона ссылается на документы, которые вы не подписывали, – правильная экспертиза поможет опровергнуть эти утверждения и повернуть решение в вашу сторону.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


🤩Right Side на Международном технологическом конгрессе!

8 -10 сентября команда Right Side примет участие в III Международном технологическом конгрессе.


На территории конгресса в Патриот Экспо нас можно будет найти на стенде Right Side. Будем рады встретиться с вами!

➡️ 9 сентября в 14:30 CEO Right Side Марианна Комаровская выступит на круглом столе «Финансы настоящего и будущего».

В центре дискуссии – развитие цифровой экономики: регулирование криптовалют внутри страны, международные расчёты, криптобезопасность, майнинг, налогообложение криптовалют и перспективы России на глобальном рынке цифровых активов.

❤️ Хотите посетить конгресс?

Мы можем оформить для вас пригласительный. Для этого напишите нам: @rightside_legal.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


💼 Кто на самом деле контролирует вашу криптовалюту?

При самостоятельном хранении (self-custody) пользователь самостоятельно хранит приватный ключ или сид-фразу и сам подписывает транзакции. В такой модели посредник между пользователем и блокчейном фактически отсутствует.

Никто, кроме владельца ключа, не может перевести криптовалюту. Это даёт максимальный контроль, но одновременно возлагает на пользователя ответственность за сохранность доступа.

Если активы находятся на бирже или у другого кастодиального сервиса (custody), пользователь может видеть их на своём балансе, но фактически не всегда самостоятельно контролирует ключи, необходимые для совершения транзакций.

Поэтому фактическая возможность распоряжаться активами зависит не только от пользователя, но и от правил, технической работы и комплаенс-процедур посредника.

🟥Зачем полагаться на посредника?

Кастодиан решает одну из основных проблем хранения – необходимость самостоятельно обеспечивать сохранность ключей. Актуальность этой проблемы доказывает статистика: около 1,5 – 2 млн биткоинов считается утерянными из-за потери ключей. Доступ к подобным сервисам может осуществляться с привычного аккаунта, доступ к которому может восстановить сам посредник при подтверждении личности.

Профессиональный сервис может использовать холодное хранение, мультисиг, аппаратные средства защиты и другие средства повышения безопасности. Пользователю не нужно самостоятельно хранить сид-фразу, а корпоративным клиентам проще организовать контроль доступа к активам.


Но вместе с передачей ключей меняется и структура рисков.

🟥Какие риски возникают у пользователя?

1) Риск самого посредника. Если у кастодиана возникнут финансовые проблемы, ошибки во внутреннем учёте или нехватка активов, пользователь становится зависим от того, насколько качественно устроена его инфраструктура и насколько действительно клиентские активы отделены от собственных.

2) Технические риски. При самостоятельном хранении взлом одного кошелька затрагивает конкретного пользователя. Крупный кастодиан, напротив, концентрирует доступ к активам множества клиентов, поэтому успешная атака на его инфраструктуру может иметь значительно большие последствия.

3) Риск ограничения доступа к активам. Посредник может приостановить вывод средств из-за AML/KYC-проверки, санкционных ограничений, судебного акта или подозрительной операции. Фактически актив может оставаться вашим, но возможность распоряжаться им зависит от хранителя.

4) Информационный риск. Регулируемый кастодиан идентифицирует клиента, хранит данные об операциях и передаёт необходимую информацию в рамках требований AML/CFT, а значит возникает риск утечки данных.

🟥Как хранение регулируется?

🟥Новый федеральный закон № 282-ФЗ вводит отдельного регулируемого участника – цифровой депозитарий. Про его статус и возможности мы ранее рассказали в этом посте. При этом возможным останется и самостоятельное хранение, но с оговорками. Оно должно производиться «за пределами российского контура». Подробнее можно прочитать тут.

🟥В ЕС кастодианы регулируются MiCA: провайдер, который хранит и администрирует криптоактивы клиентов, должен быть авторизован, вести отдельный учёт клиентских позиций и обеспечивать обособление клиентских активов от собственных.

🟥В США единого федерального режима для всех криптокастодианов пока нет, требования зависят от статуса актива и самого посредника. Например, в Нью-Йорке лицензированные кастодианы должны сохранять за клиентом активы даже на случай банкротства сервиса.

🟥Что безопаснее?

Однозначного ответа нет. Самостоятельное хранение снижает зависимость от посредника, но практически полностью перекладывает на пользователя ответственность за сохранность ключей. Кастодиальное хранение, наоборот, передаёт часть технических рисков профессиональному сервису, но создаёт новые.

В условиях нового российского регулирования, вероятно, всё больше пользователей задумается о самостоятельном хранении, чтобы избежать попадания активов в контур и контроля со стороны цифрового депозитария.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ Чего стоит опасаться криптобизнесу?

Новое регулирование даёт криптобизнесу возможность перейти в легальное поле, но одновременно создаёт новую систему ограничений и издержек.

Обновление правил – это всегда нестабильность, и мы решили разобрать 3 ключевых риска, которые могут затронуть многих участников рынка.


🟥 Риск № 1: Клиентов станет меньше

Новые требования распространяются не только на криптобизнес, но и на его клиентов. Неквалифицированным инвесторам потребуется проходить тестирование, соглашаться с рисками и работать только с ограниченным перечнем криптовалют. Кроме того, для них предусмотрен лимит – до 300 тыс. рублей в год через одного посредника.

Сделки будут проходить через регулируемую инфраструктуру с участием цифрового депозитария. KYC, подтверждение происхождения средств, период охлаждения и другие комплаенс-процедуры сделают операции менее быстрыми и менее анонимными.

При этом привычные для рынка сценарии, такие как работа с мерчантами, оплата инвойсов, процессинг и другие платёжные операции, новый режим не сохраняет. В результате часть клиентов может остаться на зарубежных площадках или уйти от регулируемого контура, несмотря на возникающие правовые риски.

Одновременно конкурировать за оставшихся пользователей придётся с банками, брокерами и другими крупными финансовыми организациями, у которых уже есть клиентская база, платёжная инфраструктура и значительно большие бюджеты. Всё это может существенно повлиять на работу независимых участников рынка.

🟥 Риск № 2: Разметка и блокировка криптоактивов

Российский депозитарный учёт создаёт ещё одну проблему: криптовалюта, прошедшая через регулируемую российскую инфраструктуру, потенциально может получить соответствующую санкционную или риск-маркировку со стороны иностранных участников рынка.

Для клиента это может затруднить вывод активов во внешний контур. Например, при взаимодействии с зарубежной биржей, кастодианом или эмитентом стейблкоина такие субъекты могут отказаться принимать активы.

При этом сам факт такой разметки не влечёт ответственности цифрового депозитария. Если иностранная биржа, стейблкоин-эмитент или провайдер блокчейн-аналитики ограничит оборот актива из-за происхождения средств или связи адреса с российской инфраструктурой, компенсировать возникшие потери клиенту может быть некому.

🟥 Риск № 3: Высокая цена легализации

Для выхода в регулируемый контур недостаточно выполнить все требования при регистрации. Потребуются также специализированное ПО, сотрудники по комплаенсу, KYC/AML-процедуры, информационная инфраструктура, хранение данных и постоянная отчётность.

🟥Для обменников минимальный капитал в 15 млн рублей сам по себе становится существенным барьером, а с учётом остальных расходов стоимость легализации возрастает ещё сильнее.

🟥Препятствием станет и контроль со стороны банков. Остановка неоднозначных операций, дополнительные запросы документов, низкие лимиты – издержки будут расти.

При этом часть детальных требований Банка России к капиталу, информационной безопасности, тестированию и отчётности будет конкретизироваться подзаконными актами. Получается, что бизнесу необходимо вкладываться в подготовку заранее, но само включение в реестр и возможность работать в выбранной модели не гарантированы.

🟥Неопределённой на первых этапах будет и правоприменительная практика. При этом вряд ли кто-то из участников рынка захочет первым проверять на себе, как регулятор и правоохранительные органы будут толковать новые требования.

🟥Дополнительно легальный статус означает значительно большую прозрачность для государства. Работа такого сервиса будет находиться под постоянным вниманием Банка России, Росфинмониторинга и правоохранительных органов.

Поэтому главный вопрос для криптобизнеса после реформы – останется ли его юридическая модель экономически жизнеспособной.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ С 1 сентября 2026 года в России начинается новый этап внедрения цифрового рубля

Цифровой рубль – это третья форма национальной валюты наряду с наличными и безналичными деньгами. ЦБ принципиально отделяет цифровой рубль от криптовалют в своих ответах.


🟥 График развития

🟥С 1 сентября 2026 года работать с цифровым рублем должны крупнейшие банки, а принимать его – продавцы с выручкой свыше 120 млн. рублей за предшествующий год при условии наличия на 1 января 2026 года договора о приеме электронных средств платежа с кредитной организацией, признанной Банком России значимой на рынке платежных услуг.

🟥С 1 сентября 2027 года: требования распространятся на все банки с универсальной лицензией и продавцов с выручкой свыше 30 млн. рублей за прошлый год, которые на 1 января 2026 года являлись клиентами кредитной организации, признанной Банком России значимой на рынке платежных услуг, или банка с универсальной лицензией, на основании договора о приеме электронных средств платежа.

🟥С 1 сентября 2028 года: на банки с базовой лицензией и продавцов с выручкой от 20 млн. рублей. Отдельные торговые точки, где выручка составляет менее 5 млн. рублей или недоступно интернет-подключение, освобождены от этого требования.

🟥 Устройство инфраструктуры

Счет цифрового рубля открывается непосредственно на платформе Банка России, и все операции проходят там же.

При этом пользователь взаимодействует с платформой через привычное приложение или интернет-банк участника системы. У компании будет только один счет цифрового рубля, доступ к которому можно получить и через другой подключенный банк.

На первом этапе такой доступ будет происходить не через все банки. Это фактически дает крупнейшим участникам временную фору: они раньше получат возможность встроить цифровой рубль в приложения, клиентские сценарии и дополнительные сервисы.

Оплата в торговых точках будет строиться в том числе через универсальный QR-код, требования к которому также вступают в силу с 1 сентября.

🟥 Что важно бизнесу?

Обязанность принимать цифровой рубль затронет прежде всего продавцов потребительских товаров. Если компания занимается только продажами юридическим лицам, открывать счет цифрового рубля она не обязана.

Принимать цифровые рубли можно будет и онлайн – через сайты и приложения.

До конца 2026 года для бизнеса действует льготный период без комиссий за операции на платформе.

С 2027 года комиссия будет составлять 0,3% от суммы платежа, что может быть дешевле традиционного эквайринга. С 2027 года тариф за перевод цифровых рублей работникам составит 1 рубль за исполненное распоряжение, но не менее 15 рублей за реестр.

🟥 Как начать принимать цифровые рубли?

Для подключения бизнесу нужно обратиться в банк, являющийся участником платформы цифрового рубля, и открыть соответствующий счет. После этого продавец сможет настроить прием оплаты и свое кассовое оборудование.

🟥 Планы развития

Банк России выделяет три основных направления развития платформы: использование цифрового рубля в бюджетном процессе, развитие смарт-контрактов и трансграничные расчеты.

При этом обязательность с 1 сентября затронет именно инфраструктуру. Гражданин или бизнес, не подпадающий под обязательные требования, самостоятельно решает, открывать ли счет цифрового рубля и пользоваться ли им.

➡️ Как итог, с 1 сентября цифровой рубль будет лишь постепенно разворачиваться на рынке. На данный момент предпосылок для массового перехода на этот инструмент не видно: дополнительная выгода от цифрового рубля не так очевидна, а механика работы мало отличается от безналичных расчетов.

❤️ Подписаться на Right Side: как вести криптобизнес безопасно


❤️ ЦБ уточнил требования к обменникам

В пятницу Банк России провёл вебинар, посвящённый порядку допуска криптообменников, цифровых депозитариев и операторов информационных систем, выпускающих цифровые финансовые активы.

Регулятор представил более детальные ориентиры по включению в соответствующие реестры.

Фактическая подача документов станет возможна только после принятия и вступления в силу нормативных актов Банка России, которые сейчас проходят регистрацию в Минюсте и ожидаются в ближайшее время. Эти акты определят порядок ведения реестров, требования к отдельным сотрудникам и состав документов для заявителей.


🟥 Главное для обменников

🟥Переходный период. Обменники должны войти в реестр и привести деятельность в соответствие с новыми требованиями до 1 июля 2027 года.

🟥Собственные средства. Минимальный размер – 15 млн рублей. Он определяется как разница между стоимостью активов и обязательствами по бухгалтерскому балансу. Собственные средства могут включать денежные средства, драгоценные металлы, акции, облигации и инвестиционные паи, недвижимое имущество (с оговорками). Их размер рассчитывается на дату не ранее чем за пять рабочих дней до подачи документов.

🟥Уставный капитал. Его минимальный размер пока не установлен.

🟥ИТ-инфраструктура. Обменник должен иметь на праве собственности или ином законном основании основной и резервный комплексы программно-технических средств, расположенные в России. Они должны соответствовать характеру и объёму операций, обеспечивать бесперебойную работу и сохранность данных, включая резервное копирование.

🟥Информационная безопасность. Специальные требования к защите информации и операционной надёжности пока не установлены.

О том, как подать документы, какими будут сроки рассмотрения и требования к персоналу – читайте в карточках.


❤️ Подписаться на Right Side: как вести криптобизнес безопасно


➡️ Оцените закон в его текущем виде
Опрос
  •   Полностью устраивает – рынок получил понятные и эффективные правила
  •   Скорее положительно – но отдельные положения требуют доработки
  •   Скорее отрицательно – регулирование создает много ограничений
  •   Не устраивает – рынку нужна принципиально другая модель
  •   Пока сложно оценить – нужно посмотреть на практику применения и подзаконные акты
21 голосов

Показано 20 последних публикаций.