


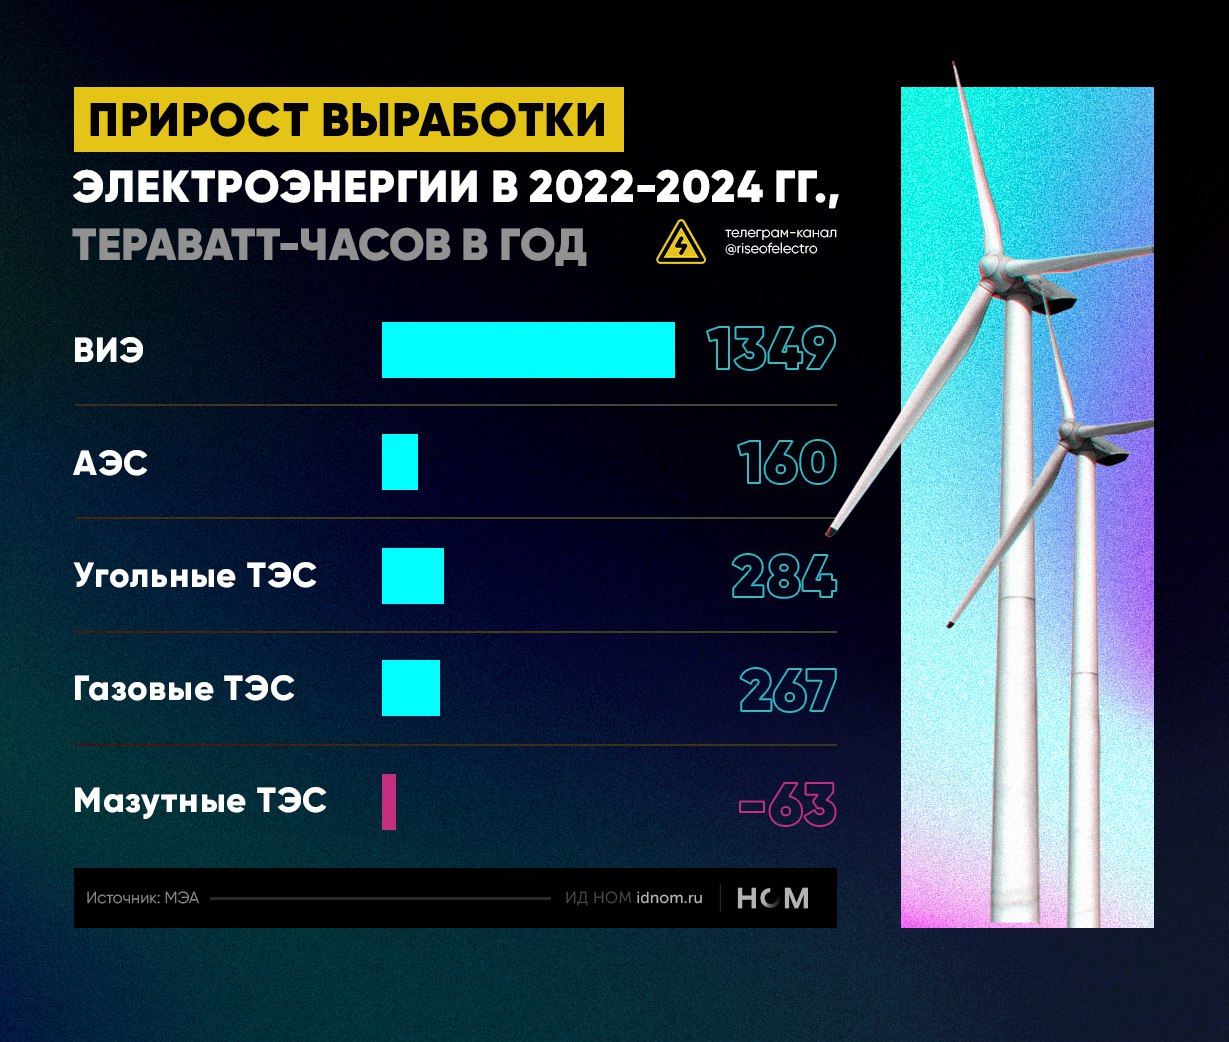
ВИЭ обеспечили две трети прироста мировой генерации
☀️ Низкоуглеродная генерация задает тренды. По данным МЭА, глобальная выработка электроэнергии увеличилась почти на 2000 тераватт-часов (ТВт*ч) в год в период с 2022 по 2024 гг., из них 68% приходилось на возобновляемые источники, 8% – на атомные реакторы, а 24% – на теплоэлектростанции.
Для сравнения: общее потребление электроэнергии во Франции и Германии в 2024 г. составило 969 ТВт*ч.
🔌 Рост выработки на АЭС связан с перезапуском ряда реакторов в Японии и Франции, тогда как в случае ВИЭ определяющую роль сыграл ввод новых мощностей: по данным МЭА, глобальный ввод ветроустановок ускорился с 75 ГВт в 2022 г. до 119 ГВт в 2024 г., а солнечных панелей – с 232 ГВт до 553 ГВт соответственно.
Крупнейшим рынком ВИЭ остается Китай, где в 2024 г. было введено в строй 340 ГВт солнечных панелей и 80 ГВт ветроустановок. Если в 2023 г. доля низкоугеродной генерации в КНР составляла 35%, то, при сохранении текущих трендов, она достигнет 70% к 2040 г.
▶️ Это вполне реалистичный сценарий с учетом революции в сфере хранения энергии: ввод накопителей снизит спрос на строительство теплоэлектростанций, и это не лучшая новость для производителей угля, ориентирующихся на китайский рынок.
™️Высокое напряжение