


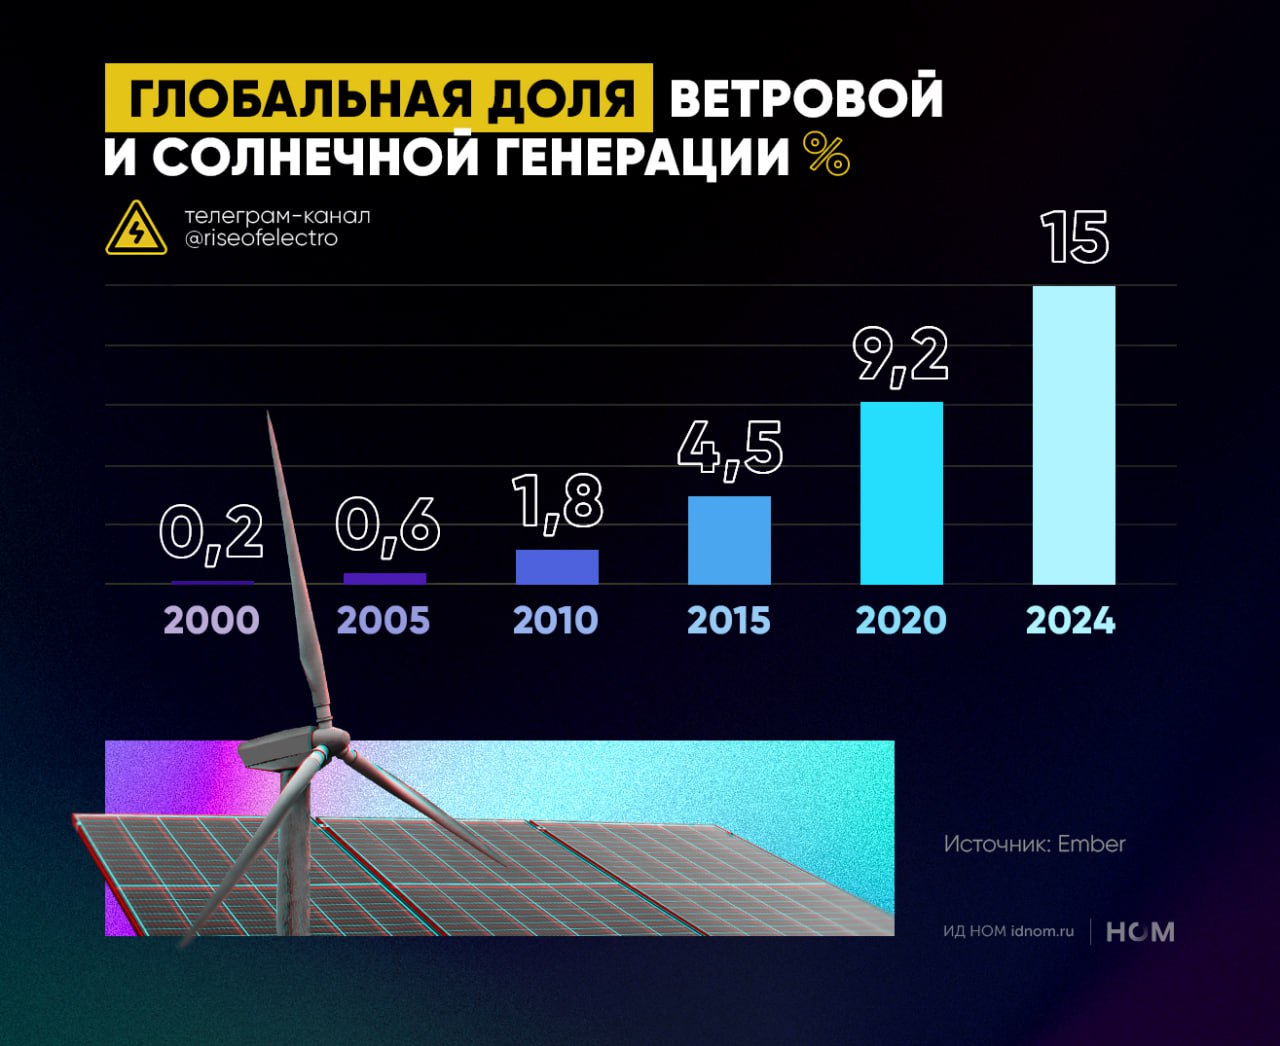
«Ветер» и «солнце» обеспечили 15% мировой генерации
🔌 Глобальная выработка электроэнергии на ветровых установках и солнечных панелях в 2024 г. выросла на 17%, а в абсолютном выражении – на 659 млрд кВт*ч. По данным Ember, общая доля ветровой и солнечной генерации выросла с 13,4% в 2023 г. до 15% в 2024 г.
Для сравнения: потребление электроэнергии в Германии в прошлом году составило 502 млрд кВт*ч.
☀️ Ключевой фактор – масштабный ввод мощностей: по оценке IRENA, глобальный ввод ветроустановок и солнечных панелей ускорился с 470 ГВт в 2023 г. до 565 ГВт в 2024 г., из них 63% (358 ГВт) приходилось на КНР.
Энергокризис начала 2020-х сыграл для ВИЭ примерно ту же роль, что и крах доткомов начала 2000-х – для мобильных и интернет-технологий: четверть века назад способность интернет-компаний устойчиво генерировать прибыль оказалась ниже ожиданий инвесторов, что привело к обвалу NASDAQ. Однако в последующие годы интернет-технологии стали частью образа жизни, в том числе за счет развития мобильных девайсов и беспроводных сетей.
▶️ Схожий сдвиг происходит и в возобновляемой энергетике. Это видно на примере США, где жилищный сектор обеспечивает 20% установленной мощности солнечных панелей, а ввод накопителей энергии резко ускорился после 2021 г.
Бум ветровой и солнечной генерации, по всей видимости, будет оставаться трендом ближайших полутора десятилетий. Наряду с развитием систем хранения энергии, это приведет к торможению спроса на ископаемое топливо и снизит стимулы для строительства атомных электростанций.
⬛️ Атомная энергетика будет принимать всё более «нишевой» характер: строительство АЭС будет осуществляться в тех странах и регионах, где спрос на «чистую» энергию сочетается с господдержкой или гарантированными вложениями крупных частных инвесторов.
™️ Высокое напряжение