


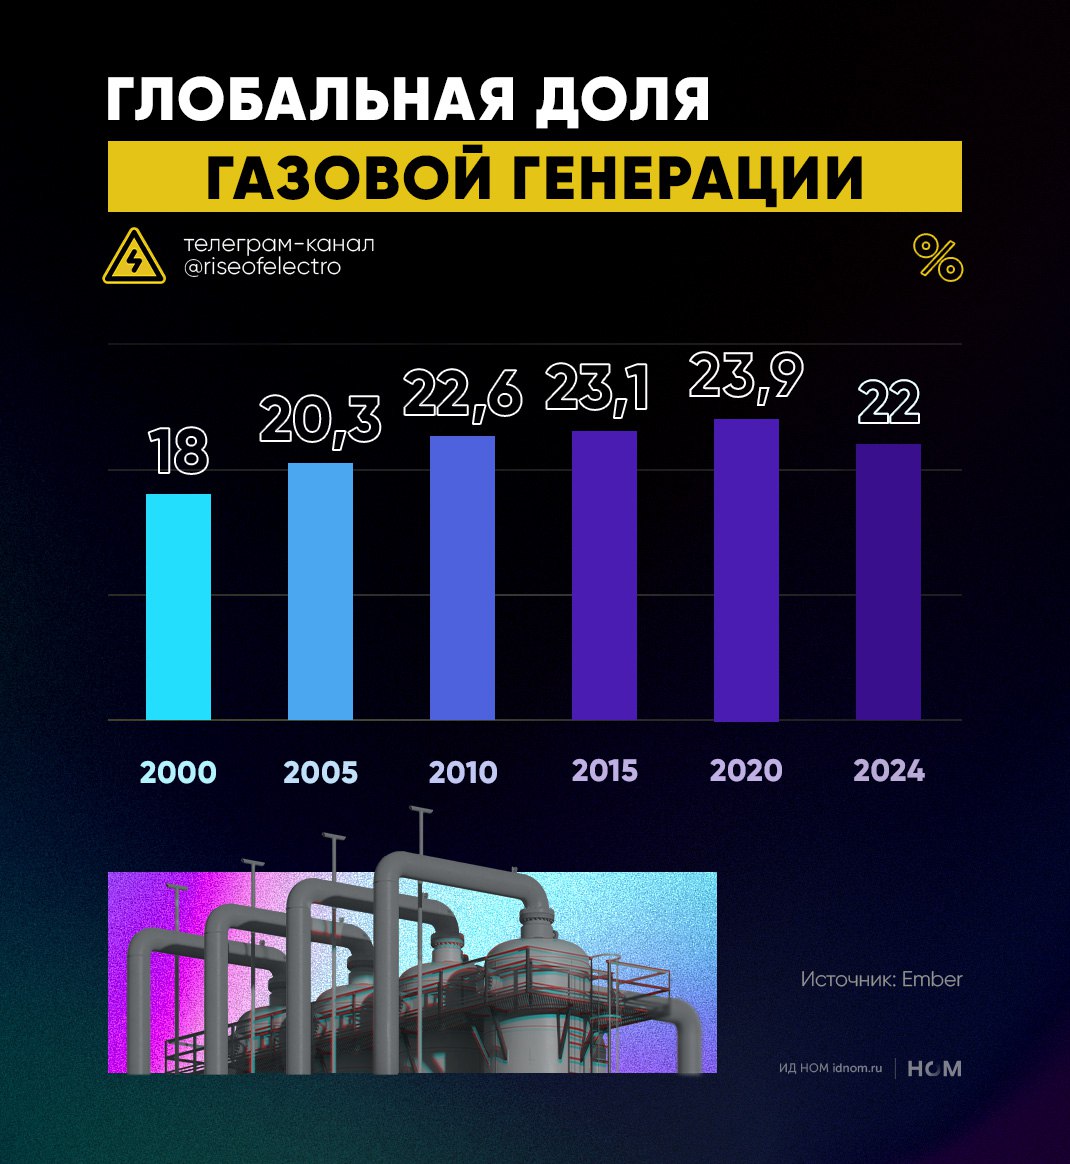
Дата-центры обеспечат новый скачок газовой генерации
🏭 Общемировая выработка электроэнергии из газа в 2024 г. выросла на 1,7%, а в абсолютном выражении – на 112 млрд кВт*ч. По данным Ember, глобальная доля газовой генерации снизилась с 22,5% в 2023 г. до 22% в 2024 г.
Для сравнения: общее потребление электроэнергии в Нидерландах в 2024 г. составило 118 млрд кВт*ч.
Ровно половину глобальной выработки из газа в прошлом году обеспечили США (27%), Россия (8%) и страны Ближнего Востока (15%). Однако эти страны и регионы всё в большей мере делают ставку на низкоуглеродную энергетику.
🟣 В США сказывается бум солнечной генерации, в том числе за счет распространения PV-панелей в жилищном секторе;
🟣 На Ближнем Востоке ввод первых реакторов (АЭС «Барака» в Эмиратах) сочетается с интересом к ВИЭ: Саудовская Аравия начала масштабный ввод систем хранения энергии и при этом планирует увеличить долю ВИЭ c 1,4% в 2023 г. до 50% в 2030 г.
🟣 В России, согласно действующей Генсхеме, на долю АЭС будет приходиться треть ввода мощности электростанций в период до 2042 г. (28,8 ГВт из 88,5 ГВт). При этом ряд проектов – например, Приморская и Хабаровская АЭС общей мощностью 3,2 ГВт – могут быть реализованы раньше намеченного в Генсхеме срока.
Однако потенциал для роста газовой генерации по-прежнему не исчерпан. Речь идет о развитии дата-центров, операторам которых необходимы не только гарантированные, но и доступные условия поставок электроэнергии. И здесь у газовых электростанций – неоспоримые преимущества перед АЭС.
▶️ По оценке Международного энергетического агентства, средняя стоимость ввода атомных реакторов в США в 2023 г. составляла $5000 на кВт мощности, тогда как парогазовых установок – лишь $1000 на кВт.
Необходимость экономии издержек будет подталкивать владельцев дата-центров к выбору в пользу газовых ТЭС, особенно в сегменте малых и средних компаний, которым не нужно привлекать инвесторов красивыми цифрами экологической отчетности.
™️ Высокое напряжение