


«Атом»: дело не в масштабе, а в издержках
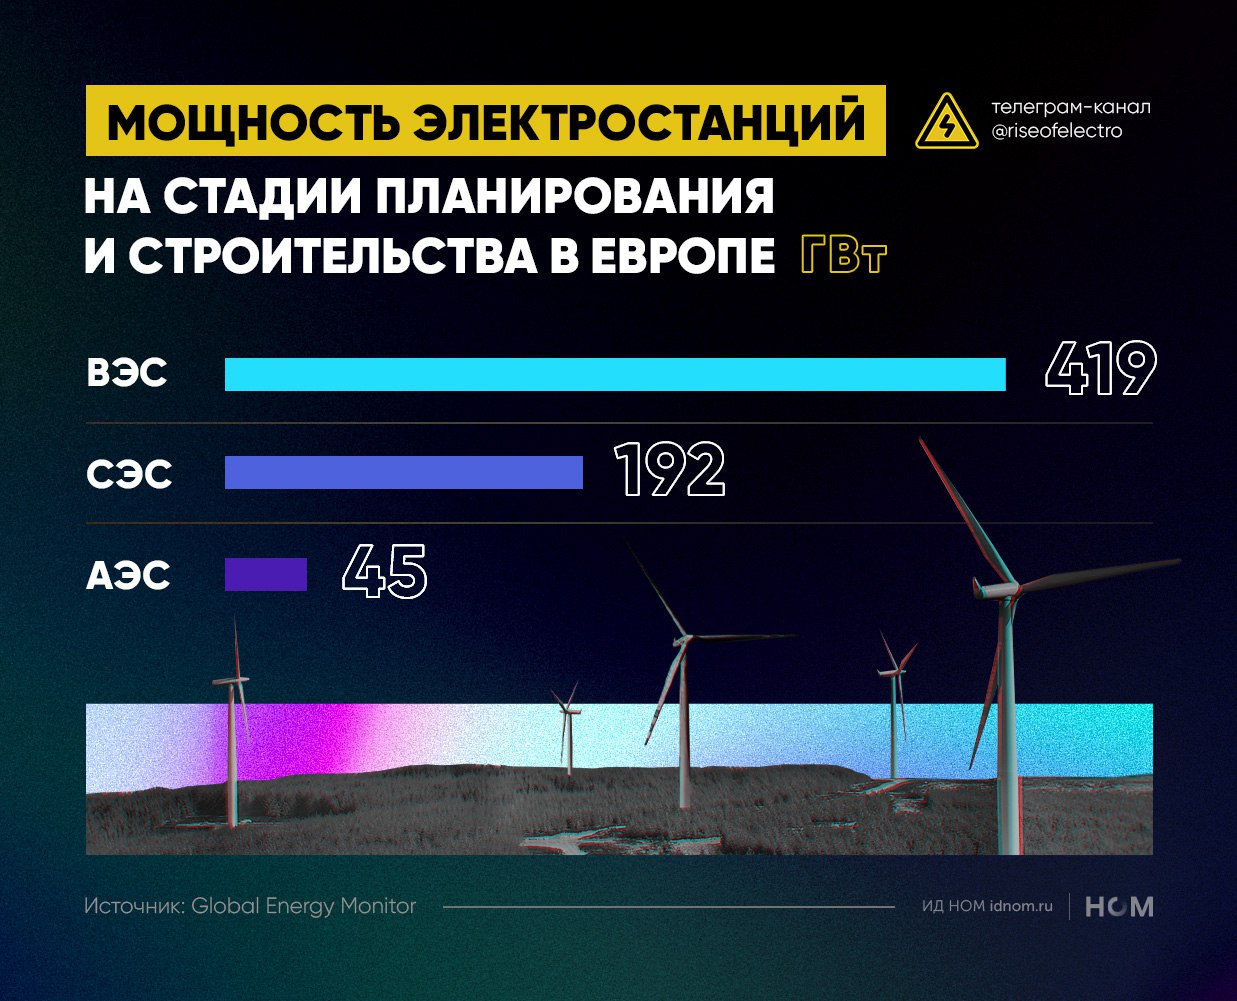
⚡️ Несмотря на ренессанс «атома», масштаб строительства АЭС в ближайшие годы будет существенно уступать темпам ввода ВИЭ.
По данным Global Energy Monitor, в Европе к сентябрю 2025 г. на стадии строительства и планирования находились 419 ГВт мощности ветровых (ВЭС) и 192 ГВт солнечных (СЭС) электростанций, тогда как аналогичный показатель для атомных реакторов составлял лишь 45 ГВт.
☀️ При этом фактическая разница может быть еще более высокой, поскольку данные GEM не учитывают проекты в области распределенной солнечной генерации, которые реализуются в жилищном, коммерческом и промышленном секторах для снижения зависимости от энергоснабжения из общей сети.
Ключевой фактор – разница издержек: по оценке МЭА, в 2023 г. ввод 1 кВт мощности АЭС в Евросоюзе мог обходиться в $6600, тогда как удельные капзатраты на ввод солнечных панелей и наземных ветроустановок могли составлять $750 и $1630 соответственно.
⬛️ Речь идет о расчетном показателе, который учитывает стоимость оборудования, а также налоговые и регуляторные условия.
Вдобавок, ряд атомных проектов является долгостроем: так, строительство третьего энергоблока французской АЭС «Фламанвиль» и третьего энергоблока финской АЭС «Олкилуото» заняло в обоих случаях 17 лет.
▶️ Поэтому доля атомной генерации будет снижаться, причем не только в Европе, но и в мире в целом, как это уже было в период с 2000 по 2024 гг., когда доля АЭС в глобальной выработке электроэнергии снизилась с 16,6% до 9% соответственно (данные Ember).
Во многом определяющим для будущего отрасли станет снижение издержек, которое может произойти благодаря приходу частных инвесторов, заинтересованных в «чистых» и, одновременно, надежных источниках электроснабжения ИИ и дата-центров.
™️ Высокое напряжение