


Репост из: Unexpected Value
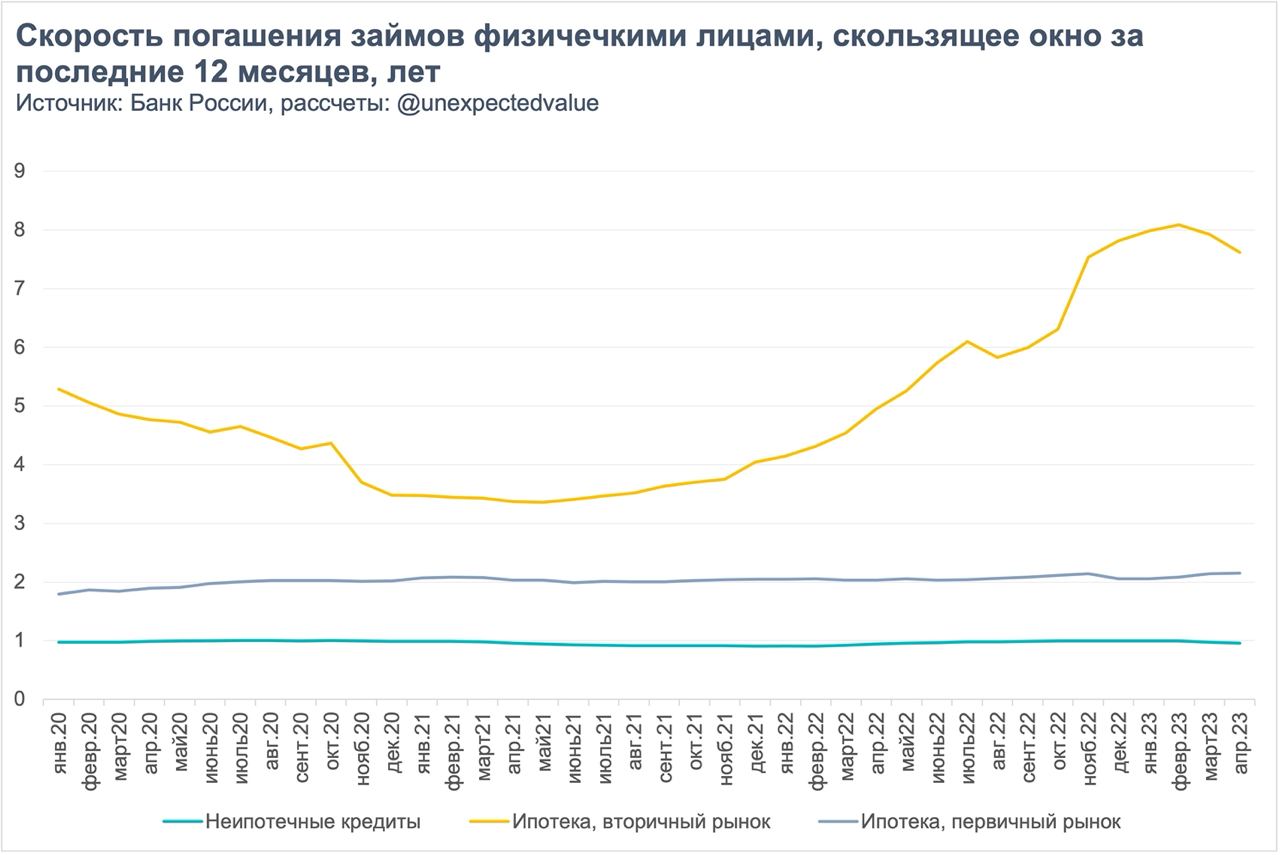
-> Смотрим график. В 2020-2021 году срок погашения стремительно падает с 5 до 3.5 лет. Это эффект рефинансирования в условиях рекордно низких ставок. Но к февралю 2023 достигает 8 лет, при том что обязательный ипотечный платеж оставался практически неизменным (около 30 тысяч рублей), т.е. рост цен не влияет на поведение. Но с марта показатель пошел вниз, то есть досрочные погашения увеличились.
Насколько все-таки успешно действуют программы параллельного импорта или шире «структурной трансформации экономики», если восстановление потребления до уровней конца 2020 года вызывает перегрев экономики. Насколько реально упало предложения потребительских товаров? Не является ли относительно невысокая инфляция следствием более серьезного падения потребления?
Итого
👉Рост потребительского кредитования в марте-мае маловероятно является сигналом о возвращении потребительского оптимизма, потребление явно ниже уровней 2021 года, точнее узнаем, оценив процентные платежи.
👉Предполагаем, что граждане замещают ипотечные обязательства кредитами наличными либо кредитными картами с беспроцентным периодом, снижая свою долговую (процентную) нагрузку.
👉Мы видим, что исторически потребление резко падает, затем долго стагнирует, а потом монетарные власти не могут ему помешать так же резко восстановиться (смотрим 2021 год).
P.S. скорость погашения ипотеки на первичке на уровне 2х лет связана с использованием доходов от продажи имеющегося жилья для погашения ипотечного кредита.
*по-хорошему, автокредиты стоит выделить в отдельный портфель, но у нас нет хороших публичных данных об оборотах в этом сегменте, только о запасах, однако они составляют менее 10% этого портфеля, поэтому можем пренебречь.
(2/2)
#локальноемакро
@unexpectedvalue