


Бюджет России: денег на войну хватит еще года на два
Как мы и предсказывали, в 2023 году макро экономическая ситуация для России заметно ухудшилась, однако не в той мере, чтобы лишить Кремль основных источников финансирования. Денег пока хватает и будет хватать до середины-конца 2025 года как минимум.
Немного цифр:
Итак, по предварительным данным, доходы бюджета РФ в 2023 году составили 29,1 трлн рублей, расходы – 32,3 трлн рублей, дефицит – 3,2 трлн рублей против 2,9 трлн, заложенных в плане, и 3,3 трлн рублей по итогам 2022 года.
Совокупный дефицит бюджета за два военных года – 6,5 трлн рублей. Прилично, однако не смертельно, учитывая почти трехкратный рост военных расходов и жесткий санкционный режим.
План Минфина РФ на 2024 год: доходы – 35 трлн рублей (+20%), расходы – 36,7 трлн рублей (+13%), дефицит – 1,6 трлн рублей. Трезво настроенные аналитики указывают, что доходный план сильно завышен, то есть доходы вряд ли превысят 32-33 трлн рублей, а вот расходы, скорее всего, еще подрастут, до 37-38 трлн рублей.
Это дает годовой дефицит на уроне 4-6 трлн рублей. Но в реальности он будет меньше – за счет девальвации рубля и расходования резервов. Реалистичной выглядит картина дефицита в 3-3,5 трлн рублей, аналогично ситуации 2022-23 годов.
Итого около 9,5-10 трлн рублей дефицита за трехлетку.
Это много. Но недостаточно, чтобы обрушить систему. В настоящий момент у Кремля ликвидных резервов на 120-130 миллиардов долларов, то есть около 11 трлн рублей по текущему курсу. Этих денег хватит, чтобы покрывать бюджетную дыру на протяжении еще 2-3 лет, не прибегая к секвестру.
Главный фактор бюджетной стабильности – экспорт сырья. И с ним все относительно неплохо. До 90% российских углеводородов сейчас экспортируются в Китай и Индию. Дисконты колеблются в коридоре 10-15 долларов за баррель для нефти. Газ уходит в Китай по себестоимости или в убыток, угольные поставки в Азию также балансируют на грани рентабельности. Но есть еще поставки СПГ в Европу по вполне рыночному (высокому) прайсу и прокачка через Украину и Турцию по трубам.
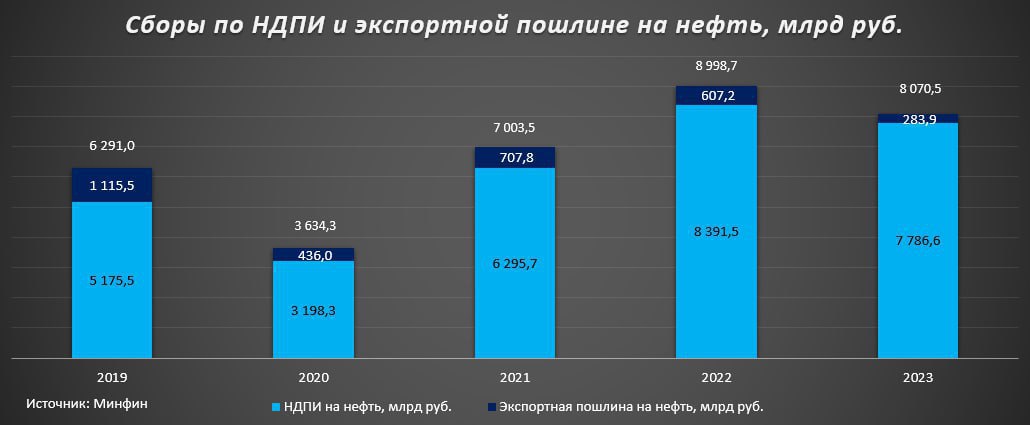
Несмотря на все ограничения, денег от экспорта все еще много. Очень много. Общие нефтегазовые доходы бюджета в 2023 году составили 8,8 трлн рублей, что значительно ниже (на 24%) рекордных объемов 2022 года, но вполне сопоставимо с уровнем довоенного 2021 года и сильно больше уровней допандемийного 2019 года.
При текущих ценах на российскую нефть (Urals в районе 60-65 долларов) бюджет будет сходиться с упомянутым дефицитом 3-3,5 трлн рублей, если брать за условие консервативное расходование резервов и отсутствие дальнейшей накачки оборонных расходов. Серьезные проблемы могут начаться, если нефть надолго уйдет в район 50 долларов (от полугода и дольше) при одновременном наращивании расходов еще на 10-15% год к году. Но до этого пока далеко.
Резюме. В 2024 году стабильности бюджета ничего всерьез не угрожает. Начиная с 2025 года – все более туманно. При этом нужно понимать, что высокая (двухзначная) инфляция с нами надолго. Это же касается курса - он будет дрейфовать в район 120 рублей за доллар. Временные отскоки не исключены, но общий тренд таков.
@sarma38
Как мы и предсказывали, в 2023 году макро экономическая ситуация для России заметно ухудшилась, однако не в той мере, чтобы лишить Кремль основных источников финансирования. Денег пока хватает и будет хватать до середины-конца 2025 года как минимум.
Немного цифр:
Итак, по предварительным данным, доходы бюджета РФ в 2023 году составили 29,1 трлн рублей, расходы – 32,3 трлн рублей, дефицит – 3,2 трлн рублей против 2,9 трлн, заложенных в плане, и 3,3 трлн рублей по итогам 2022 года.
Совокупный дефицит бюджета за два военных года – 6,5 трлн рублей. Прилично, однако не смертельно, учитывая почти трехкратный рост военных расходов и жесткий санкционный режим.
План Минфина РФ на 2024 год: доходы – 35 трлн рублей (+20%), расходы – 36,7 трлн рублей (+13%), дефицит – 1,6 трлн рублей. Трезво настроенные аналитики указывают, что доходный план сильно завышен, то есть доходы вряд ли превысят 32-33 трлн рублей, а вот расходы, скорее всего, еще подрастут, до 37-38 трлн рублей.
Это дает годовой дефицит на уроне 4-6 трлн рублей. Но в реальности он будет меньше – за счет девальвации рубля и расходования резервов. Реалистичной выглядит картина дефицита в 3-3,5 трлн рублей, аналогично ситуации 2022-23 годов.
Итого около 9,5-10 трлн рублей дефицита за трехлетку.
Это много. Но недостаточно, чтобы обрушить систему. В настоящий момент у Кремля ликвидных резервов на 120-130 миллиардов долларов, то есть около 11 трлн рублей по текущему курсу. Этих денег хватит, чтобы покрывать бюджетную дыру на протяжении еще 2-3 лет, не прибегая к секвестру.
Главный фактор бюджетной стабильности – экспорт сырья. И с ним все относительно неплохо. До 90% российских углеводородов сейчас экспортируются в Китай и Индию. Дисконты колеблются в коридоре 10-15 долларов за баррель для нефти. Газ уходит в Китай по себестоимости или в убыток, угольные поставки в Азию также балансируют на грани рентабельности. Но есть еще поставки СПГ в Европу по вполне рыночному (высокому) прайсу и прокачка через Украину и Турцию по трубам.
Несмотря на все ограничения, денег от экспорта все еще много. Очень много. Общие нефтегазовые доходы бюджета в 2023 году составили 8,8 трлн рублей, что значительно ниже (на 24%) рекордных объемов 2022 года, но вполне сопоставимо с уровнем довоенного 2021 года и сильно больше уровней допандемийного 2019 года.
При текущих ценах на российскую нефть (Urals в районе 60-65 долларов) бюджет будет сходиться с упомянутым дефицитом 3-3,5 трлн рублей, если брать за условие консервативное расходование резервов и отсутствие дальнейшей накачки оборонных расходов. Серьезные проблемы могут начаться, если нефть надолго уйдет в район 50 долларов (от полугода и дольше) при одновременном наращивании расходов еще на 10-15% год к году. Но до этого пока далеко.
Резюме. В 2024 году стабильности бюджета ничего всерьез не угрожает. Начиная с 2025 года – все более туманно. При этом нужно понимать, что высокая (двухзначная) инфляция с нами надолго. Это же касается курса - он будет дрейфовать в район 120 рублей за доллар. Временные отскоки не исключены, но общий тренд таков.
@sarma38