Слесарь с дивидендами | Павел Гладких


Гео и язык канала: Россия, Русский
Категория: Экономика


Я — Павел, и я — Атомный инвестор ⚡️ на Курской АЭС. Воспитываю сына и показываю, как даже небольшими суммами можно инвестировать.
Автор канала: @lolishet99
Чат для общения: @slyesardividends_chat
Только честный опыт 🚀
Реклама: @sorokinamariya

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


ИТОГИ СЕНТЯБРЯ 2026

Всем привет, друзья! 👋🏼

Закончился первый месяц осени — пора подвести итоги.

Сентябрь был умеренным по пополнениям. Приходила зарплата и аванс, и 20% от своего дохода я сразу же инвестировал. Не жду, что останется, а откладываю сразу, как только деньги пришли.

Цифры капитала

За этот месяц я инвестировал 28 540₽ в свой портфель. Детский пока не трогаю — возник некий психологический барьер. Новые мысли по нему и новую стратегию расскажу чуть позже. Кстати, актуальные доли портфелей вместе взятых показаны на скрине к посту.

За все время я уже инвестировал в оба портфеля 560 558₽. А с начала года мои публичные инвестиции составили 369 692₽. Это 73,94% от общей цели, которую я обозначил в начале года — инвестировать 500 000₽ до конца этого года.

Дается немного тяжеловато, потому что у жизни свои планы. Чтобы добить цель, мне нужно инвестировать 130 308₽ или по 43 436₽ каждый месяц.

Цель достижима, но есть сомнения, что могу не выполнить. Уже морально готовлюсь распрощаться с 15 000 рублей. 😁 Но впереди еще 3 месяца, так что работаем 💪🏼

Прибыль и доходность

Прибыль с учетом всех начислений, продаж, комиссий и налогов за все время: +9 870₽.

Радует, что даже в сложный для рынка период мои инвестиции показывают плюс. Психологически приятно: если продам весь капитал, останусь в плюсе. Такой микрофакт.

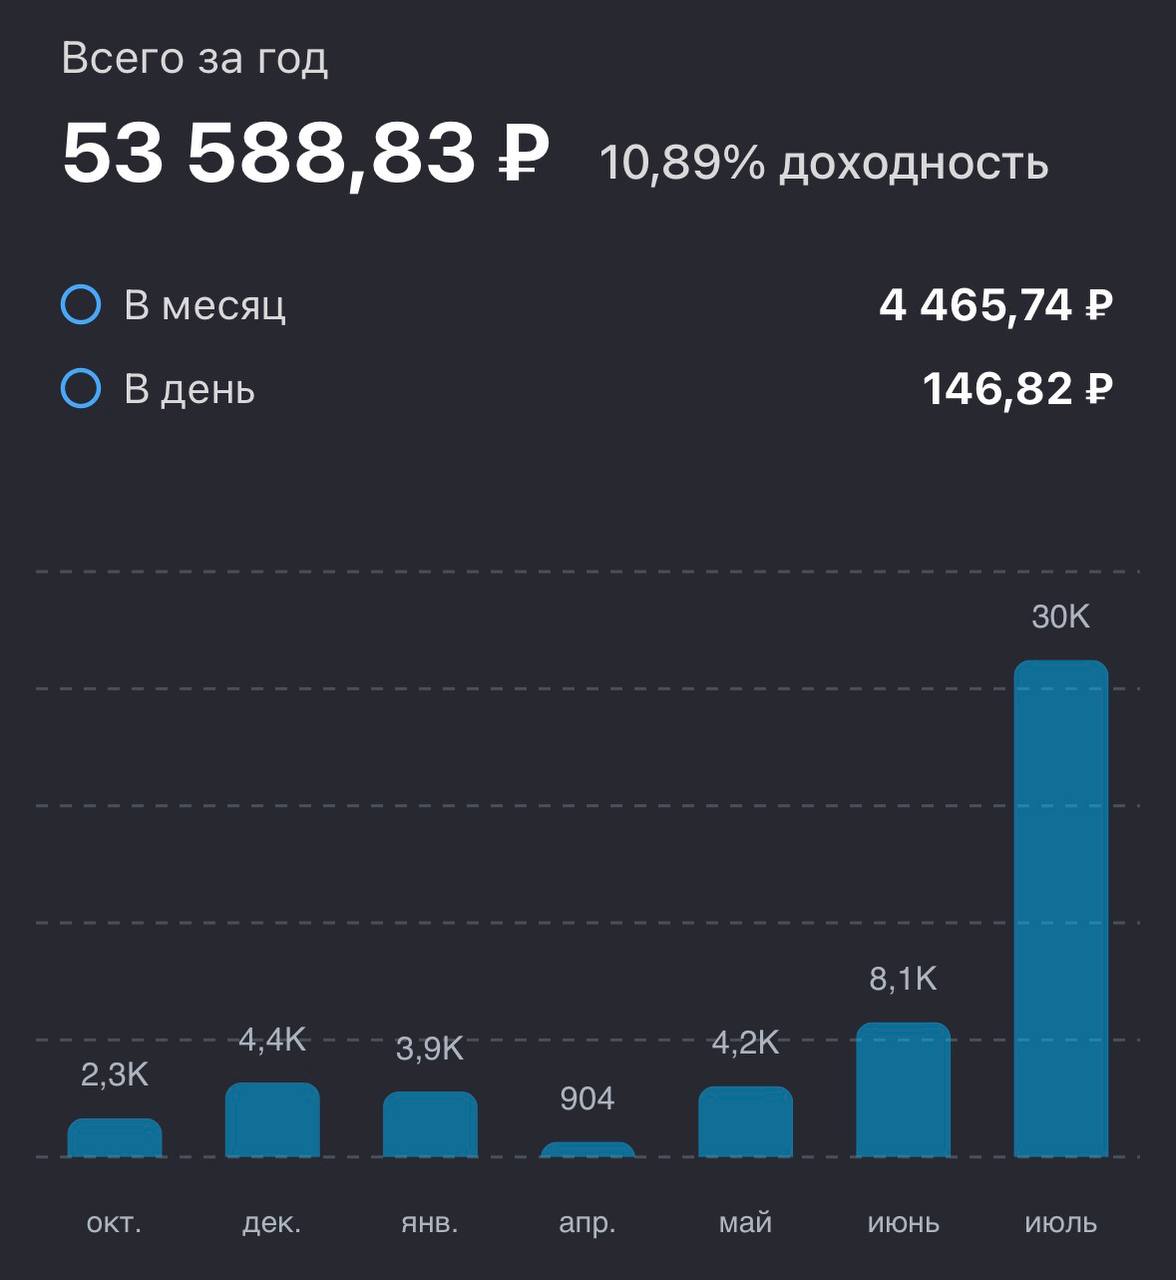
Прогнозируемый пассивный доход — 11,47%. Это 65 389₽ в год или 5 449₽ в месяц. Доходность на вложенный капитал — 10,57%.

Личное

В личной жизни все стабильно: в начале месяца перешел на новую должность.

Ведем таблицу доходов и расходов, по которой я скоро выложу ежемесячный отчет — покажу, сколько заработал и потратил, на что и какая норма сбережений.

А еще мысли по поводу ее оформления и несколько челленджей, которые я внедрил в жизнь, чтобы наладить полный порядок в тратах и чтобы деньги оставались на пожить.

Стремлюсь к тому, чтобы не брать долги, а особенно кредитки (та еще замануха).

В общем, стараюсь жить на то, что зарабатываю. Раньше жил по ощущениям, теперь по таблице. Вот такая вот херня собачка 😁

Обо всем скоро поделюсь.

Всем добра ❤️‍🔥


Почему я держу Транснефть? ПРОСТАЯ логика без тех.анализа

Всем привет, друзья! 👋🏼

Эта компания у меня в портфеле уже давно, и я часто ловлю себя на мысли, что она какая-то... неправильная. В хорошем смысле.

Давайте по порядку.

Транснефть — это транспортная монополия. Она не добывает нефть, не продает ее, не зависит от цен на баррель.

Она просто качает нефть по трубам и берет за это тариф. Тариф регулирует государство, и он индексируется.

А теперь самое интересное. P/E у Транснефти около 3,2–3,5. Для сравнения: исторически у нее было около 5,2.

P/BV — около 0,26–0,3. То есть рынок оценивает рубль активов компании в 26–30 копеек.

А EV/EBITDA (за сколько лет бизнес окупит свою стоимость, если весь этот заработок будет уходить на погашение) около 1,1–1,3 — это вообще экстремально низко, обычно такое бывает у компаний на грани банкротства.

Но Транснефть точно не банкрот. У нее отрицательный чистый долг — денег и финвложений больше, чем долгов.

На конец первого квартала 2026 года чистый долг был минус 302 млрд рублей.

Эта «кубышка» позволяет финансировать проекты без займов, платить дивиденды даже в плохие годы и зарабатывать на процентах.

Поэтому в этот показатель инвесторы закладывают другие риски, о них далее.

Налог 40%.

С 2025 года для Транснефти действует повышенная ставка налога на прибыль.

Государство забирает почти половину заработанного еще до того, как компания успеет что-то направить на развитие или дивиденды. Инвесторы это видят и закладывают в цену.

Тарифы регулируются, роста нет.

Индексация есть, но часто отстает от инфляции. С 2020 по 2024 год тарифы выросли всего на 27%, а расходы компании росли быстрее.

Выручка растет медленно — примерно на 1% в год. Инвесторы не любят компании без роста.

Огромная база активов и низкий ROE.

У Транснефти колоссальные активы — десятки тысяч километров трубопроводов, станции, резервуарные парки.

Но рентабельность капитала низкая — около 7%. Для сравнения, у Сбера ROE около 23%.

Зачем платить много за компанию, которая на каждый вложенный рубль активов зарабатывает меньше других?

Инфраструктурные риски.

Трубопроводы физически находятся на территории России, и по ним периодически бьют.

После одной из атак компания сократила прием нефти примерно на четверть. Инвесторы заранее закладывают этот риск в оценку.

Капзатраты.

Компания ежегодно тратит сотни миллиардов на ремонт и реконструкцию. В 2025 году капзатраты составили почти 357 млрд рублей.

Эти деньги уходят из свободного денежного потока и не доходят до дивидендов.

За что я люблю Транснефть, так это дивидендная политика — не менее 50% нормализованной чистой прибыли.

Платят раз в год, но щедро.

За 2025 год компания выплатила 204,17 рубля на акцию. При текущей цене это около 18% доходности.

Аналитики ожидают, что за 2026 год дивиденды могут составить около 170–180 рублей на акцию.

Я эти дивиденды получаю и реинвестирую. Это одна из тех бумаг, которая не требует постоянного внимания — купил и забыл, деньги капают.

Но из-за отсутствия явного роста, акции этой компании можно сравнить с облигациями. Тело не растет, но платит фиксированный процент.

Если совсем кратко, то Транснефть — это не история роста. Это история стабильности.

Она не сделает меня богатым за год. Но она дает предсказуемый денежный поток, который я могу реинвестировать.

Все эти низкие мультипликаторы — это не «компания плохая», это «компания особенная». Она не для тех, кто ищет рост. Она для тех, кто хочет получать стабильный дивидендный поток.

Я держу ее как надежную опору. Когда рынок штормит, когда другие бумаги падают, Транснефть продолжает качать нефть и платить дивиденды.

И мне этого достаточно.

На ближайшее время продавать не планирую. Упадет сильнее — буду докупать. Вырастет — тоже буду докупать. Потому что дивиденды — это то, зачем я здесь.

А вы держите Транснефть? Или обходите стороной? Делитесь в комментариях 👇

Всем добра ❤️‍🔥


ПОПОЛНЕНИЕ ПОРТФЕЛЯ 48

Всем привет, друзья! 👋🏼

Пришел аванс и я 20% от него закинул на фондовый рынок. Получилось 8 500₽. Медленно, но посильно.

В этот раз опять же пользуюсь рекомендацией Сноуболла. Доли выставлены, сервис сам все распределяет. Очень нравится:)

Да и, честно говоря, покупать постоянно одну компанию на просадках (Сбер) — тоже не вариант, особенно, когда просадки эти затягиваются и низкие цены становятся нормой.

Поэтому слепо следую долям, и не тревожусь. В этот раз получилось купить эти компании:

– Мосбиржа — 30 шт по 149,36₽
– Ленэнерго п — 10 шт по 335,2₽
– Татнефть — 1 шт за 608,8 ₽
– Сбер п — 1 шт за 280,56 ₽

Почти такой же состав, как и в прошлой закупке, за исключением Ленэнерго. Ее у меня в портфеле маловато, относительно доли. Поэтому она в фаворе на ближайшие пару закупок.

На данный момент внесено на ИИС 512 205₽. С начала года — 321 340₽.

По данным Сноуболла:

— Портфель оценивается в 523 603₽. Чуть меньше, чем в предыдущую закупку не смотря на пополнение.
— Годовая дивидендная доходность — 61 225₽. На 2к с небольшим больше предыдущего отчета.

Вот это и радует, что портфель стоит меньше, а доходность больше. Вся прелесть акций 😁

— В месяц выходит около 5 102₽ и это мой 5й косарик в основном портфеле. Уря)

Посмотреть портфель со всех сторон лучше здесь 👈🏻

Чертовски нравится закупать надежные акции, которые дадут не только рост, но и уже кормят дивидендами. Пружина сжиматься долго тоже не будет. 😉

А какой прогнозируемый пассивный доход у вас?👇

Всех обнял ❤️‍🔥


Всем привет, друзья! 👋🏼

Новостей снова накопилось. Давайте по порядку, без спешки.

Начну с нефтянки. Высокие цены на российскую нефть и слабый рубль заметно улучшили условия для нефтегазовых компаний.

Рублевая цена нефти с июля выросла более чем вдвое, и это помогает компенсировать санкции и атаки на инфраструктуру.

Индекс нефтегазового сектора с начала месяца прибавил почти 10%. Участники рынка ждут сильных отчетов за второе полугодие и высоких дивидендов.

Но долгосрочные риски остаются: если поставки через Ормузский пролив восстановятся, цены могут резко упасть. Так что радоваться сильно не стоит.

Кстати, про дивиденды. Акционеры Татнефти одобрили выплаты за первое полугодие — 32,88 рубля на акцию. Отсечка 13 октября.

Свободный денежный поток компании вырос в 4 раза — до 145,5 млрд рублей. И чистый долг ушел в минус, то есть денег больше, чем долгов.

Это очень крепкий результат. Я свою долю держу и не собираюсь продавать.

Теперь про газ. Минэкономразвития повысило индексацию оптовых цен на газ для Газпрома на 2027-2028 годы.

Аналитики БКС оценивают это как сдержанно положительный фактор, но недостаточный для смены взгляда. Они сохраняют нейтральную оценку с ориентиром 120 рублей.

Для НОВАТЭКа новость тоже позитивна, он выгодоприобретатель высоких мировых цен на газ.

Я Газпром не держу, а Новатэк у меня есть — и я рад, что у него хорошие перспективы.

Дальше интересное. ВТБ Мои Инвестиции обновили свой топ-10 российских акций. Добавили Х5 и Группу Позитив, а исключили привилегированные Сургутнефтегаза и ДОМРФ.

По Х5 аналитики отмечают одну из самых высоких дивидендных доходностей на рынке — 22% на следующие 12 месяцев. И ожидают решения о промежуточных дивидендах по итогам 9 месяцев.

Я Х5 держу давно, и мне приятно, что аналитики это подтверждают.

Позитив — не моя история, но если у кого-то есть, стоит присмотреться к их результатам за третий квартал.

Теперь про Сбер. Греф заявил, что банк рассчитывает на рекордную прибыль по итогам 2026 года и выплату 50% от нее на дивиденды.

Это отличная новость для всех, кто держит акции. Сбер — основа моего портфеля, и я жду этих выплат.

Т-Технологии тоже подкинули позитива. Количество активных пользователей выросло до 34,1 млн, кредитный портфель превысил 3,6 трлн рублей, а прибыль банковского бизнеса за январь-август составила 131,8 млрд.

Компания растет, и я продолжаю держать ее в детском портфеле.

Есть и ложка дегтя. Минфин предлагает ввести налог для отдельных добывающих организаций — 30% от дополнительного дохода, полученного из-за роста мировых цен. По золоту — 20%.

Это касается горно-металлургического комплекса, удобрений (в т.ч. ФосАгро) и других рентных отраслей.

Нефтянки это напрямую не касается, но в целом это давление на сырьевиков. Посмотрим, примут ли.

И последнее. МД Медикал Груп 30 сентября рассмотрит вопрос о промежуточных дивидендах.

Компания надеется на рекордные результаты по прибыли и выплату 50% дивидендов.

У меня есть небольшая доля в детском портфеле, так что жду с интересом.

Вот такие новости. Нефтянка на подъеме, дивиденды растут, компании развиваются. Но и риски забывать не стоит.

А вы что думаете по этим событиям? Делитесь в комментариях 👇

Всем добра ❤️‍🔥


Мысли вслух

Всем привет, друзья! 👋🏼

Иногда ловлю себя на мысли, что раньше я слишком много думал об инвестициях. Пытался угадать, когда покупать, когда продавать, читал новости каждые пять минут, переживал из-за каждой красной цифры.

А потом понял простую вещь. Чем больше я думаю, тем хуже результат. Суета съедает доходность, а нервы — здоровье.

Сейчас все иначе. Есть план, есть доли, есть дисциплина. Зарплата пришла — отложил 20%. Дивиденды капнули — реинвестировал. Рынок упал — докупил. Рынок вырос — не продал. И все.

И знаете, что самое смешное? Именно в таком режиме «меньше думать — больше делать по плану» портфель растет лучше всего. Не потому что я гений, а потому что не мешаю ему работать.

Может, в этом и есть главный секрет? Не искать сложных схем, а просто быть последовательным. Год за годом.

А вы тоже замечали, что суета только вредит? Или пока не получается расслабиться? 👇

Всем добра ❤️‍🔥


НОВОСТИ ПОРТФЕЛЯ

Всем привет, друзья! 👋🏼

Мало новостей за прошлую неделю, но кое-что интересное все же накопилось. Пробегусь по главному.

Ребалансировка индекса Мосбиржи: Лукойл и Транснефть

В пятницу прошла плановая ребалансировка индекса. Главная история — Лукойл. Его вес в индексе снизили с 18,5% до 15%.

Индексные фонды вынуждены продать часть позиций на сумму около 1,5 млрд рублей. Для тех, кто держит — небольшое давление вниз. Для тех, кто хотел войти — возможно, неплохой момент.

А вот Транснефть получила бонус: free-float вырос с 37% до 58%, значит вес в индексе увеличится, и фонды будут докупать акции. Это позитивно для котировок.

Лента и Мосэнерго вылетели из главного индекса. ПИК почти исчез — free-float рухнул с 15% до 2%. Торги акциями компании завершатся 20 октября.

Ребалансировка — это техническая история. Фонды продают и покупают, чтобы соответствовать индексу.

На фундаментальную стоимость компаний это не влияет. Но краткосрочно может двигать цены. Я на это смотрю абсолютно спокойно.

Нефтянка: рост цен есть, но логистика съедает прибыль

Цены на нефть высокие, дисконты сокращаются. Но перевозка партии нефти из Новороссийска в Индию подорожала с 13 до 20 млн долларов. Страховка и инфраструктура тоже выросли.

В итоге нынешний скачок цен скорее защищает маржу от логистических издержек, чем дает резкий рост прибыли. И это на руку.

Нефтянка сейчас работает в режиме «держи голову выше воды». 😁

Трамп: Украина и Россия договорились не бить по энергообъектам

Трамп заявил, что Украина согласилась не наносить удары по российским энергетическим объектам. Россия согласилась поступить аналогично.

Если это правда, то для нефтянки и энергетики это плюс. Меньше атак на НПЗ и инфраструктуру — меньше рисков.

Но буквально на следующий день вышла новость про атаку на Сызранский НПЗ. Дальше будет видно.

Сбер: новые требования ЦБ могут давить на дивиденды

Сбер пока намерен платить 50% чистой прибыли на дивиденды. Но ЦБ может ужесточить требования к капиталу: рост макропруденциальных надбавок, повышение надбавки за системную значимость, лимиты на непрофильные активы.

Если это случится, банку придется выбирать между развитием и высокими выплатами.

Пока запас прочности есть — достаточность капитала 15,1% при внутреннем ориентире 13,3%. На 2026 год Сбер рассчитывает на рекордную прибыль и выплату 50%.

Риск для дивидендов наверное есть, и то — на дальнем горизонте. Пока все выглядит нормально.

Вклады: ставки будут падать

Эксперты прогнозируют, что к концу 2027 года средние ставки по вкладам упадут до 8–10% годовых. Сейчас ключевая ставка 14%, а максимальная доходность депозитов около 12,9%.

Вклады — это не про рост, а про сохранение. Если хотите зафиксировать текущую доходность — либо распределите деньги между депозитами на 3, 6 и 12 месяцев.

Либо не теребонькайтке себе мозг и разместите деньги фонде ликвидности, как это сделал я. Их продать можно в любой момент без потери прибыли, да и ставка выше, чем по вкладам.

МД Медикал: Альфа-Банк подтвердил таргет 1750 рублей

Аналитики ждут роста выручки до 54,2 млрд рублей в 2026 году (+25%). Оценку прибыли немного снизили из-за новых клиник — они менее маржинальны.

Но долговая нагрузка низкая, дивиденды прогнозируют на уровне 94, 112 и 137 рублей на акцию за 2026–2028 годы.

Компания продолжает расти, покупает новые активы, платит дивиденды. Для долгосрочного инвестора выглядит интересно.

А вы что думаете по этим новостям? Делитесь в комментариях 👇

Всем добра ❤️‍🔥


ПОПОЛНЕНИЕ ПОРТФЕЛЯ 47

Всем привет, друзья! 👋🏼

Пришла рента от сдачи квартиры и 10 000₽ от суммы я заинвестировал.

Рассчитывал, что ренту на инвестиции буду отправлять в полном объеме, но как говорится: планы не бьются с реальностью.

Но а я к делу. Закупка плавно вытекающая из вчерашнего поста. Действовал по системе рекомендации от Сноуболла и он посоветовал взять почти на всю сумму Мосбиржу, так я и сделал:

– Мосбиржа — 60 шт по 151,95₽
– Татнефть — 1 шт по 602 ₽
– Сбер п — 1 шт по 285 ₽

Логика, почему именно эти компании, думаю понятна.

На данный момент внесено на ИИС 503 665₽. С начала года — 312 800₽.

По данным Сноуболла:

— Портфель оценивается в 524 005₽. Рынок продолжает расти.
— Годовая дивидендная доходность — 59 075₽

Не знаю, что изменилось в прогнозах, но сумма выросла на 5,5к с прошлого отчета. Вроде по Лукойлу добавили данные, кто знает, напишите в комментариях.

Эта сумма не точная, но ориентир понятный.

— В месяц выходит около 4 922₽

Посмотреть портфель в разрезе можно здесь 👈🏻

Продолжаю идти к своей цели, очень надеюсь, что закрою ее. 😇

Какие компании вы купили в портфель и почему? 👇

Всех обнял ❤️‍🔥


НОВЫЕ ДОЛИ

Всем привет, друзья! 👋🏼

В прошлом месяце я уже менял доли, но так и не довел их до нужного объема. Поэтому имею полное право подкорректировать.

Не от делать нечего, а просто подстраиваюсь под текущую ситуацию. Отчеты у нефтянки хорошие, по ритейлу пока непонятки, но все будет видно в конце года. Поэтому решил переделать доли.

Начну по порядку.

Сбер и Ленэнерго — по 18%

Хочу выделить две компании, которые станут мастодонтами следующего дивидендного сезона летом.

Это Ленэнерго и Сбер. Им я выделил по 18% — это много, но компании умеют делать деньги.

Если Сбер — финансовый монстр, то Ленэнерго — сильный коммунальщик, цена акций которого растет из года в год.

Отмечу отдельно коммунальщиков.

Для себя я вывел некий лайфхак: если нужно, чтобы портфель строго рос из года в год, стоит присмотреться к коммунальщикам. Это не ИИР.

Просто можно взглянуть на графики и увидеть, что почти все коммунальщики растут в цене, а некоторые еще и дивиденды платят.

Но не стоит залезать в компании третьего эшелона и держать там большую долю — процентов 20% максимум.

И есть нюансы, которые стоит изучать. Так что это не рекомендация, а интересное наблюдение.

Транснефть и Лукойл — по 13%

Если Лукойл у меня и был 13%, то долю по Транснефти я снизил. Объясню почему.

Компания очень хорошая и платит хорошие дивиденды. Она занимается транспортировкой нефти, так что это транспортная компания, а не нефтяная. Зарабатывает за счет тарифов на перекачку — тут все просто.

Но смущает тот факт, что Транснефть приобрела 7,5% Газпромбанка. Это скажется на выручке. Тем более ФАС со своими налогами может испортить историю еще больше.

Это не стопроцентные риски, но они есть.

Татнефть, Мосбиржа и Х5 — по 9%

Тут логика такая. На фоне хороших отчетов и отрицательного долга Татнефть делает выручку, и это не конец года. Решил немного поднять долю до 9% — задел на будущее.

Такой же задел сделал по Мосбирже — 9%. Эта история всегда будет зарабатывать денежки, особенно на том, что трейдеры платят комиссию по сделкам ежесекундно. От этого и выручка компании.

А в связи с тем, что у нас нервный рынок и многие даже перестали очковать и начали проявлять активность, компанию ждет хорошая выручка.

А если еще и рынок будет расти на фоне новостей об окончании СВО, все ринутся покупать ценные бумаги — тогда компания вообще расцветет. Пока вот так.

А вот по ритейлу я сбросил процент. Отчет не совсем хороший, но это не конец года. Решил, что хоть компания и хороша по всем параметрам (кроме долговой нагрузки), но большей долей я все-таки не готов рисковать. Поэтому 9%.

Новатэк — 5%

Эту долю я не менял. Для меня это компания роста и будущей прибыли. СПГ сейчас пользуется спросом, а значит, компания будет зарабатывать.

Кстати, это одна из первых компаний, которая пострадала от санкций. Когда-нибудь нас ждет светлое будущее, и бизнесы нашей страны тоже. Поэтому история на 5%.

Роснефть и Пермэнергосбыт — по 3%

Тут все понятно. Роснефть выпустила не очень хороший отчет, но на фоне запуска «Восток Ойл» и предвкушения хорошей выручки эта бумага все-таки привлекла внимание инвесторов — отсюда и рост акции.

Я этой истории выделил пока 3%. Если все будет хорошо, буду пересматривать. А так — пока так.

Пермэнергосбыт — ее долю я не меняю еще с зимы, по-моему. На компании очень хорошо спекульнули в этом году, но цена зафиксировалась на 430 рублях за акцию. Надеюсь, ниже не пойдет. Но так как компания третьего эшелона — ей 3%.

И напоследок

Кто-то считает, что расписывать доли компаниям глупо и нужно смотреть текущие реалии, приобретать акции в моменте и так далее.

Ну, я скажу так: мне проще разбить портфель на понятные доли и без заморочек следовать им. Портфель не настолько большой, чтобы это мешало. Так что так.

А вы как считаете — доли помогают или мешают? Делитесь в комментариях 👇

Всем добра ❤️‍🔥

P.S. Совершил закупку, отчитаюсь завтра ;)


ОПОЛНЕНИЕ ПОРТФЕЛЯ 46

Всем привет, друзья! 👋🏼

Зарплата пришла, и я даже не раздумывал. Отложил свои 20% — 10 000 ₽ — и сразу закупился.

Взял три компании:
– Сбер п — 2 шт по 279,41 ₽
– Татнефть — 10 шт по 594,2 ₽
– Россети Ленэнерго п — 10 шт по 335,3 ₽

Сбер — это основа и дивиденды. Татнефть — после сильного отчета и с хорошими выплатами. Ленэнерго — стабильный коммунальщик с ростом тарифов.

На данный момент внесено на ИИС 493 665₽. С начала года — 302 800₽.

По данным Сноуболла:

— Портфель оценивается в 506 372₽. Немного рынок взбодрился.
— Годовая дивидендная доходность — 54 617₽
— В месяц выходит около 4 551₽

Посмотреть портфель в разрезе можно здесь 👈🏻

Главное — не сумма, а привычка. Каждый месяц 20% — и портфель растет, даже когда рынок штормит.

А вы уже пополняли портфель в этом месяце? Или только собираетесь? 👇

Всех обнял ❤️‍🔥


Дополняю табличку: ФосАгро, Т-Технологии, Мать и дитя

В прошлый раз я рассказывал про дивидендные политики компаний из основного портфеля.

Теперь дополняю табличку еще тремя компаниями — они у меня есть только в детском портфеле, но информация все равно полезная. Итак, поехали.

ФосАгро — от свободного денежного потока (FCF)

ФосАгро платит от FCF, но с оглядкой на долговую нагрузку. У них четкая градация:

· Чистый долг/EBITDA ниже 1x → более 75% FCF
· 1–1,5x → 50–75% FCF
· выше 1,5x → не более 50% FCF

При этом есть минимальный порог — не менее 50% скорректированной чистой прибыли по МСФО за год. Платят поквартально.

За 2025 год компания выплатила только за первое полугодие — 273 рубля на акцию.

За третий квартал и финальные выплаты решение не приняли. Почему? FCF за второе полугодие оказался отрицательным, а чистый долг/EBITDA вырос до 1,8x.

В результате совет директоров рекомендовал не выплачивать финальные дивиденды за 2025 год.

Это еще один наглядный пример того, как работает привязка к FCF.

Когда свободный денежный поток стал отрицательным, а долговая нагрузка выросла, компания перестала платить.

Это не нарушение политики, а ее прямое следствие.

Инвесторы, привыкшие к щедрым квартальным выплатам, оказались разочарованы, но механизм сработал ровно так, как прописано. Ничего не поделаешь.

Т-Технологии — от чистой прибыли


У Т-Технологий политика простая: до 30% чистой прибыли по МСФО за год. Платят ежеквартально.

За 2025 год суммарно выплатили 149 рублей на акцию (до сплита 1:10) — это 23% чистой прибыли, рост на 20% к 2024 году.

После сплита — 14,9 рубля на акцию. В 2026 году планируют увеличить совокупные дивиденды более чем на 20%.

Низкая доля выплат (23% вместо возможных 30%) связана с агрессивным ростом: компания тратит деньги на расширение экосистемы, покупку Росбанка, программы выкупа акций.

Дивиденды здесь скорее бонус к росту котировок, а не самостоятельный инвестиционный тезис.

Для меня это компания роста, а не дивидендная история, поэтому она только в детском портфеле.

Мать и дитя — от чистой прибыли

А вот здесь интересно. Политика: до 100% чистой прибыли по МСФО (в том числе накопленной). Платят дважды в год.

За 2025 год суммарно выплатили 89 рублей на акцию (42 промежуточные + 47 финальные) — около 62% чистой прибыли по МСФО. Чистая прибыль выросла на 30% и составила 10,2 млрд рублей.

Это редкий случай, когда компания платит до 100% чистой прибыли. На практике направляет 60–65%, но даже это значительно выше рынка.

Бизнес капиталоемкий (стройка клиник, M&A), поэтому столь высокая доля выплат — скорее сигнал акционерам о готовности делиться прибылью, чем следствие отсутствия инвестиционных возможностей.


Каждый подход имеет право на жизнь, главное — понимать, что ты покупаешь и на что рассчитываешь.

Именно для этого я и собираю эту табличку, чтобы видеть не только цифры, но и логику за ними.

Кстати, я еще добавил в табличку столбец «Частота выплат» — сколько раз в год компания платит дивиденды и почему так.

Кому интересно — пользуйтесь.

Может, буду дополнять табличку и другими компаниями, посмотрю по ситуации.

Всем добра ❤️‍🔥


Новости портфеля: Газпром, Новатэк, X5, Сбер и Лукойл

Всем привет, друзья! 👋🏼

Блиц по новостям компаний из портфеля. О том, что сейчас актуально и не совсем. Короче, погнали.

Аналитики сравнили два газовых гиганта — Газпром и Новатэк. У Газпрома выручка выросла, но доходы от продажи газа за границу упали. Денег много уходит на стройки, долги большие, а дивидендов нет.

В общем, скучно и неинтересно. Не та история, в которую нужно инвестировать дивидендным инвесторам.

А вот у Новатэка дела интереснее. Да, прибыль немного снизилась, но компания строит большие проекты по сжиженному газу.

Запасы газа в Европе низкие, скоро зима — цены могут пойти вверх. Аналитики верят в рост, целевая цена — 1400 рублей.

Я Новатэк держу и верю в СПГ. Цена сейчас как никогда отличная, развитие компании обещает быть масштабной. Газпром не трогаю — нет дивидендов, нет смысла. Все просто.

А с ритейлом интересная ситуация. Акции X5 упали, но выручка компании выросла на 10,5%.

Онлайн-продажи выросли на четверть, реклама — больше чем в полтора раза. Дивиденды платят дважды в год, доходность около 20%. Долгов немного но и не совсем мало, коротко — все под контролем.

Рынок ритейла замедлился, но X5 удается оставаться лидером.

Я держу, потому что люди всегда будут покупать еду. Это логично, от этого и будет выручка. Чижик развивается, так что перспективы есть. Но я бы немного сократил долю компании в портфеле. Об этом позже.

Аналитики чуть снизили целевую цену на Сбер, но также рекомендуют покупать. Собственно говоря, почему бы и нет.

За полгода Сбер заработал больше триллиона рублей. Дивиденды обещают рекордные.

Сбер — основа моего портфеля. Держу, докупаю, наращиваю долю.

Тем временем Лукойл, как вы уже в курсе, отчитался отлично: выручка выросла, прибыль подскочила, денег много. Все НОРМАЛЬНО.

Аналитики ждут дивиденды за год около 895 рублей на акцию — это почти 20% доходности. При этом компания стоит дешево — дешевле, чем другие нефтяные компании.

Но отмечу, что после выхода отчета цена подросла, интерес у инвесторов к этой бумаге появился вновь.

Риски так же, как и у других нефтянок сохраняются: атаки на заводы. Ситуация с зарубежными активами не решена до конца. Но я Лукойл держу и докупаю. Дивиденды и низкая цена — то, что нужно.

Поговорим про рынок Китая немного.

Китай в 2026 году может купить меньше нефти — экономика замедляется, электромобилей все больше. Для экспортеров это плохо.

Но если на Ближнем Востоке все останется неспокойно, российская нефть может стать важнее для бюджета. Urals продается дороже бюджетной цены, спрос растет. Эффект зависит от курса рубля.

Поглядываю за ситуацией одним глазком.

А вы что думаете по этим компаниям? Делитесь в комментариях 👇

Всем добра ❤️‍🔥


Забавно, но факт

Три года назад я курил. Каждый день — пачка, 150 рублей. Деньги улетали в никуда, здоровье — тоже. Я не задумывался, сколько это в месяц, в год. Просто покупал и все.

А теперь у меня дивиденды примерно столько же приносят. Каждый день. Почти как те 150 рублей, только теперь их платят мне.

И делать для этого практически ничего не надо. Просто каждый месяц, когда приходит зарплата, я откладываю 20% и покупаю акции. Все. Никаких сложных схем, никаких «секретных техник».

Да, мне понадобилось 17 месяцев, чтобы портфель начал приносить ту же сумму, которую я раньше просто сжигал. 17 месяцев дисциплины вместо 17 лет вредных привычек.

Смешно, да? Раньше я отдавал деньги за то, что меня разрушало. Теперь акции платят мне за то, что я строю свое будущее.

Никогда не думал, что одна и та же сумма может значить так по-разному 😉

Всем добра ❤️‍🔥


Разбираю дивидендные политики компаний из портфеля

Всем привет! 👋🏼

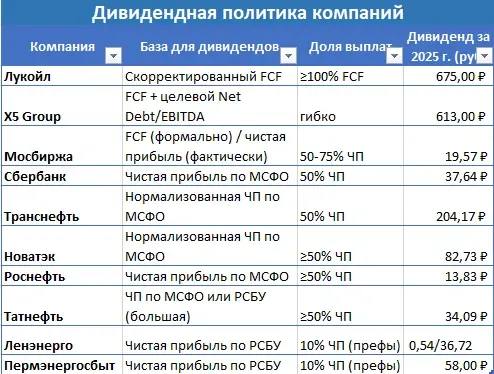
Решил навести порядок в информации по компаниям — собрал данные по дивидендным политикам в табличку, чтобы проще было видеть, кто как платит. Делаю для себя, но делюсь с вами, может пригодится.

Компании от свободного денежного потока (FCF)

Лукойл — не менее 100% скорректированного FCF. Платит дважды в год. За 2025 — 675 руб. на акцию, доходность ~15%. При этом компания получила бумажный убыток >1 трлн из-за списания активов, но продолжала платить — потому что реальные деньги были.

X5 Group — платит от FCF, но с условием: чистый долг/EBITDA должен быть в диапазоне 1,2–1,4х. Если >2х — дивидендов не будет. За 2025 — 613 руб. на акцию (368+245), доходность ~22%.

Мосбиржа — формально от FCF, но на практике от чистой прибыли. За 2025 — 19,57 руб., доходность ~12%.

Компании от чистой прибыли

Сбербанк — 50% от чистой прибыли по МСФО. За 2025 — 37,64 руб. на акцию, рекордные 850 млрд руб. Стабильно платит и растёт.

Россети Ленэнерго — от чистой прибыли по РСБУ. За 2025: обычка 0,54 руб., префы 36,72 руб. Префы — моя любимая часть.

Транснефть — не менее 50% нормализованной чистой прибыли. За 2025 — 204,17 руб., фактически 65,5% прибыли.

Новатэк — 50% нормализованной чистой прибыли, дважды в год. За 2025 — 82,73 руб. (35,5+47,23).

Роснефть — 50% от чистой прибыли. За 2025 — 13,83 руб. Причина — прибыль упала в 3,7 раза. Наглядный пример, как привязка к прибыли режет дивиденды.

Татнефть — 50% от чистой прибыли (МСФО или РСБУ, берут больше). Платит 3 раза в год. За 2025 — 34,09 руб.

Пермэнергосбыт — от чистой прибыли по РСБУ. За 2025 — 58 руб. на акцию, доходность ~13,5%.

Почему это важно

Компании от FCF устойчивее к бухгалтерским убыткам. Лукойл — яркий пример. Компании от чистой прибыли — если прибыль падает, дивиденды режутся, как у Роснефти. Для меня как дивидендного инвестора важно понимать не только размер выплат, но и откуда они берутся.

А вы смотрите на дивидендные политики? 👇

Всем добра❤️‍🔥


Разбор новостей: нефтянка, ритейл, банки и мои три копейки

Всем привет, друзья! 👋🏼

Начну с нефтянки, потому что там самое интересное.

Роснефть отчиталась по РСБУ за первое полугодие, и картина, мягко говоря, невеселая.

Выручка упала на 2,4% — до 3,89 трлн, а чистая прибыль рухнула в 3,3 раза — до 16,8 млрд рублей.

Да, это РСБУ, но и по МСФО результаты не радуют: выручка почти не изменилась, а чистая прибыль снизилась на 18%.

Компания продолжает закапывать деньги в «Восток Ойл» — капзатраты выросли до 858 млрд, долговая нагрузка растёт, чистый долг/EBITDA уже 1,8х. Это много.

И вот тут я смотрю на Татнефть и вижу, как по-разному могут выглядеть нефтяные компании в одном секторе.

У Татнефти чистая денежная позиция — денег больше, чем долгов, долг/EBITDA отрицательный.

Капзатраты снижаются, компания финансирует все из собственного денежного потока, дивиденды за 2026 год могут составить около 100 рублей на акцию, а это почти 18% доходности.

Роснефть же наращивает долг ради мегапроекта, дивиденды копеечные — за 2025 год всего 2,27 рубля на акцию.

Разрыв между ними колоссальный, и я для себя решил: если Роснефть — это история роста, то Татнефть — это история реального денежного потока и дивидендов.

Я пока не буду добирать Роснефть, а буду ждать, когда цена отрастет, и потихоньку сокращу позицию.

Держать 5% портфеля ради одного проекта, надеясь на чудо не хочется. Мне важнее стабильный дивидендный поток.

Говоря о нефтянке, нельзя не упомянуть Лукойл. Там все наоборот: выручка выросла на 8% — до 2,059 трлн, чистая прибыль +50% — до 430,9 млрд.

Свободный денежный поток за полугодие составил 540 млрд рублей.

Компания реально зарабатывает, и аналитики прогнозируют дивиденд за первое полугодие около 550 рублей, а за весь год — больше 1000, с доходностью под 20%.

Ренессанс Капитал уже повысил рейтинг до «Покупать», поднял целевую цену до 5800 рублей.

Вот Лукойл — это то, что нужно дивидендному инвестору: стабильный бизнес, высокий денежный поток и щедрые выплаты. Я держу и буду дальше добирать.

Теперь про Транснефть. Она отчиталась за второй квартал: выручка выросла на 5,8%, чистая прибыль на 3,1%, но за полугодие прибыль упала на 3,3% из-за роста расходов и слабой индексации тарифов.

Компания жалуется, что формула индексации не покрывает затраты, а налог на прибыль по ставке 40% давит.

Аналитики понизили прогноз дивиденда на 2026 год до 159 рублей и целевую цену до 1300 рублей. Но я смотрю на это иначе.

Да, компания не растет, за 5 лет цена почти не изменилась. Но она стабильно платит дивиденды.

За 2025 год я получил 204,17 рубля на акцию, и для дивидендного инвестора это важно. Да, давление есть, но компания продолжает платить хорошие деньги. Поэтому я держу.

Дальше по поводу ритейлов. Совокупная выручка крупнейших продуктовых сетей в первом полугодии замедлилась с 17,3% до 11,6%.

Покупатели стали осторожнее, издержки растут, топливный кризис добавляет проблем.

X5 показала рост 10,5% — неплохо, но ниже ориентиров. Давление на маржу сохраняется, и это видно по отчетам. Я X5 продолжаю держать, но хочу сократить целевую долю в портфеле.

А у банков, кстати, все хорошо. ЦБ повысил прогноз прибыли банковского сектора до 3,9–4,4 трлн рублей. За первое полугодие прибыль выросла на 36% — до 2,3 трлн.

Греф заявил, что Сбер рассчитывает на рекордную прибыль и рекордные дивиденды в 2026 году. Сбер — основа моего портфеля, и я буду покупать его дальше.

И еще про Мосбиржу. Объемы торгов за август выросли на денежном и срочном рынках, но рынок акций слабеет.

Аналитики считают, что MOEX торгуется по справедливой оценке. Я держу свою долю и планирую увеличивать.

Вот такие мысли по новостям. А что у вас в портфеле? Согласны с моими выводами по Роснефти? 👇

Всем добра ❤️‍🔥


ИТОГИ АВГУСТА 2026

Всем привет, друзья! 👋🏼

Вот и прошло лето. Очень быстро пролетело. Даже не успел насладиться всеми радостями и никуда не съездил, за исключением одного дня.

22 августа отметили день рождения жены в парк-отеле — провели там сутки. Очень понравилось, особенно бесплатный спа-комплекс и шведский стол.

Одних суток мало, так что на следующий год планируем взять на подольше.

Кстати, начал откладывать деньги на одну интересную покупку. Пока размещаю в фонде ликвидности Сбера (SBMM) на обычном брокерском счете, который шел в комплекте с ИИСом.

Накопили уже 15 500 рублей.

Это не только мои личные накопления, но и жены, поэтому капиталом это не считаю.

Капитал — это два ИИСа: мой и сына.

Цифры августа

В августе пополнил только свой портфель — на 13 000 рублей. Это 20% от моей зарплаты и 8% от доходов семьи в целом.

Если бы жена тоже инвестировала, было бы больше, подбиваю ее на это, но она пока не решается. Думаю, это поправимо.

За все время я пополнил свой ИИС на 483 665₽, а сына — на 48 352₽.

Общее пополнение — 532 018₽.

С начала года общие пополнения составили 341 152₽ — это уже 68,23% от моей цели в 500 000 рублей.

Осталось пополнить еще на 158 848₽, чтобы выполнить цель на 2026 год. Вроде не много, но и не мало.

Доходность и дивиденды

Сейчас общая доходность портфеля — 11,29% (после налогов), 12,98% до вычета, и 9,97% на вложенный капитал.

Прогнозируемые годовые дивиденды — 58 878₽, или 4 906₽ в месяц.

В августе дивидендами пришло 19 706 ₽ — Сбер и Транснефть порадовали. А еще чуть навалил Т-тех)

И еще один приятный бонус: мой портфель обгоняет индекс Мосбиржи на 76 945 ₽, или на 17,31%.

Я не стремился обогнать индекс и вообще считаю, что на это ориентироваться не стоит, но приятно, когда так получается.

Что дальше

Рынок сейчас дает хорошие цены, но как на зло пополняю те же 20%, а из-за того что был в отпуске, сумма получается меньше. Но скоро зарплата восстановится, и я нагоню темпы.

А еще новость: с сегодняшнего дня я на новой должности. Расскажу об этом отдельно в посте, но кратко скажу — это позволит мне увеличить сумму пополнения. Так что планы на второе полугодие оптимистичные.

Таблица доходов и расходов

Еще один момент: я наконец-то начал вести таблицу доходов и расходов в Excel.

Раньше все как-то откладывал, а теперь решил взяться серьезно. Посмотрим, что из этого выйдет, и буду делиться мыслями по бюджету.

Если вам интересно, чтобы я периодически выкладывал свои цифры по бюджету — ставьте 🔥

Так я пойму, что это вам нужно, и буду делать это регулярно.

Вот так август и прошел. Доволен дивидендами, доволен ростом, доволен планами.

Как у вас? Тоже уже считаете, сколько осталось до цели? Делитесь 👇

Всем добра ❤️‍🔥


Финансы, энергетика, медицина и прочее

Всем привет, друзья! 👋🏼

Сорри за задержку) Продолжаю разбор отчетов. Сегодня — оставшиеся компании из портфеля.

Мосбиржа

Мосбиржа отчиталась по МСФО за 2 квартал. Комиссионные доходы выросли на 25% — до 22,3 млрд рублей. Чистая прибыль — 15,8 млрд (+6,2%). Чистый процентный доход упал на 16% из-за снижения ставки, но комиссионные перекрыли.

Операционные расходы выросли на 10%, в основном на IT и амортизацию. Аналитики ожидают сдержанную динамику во втором полугодии, потому что расходы будут давить.

Я в Мосбирже уверен. Это монополия с нулевым долгом. Дивиденды за 2025 год я уже получил (19,57 рубля), и в следующем году, надеюсь, тоже будут хорошие. Планирую поддерживать долю.

Ленэнерго

Ленэнерго отчиталась по МСФО за полугодие: выручка выросла на 17,7% — до 80,6 млрд, чистая прибыль +19,8% — до 24,5 млрд. За 2 квартал выручка +12,5%, прибыль +5,5%.

Тарифы растут, бизнес понятный. Одна из моих любимых «скучных» историй. Дивиденды за 2025 год я уже получил, жду новые в следующем году.

Т-Технологии

Т-Технологии отчитались за 2 квартал. Выручка выросла на 27% — до 216,8 млрд, операционная прибыль +25% — до 52,1 млрд. Рентабельность капитала — 28,1%.

Совет директоров рекомендовал дивиденды за 2 квартал — 4,7 рубля на акцию. Отсечка 12 октября. Прогноз на год подтвержден: рост операционной прибыли не менее 20%, увеличение дивидендов на акцию тоже более 20%.

Также компания готовит допэмиссию для консолидации 100% «Точки». Собрание акционеров 18 сентября. Я в Т-Технологиях уверен, держу и даже планирую докупать, но в детский портфель.

Пермэнергосбыт

Пермь отчиталась по МСФО за полугодие: выручка +16,2% — до 32,8 млрд, чистая прибыль -1,6% — до 1,3 млрд. Слабовато.

История энергетиков — это зависимость от индексации тарифов. Бизнес, который идет бок о бок с инфляцией.

Небольшие отклонения от курса никак не повлияют на компанию. Но так, как компания третьего эшелона, безопасную долю в портфеле держу.

ФосАгро

У ФосАгро слабый отчет. По МСФО за полугодие выручка упала на 5,8%, чистая прибыль — на 75%. По РСБУ тоже снижение. Акции упали на 4%. Я держу небольшую долю как ставку на восстановление рынка удобрений. Пока жду. А там и психану может быть.

На днях посетила мысль перетрусить детский портфель и сделать новую тактику. Позже поделюсь.

Мать и дитя

МД Медикал отчиталась по МСФО за полугодие. Выручка выросла на 28,8% — до 24,8 млрд. Чистая прибыль +5,1% — до 5,3 млрд. EBITDA +20% — до 7 млрд. Рентабельность по EBITDA — 28%.

Гендиректор Марк Курцер заявил, что во втором полугодии планируют распределить часть прибыли на дивиденды. Это хорошая новость.

Аналитики Т-Инвестиций рекомендуют «покупать» с таргетом 1580 руб. (потенциал 21%). Я думаю скоро начать докупать ее в детском портфеле.


Отчеты вышли разными. Где-то супер, где-то так себе. Но в целом портфель чувствует себя нормально, и это — главное. Дивиденды капают, компании работают.

Что думаете по отчетам? Какие компании порадовали, а какие разочаровали? 👇

Всем добра ❤️‍🔥


Нефтегазовый разбор (Татнефть, Лукойл, Роснефть, Новатэк, Транснефть)

Всем привет, друзья! 👋🏼

Новостей много, все не влезут в один пост, поэтому разобью на два. Сегодня — про нефтянку и газ. Завтра — про все остальное.

Татнефть

Компания отчиталась по МСФО за первое полугодие. Выручка выросла на 15,8% — до 881,7 млрд рублей. Чистая прибыль — 165,2 млрд, рост в 2,8 раза. Это мощно.

Совет директоров уже рекомендовал дивиденды за полугодие — 32,88 рубля на акцию. Это 6,3% доходности за полгода.

Аналитики «Ренессанс Капитал» ожидают, что за весь 2026 год дивиденд может составить 100 рублей на акцию.

При текущей цене это около 18% доходности.

Татнефть платит три раза в год, так что впереди еще две выплаты. Я доволен, не только держу позицию, но и добираю, может даже увеличу долю в портфеле.

Лукойл

Здесь самое интересное. Лукойл отчитался по МСФО за 1 полугодие. Выручка выросла на 8% — до 2,059 трлн рублей. Чистая прибыль — 430,9 млрд, рост на 50% к прошлому году.

Но главное не это. В отчете есть строка «Чистые денежные средства, полученные от операционной деятельности» — там 780 млрд рублей. Это все деньги, которые компания реально заработала. Из них компания потратила на себя (капекс) почти 240 млрд. Остается 540 млрд свободных денег.

Теперь берем количество акций в обращении — примерно 586 миллионов. Делим 540 млрд на 586 млн — получается около 920 рублей на акцию. Это если бы компания все раздала. Но она так не делает, часть по-любому оставит на развитие.

Поэтому реальный дивиденд за полугодие может быть в районе 650 рублей.

На фоне этого отчета акции Лукойла подлетели. И это логично. Если дивиденд за полугодие будет рублей 700, а за год с учетом промежуточных и финальных может выйти за 1000, то доходность становится очень привлекательной. Я держу и буду добирать.

Роснефть

Роснефть тоже отчиталась. Выручка 4,289 трлн — почти без изменений. EBITDA выросла до 1 296 млрд, а чистая прибыль 200 млрд — снижение на 18,4% из-за неденежных факторов и обесценения.

Добыча растет, проект «Восток Ойл» идет полным ходом, уже начали заполнять трубопроводную систему нефтью. Долговая нагрузка низкая.

Дивиденды пока не объявлены, но с учетом сильного денежного потока, возможно, будут неплохие. Я держу свою долю (5% от портфеля) как ставку на будущее.

Новатэк

Совет директоров Новатэка рекомендовал дивиденды за первое полугодие — 35,5 рубля на акцию. Отсечка 12 октября, собрание 30 сентября. Доходность около 3,7% за полугодие.

Также TotalEnergies завершила передачу своей 10% доли в Арктик СПГ-2 дочке Новатэка. Теперь Новатэк полноправный хозяин проекта. Это позитивно для долгосрочных перспектив.

Новатэк я держу как ставку на СПГ. Сейчас дивиденды невысокие, но когда проекты выйдут на полную мощность, выплаты вырастут.

Транснефть

Транснефть отчиталась по МСФО за 2 квартал и полугодие. За квартал выручка выросла на 5,8% — до 378,8 млрд, чистая прибыль +3,1% — до 75,3 млрд. За полугодие выручка +2,8%, но чистая прибыль -3,3% (148,3 млрд).

Компания жалуется на формулу индексации тарифов, которая не покрывает рост затрат. Также она продолжает платить налог на прибыль по ставке 40%, что съедает прибыль.

Но есть и интересное: Транснефть приобрела 7,52% акций Газпромбанка за 40 млрд рублей. Это неожиданный ход. Посмотрим, как это повлияет на дивиденды.

Дивиденды за 2025 год уже выплачены — 204,17 рубля на акцию. Я их получил. Дальше будет видно.

Отчеты по нефтегазу вышли очень даже хорошими, не смотря на ситуацию в стране. Компании продолжают работать и делать выручку.

Завтра продолжу — про Мосбиржу, Ленэнерго, Т-Технологии, Пермь, ФосАгро и Мать и дитя.

А пока пишите в комментариях, что думаете по Лукойлу. Ваши ожидания по дивидендам совпадают с моими? 👇

Всем добра ❤️‍🔥

Показано 20 последних публикаций.