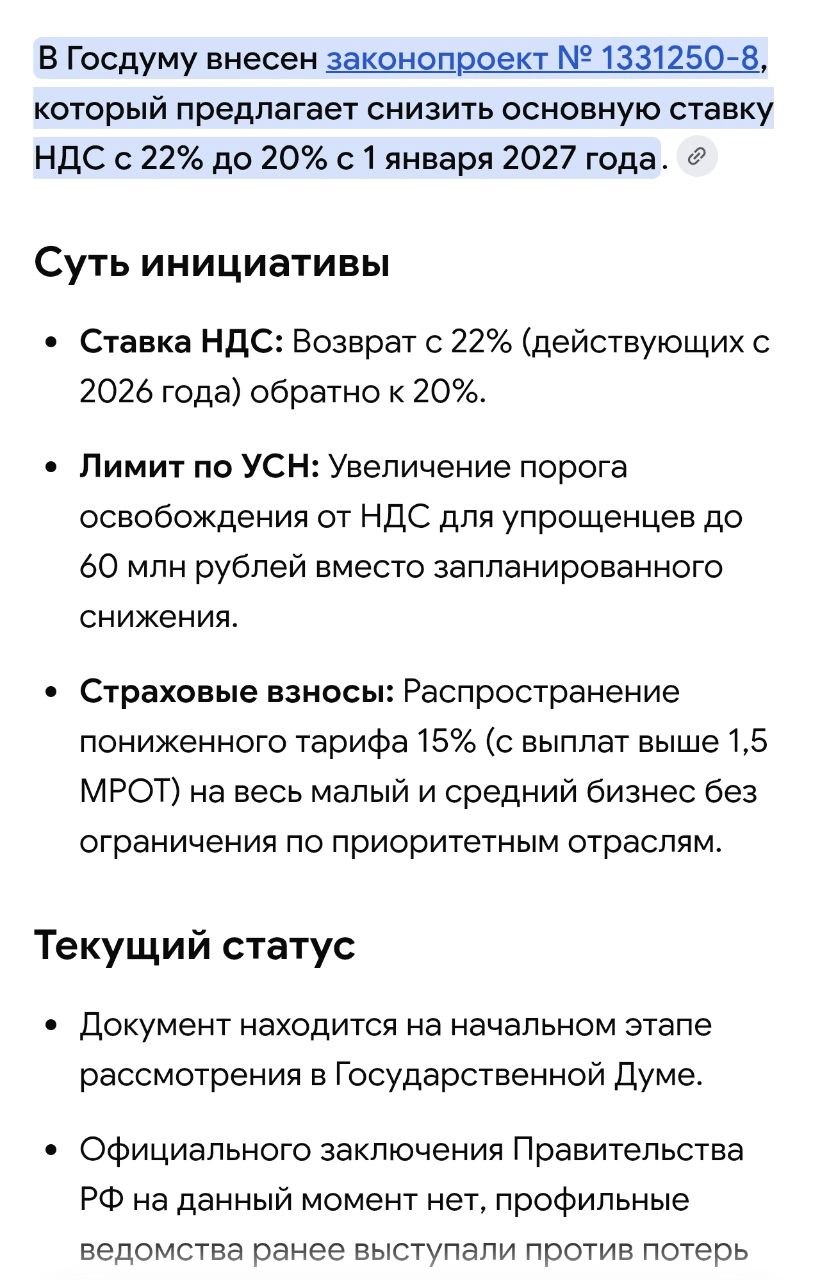
Очередная "налоговая донастройка 2026-2027" рассматривается в Парламенте РФ. Вновь предлагается большое количество изменений - "больших и маленьких".Сейчас поговорим о некоторых из них:
⚡️Наделение цифровых платформ отдельными функциями налогового администрирования в части обеспечения информационного взаимодействия между налоговым органом и партнером цифровой платформы.
⚡️Расширение периметра налогового мониторинга за счет отмены обязательности соответствия кандидата в налоговый мониторинг трем установленным критериям (объем выручки, величина активов, размер уплаченных налогов) и оставление обязательности соответствия любому из этих трех -
то есть упрощается порядок подключения налогоплательщиков к налоговому мониторингу, а значит в перспективе все большее количество компаний будет мониториться⚡️Совершенствование контроля за исполнением организациями обязанности по постановке на учет своих обособленных подразделений в части предоставления регионам возможности представления в налоговый орган информации о неучтенных на их территориях обособленных подразделениях организаций, и наделения налоговых органов полномочиями проводить отдельные мероприятия налогового контроля по проверке представленной информации -
знаем, что не все ЮЛ надлежащим образом отчитываются по своим ОП, а значит контроль в этой части будет усилен⚡️По НДФЛ - объединение большинства видов доходов физических лиц в одну совокупность налоговых баз, к которым применяются дифференцированные налоговые ставки в размере от 13 до 22 процентов.
⚡️В части налога на прибыль организаций - соотнесение доходов личного фонда с максимальной ставкой, предусмотренной для дохода налогоплательщика НДФЛ - физического лица - резидента Российской Федерации, в размере 22 процентов, а также расширение перечня доходов, учитываемых в 90 процентной доле доходов личного фонда, являющейся условием применения 22 процентной ставки, за счет доходов от реализации личным фондом ценных бумаг, удостоверяющих долговые обязательства -
Сейчас личный фонд может применять ставку 15%, если не менее 90% его доходов относятся к установленному перечню квалифицированных, в том числе к дивидендам, процентам, аренде и продаже недвижимости, долей и акций.⚡️Расширение в рамках налога на имущество организаций перечня объектов, облагаемых по кадастровой стоимости, за счет включения в него пунктов приема и выдачи заказов, являющихся объектами логистической инфраструктуры оператора посреднической цифровой платформы -
т.е. увеличение налоговой нагрузки по такому имуществу.⚡️По страховым взносам - Уточнение условий применения ИТ-организациями пониженных тарифов страховых взносов в части исключения возможности искусственного завышения доли «профильных» доходов за счет операций с взаимозависимыми лицами, а также в части невозможности применения такой меры государственной поддержки организациями, не сдавшими годовую бухгалтерскую отчетность -
означает, что группам компаний, в которых есть отдельная ИТ-структура и которая учитывала в квалифицированном доходе свои внутригрупповые ИТ-сделки придется не очень сладко.⚡️КИКи и трансфертное - Увеличение размера доли участия лица в иностранной организации (с 25 до 50 процентов) для целей признания его контролирующим лицом иностранной организации и одновременно с увеличением размера доли участия лица в иностранной организации (с 25 до 50 процентов) в целях признания его контролирующим лицом иностранной организации исключается установленный в настоящее время необлагаемый порог прибыли контролируемой иностранной компании в размере 10 миллионов рублей, наличие которого на начальном этапе носило временный адаптационный характер -
тут снова понятно, что речь об увеличении налогов для КИКов.⚡️Снова КИК - законодательное закрепление подхода, сложившегося в правоприменительной практике, в соответствии с которым контроль над организацией, осуществляемый лицом единолично, приравнивается к участию этого лица в организации в доле, составляющей 100 процентов.
Текст законопроекта
по ссылке. Когда выйдет окончательная редакция поправок, разберем.