




Считаем выгоду от накопительных счетов(нс) 💰
Целый год мы ежемесячно вносили досрочные погашения по ипотеке, но в один момент ключевая ставка стала расти и делать это стало невыгодно.
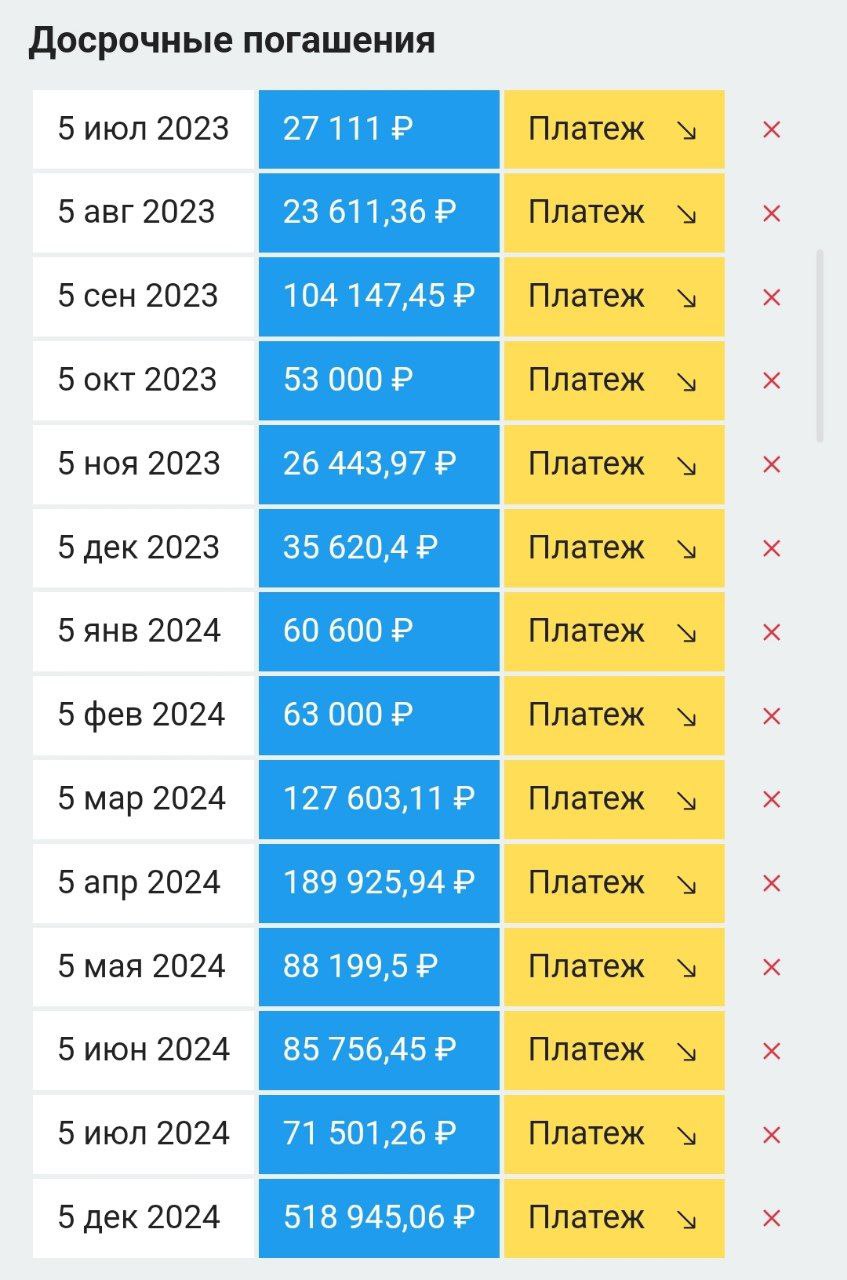
С июля 2024 года мы начали копить деньги на накопительных счетах и к декабрю 2024 года накопили 518945,06₽ вместе с процентами.
Если бы мы продолжали вносить ежемесячные платежи, то внесли бы 502949,39₽
и потеряли бы 15995,67₽ накопленных процентов.
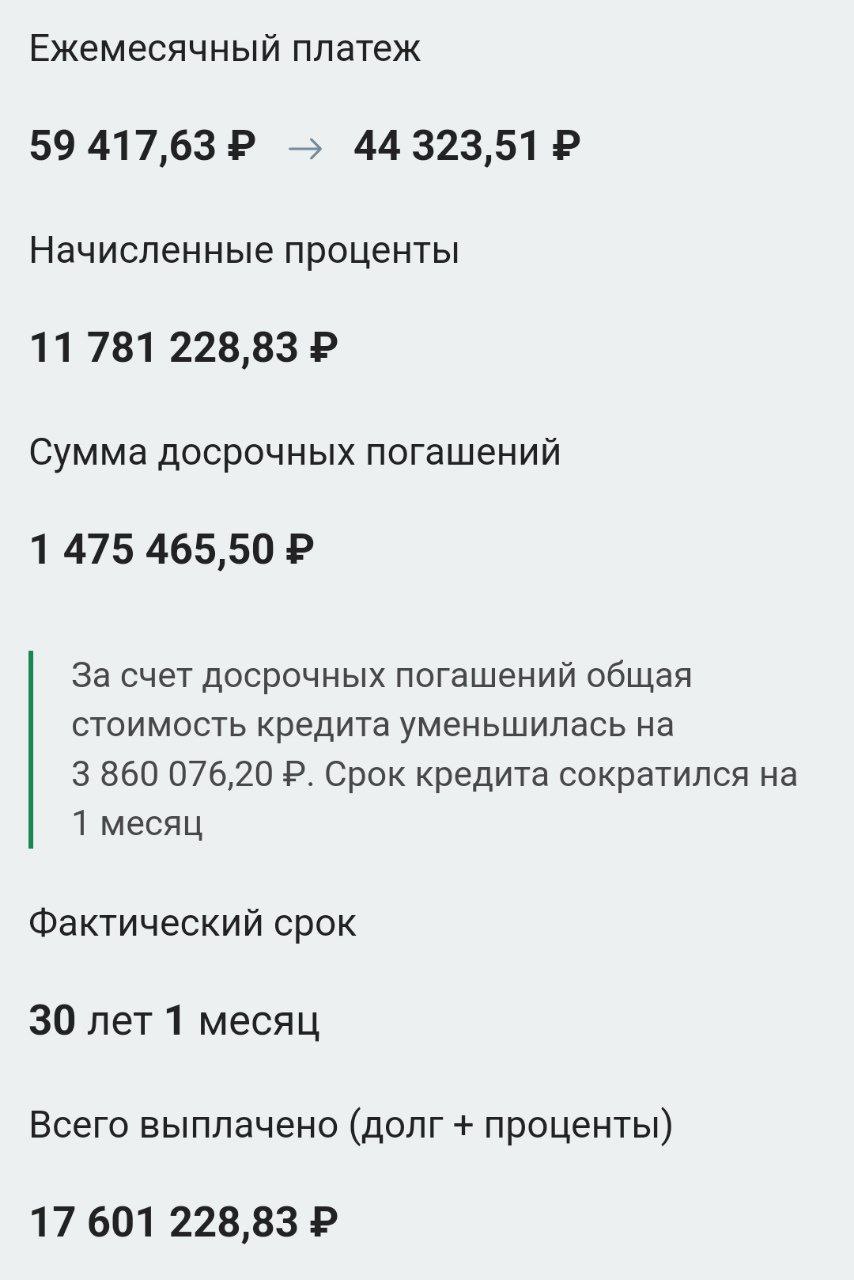
На скринах 1 и 2 показаны наши реальные графики. Мы 5 месяцев копили деньги на НС и в декабре внесли всю сумму на досрочное погашение.
На скринах 3 и 4 я посчитала суммы, которые мы бы могли ежемесячно вносить на досрочное погашение.
Из расчётов мы видим, что 15995,67₽ накопленных процентов уменьшили начислисленные проценты на 32760,09₽ (11813988,92₽
−11781228,83₽).
А платеж по ипотеке уменьшился на 166,9₽ (44 490,41−44 323,51).
Вроде бы и не очень большие суммы, но просто так их нам никто не даст и они уменьшили наш долг без особых усилий с нашей стороны 😈