


🧒Инвестиции в Лукойл.
Почему даже при плохой коньюктуре сектора очень важны действия менеджмента?
Для примера возьмём Лукойл, бумагу нефтянного сектора. Не удивительно, что в текущей ситуации вся нефтяная отрасль показывает очень слабые результаты. Стоимость нефти и стоимость рубля просто не позволяют им показывать хоть какие-то результаты.
Как следствие, в последнем отчёте Лукойла выручка снизилась на 17%, чистая прибыль вообще в половину меньше.
Но даже при таких вводных по всему сектору, грамотные действия менеджмента делают бумагу интересной.
У Лукойла за прошлые периоды скопилась большая кубышка, в размере более 1 трлн рублей, часть они пустили на дивиденды, а часть пустили на байбек.
Компания выкупила чуть больше 90 млн акций, сам выкуп вызывает вопросы, т.к. провели они их по завышенной цене, и скорее всего выходил крупный инвестор, но сейчас не об этом.
Компания, выкупив значимый объем бумаг, во-первых не будет их учитывать при принятии решений по дивидендам, а во-вторых, планирует сделать погашение большей части выкупленных бумаг, а именно 76 млн акций.
При этом всего акций у Лукойла 693 млн, если они погасят 76 млн бумаг, они уменьшат почти 11% капитала. Т.е. при том же соотношении будущих показателей наша потенциальная доля в Лукойле поднялась на 11%, соответственно поднимутся и дивиденды.
Ну и как пример, что из этого получилось.
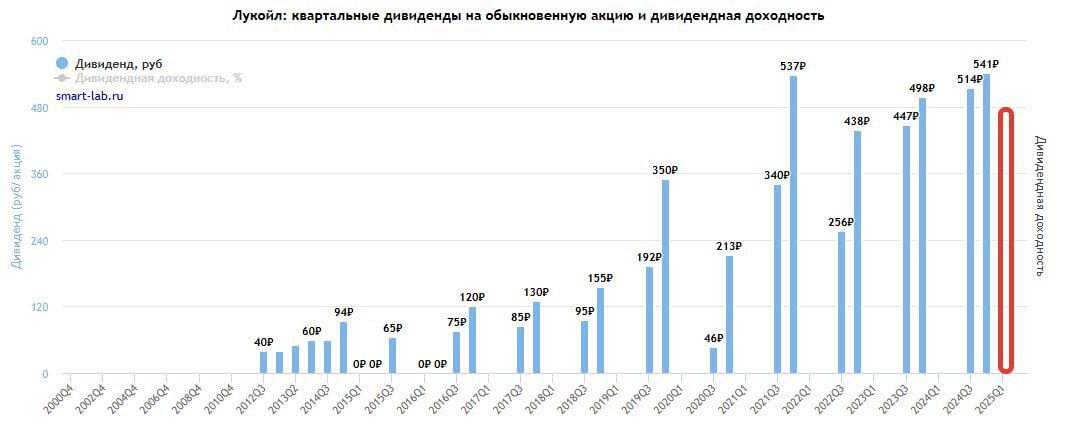
Лукойл, при откровенно слабых результатах за 1 полугодие 2025 года, но с учётом погашения 76 млн бумаг, может направить на дивиденды в районе 450-480 рублей на акцию.
Для сравнения, посмотрите на прошлые выплаты. Да, они чуть ниже рекордных показателей, но вы же помните, что сейчас отчёт крайне слабый. Вот именно тут и кроется основной плюс Лукойла, менеджмент готов делиться с акционерами, хотя в очередной раз подчеркну, к самой сделке очень много вопросов.
Ну и конечно, нельзя не отметить, что Лукойл улучшит свои результаты достаточно сильно с ростом курса валюты. Поэтому выйти по итогам 2025 года на 15% дивидендную доходность для Лукойла более чем реально.
#лукойл
Видео по Лукойл в формате #shorts на ютуб: https://youtu.be/AxrhpfMAvrc?si=jqAPtkC1cWMJ249-