


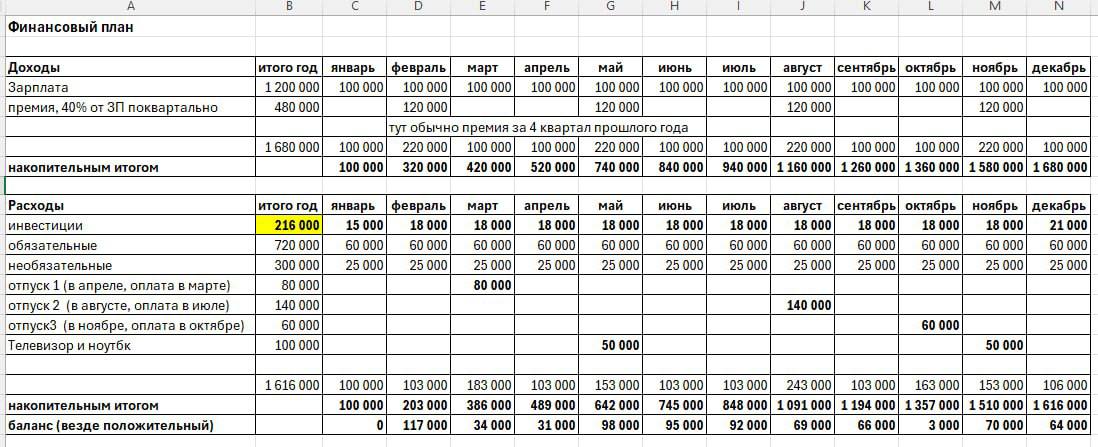
🔊Финансовый план на 2026 год
⏺Давайте еще раз пройдемся по пунктам составления финансового плана на 2026 год. Выделите себе 1–2 часа времени и подумайте, чего вы хотите в этом году: сколько денег заработать, что хотите купить, куда съездить в отпуск. Много планов не стройте — это ведь всего лишь год, а не 5 лет.
👉Начните с основного: распишите доходы и расходы, спланируйте отпуск и крупные покупки, а также то, сколько вы будете откладывать (копить, инвестировать).
Конечно, во время составления годового плана могут возникнуть отличные идеи по покупке чего-то очень нужного, но дорогого. Не бросайте эти идеи: запишите их отдельно, а позже сделайте по ним отдельный расчет и составьте план на 5–10 лет. Затем этот план используйте как основу при составлении годового.
Итак, приступим.
▶️Часть 1. Подготовка
Для начала приготовьте ручку или карандаш, тетрадь или несколько листков бумаги и час свободного времени. Да, придется подумать, поразмышлять, пофантазировать и попланировать.
▶️Часть 2. Доходы
Годовые доходы складываются из ежемесячных поступлений: зарплаты, премии, процентов по банковским депозитам, доходов от аренды гаража или квартиры, доходов от сделок или продаж товаров и услуг, если вы ИП.
Берем базовый пример с зарплатой и премией.
Доход:
⏺Зарплата: 100 000 руб. в месяц × 12 = 1 200 000 руб.
⏺Возможный доход — премия 40% от годового дохода: 1 200 000 × 40% = 480 000 руб.
⏺Других источников дохода нет.
Итого годовой доход может составить от 1 200 000 руб. до 1 680 000 руб.
▶️Часть 3. Расходы
Тут обычно нам хочется всего и побольше… Из-за этого и образуются долги и кредиты. Но не будем о грустном! Если составить правильный финансовый план или годовой бюджет, то на всё хватит, и появится ощущение достаточности и комфорта.
Важная часть — инвестиции. Хотя они и относятся к расходам, на самом деле это вложения в ваше будущее. Запланируйте как минимум 10% от зарплаты и 20% от премии — это будет от 10 до 18 тысяч в месяц или от 120 000 до 216 000 рублей в год.
Крупные статьи затрат:
⏺Ежемесячные обязательные расходы: еда, квартплата, проезд на городском транспорте, интернет, мобильная связь, корм для животных (если есть), одежда — примерно 60 тыс. руб. в месяц или 720 тыс. руб. в год.
⏺Ежемесячные необязательные: прогулки, подарки, такси, прочие траты — 25 тыс. руб. в месяц или 300 тыс. руб. в год. Обратите внимание — сумма существенная!
⏺Отдых/отпуск: Обычно это три отпуска: 1 неделя — 2 недели — 1 неделя. Отдых у всех разный, поэтому планируйте под себя и свой бюджет. В целом под любой бюджет можно подобрать интересный вариант. Тут важно определиться с датами, хотя бы с месяцем. Если все бронировать заранее, то можно получать скидки за раннее бронирование. Если у вас есть возможность быстро «сорваться» в отпуск, то для вас подойдут «горящие» путевки.
⏺Крупные покупки: телевизор, холодильник, ноутбук — условно 50–60 тыс. руб., включаем из премиальных.
▶️Часть 4. Практика
К этому посту прилагается шаблон финплана в Excel. Вам нужно его открыть, сохранить на своем компьютере и заполнить.
В табличке-шаблоне после доходов и расходов я подсчитал суммы накопительным итогом — чтобы видеть, сколько мы зарабатываем и тратим в каждом месяце. После этого выведен баланс. Если баланс минусовой, то в этом месяце нужно уменьшить траты или придется брать в долг.
Посмотрите пример: если в марте мы потратим на отпуск не 80 тыс., а 120 тыс., то нам уже не будет хватать 6 тысяч рублей, и их придется одалживать. А мы ведь учимся управлять финансами так, чтобы нам всего хватало — и мы получали от этого удовольствие.
Небольшой лайфхак: в те месяцы, когда у вас отпуск, в ежемесячных бюджетах можно снижать текущие траты на еду (как дома, так и на работе), так как этих расходов просто нет. Так появится немного свободных денег.
▶️Часть 5. Выводы
Для годового финансового плана нужны: примерные годовые доходы и расходы, ручка и листок бумаги или ноутбук с Excel — а главное, желание и время!
⏺ Бюджет: как составить
⏺ Накопления
⏺ Регулярное введение бюджета
✈️ Трудные финансы