


Финансы застройщиков - лучший пример неэффективности длительно жесткой ДКП, при которой высокая ключевая ставка (КС):
• сначала разгоняет цены через спрос на льготную ипотеку, затем - через процентные издержки;
• ограничивает инвестиции и предложение жилья в будущем;
• создает риски макростабильности в целой отрасли, перераспределяя финансовые активы без создания какой-либо true value.
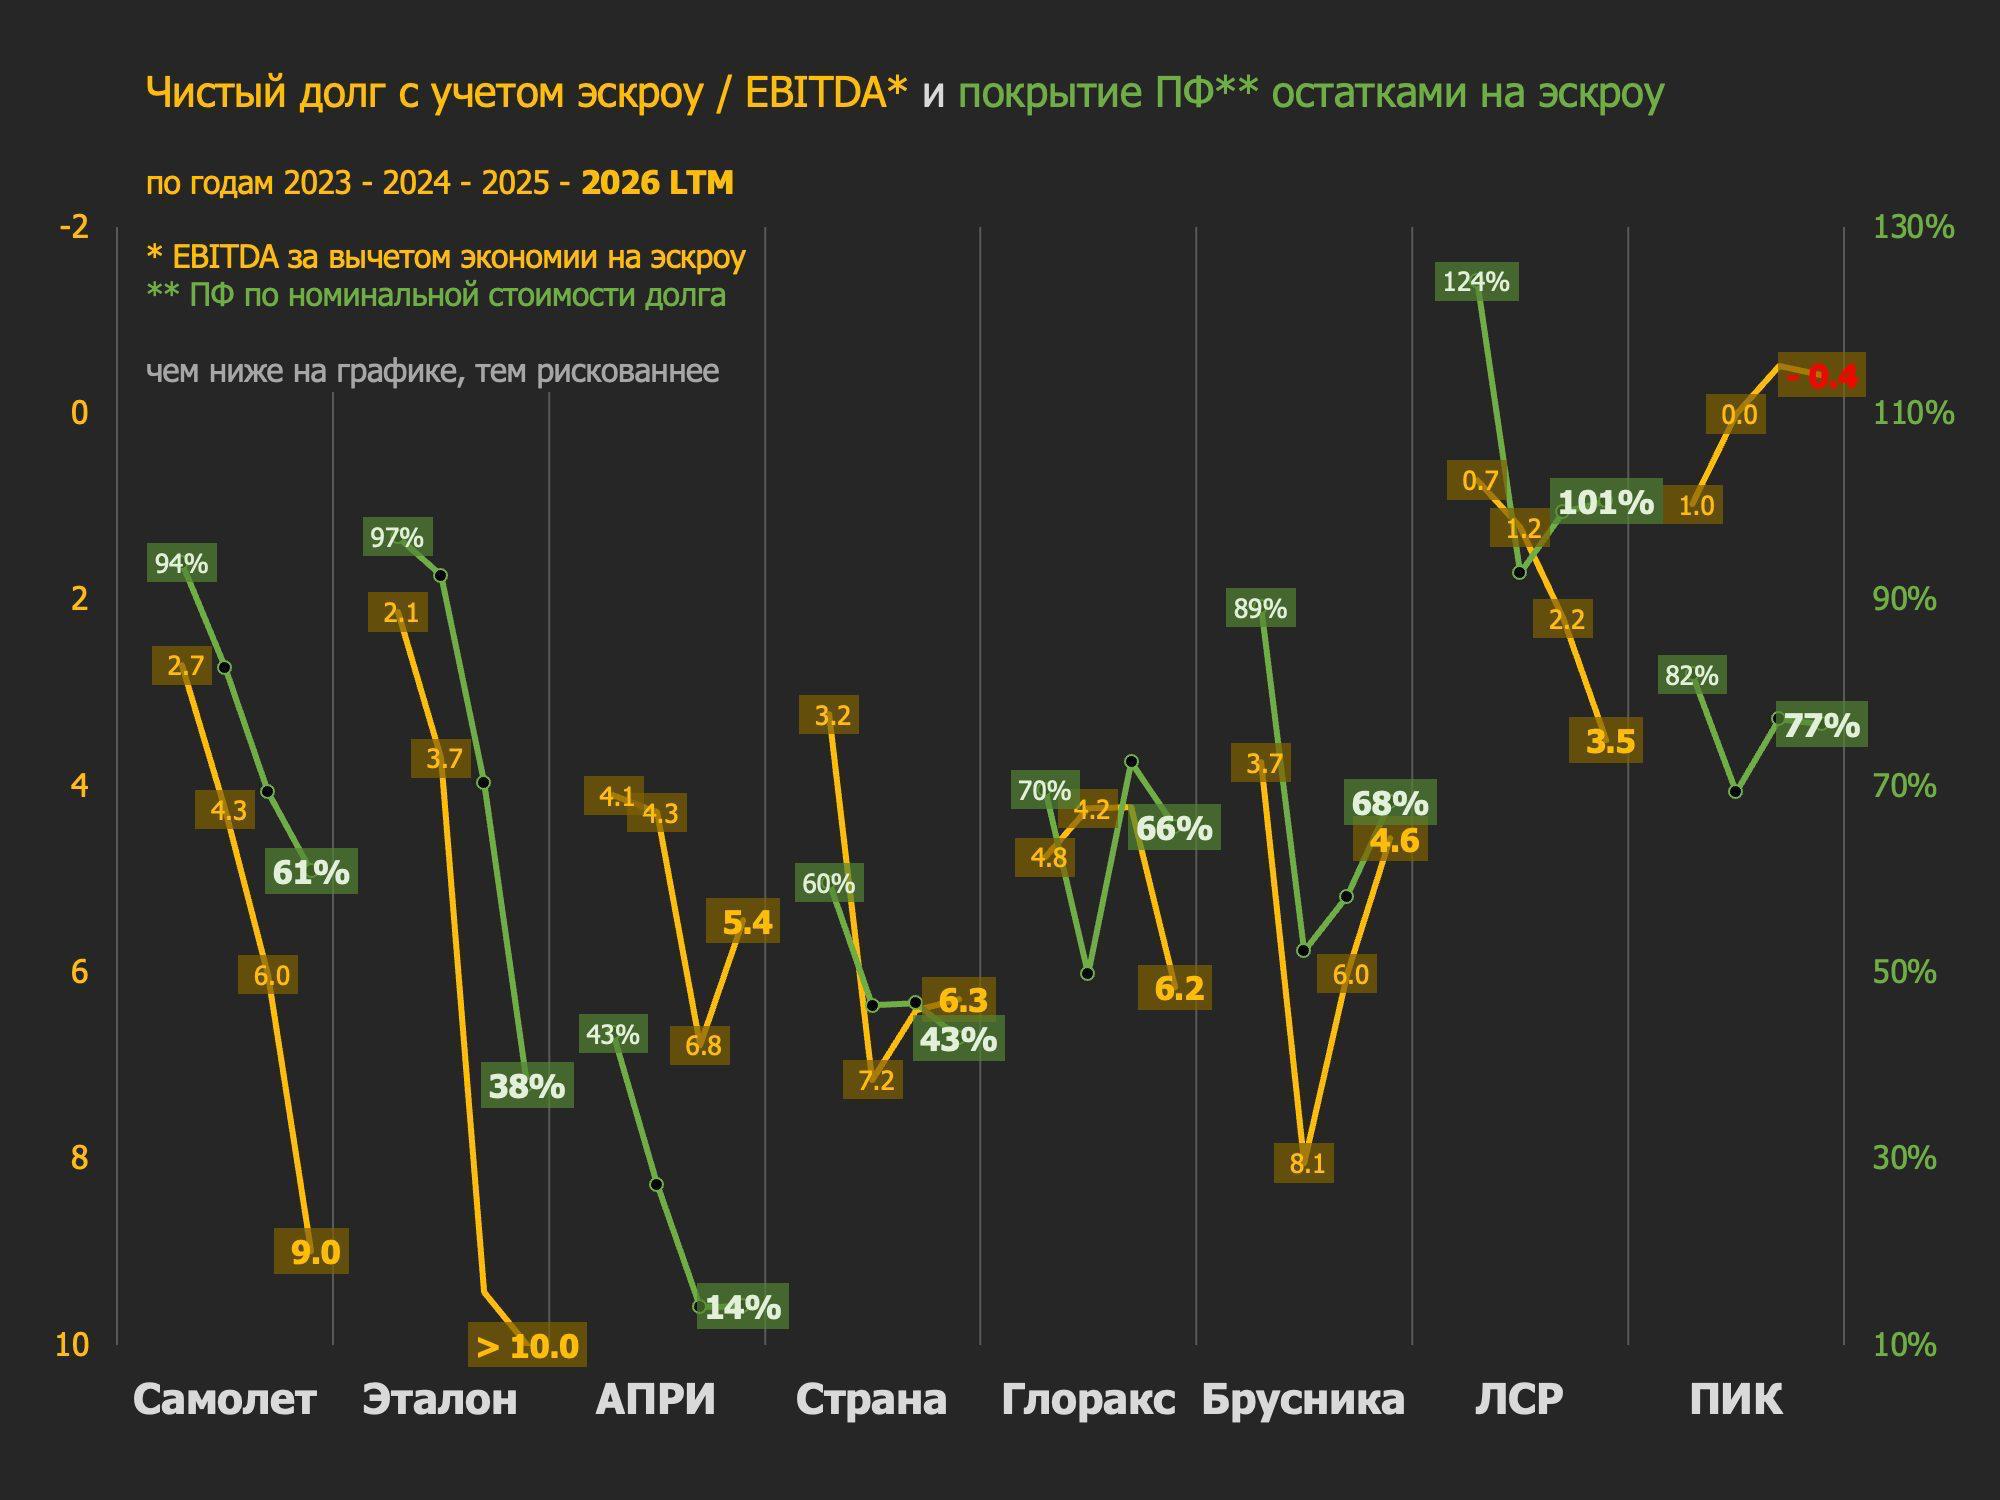
Отчетность публичных застройщиков за 6 мес. 2026 показывает, что у нас почти не осталось компаний с умеренным Net Debt / EBITDA* ниже 4-х и покрытием процентов ICR** выше 1 (кроме ПИК и ЛСР на графике 2).
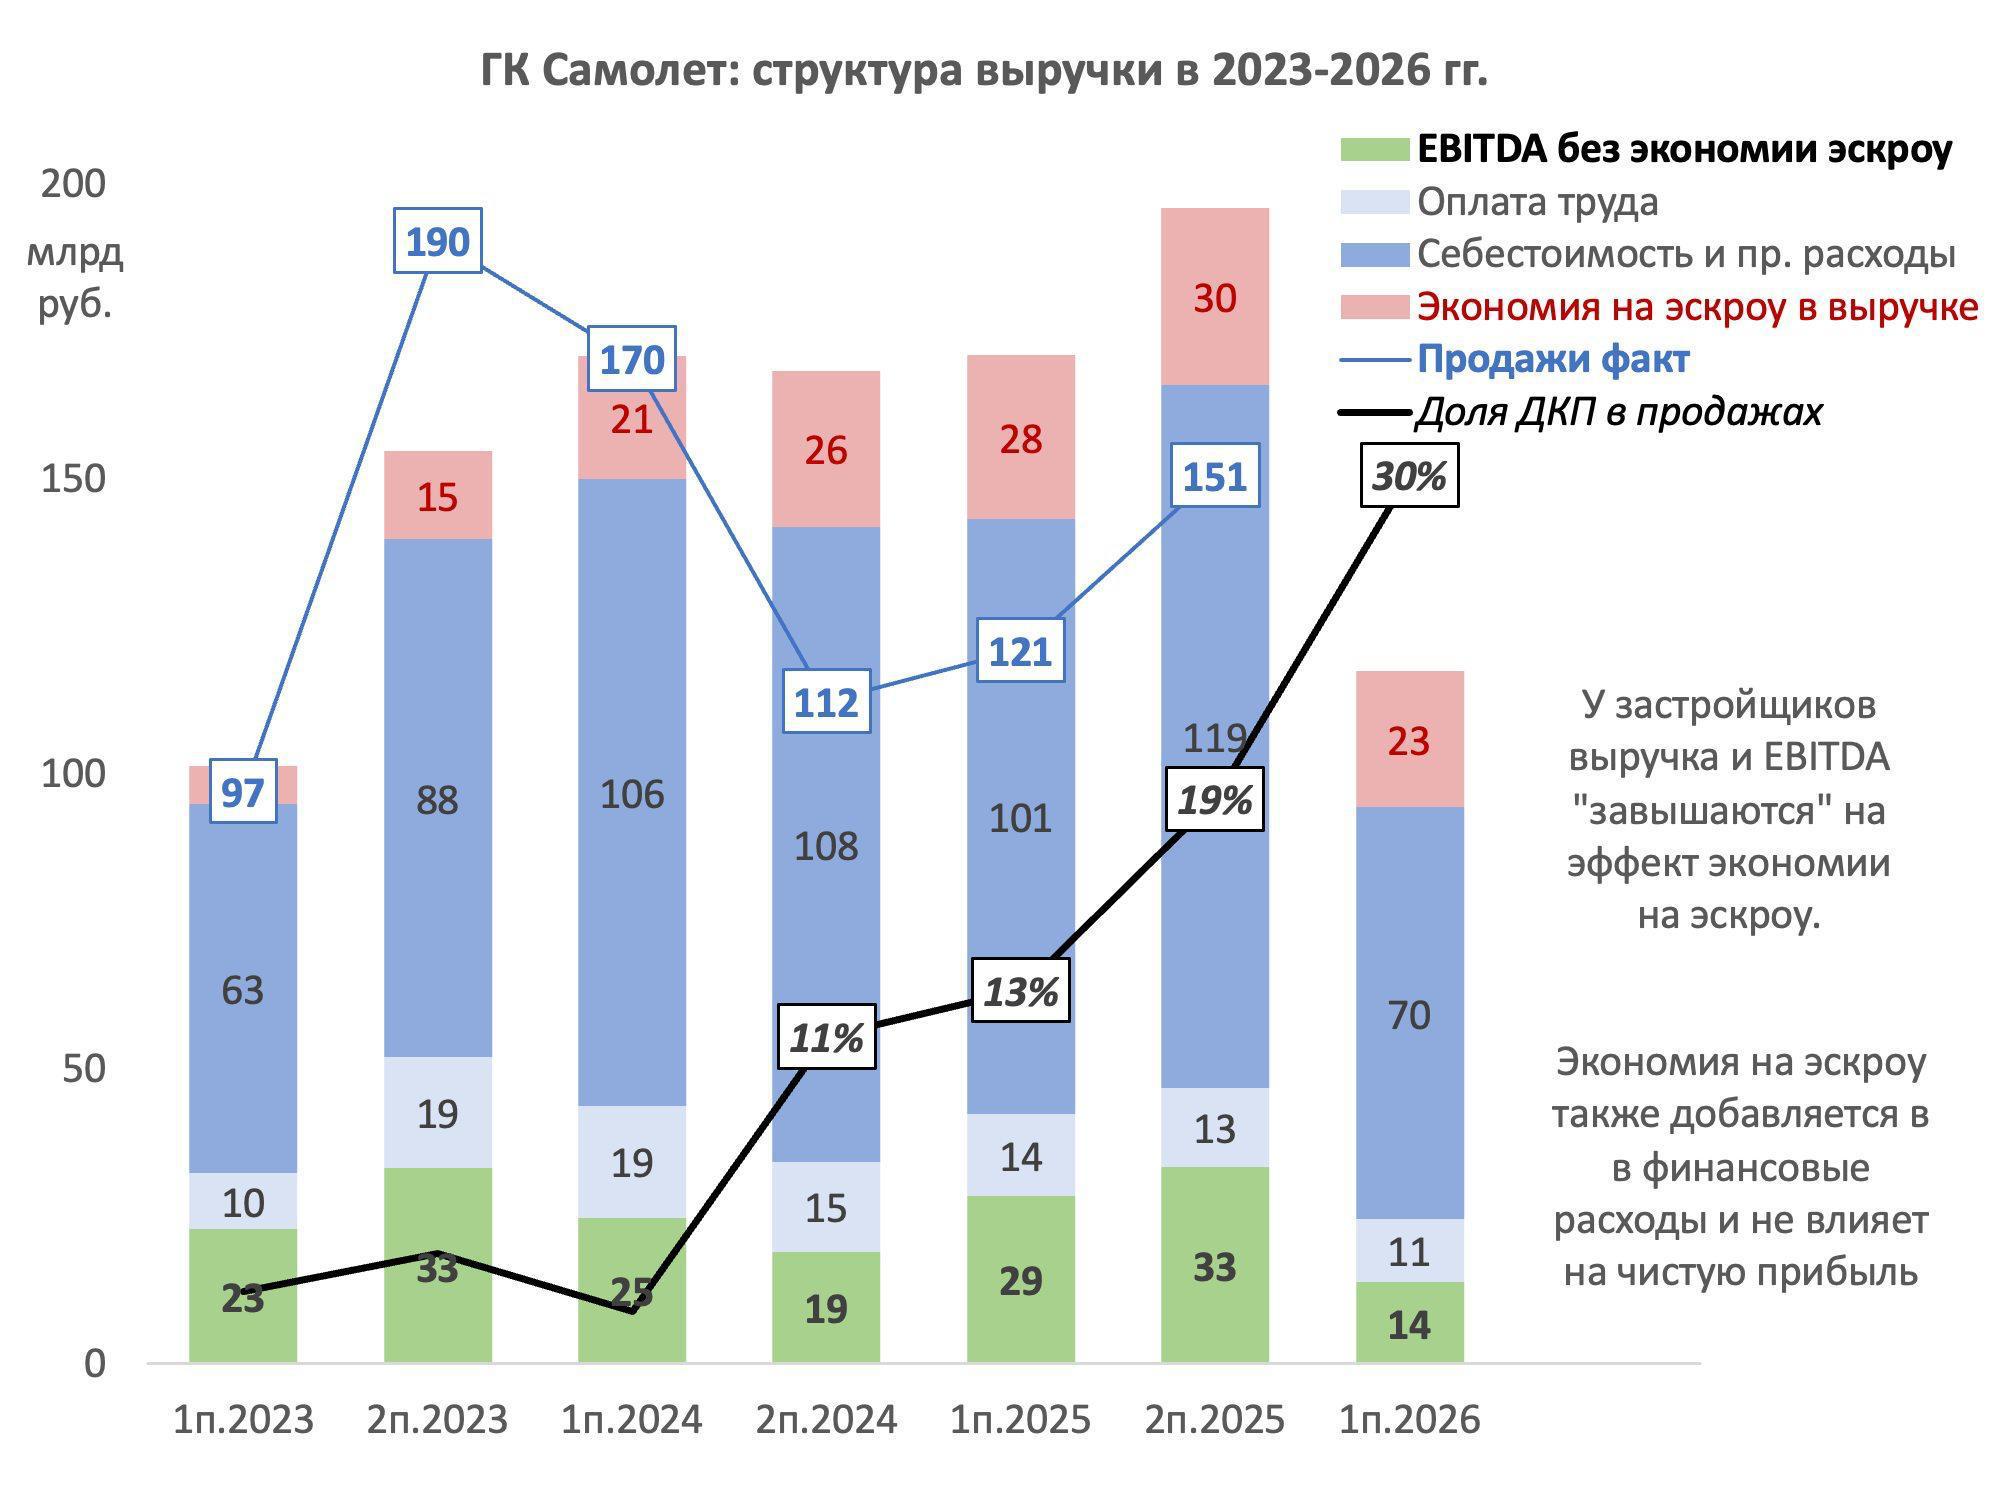
* True EBITDA - за вычетом экономии на эскроу, завышающей выручку и процентные расходы.
** True ICR - с учетом всех начисленных и капитализированных процентов без экономии на эскроу
(не видел на рынке корректного расчета EBITDA, начисленных процентов и даже покрытия эскроу - подробности готов обсудить)
Ухудшение условий семейной ипотеки грозит дальнейшим снижением покрытия эскроу и накоплением системных рисков. Банки будут вынуждены входить в капитал проектов застройщиков, чтобы вытянуть экономику для себя. Под вопросом - за счет кого!?
Владельцы акций уже потеряли Equity за счет начисленных процентов, а банки получили будущую прибыль застройщиков капитализацией процентов.
На очереди владельцы облигаций наиболее рискованных застройщиков. Их судьба в руках крупнейших банков. Либо основной бизнес застройщиков перейдет им, а владельцы облигаций останутся ни с чем, либо банки должны списать часть капитализированных процентов в обмен на доли в бизнесе.
Падение облигаций застройщиков на новостях от компании Самолет закономерно при возникновении системного риска. Впереди у компании погашение и оферта в сумме до 29 млрд в начале 2027 г. Без помощи банков или нового инвестора будет сложно.
Самолет, или "проблемы индейцев шерифа не волнуют"
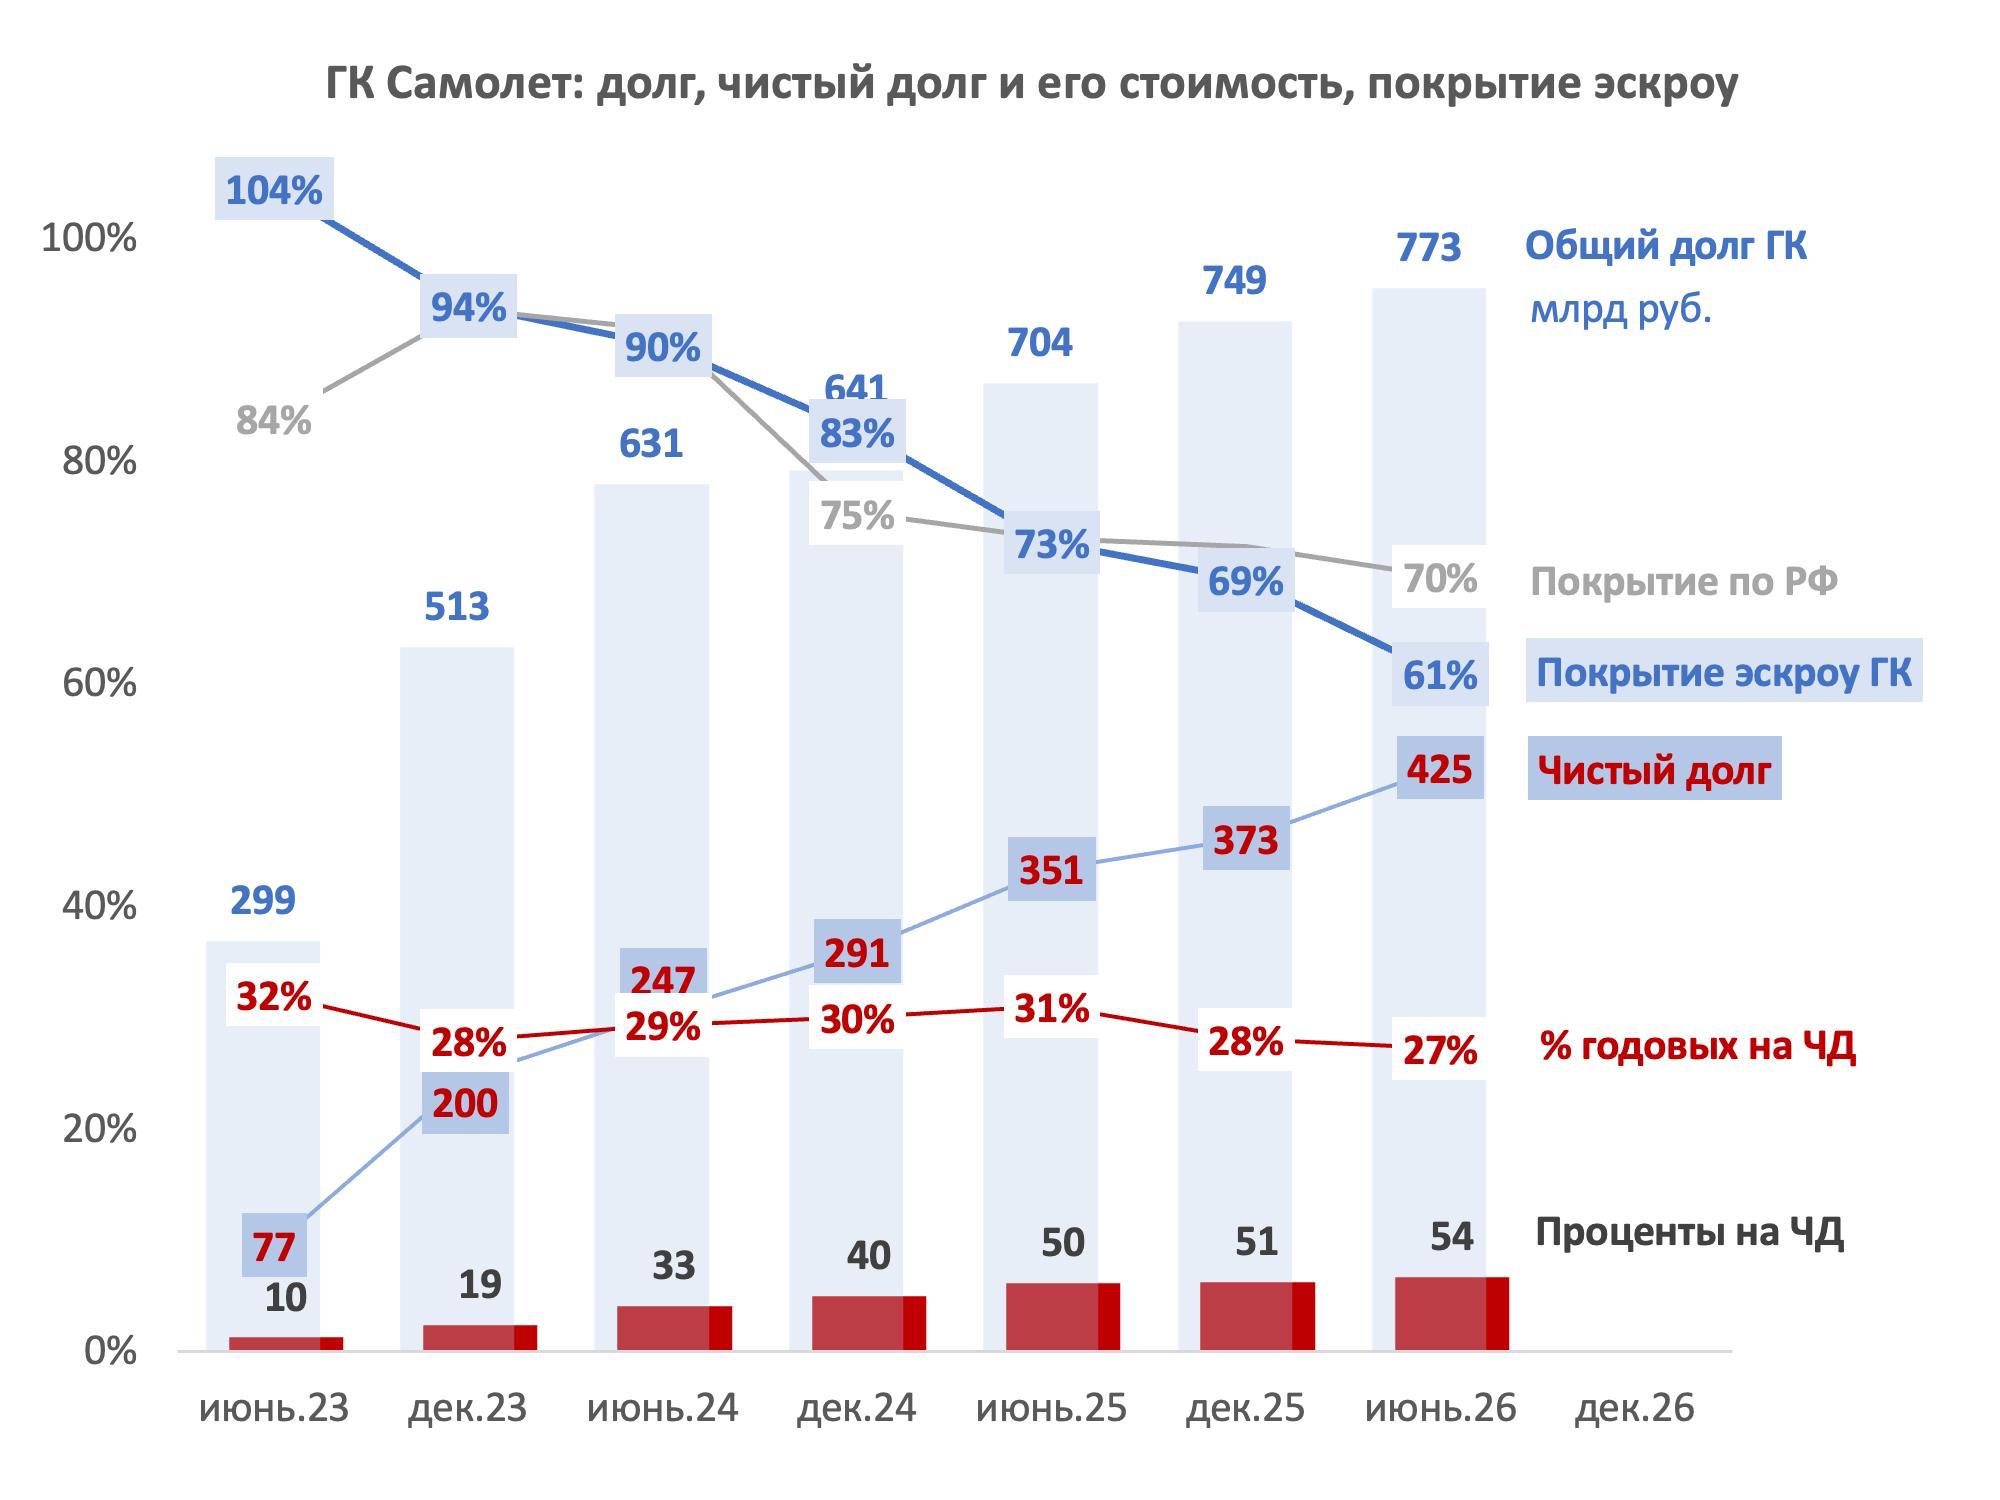
• Сумма долга достигла 773 млрд руб., включает 74 млрд по облигациям. Теперь рост долга идет исключительно за счет капитализации процентов +23 млрд за 1п.2026 г. За 3 года разница между начисленными и уплаченными процентами 121 млрд руб. осталась в долге/убытках в пассивах и запасах/себестоимости в активах.
• Чистый долг (ЧД) растет быстрее с 373 до 425 млрд в 1п.2026 за счет сокращения продаж по ДДУ и остатков на эскроу.
• Покрытие эскроу упало до 61% (338 на эскроу / 660 ПФ) - ниже среднего по рынку 70%.
• Выручка просела до 117 млрд -31% за 1п.2026. Она технически завышена на 23 млрд экономии на эскроу. В чистой выручке до 30% относится к продажам по ДКП после ввода жилья (признается в момент времени).
• Компания начислила за год 105 млрд процентов на чистый долг по средней ставке 27% годовых при true-EBITDA в 2 раза ниже (47 млрд). Покрытие процентов 0,5 (0,3 за 1п.2026). Больше половины процентов капитализируется и откладывает проблемы на будущее, которое быстро приближается.
Аналогичная ситуация у всех с низким покрытием эскроу.
#аналитика
ПФ вдвойне зависит от КС
Банк России считает проектное финансирование (ПФ) застройщиков квази-льготным и независимым от ключевой ставки (КС), ориентируясь на среднюю ставку по ПФ (10%). Кто-то должен объяснить регулятору, что это не так.
Ставка по ПФ - разность между стоимостью кредита (допустим КС+4%) и платой за бесплатные остатки на счетах эскроу (КС-1%). Когда покрытие ПФ остатками на эскроу снижается со 100% до 70%, средняя ставка по ПФ вырастает с 5% до 10%, но все процентные расходы - в разы. На чистый долг по ПФ застройщики начисляют гораздо больше (18*1-13*0.7)/0.3=30% годовых при КС=14%.
Капитализация % увеличивает себестоимость и цены.
Надеюсь, что кейс Самолета станет фактором для изменения отношения ЦБ к рискам финансовой стабильности, которые пока приносятся в жертву мнимой борьбе с инфляцией.
💡При росте кредита ниже ставки процента, ставка уже не ограничивает инфляцию, а с учетом ухудшения финансов производителей становится проинфляционной. Можно проецировать состояние строительной отрасли на всю экономику. Разница одна - вся экономика будет устойчивее к высокой ставке дольше из-за меньшей зависимости от кредитных отношений.
@truevalue