


И снова Самолет
Абсолютно легендарная компания:
- проводит оферту и выплачивает 16 ярдов владельцам облигаций
- выпускает бумаг на 5
- просит господдержки на 50 ярдов
Нетто +39 млрд руб. в компанию (возможно, зайдет)
В ноябре 2024 года мы писали:
В чем риски?
1. Неадекватные темпы роста
Компания невероятно агрессивно наращивала земельный банк и объемы строительства, что по итогу их проекты просто некому достраивать. Это общая проблема рынка, но Самолет ощущает ее сильнее остальных
В результате, по данным ЕРЗ, с нарушением срока ввода сейчас строится 1.2 из 4.7 млн квадратов. 25.5%… ЧЕТВЕРТЬ (сори за капс).
В итоге проекты не достраиваются, эскроу не раскрывается, ликвидность заперта, а еще и спецставку банку платить.
2. GR
Рекордные задержки вводов совпали с отменой моратория на штрафы за задержку ввода. Трудно сказать, как сильно это ударит по компании, но весь лоббистский ресурс должен быть направлен на законодательное смягчение результатов отмены этого моратория.
3. Дорогой земельный банк
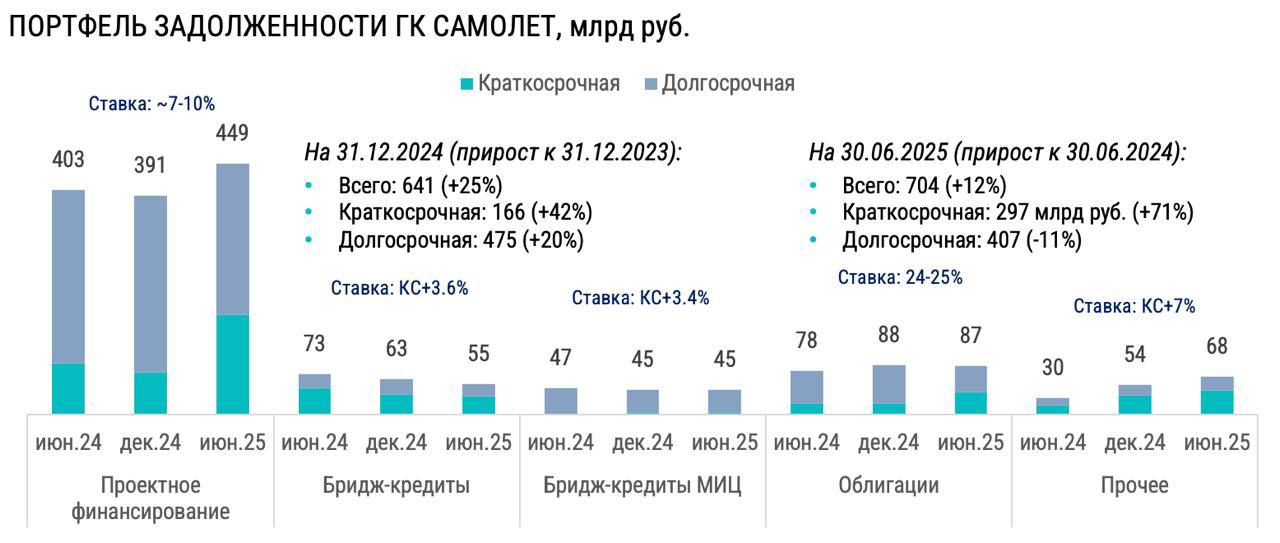
Пользуясь щедростью банков, Самолет скупал земельные участки по высокой цене на заемные (см. Структуру долга).
Знаете, почему не надо покупать землю на заемные? Потому что земля не генерит денежные потоки, на ней нужно что-то построить сперва, а у нас… см. п. 1
Оценочно, ежегодная стоимость обслуживания кредитов, не являющихся проектным финансированием и облигаций составляет около 45-55 млрд руб./год (что-то капитализируется), что меньше суммы запрошенной господдержки
Компания пытается продавать землю, но ее же нужно как-то продать без убытка в PnL, то есть по цене приобретения плюс капитализированные проценты, а кому сейчас нужна дорогая земля?
4. Себестоимость
В отличие от ПИКа, у Самолета нет возможности жестко контролировать себестоимость строительно-монтажных работ.
5. ужесточение макропруденциальной надбавки на кредитование крупных заемщиков
Это новый риск, который отрезал Самолет от привычного способа закрыть дыру ликвидности корпоративным долгом. надо сказать, мера жесткая для многих компаний
📊При этом с продажами все очень даже неплохо. Посмотрите на ажиотаж в семейной ипотеке. По операционному отчету продали как в 2024, что при сопоставимом портфеле вполне ок. Покрытие долга деньгами на эскроу на 30.06.2025 было сопоставимо с общерыночным уровнем 73%, а потом пошли продажи, т.е. явно стало лучше.
Просто легенды
@unexpectedvalue
Абсолютно легендарная компания:
- проводит оферту и выплачивает 16 ярдов владельцам облигаций
- выпускает бумаг на 5
- просит господдержки на 50 ярдов
Нетто +39 млрд руб. в компанию (возможно, зайдет)
В ноябре 2024 года мы писали:
Вероятность дефолта по любым обязательствам до конца 2025 года крайне мала. Риски растут, начиная с 2026 года
В чем риски?
1. Неадекватные темпы роста
Компания невероятно агрессивно наращивала земельный банк и объемы строительства, что по итогу их проекты просто некому достраивать. Это общая проблема рынка, но Самолет ощущает ее сильнее остальных
В результате, по данным ЕРЗ, с нарушением срока ввода сейчас строится 1.2 из 4.7 млн квадратов. 25.5%… ЧЕТВЕРТЬ (сори за капс).
В итоге проекты не достраиваются, эскроу не раскрывается, ликвидность заперта, а еще и спецставку банку платить.
2. GR
Рекордные задержки вводов совпали с отменой моратория на штрафы за задержку ввода. Трудно сказать, как сильно это ударит по компании, но весь лоббистский ресурс должен быть направлен на законодательное смягчение результатов отмены этого моратория.
3. Дорогой земельный банк
Пользуясь щедростью банков, Самолет скупал земельные участки по высокой цене на заемные (см. Структуру долга).
Знаете, почему не надо покупать землю на заемные? Потому что земля не генерит денежные потоки, на ней нужно что-то построить сперва, а у нас… см. п. 1
Оценочно, ежегодная стоимость обслуживания кредитов, не являющихся проектным финансированием и облигаций составляет около 45-55 млрд руб./год (что-то капитализируется), что меньше суммы запрошенной господдержки
Компания пытается продавать землю, но ее же нужно как-то продать без убытка в PnL, то есть по цене приобретения плюс капитализированные проценты, а кому сейчас нужна дорогая земля?
4. Себестоимость
В отличие от ПИКа, у Самолета нет возможности жестко контролировать себестоимость строительно-монтажных работ.
5. ужесточение макропруденциальной надбавки на кредитование крупных заемщиков
Это новый риск, который отрезал Самолет от привычного способа закрыть дыру ликвидности корпоративным долгом. надо сказать, мера жесткая для многих компаний
📊При этом с продажами все очень даже неплохо. Посмотрите на ажиотаж в семейной ипотеке. По операционному отчету продали как в 2024, что при сопоставимом портфеле вполне ок. Покрытие долга деньгами на эскроу на 30.06.2025 было сопоставимо с общерыночным уровнем 73%, а потом пошли продажи, т.е. явно стало лучше.
В итоге компания, скорее всего, имеет ликвидность, чтобы расплатиться по своим долгам и в 2026 году. Но она не может эту ликвидность получить, потому что не может выполнить обязательства перед дольщиками.
Просто легенды
@unexpectedvalue