


Ванкувер заставил жить в долг!
Это не шутка 😞
Наверное, самая непонятная хрень, к которой я совершенно не был готов до переезда — это канадский банкинг 🤬. Я уже рассказывал, что тут до сих пор в ходу чеки, несмотря на то, что все понимают, что это атавизм. В таком же ходу оказалась и буквальная жизнь в долг. Но тут не уверен, что все всё понимают.
Когда вы открываете счет в канадском банке, вы открываете так называемый чекинг аккаунт. По сути, это обычный банковский счет в нашем российском понимании. На него может приходить зарплата, можете с него его еще отправить деньги на другой счет, к нему можно привязать карту. Тут и начинаются основные различия.
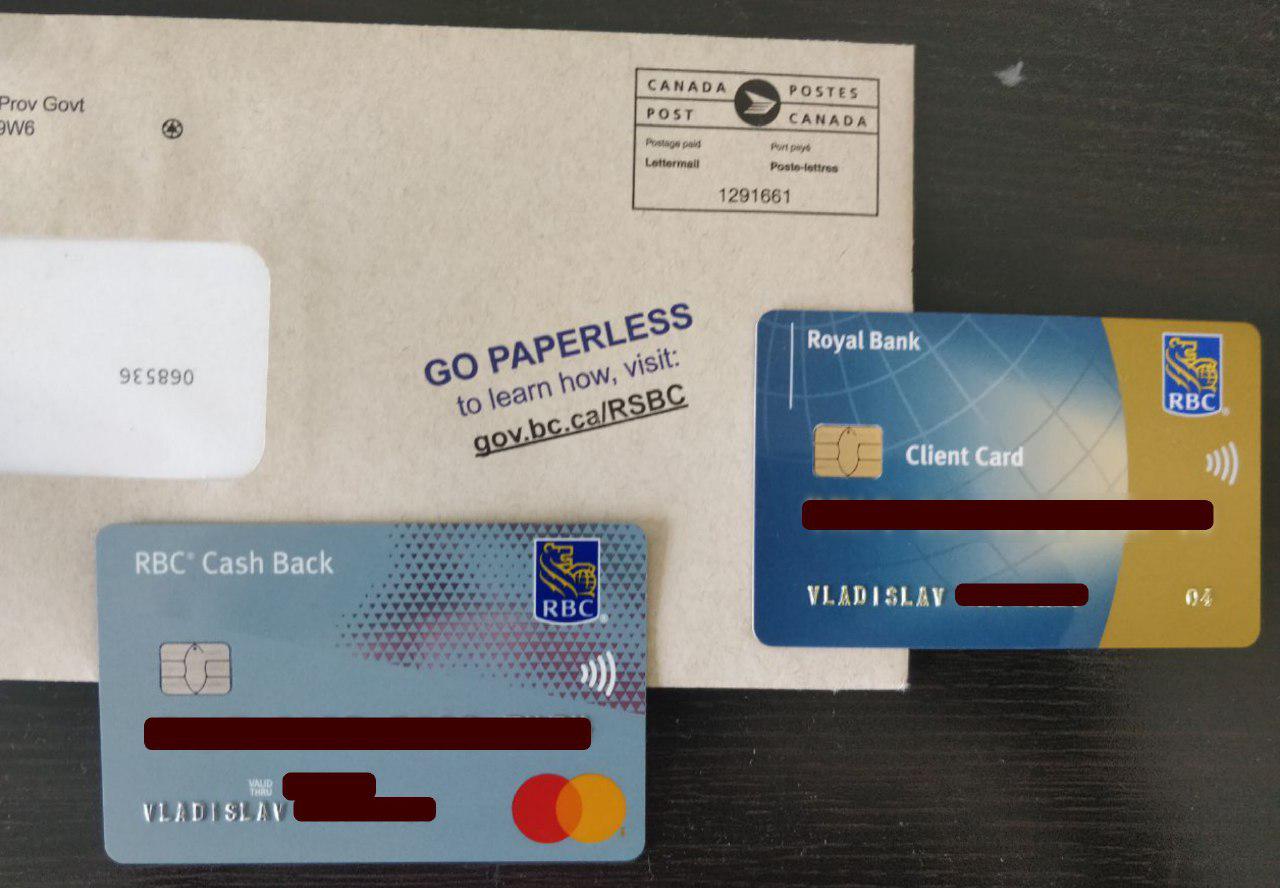
Эта карта будет не привычная нам виза или мастеркард, а interac. Можете считать это канадским аналогом карты Мир. Естественно, пользоваться такой картой за пределами Канады невозможно, плюс практически никакой интернет-магазин не принимает её к оплате, а самое смешное, что даже в общественном транспорте Ванкувера ей нельзя расплатиться 😩. Т.е. визой или мастеркардом можно "тапнуть" и пройти, а гордым владельцам интерака придется идти в терминал и покупать билет.
На этом не все. Количество транзакций у такой карты в месяц очень сильно ограничено, это обычно от 4 до 10, включая снятие наличных. Дальше надо платить. Т.е. если вы просто хотите регулярно расплачиваться вашей дебетовой картой, то, во-первых, вы не везде это сможете сделать, а во-вторых, это будет дорого. При этом это просто обычная карта без всяких бонусов, кэшбеков, миль и плюшек. Получается, вы просто терпите неудобство 👎 при пользовании своими деньгами на ровном месте, ничего не получая взамен.
Для того, чтобы получить визу или мастеркард, со всеми привычными нам возможностями, вам придется подать заявление на кредитную карту. Что мне и пришлось сделать. Особенно нелепо это выглядит, когда настраиваешь автоплатеж с чекинг аккаунта на кредитную карту. Т.е. ты продолжаешь жить по средствам, только совершаешь эту бессмысленную операцию 🤷♂️ каждый месяц или чаще.
Баланс на кредитной карте, к сожалению, никогда не отображается в реальном времени. Какие-то покупки висят, какие-то пропадают, а потом появляются, периодически даже дублируются. В итоге актуальное состояние счета можно смотреть только сильно ретроспективно. Что жутко 🥴 неудобно при учете финансов и планировании.
Местные в восторге от кредитных карт. Они писают кипятком от совсем недавно появившегося в Канаде кэшбека (вот отсталые, да?) и от безграничного количества транзакций. То, что это атрибуты любой российской дебетовой карты было сложно объяснить, а наличие процента на остаток просто сломало голову.
Возможно, у меня в голове слишком сильно засели слова родителей, о том, что — брать кредит это плохо, и я как-то не могу разделить понятия потребительского кредита и кредитной карты. Но тем не менее, каждый раз, когда оплачиваю что-то кредиткой, немного передергивает, и появляются мысли в голове о том, что происходит что-то 🙇♂️ неправильное.
Это не шутка 😞
Наверное, самая непонятная хрень, к которой я совершенно не был готов до переезда — это канадский банкинг 🤬. Я уже рассказывал, что тут до сих пор в ходу чеки, несмотря на то, что все понимают, что это атавизм. В таком же ходу оказалась и буквальная жизнь в долг. Но тут не уверен, что все всё понимают.
Когда вы открываете счет в канадском банке, вы открываете так называемый чекинг аккаунт. По сути, это обычный банковский счет в нашем российском понимании. На него может приходить зарплата, можете с него его еще отправить деньги на другой счет, к нему можно привязать карту. Тут и начинаются основные различия.
Эта карта будет не привычная нам виза или мастеркард, а interac. Можете считать это канадским аналогом карты Мир. Естественно, пользоваться такой картой за пределами Канады невозможно, плюс практически никакой интернет-магазин не принимает её к оплате, а самое смешное, что даже в общественном транспорте Ванкувера ей нельзя расплатиться 😩. Т.е. визой или мастеркардом можно "тапнуть" и пройти, а гордым владельцам интерака придется идти в терминал и покупать билет.
На этом не все. Количество транзакций у такой карты в месяц очень сильно ограничено, это обычно от 4 до 10, включая снятие наличных. Дальше надо платить. Т.е. если вы просто хотите регулярно расплачиваться вашей дебетовой картой, то, во-первых, вы не везде это сможете сделать, а во-вторых, это будет дорого. При этом это просто обычная карта без всяких бонусов, кэшбеков, миль и плюшек. Получается, вы просто терпите неудобство 👎 при пользовании своими деньгами на ровном месте, ничего не получая взамен.
Для того, чтобы получить визу или мастеркард, со всеми привычными нам возможностями, вам придется подать заявление на кредитную карту. Что мне и пришлось сделать. Особенно нелепо это выглядит, когда настраиваешь автоплатеж с чекинг аккаунта на кредитную карту. Т.е. ты продолжаешь жить по средствам, только совершаешь эту бессмысленную операцию 🤷♂️ каждый месяц или чаще.
Баланс на кредитной карте, к сожалению, никогда не отображается в реальном времени. Какие-то покупки висят, какие-то пропадают, а потом появляются, периодически даже дублируются. В итоге актуальное состояние счета можно смотреть только сильно ретроспективно. Что жутко 🥴 неудобно при учете финансов и планировании.
Местные в восторге от кредитных карт. Они писают кипятком от совсем недавно появившегося в Канаде кэшбека (вот отсталые, да?) и от безграничного количества транзакций. То, что это атрибуты любой российской дебетовой карты было сложно объяснить, а наличие процента на остаток просто сломало голову.
Возможно, у меня в голове слишком сильно засели слова родителей, о том, что — брать кредит это плохо, и я как-то не могу разделить понятия потребительского кредита и кредитной карты. Но тем не менее, каждый раз, когда оплачиваю что-то кредиткой, немного передергивает, и появляются мысли в голове о том, что происходит что-то 🙇♂️ неправильное.