Фильтр публикаций


Репост из: Пульс бухгалтера
💸 За выявленные возможности доначислить налог на недвижимость Роскадастр будет получать до 50% доначислений, сделанных ФНС

Вот такая хитрая система заработает с начала 2027 года.

Основной НПА — закон от 31.07.2025 № 344-ФЗ «О внесении изменений в статью 4 Федерального закона «О публично-правовой компании Роскадастр» и отдельные законодательные акты РФ». Он вступает в силу с 1 января 2027 года.

Сопроводительный НПА - приказ ФНС от 03.09.2025 № ЕД-7-21/764@. В нем прописан состав данных о рассчитанных и уплаченных налогах на имущество и авансовых платежах по конкретному объекту, и состав сведений, необходимых для начисления «вознаграждения» Роскадастру.

📍Как все будет работать

Регионы и муниципалитеты заключают с Роскадастром договоры на уточнение данных о недвижимости: площади, границах и других характеристиках.

С 2027 года власти будут запрашивать у ФНС информацию о начисленных и уплаченных налогах по конкретным объектам.

Если с помощью Роскадастра будут уточнены характеристики объектов, в результате чего налоги с них увеличатся, ведомство сможет получать до 50% дополнительных поступлений в региональный или местный бюджет. 🔔

📍Владельцам недвижимости - приготовиться

Финансирование Роскадастра будет идти из кармана владельца недвижимости. Именно ему придется перерасчитываться, доплачивать налог на прошлые периоды и платить больше в следующих. ⚠️

По оценкам экспертов, в первую очередь под внимание попадут частные дома, дачи, квартиры с перепланировкой, незарегистрированные пристройки, мансарды и хозпостройки. То есть, имущество физлиц.

Но не обойдут вниманием и земельные участки с неточными границами, а также всевозможные гаражи, боксы, мойки, открытые рынки и так далее. То есть, бизнесу тоже очень рекомендуется свериться с тем, что у него по факту и в ЕГРН, проверить, как он рассчитывает налоги по каждому объекту, есть ли льготы и прочее. 🧾 И постараться к 01.01.2027 привести все в соответствие реальности, возможно, что-то уточнить или доплатить.

💓 Пульс бухгалтера


👩‍💻 Всё к этому и шло. Цифровизация, контроль и учёт.

✅ Несколько лет назад я потратила много сил, чтобы исправить ошибку кадастра в части не верно отображенной общей площади моего дома после перепланировки.

В ФНС Росреестр передавал цифру меньше, чем была по факту и в техплане. Пришлось наводить мосты между кадастром и росреестром, чтобы исправили ошибку на основании существующих документов.

Сейчас я спокойна. Мне не придётся доплачивать налоги.👌

А вам рекомендую проверить, всё ли у вас хорошо? Может пора привести документы в порядок? ⬇️


Репост из: ИП на УСН / АУСН / ПСН
Несоответствие ОКВЭД стоило предпринимателю свыше 1,4 млн рублей — налоговая пересчитала весь доход

Предприниматель лишился права на ПСН после того, как налоговая установила несоответствие между патентом на автоперевозки и фактическими услугами по вывозу ЖБО, что повлекло значительные доначисления и штрафы.

УФНС по Амурской области сообщило о случае, когда предприниматель получил патент на перевозку грузов автомобильным транспортом, но фактически оказывал услуги по вывозу жидких бытовых отходов. По классификации ОКВЭД эти виды деятельности относятся к разным кодам: грузоперевозки — 49.41, вывоз ЖБО — 37, и последний не подпадает под ПСН по автотранспортным услугам.

Несоответствие подтверждено письмами Минфина и Минэкономразвития Амурской области. Из‑за неправильного применения патента весь доход предпринимателя за 2025 год был переведен на упрощенную систему налогообложения, что привело к доначислению налогов более чем на 1 млн рублей и штрафу свыше 400 тыс. рублей. Об этом сказано на сайте ФНС.

Налоговая служба подчеркивает: корректность применения ПСН напрямую зависит от точного совпадения фактического вида деятельности с тем, который указан в патенте. ОКВЭД определяет, можно ли применять патентный режим к конкретной работе.

Ведомство рекомендует предпринимателям заранее уточнять спорные ситуации в налоговом органе, чтобы избежать доначислений, штрафов и перевода на иной налоговый режим.


Патент не такая простая система, как кажется на первый взгляд.⬇️


Репост из: Новости ФНС России
ФНС предупредила о возможной замене касс из-за форматов фискальных документов

ФНС напоминает: под фискальными данными понимают информацию о хозяйствующем субъекте — юрлице либо индивидуальном предпринимателе, обслуживающей его кассовой технике, а также о каждом расчете, включая продажу, возврат средств и корректировку. Эти сведения аппарат ККТ преобразует в защищенный вид и направляет в налоговую службу не напрямую, а через оператора фискальных данных. Сами форматы фискальных документов представляют собой утвержденные стандарты: они задают перечень обязательных сведений, а также порядок их формирования, отправки и сохранения.

На текущий момент востребованы три модификации ФФД: 1.05, 1.1 и 1.2. Их возможности различаются, что закреплено приложением 2 к приказу ФНС России от 14.09.2020 № ЕД-7-20/662@. Версия 1.05 обладает урезанным набором функций — например, в ней отсутствует формат чека, предназначенного для исправления ошибки. Она создавалась как промежуточное звено между 1.0 и 1.1, поэтому ею могут пользоваться организации сферы услуг и те, кто торгует немаркированной продукцией.

В планах — прекратить поддержку ФФД 1.05 и 1.1 и оставить исключительно 1.2. Предполагается, что новшества начнут действовать с 1 марта 2027 года. Если касса способна работать на более новых версиях, потребуется обновить прошивку и программное обеспечение. Когда оборудование не поддерживает 1.1 или 1.2, придется купить другую модель ККТ и программное обеспечение под нужный формат. Проверка доступна в реестре ККТ ФНС России: нужно найти свою модель и посмотреть столбец 1.2 в графе о поддерживаемых версиях форматов фискальных документов согласно приказу ФНС России от 14.09.2020 № ЕД-7-20/662@. Значение «ДА» говорит о возможности настроить кассу на актуальную версию, «НЕТ» о необходимости приобретения нового аппарата. Переход на 1.2 предполагает обновление прошивки и кассовой программы; изменения могут иметь технические особенности и сказаться на передаче сведений в ФНС России. Актуальные требования и порядок действий стоит уточнять у официальных источников или в службе поддержки.


🤓 Есть у меня "любимая" налоговая.

Люблю я её за абсолютно безграмотные требования.🫣

Каждый раз инспекторам в ответах на требования приходится разъяснять какие-то простые истины. Причём это уже не единичный случай.🤷‍♀

Обидно, что тратится время на ерунду в связи с тем, что инспекторы не обладают необходимыми знаниями.😢

Вот вам очередной шедевр. Предлагают убрать в декларации вычеты по НДС, в связи с тем, что ИП селлер, работая с маркетплейсом применяет УСН с НДС с пониженной ставкой 5%.

Какое ваше мнение, могут быть вычеты НДС с кодом операции 17 в разделе 8 в декларации ИП в таком случае?🧐
Делитесь в комментариях.⬇️


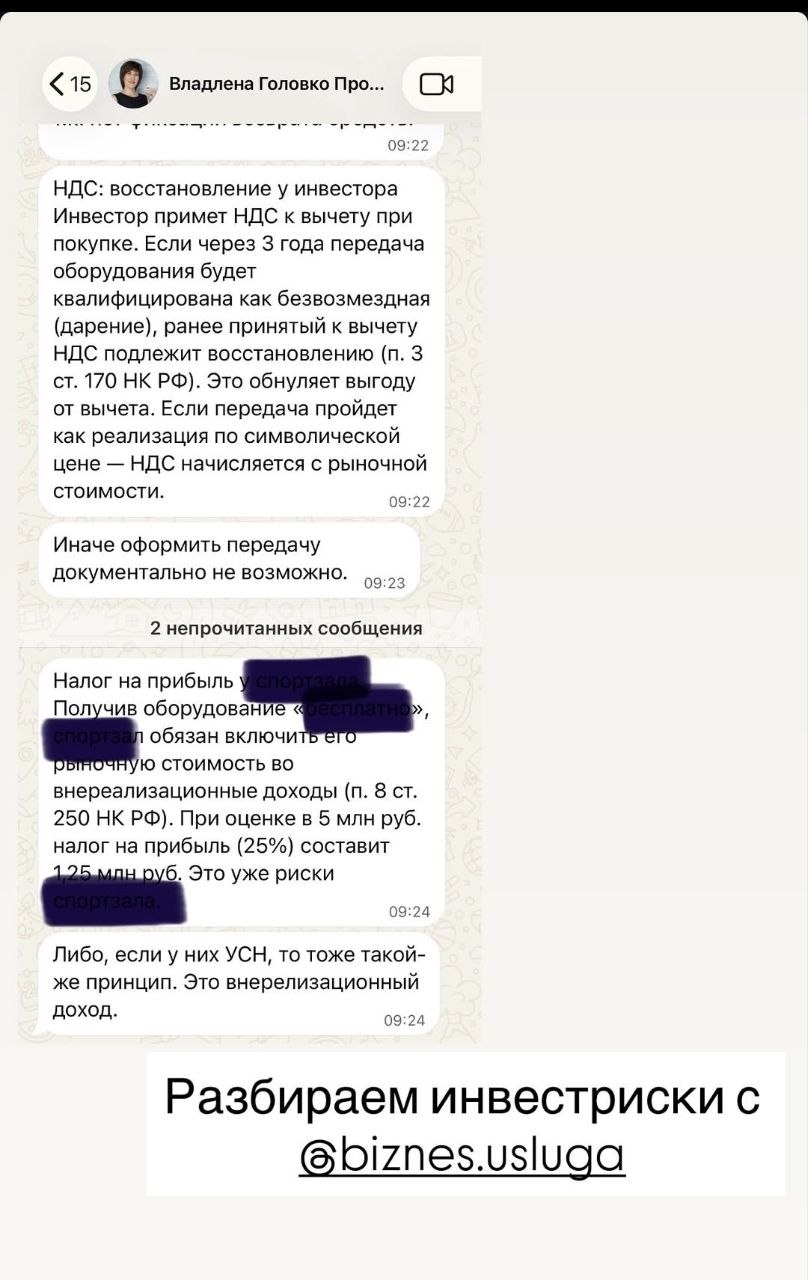
⏺ В последнее время частенько разбираю различные налоговые схемы, насколько они безопасны именно инвесторам.

На этой неделе тоже был один такой случай, когда схема не слишком удачная для инвестора.🙅‍♀


Всё верно.
Если по итогам второго и каждого последующего финансового года чистые активы оказываются меньше уставного капитала, компания обязана: 
уменьшить уставный капитал до уровня чистых активов (но не ниже минимального размера — 10 000 руб. для ООО), либо
ликвидироваться.

В противном случае процедуру принудительной ликвидации запустит ФНС.

Ранее существовал временный мораторий на принудительную ликвидацию, он был введен Федеральным законом от 08.03.2022 № 46-ФЗ (статья 35). Однако он не продлевался на 2025–2026 годы. Эта норма была рассчитана строго на отчетные период для ООО — по итогам 2022 года.

Ну и вишенка на торте: у данной организации есть в собственности земля и здание! Которые никак не отражены в балансе.🤷‍♀

А теперь давайте порассуждаем, какие последствия для такой организации возникнут, если ФНС проведёт принудительную ликвидацию по причине отсутствия чистых активов.

Имущество юридически зависает. Оно принадлежит несуществующему лицу.

Чтобы вернуть контроль, участникам придется обращаться в суд с заявлением о назначении процедуры распределения обнаруженного имущества (п. 5.2 ст. 64 ГК РФ). Это долгий и платный процесс с назначением арбитражного управляющего.

Вот такие увлекательные последствия неправильной отчётности.😢


Ликвидация? ИФНС может инициировать?


❓Чем грозят такие нарушения в балансе?

⚠️ Если какой-то денежный показатель в балансе искажён на 10% и более, это уже квалифицируется как грубое нарушение требований к бухгалтерскому учёту (ч. 1 ст. 15.11 КоАП РФ).

За это грозит штраф: для должностного лица (директора, главбуха) — от 5 000 до 10 000 рублей.

При повторном нарушении — от 10 000 до 20 000 рублей или даже дисквалификация на срок от 1 до 2 лет.

🚩Но я в этой ситуации вижу ещё риски.
❓Как вы думаете, какие?


Выше показан баланс данной организации уже за 24 год. И за 2023 баланс тоже пустой, с нулями по всем строкам.🤦‍♀️

Следующая критичная ошибка:

2️⃣ Невозможность существования «абсолютно нулевого» баланса для действующей организации. Даже если компания не ведёт деятельность, в пассиве всегда должен быть отражён уставный капитал (строка 1310), в упрощенной версии (строка 1300), минимальный размер которого по закону составляет 10 000 рублей.

Ему в активе должны соответствовать денежные средства (если капитал внесён) либо материалы, запасы и т.д.

❌Отсутствие этих сумм — прямое искажение данных.


❗️Обещала вам разобрать баланс, который выложила в предыдущем посте.
❓Какие в нём есть ошибки?

1⃣ Структурные нарушения
В балансе отсутствуют все обязательные статьи актива (например, внеоборотные активы, оборотные активы) и пассива (капитал и резервы, долгосрочные обязательства, краткосрочные обязательства). Вместо них указаны только итоговые строки «БАЛАНС (актив)» и «БАЛАНС (пассив)», что не соответствует требованиям к структуре бухгалтерской отчетности.

На картинке ⬇️ вы видите баланс, с нужными строками для заполнения, сокращать их нельзя.

Как правильно отметили в комментариях, мы видим отсутствие детализации показателей в балансе за 25 год.
Строки 1600 и 1700 — это итоговые строки. Они рассчитываются как сумма строк по разделам (1150+1210+...=1600). В представленном фрагменте нет ни одной промежуточной строки с расшифровкой (основные средства, запасы, кредиторская задолженность и т.д.). Сдавать баланс, состоящий только из итогов без расшифровки, нельзя — это не раскрывает структуру активов и пассивов.

❗️Не заполнены графы с пояснениями (Пояснения¹), которые должны содержать ссылки на соответствующие разделы пояснительной записки. Это является нарушением требований по раскрытию информации в бухгалтерском учете.

Для меня загадка как ФНС такое приняла и выложила в ГИР БО

Но это не все проблемы данного баланса....


Прежде чем разобрать данный баланс и рассказать о последствиях таких чудес в отчётности, хочу высказать следующую мысль.⬇️

Частенько я встречаю руководителей организаций, которые не понимают, что должность руководителя это не только какие-то привилегии, а скорее большая ответственность и компетентность. Я глубоко убеждена, что руководитель обязан иметь элементарные экономические, юридические и управленческие знания.

В молодости мне посчастливилось работать под началом такого руководителя, у которого я многому научилась. На переговорах с будущими контрагентами он бегло просматривал цифры их баланса и на основании этих данных мог задать точечные вопросы по экономическому состоянию предприятия партнёров до заключения договора.
А ежемесячное совещание с топ менеджерами, где подводились итоги работы называлось "балансовая комиссия". Как думаете, почему?

Но сейчас, видимо времена другие и некоторые руководители измельчали, сложили лапки и вникать в деятельности своих организаций не умеют и учиться не хотят.🤷‍♀
Они наивно полагают, что найм бухгалтера/юриста решит проблему.

❌ Нет. Не решит. Потому, что в итоге такой горе директор не в состоянии оценить квалификацию данного специалиста и результат его работы.

Ну что, делаем разбор такого баланса? Ставьте ❤️, если вам интересно.


Решила вам задать задачку. Так сказать, случай из практики.

Итак, перед вами баланс.
Его сдала организация с уставным капиталом 80 тыс. в ФНС в 2025 году. ФНС его выгрузила как и подложено в ГИРБО.

Уважаемые знатоки, внимание, вопрос:
❓Какие ошибки вы видите?
❓Какие последствия могут быть для организации, руководителя и учредителей при таком балансе?


Жду ваши варианты в комментариях.⬇️


Я очень любопытная. 🧐
Иногда, когда в силу своего природного любопытства я иду в очередное обучение, меня грызёт сомнение: - А точно мне оно пригодится?🤔

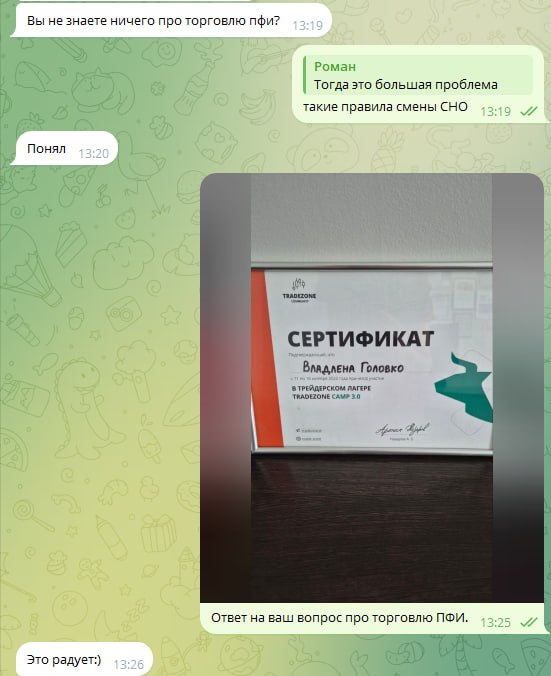
Количество различных сертификатов у меня уже не помещается на стене. Вот и этот примостился на полке в кабинете и как оказалось, не зря.

Сегодня объясняла клиенту налогообложение ПФИ (производственных финансовых активов) на УСН. Как ещё доказать клиенту, что ты понимаешь тему изнутри? Вспомнила про этот сертификат.
Результат - будем заключать договор на обслуживание юрлица.🫠

А вы обращаете внимание на дополнительное образование/сертификаты исполнителя?


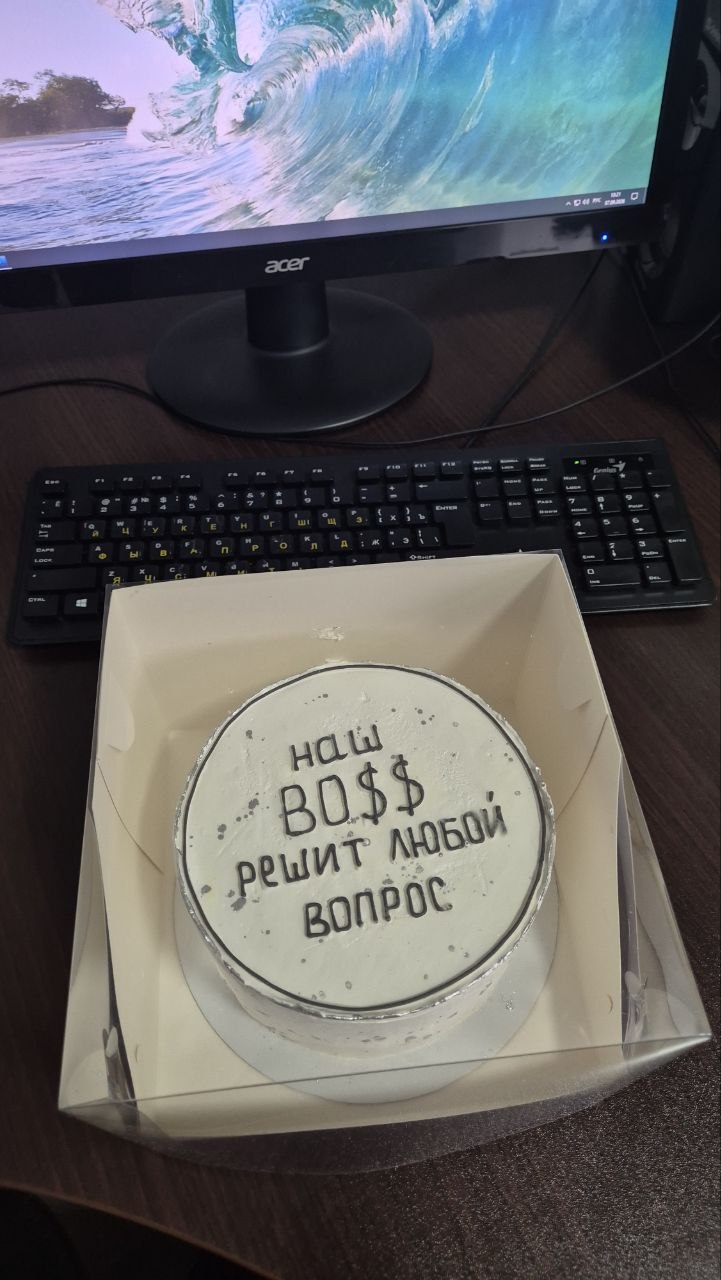
Когда сотрудники в тебя верят, надписи на торте именно такие.😁


Репост из: БанкБлог
❗️Мошенники начали представляться бухгалтерами и отправлять сообщения о необходимости заполнить якобы бланк индексации зарплаты из-за повышения МРОТ.

Мошенники стараются сделать сообщение максимально похожим на привычную внутреннюю переписку, чтобы человек не воспринимал его как что-то подозрительное. Дополнительно они могут прислать файл или гиперссылку, в названии которых указаны фамилия и инициалы сотрудника. Это создает ощущение, что документ действительно подготовлен именно для него. Однако ссылка может вести на фишинговую страницу, где попросят ввести логин, пароль, код подтверждения или другие данные, а файл может использоваться для установки вредоносного ПО на рабочее устройство.

Подписаться на БанкБлог в
Telegram | Макс


Ну вот, а то всё Следственный комитет и ФСБ!
Бухгалтеры! Вот новый уровень!😂
Если что, то мы с сотрудниками своих клиентов не общаемся. И ничего им не присылаем.⬇️


✅ Единый платежный QR-код

С 1 сентября 2026 года в России появляется универсальный платежный QR-код от НСПК.

Раньше каждый QR вёл в свой сервис. Теперь один код — и вы сами выбираете, как платить: СБП, цифровой рубль или другой сервис.

Как это работает?

⏺ Сканируете код камерой смартфона
⏺ Видите все доступные способы оплаты
⏺ Выбираете удобный и подтверждаете платеж

❗️Отдельное приложение не нужно — оплата через приложение вашего банка.

Банкам дали время до 1 марта 2027 года на техническую настройку. Карты и наличные никто не отменяет.

Мне, как предпринимателю, интересно, как эта система повлияет на банковские комиссии.🤔

Показано 20 последних публикаций.