


Репост из: PROFIT
‼️IPO B2B-РТС — УЧАСТВУЕМ?!
Автор: Владимир Каминский
Первое интересное IPO за последние пару лет.
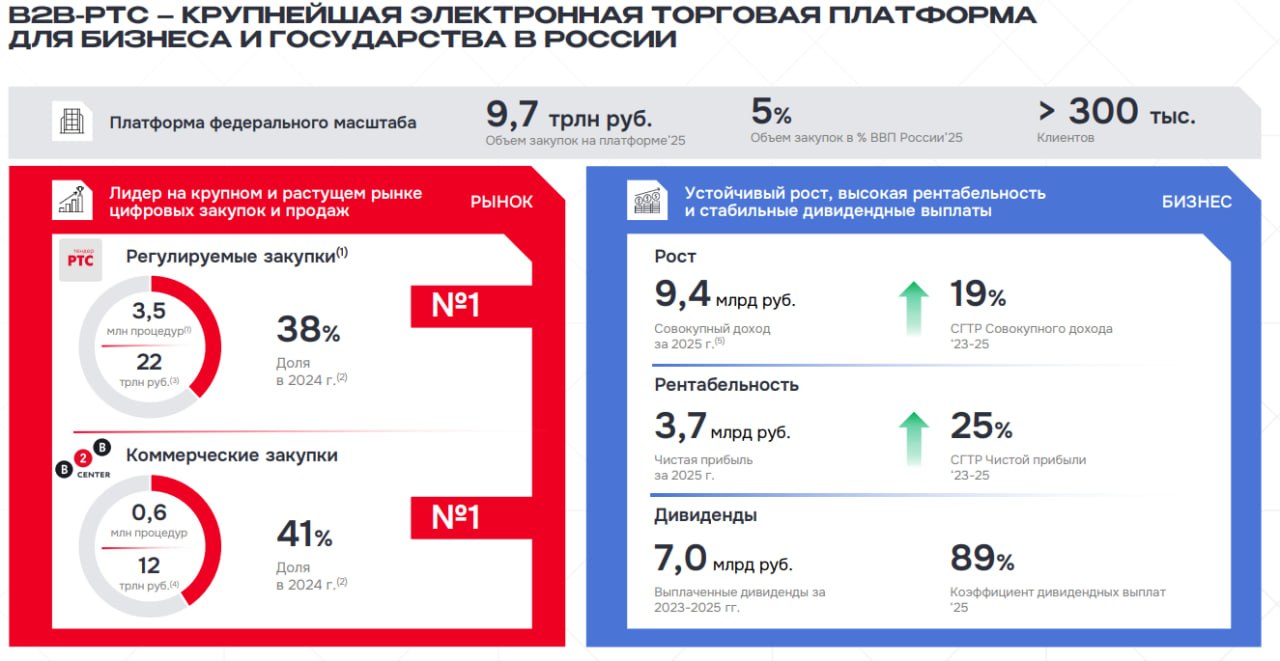
На IPO (В ФОРМАТЕ CASH-OUT, ТО ЕСТЬ ДЕНЬГИ НЕ ПОЙДУТ В КОМПАНИЮ) действующие акционеры в лице Совкомбанка и др. разместят 11,5% акций компании по цене 112–118 руб. за акцию, капитализация 20–21 млрд рублей.
⏰Сбор заявок до 14:00 16 апреля включительно, начало торгов — 17 апреля. КНИГА УЖЕ ПОКРЫТА.
🏦 Благодаря сделке $SVCB сможет положить себе в капитал более 10 млрд руб. Это существенно при прогнозной прибыли за 2026 в 80–90 млрд.
B2B-РТС работает как с регулируемыми закупками, так и с коммерческими закупками и контролирует около 40% рынка в обоих сегментах.
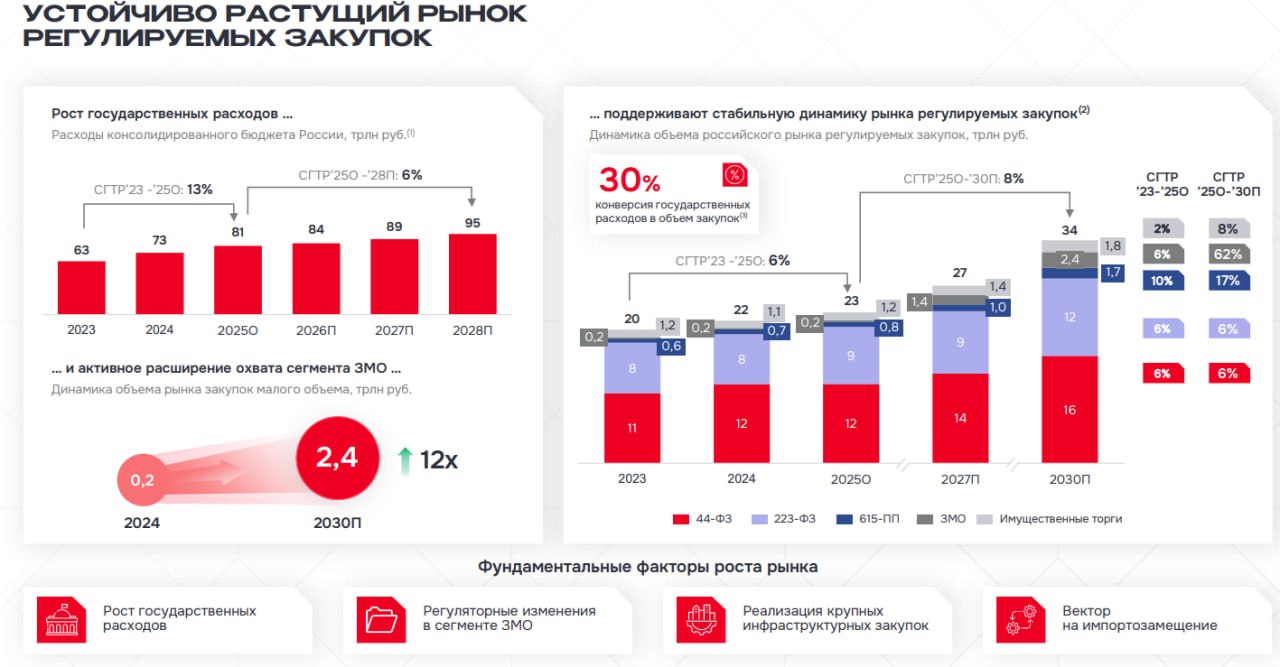
Регулируемые закупки (44-ФЗ, 223-ФЗ, 615-ПП и имущественные торги) охватывают практически все сферы жизни: от постройки школы до покупки подержанного автомобиля, бывшего в употреблении госкомпанией. Тут всё завязано на государстве. Объем сегмента — 22 трлн руб.
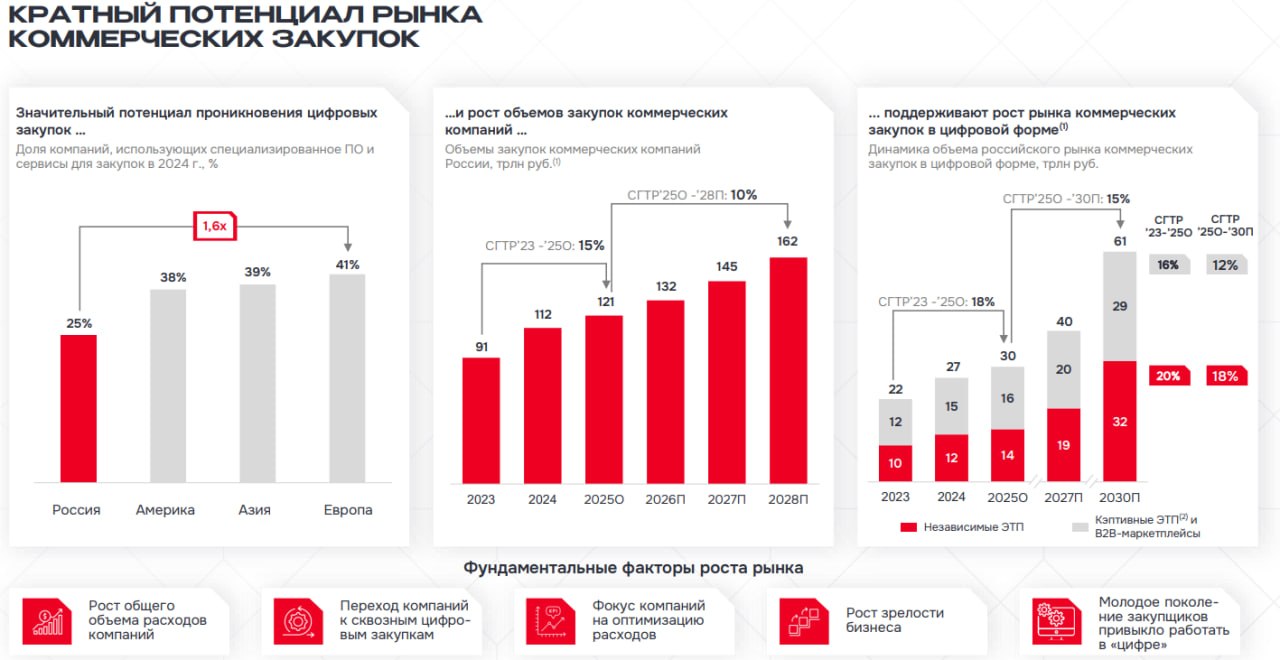
Коммерческие закупки охватывают практически всё, что нужно бизнесу для работы. Спектр колоссальный — от сырья для заводов до уборки офиса. Объем сегмента — 12 трлн руб.
👉 Рентабельность компании по сегментам находится на близком уровне, а вот темпы роста отличаются. Регулируемые закупки, исходя из гайденса, будут расти ежегодно на 8% и к 2030 году достигнут 34 трлн руб. Сегмент коммерческих закупок обещает вырасти ежегодно на 15% и к 2030 году достигнуть 61 трлн руб.
Подробнее на слайдах.
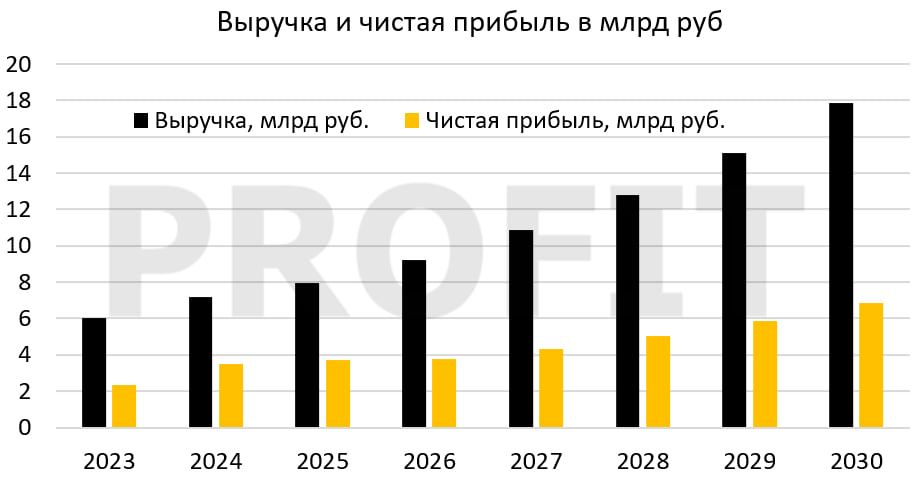
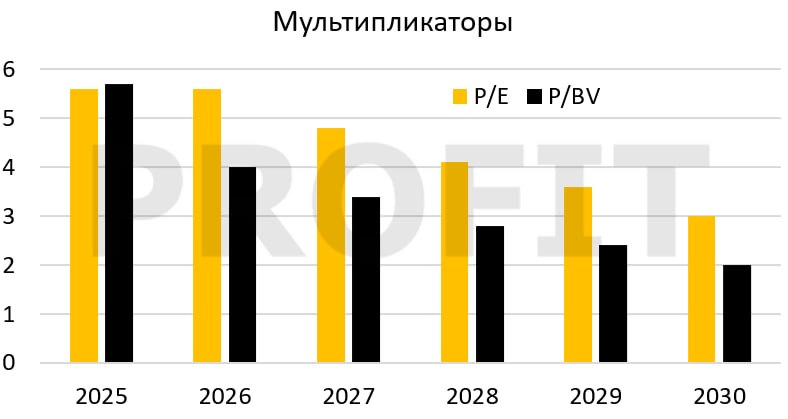
👉 Исходя из оценки в 5,5 годовых прибылей и если взять при этом высокий пэйаут в 85% от ЧП и отсутствие долга, компания выглядит интересной. Классическая кэш-машина с устойчивым бизнесом, который появился аж в 2002 году.
Несмотря на некоторые комментарии менеджмента, как компанию роста я бы ее не рассматривал.
‼️ПО АКТИВАМ B2B-РТС КРАЙНЕ СКУДНА: по сути, баланс состоит из гудвилла и ограниченного объема денежных средств. При этом кэш на счетах практически полностью уравновешен обязательствами перед клиентами — это их обеспечительные платежи по тендерам.
📦 Механизм напоминает модель Ozon: компания получает средства участников торгов, временно размещает их под проценты и зарабатывает на этом.
У компании имеются конкуренты как в лице крупных универсальных площадок Сбер А, Росэлторг, так и в сегменте коммерческих закупок: B2B-Center, ТЭК-Торг, Фабрикант. Есть имеется опция возврата иностранных конкурентов.
Прогнозы по росту от компании кажутся оптимистичными, особенно в коммерческом сегменте. Поэтому выше построил прогноз по нижней границе гайденса. Исходя из модели, ожидаю дивиденды более 15% к цене IPO за 2026 г. Далее — рост на пару процентов раз в год до 2030 года.
Иными словами, к 2030 году мы будем получать дивидендную доходность выше 25%, но это всё же исходя из гайденса, с которым я был бы осторожен.
☝️См слайды к посту☝️
Я бы обратил внимание на графу «управление активами», на которую приходится почти 1,5 млрд руб. (при ЧП 3,7 млрд за 2026 г.). Эти доходы напрямую зависят от ставки ЦБ и в случае ее существенного снижения неизбежно снизятся.
ЧТО БУДЕТ ДАЛЬШЕ?
— Экономический подъем стимулирует компании увеличивать капитальные затраты (CAPEX), что напрямую ведет к росту числа тендеров.
— Напротив, стагнация сжимает рынок: снижаются объемы торгов, падает комиссионное вознаграждение, уменьшаются остатки на счетах клиентов и, как следствие, процентный доход от их размещения.
Следовательно, ключевыми позитивными драйверами станут снижение ключевой ставки и потенциальное геополитическое урегулирование. В ОБЩЕМ-ТО КАК И ДЛЯ ВСЕГО РЫНКА))
Дополнительным системным фактором выступает государство, которое последовательно переводит все новые сделки и организации в правовое поле 44-ФЗ и 223-ФЗ, тем самым расширяя рынок.
––––––––––––––––––––––––––––––
При текущей конъюнктуре, как вы могли заметить, компании довольно дешево выходят на IPO. Поэтому с начала торгов «Базис» вырос +18% (в моменте +50%!), «ДОМ.РФ» +30%.
НА IPO «Базис» (купил правда уже после первого дня торгов) удалось неплохо заработать.
УЧАСТВУЮ В IPO, ЕСЛИ В ПЕРВЫЕ ДНИ ТОРГОВ УВИДИМ АКЦИЮ НИЖЕ – ГОТОВ ДОКУПАТЬ