


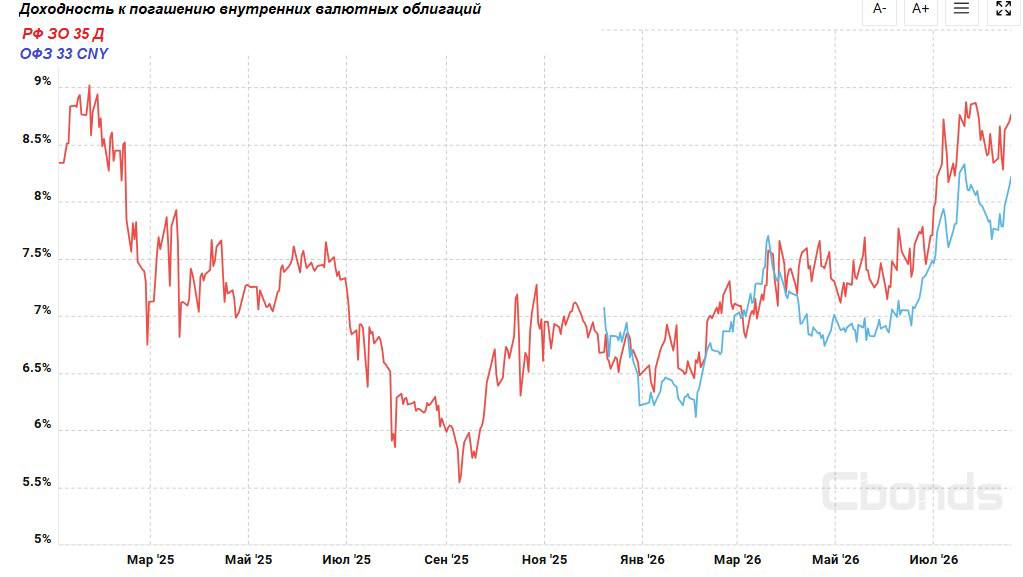
Распродажа на рынке внутренних валютных облигаций
Ранее мы писали о том, что решение Банка России на заседании 23 июня уменьшить шаг снижения процентной ставки до 0,25% спровоцировало сильнейший в истории отток из фондов облигаций.
Неожиданно самым пострадавшим российского облигационного рынка оказался сегмент внутренних валютных облигаций.
С 23 июня доходность по 10-летнему выпуску суверенных долларовых замещающих облигаций РФ ЗО 35 Д выросла с 7,4% до 9% годовых.
Это результат падения цены почти на 10% с 86% до 78% от номинала.
Для сравнения, падение стоимости 10-летнего выпуска рублевых ОФЗ 26245 оказалось вдвое меньше, примерно 5%.
Долларовая доходность 9% по суверенным облигациям последний раз наблюдалась в декабре 2024 года - в разгар паники на российском fixed income рынке.
Если рост доходности по рублевым долгосрочным облигациям объясняется увеличением инфляционных рисков и пересмотром траектории снижения ключевой ставки ЦБ, то негативных факторов для валютных облигаций сейчас нет (если, конечно, не закладывать увеличение риска странового дефолта, что мы пока исключаем).
Как объяснить такую динамику рынка?
1. Возможно, инвесторы в валютные облигации решили начать фиксировать прибыль по валютной переоценке, создав навес продавцов на вторичном рынке.
На наш взгляд, девальвация рубля находится в начальной фазе. Мы по-прежнему считаем, что рубль не вышел из зоны "переукрепленности", курс USD/RUB в среднесрочной перспективе достигнет 91-100, а последние события только добавляют к этому уровню сколько-то процентов.
2. Обжегшись на ПИФах рублевых облигаций, пайщики начали выход и из валютных ПИФов.
Крайне странное поведение на фоне отличной доходности, которую, наконец, начали демонстрировать валютные ПИФы, но в последний месяц, действительно, из них пошел отток. Из пятерки крупнейших подобных фондов нетто-отток составил ~3 млрд. руб. Впрочем, это всего $35 млн. - вряд ли именно открытые ПИФы обвалили так рынок.
3. Еще одна гипотеза -
Падение ОФЗ в июне-июле спровоцировало проблемы с ликвидностью у кого-то из крупных инвесторов, в результате которых он (или они) оказались вынуждены продавать весь свой портфель ценных бумаг, продолжая это делать до сих пор.
Все три объяснения представляют гипотезы, а не утверждения, но в любом случае, на наш взгляд, на внутреннем валютном рынке сейчас наблюдается неэффективность и привлекательная возможность проинвестировать в валютные облигации первоклассных эмитентов с долларовой доходностью >=9% годовых.
В наших облигационных фондах удерживаем максимальную валютную позицию и удлиняем дюрацию портфелей, перекладываясь в долгосрочные облигации, используя поступающие купонные доходы от эмитентов и от продажи более коротких бумаг.