


Замедление инфляции в РФ возвращает инвестиционную привлекательность долгосрочным ОФЗ
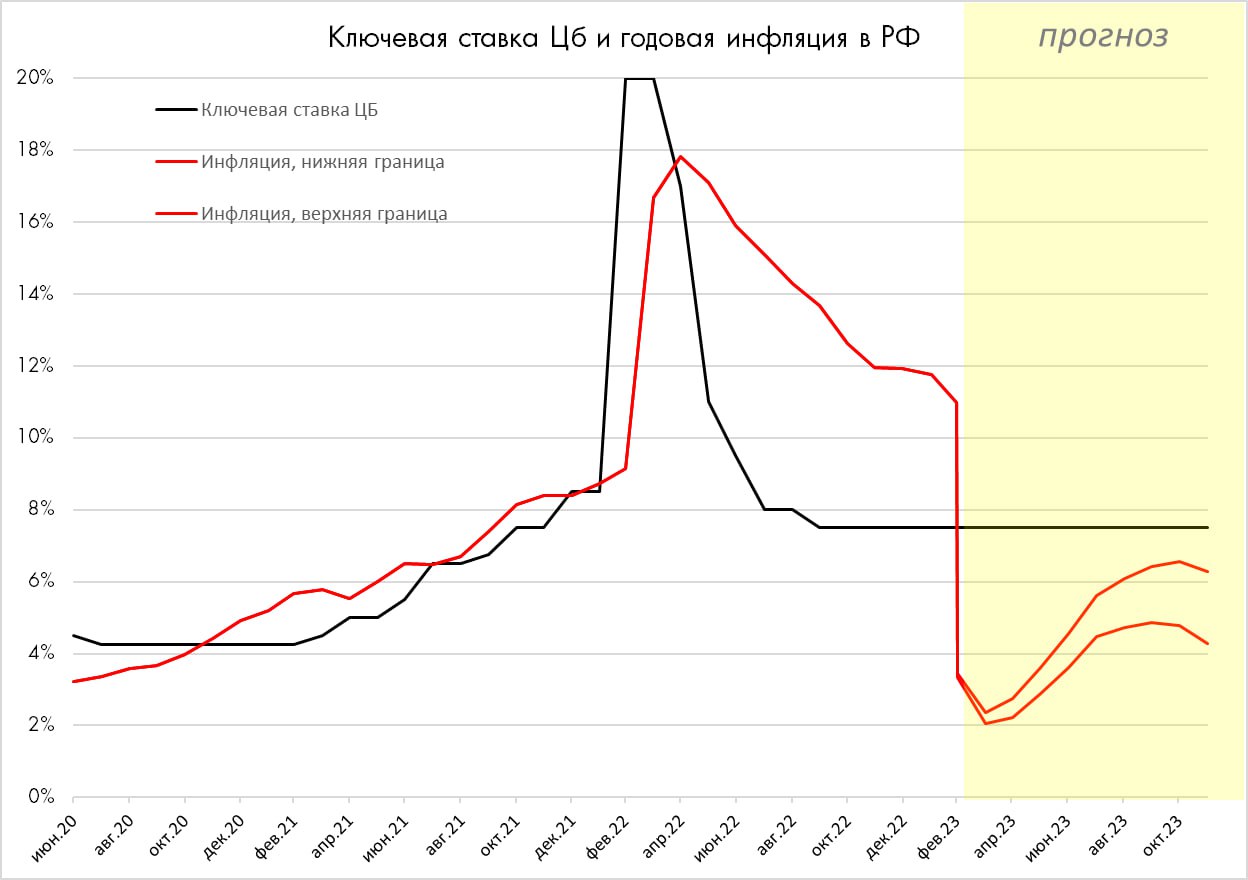
MMI вчера обратил внимание на резкое замедление инфляции в России. По итогам марта рост цен составит 0,2-0,3% по сравнению с 0,46% в феврале. Эффект базы (за счет того, что вместо значения марта 2022 года, когда цены выросли на 7,6%, будут использованы свежие данные) приведет к тому, что показатель годовой инфляции обрушится с 11% до 3,3-3,4%. Тенденция продолжится в апреле – при текущих темпах годовая инфляция упадет до 2%.
Мы согласны с коллегами из MMI, главным инфляционным риском остается девальвация. При росте курса доллара выше 80 рублей, инфляция может вновь начать набирать обороты. Но если этого не произойдет и не возникнет дополнительных бюджетных расходов, финансируемых денежной эмиссией, то до конца года инфляция останется на уровне 4-6%.
Высокие ставки в рублях уменьшают привлекательность покупки валюты, это уменьшает риск девальвации. Одновременно увеличиваются шансы на снижение ставки ЦБ и снижение доходности долгосрочных ОФЗ. Если ЦБ не изменит ставку на следующем заседании 28 апреля, то ее превышение над уровнем годовой инфляции приблизится к историческому максимуму 5,76%, который наблюдался в конце 2017 года.
Если доходность 10-летних ОФЗ не изменится и останется на текущем уровне 10,5%, то превышение над годовой инфляцией с большим перехлестом превысит предыдущий рекорд 5,6%, который наблюдался в августе 2018 года. На наш взгляд, создаётся потенциал снижения доходности по длинным ОФЗ, по крайней мере, до 9-9,5% годовых, несмотря на сохранение геополитических рисков.